
10月19日|海外金融市场周报:油价破百、美债收益率下行,纳指100跌5.49%
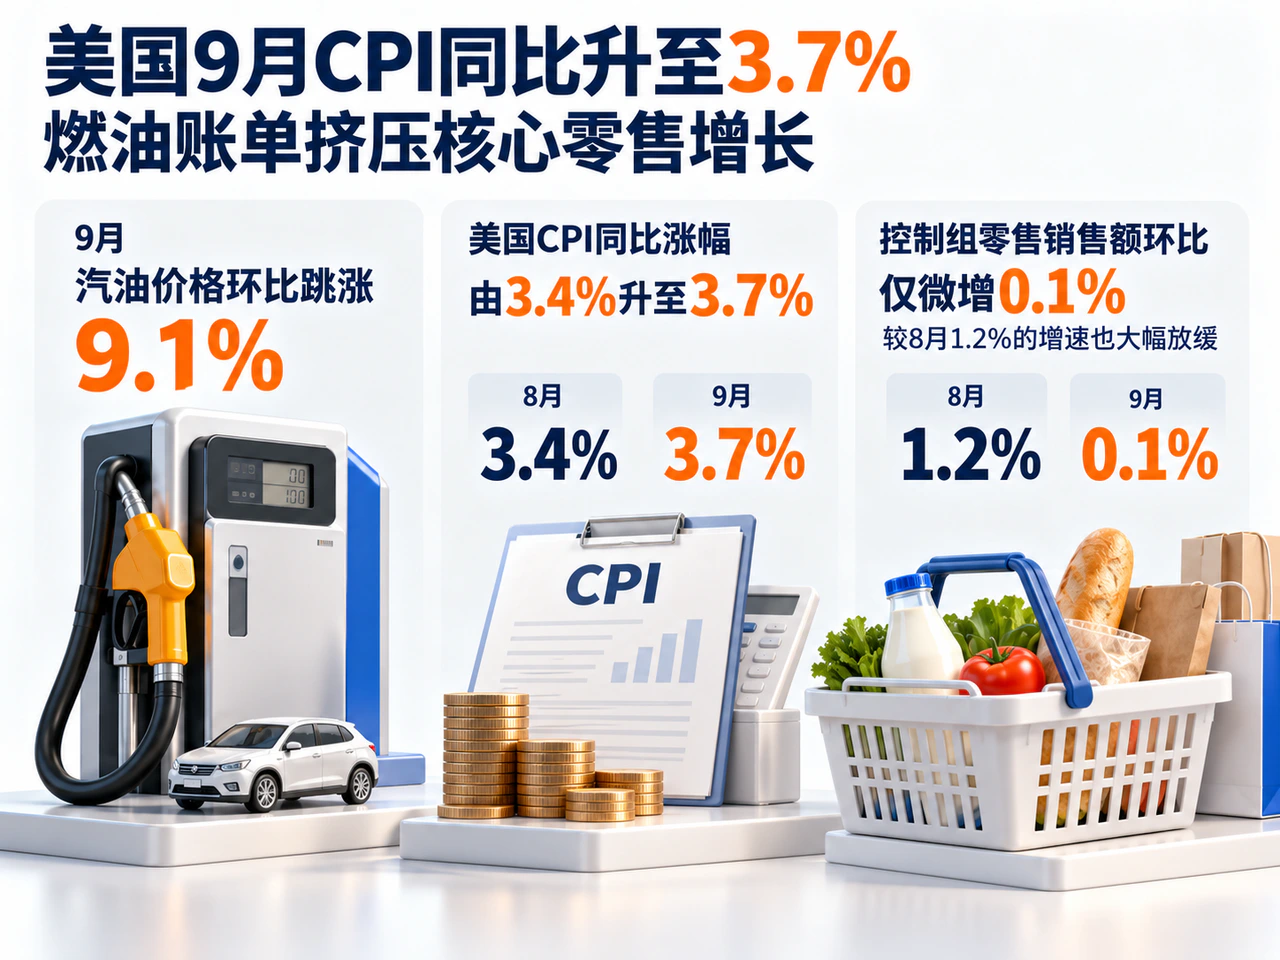
2026年10月12日至10月18日,WTI原油大涨10.41%突破100美元,美国9月CPI同比升至3.7%并挤压核心零售增长;增长担忧推动10年期美债收益率全周下行15个基点,高收益债利差走阔;算力债务负担与芯片竞争触发科技股重估,纳斯达克100指数下跌5.49%。
GOODMAN MACRO · INDEPENDENT RESEARCH
以事实为起点,连接政策、市场与世界。
来自 Goodman 的每日复盘与深度研究。
TODAY'S ISSUE
2026年10月19日
2026年10月12日至10月18日,WTI原油大涨10.41%突破100美元,美国9月CPI同比升至3.7%并挤压核心零售增长;增长担忧推动10年期美债收益率全周下行15个基点,高收益债利差走阔;算力债务负担与芯片竞争触发科技股重估,纳斯达克100指数下跌5.49%。
10月12日至18日当周,恒指微跌0.10%,但恒指期权未平仓合约逆势增长6.4%至95687张,周内点位起伏带动24000点认沽报价明显波动。同期港交所宣布新增12类股票期权并同步推出周度合约,将周度期权覆盖扩至66只标的;Cboe亦自10月19日起增设美股期权盘前盘后交易时段。
10月12日至18日当周,WTI周涨10.41%至101.41美元/桶,布伦特周涨4.91%至109.86美元/桶。9月海湾原油出口回升至1390万桶/日,但增量多滞留海上,全球陆上库存仍大降1.13亿桶;叠加美国原油与柴油去库,2027年12月布伦特与欧洲柴油远月合约同步走高,计入更长修复周期。
美国9月CPI同比升至3.7%、核心CPI回升至2.6%,PPI环比上涨1.3%,显示价格压力从能源向更多环节传导。美联储官员普遍支持年内继续加息,但在收紧速度及生产率作用上存在分歧;主席沃什未提前指明10月决策,市场对10月加息25个基点的押注在CPI公布后升至43.7%,随后回落至约15%。
10月12日至18日,伊朗重申“六天重开海峡”方案,但美伊仍卡在先谈核问题还是先解除封锁制裁的议程次序;新加坡籍集装箱船GFS Pride遇袭沉没,伊朗拟将袭船范围扩至阿曼湾;沙特与胡塞武装互袭波及阿美设施与利雅得机场运行,埃及议会启动协防沙特的授权审议。
BEYOND THE DAILY
巨头投资正在吸收新增经营现金,设备更新、客户付款与融资条件决定回收风险。
18 分钟阅读
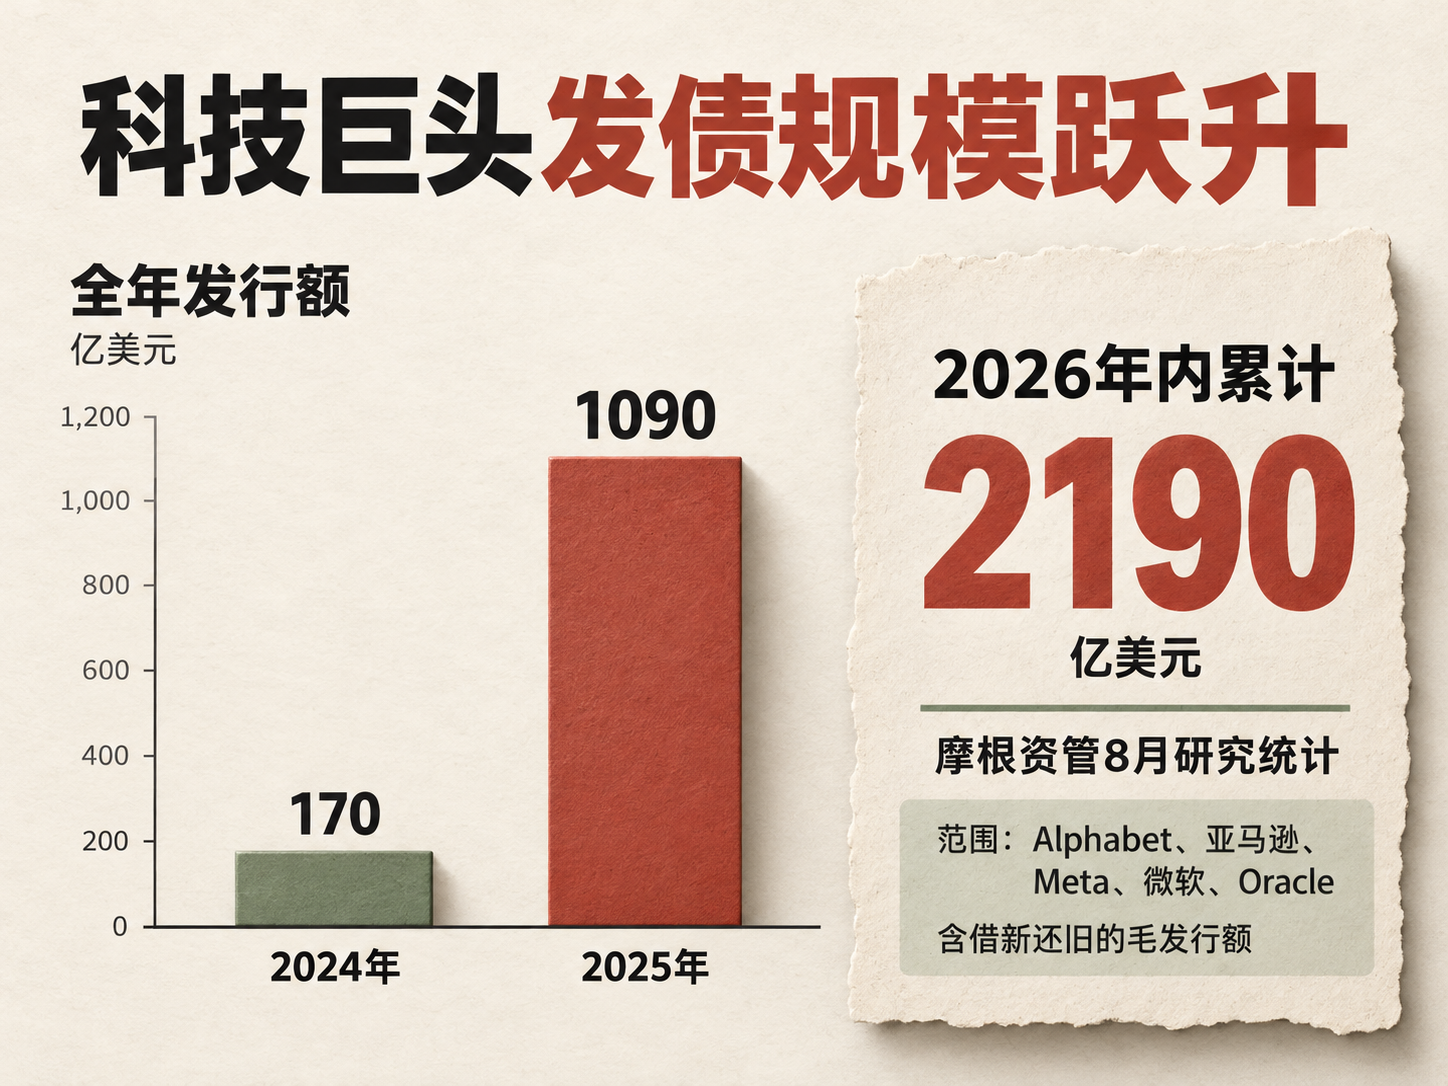
AI资本开支正挤压科技巨头现金流余量。本文比较五家公司的投资、债务与股权融资,解释高利率下密集发债的动机,以及评级空间、长期承诺与投资回报带来的约束。
15 分钟阅读
AI收入增长能否覆盖巨额算力投入?从终端付款、成本结构与现金回收看2027年的检验。
26 分钟阅读
RESEARCH COLLECTIONS
THE LATEST