
《读懂美联储》系列第 1/20 篇
全球金融市场习惯将美联储视为左右资产定价的总开关,仿佛只要盯住利率决议的几个基点变动,就能看清全球流动性的潮涌方向。但在制度现实中,美联储从来不是一家步调划一的单一中央银行,而是一套精密制衡、分工复杂的复合“体系”。
调节流动性绝不是由某个人在某个清晨按动“加息”或“降息”按钮那么简单:公开市场政策的取向,需要在联邦公开市场委员会(FOMC)的辩论席上由理事与各地区联储行长共同碰撞形成;决议公布后,具体入场干预的任务则交由纽约联储的公开市场交易台落地执行;至于金融机构日常监管、非常规流动性工具、现钞发行吞吐以及底层的跨行清算,更是纵横交织在华盛顿理事会与12家地区储备银行之间。决策、执行、监管与公共服务各自循着清晰的法定授权运转,只有先拆开这套权能图谱,我们才能真正看懂各项货币政策背后的生成逻辑与博弈机制。
一、先拆开“美联储”这个总称
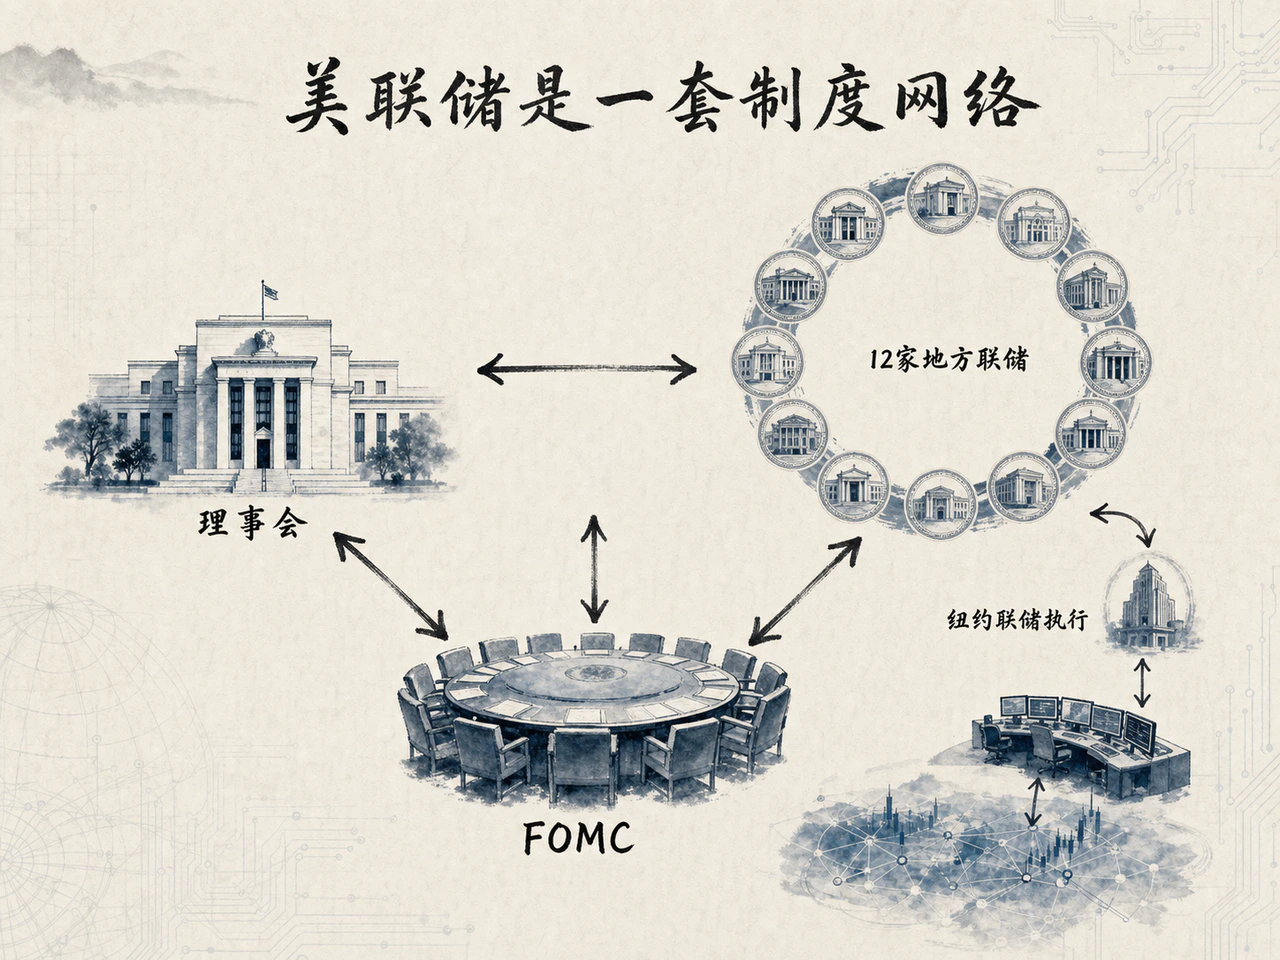
它不是一家机构,而是三层组合
中文简称“美联储”,极易让人下意识地将其想象成一座集权式的中央机构。而其官方全称 Federal Reserve System(联邦储备体系),关键正在于“System(体系)”二字——它自诞生起就是一套多方共治的组合体制。
1913年《联邦储备法》通过时的美国,既迫切需要一个能在挤兑危机中提供紧急流动性的最后贷款人,又对集中统一的金融集权抱有极深的戒备:既不愿将国家信用拱手让给以华尔街为代表的私人银行家,也极力反对由华盛顿的联邦政客独揽货币大权。最终的制度妥协,催生出了三个彼此嵌合、相互制约的核心实体:设在华盛顿特区的联邦储备理事会、分布在全国各区域的12家地区储备银行,以及后来在制度演进中正式成型的联邦公开市场委员会(FOMC)。
联邦储备理事会(Board of Governors)是常设在华盛顿的联邦政府机构,法定满额为7名理事,全部由总统提名并经参议院听证确认。理事会负责统领全系统的宏观规制框架、部分金融监管规则以及特定货币政策工具的最终审批。理事长达14年的长任期且彼此交错,正是为了在制度上隔绝短期的政党选举波动,防止任何一届政府通过人事清洗一次性接管整个决策层。
12家地区储备银行(Federal Reserve Banks)则承担着庞大的基层运营重任。它们直接扎根于各大经济区,各自拥有独立的董事会、管理层、法人地位与资产负债表,同时在理事会的统一监督下履行法定的公共职能。它们彼此地位平等,既不是纽约联储的附属分行,也不会各自制定不同的区域基准利率。从辖区基层经济数据与产业调研的采集、区域内金融机构的审慎检查,到庞大的票据清算与实体纸币现金调运,都属于地方联储的日常工作范畴。
FOMC则是整个体系中最受全球市场注目的决策中枢,专门负责确定公开市场操作方向与总体货币政策基调。委员会由12张法定正式表决票构成:包括7名常任理事、拥有固定投票权的纽约联储行长,以及由其余11家地区联储行长按年度轮流分配的4个席位。值得注意的是,即便没有轮到正式表决权,其余地区行长同样会按惯例全程列席会议、介绍辖区实情、提交对经济增长与利率路径的预测(即点阵图数据)并参与内部辩论。在观察美联储内部博弈时,“列席研讨”、“提交预测”与“投出正式赞成/反对票”,是三种不同维度的影响力体现。
一项政策决定,要经过怎样的责任链
当FOMC宣布调整联邦基金利率目标区间时,委员会发布的是政策目标以及与之相匹配的实施指令(Implementation Note)。把这一目标转化为货币市场真实成交利率的实际任务,则由纽约联储的公开市场交易台(Open Market Trading Desk)具体承接。交易台依据委员会的明确授权,通过隔夜逆回购(RRP)、常规回购协议以及国债吞吐等市场化工具灵活调控银行体系的准备金供求,促使隔夜短期利率向政策目标区间靠拢。纽约联储之所以拥有这种独特的操作中枢地位,源于其长期深嵌于美国国债、同业拆借、外汇与跨境美元清算的流动性核心腹地;但这纯粹是专业化分工下的操作代理职能,绝不代表纽约联储在行政或法定地位上凌驾于其他地区联储之上。
其他政策工具则走着截然不同的法定程序。例如贴现窗口利率(Primary Credit Rate),法定程序通常是由各地区联储董事会先行提出调整建议,最终由华盛顿理事会审查批准生效;而商业银行存放在美联储的准备金余额利率(IORB)、法定准备金规则的修订以及核心监管政策的落地,法定裁决权主要属于理事会本身。若将这些运作机制笼统归为“FOMC决议”,就会模糊各项金融工具背后的法定授权链条。
二、利率新闻背后,还有四套机器在转
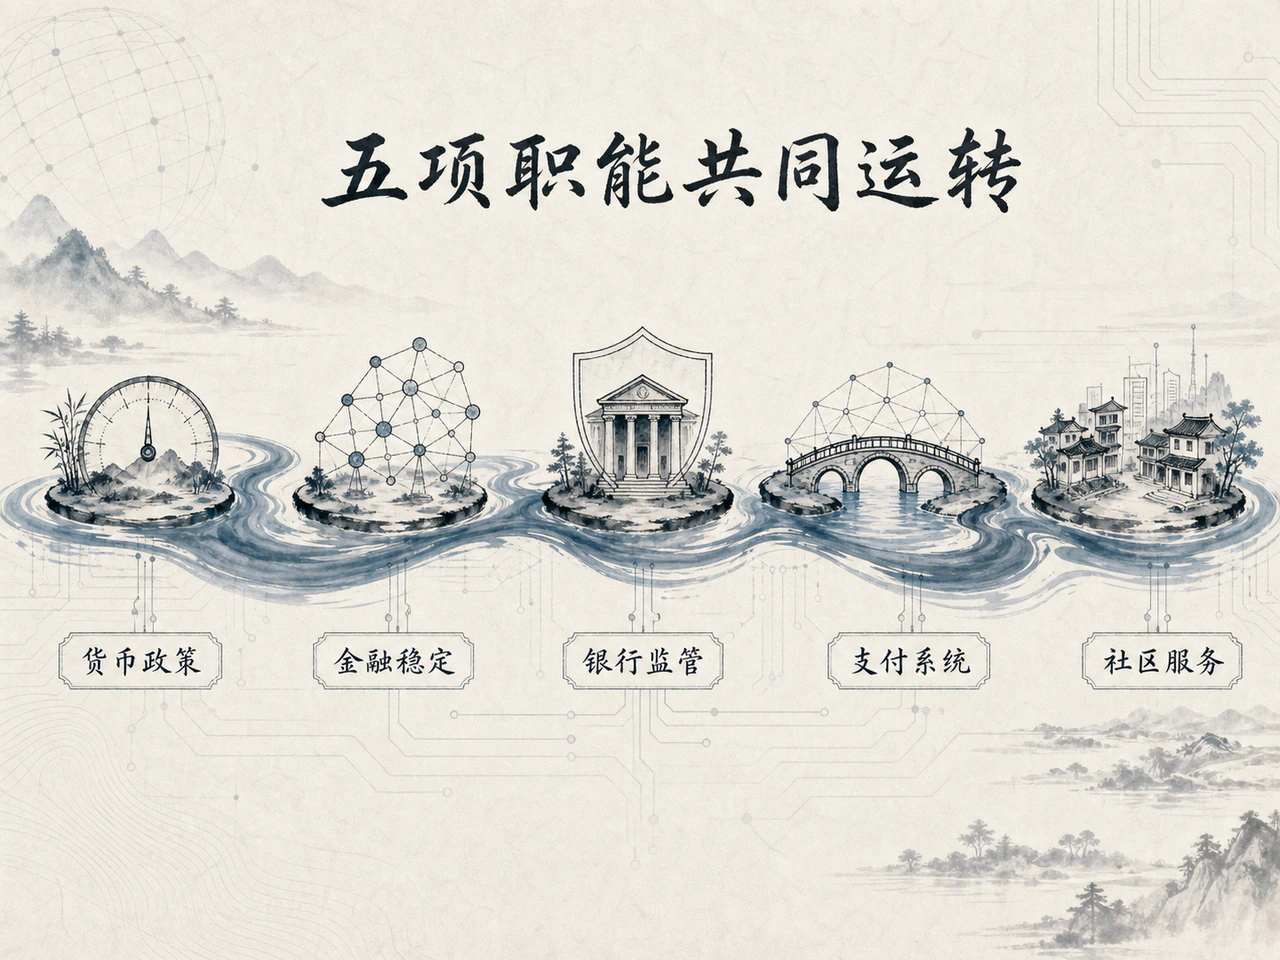
五项职能,各有各的工具
财经媒体的聚光灯往往习惯聚焦在利率决议上,但在美联储的日常图景中,货币政策只是其五大法定核心职能之一,其余四套制度机器同样在不间断地运转:
- 货币政策:紧扣“最大化就业”与“物价稳定”的法定双重使命,通过调节基准利率区间与资产负债表规模,引导全社会的宏观金融条件;
- 维护金融稳定:从宏观审慎视角监测金融体系的整体抗风险能力,密切跟踪全行业杠杆水平、期限错配、批发融资流动性风险以及交易基础设施的系统性隐患;
- 机构监督与审慎监管:落位到微观主体,直接负责对特定商业银行、金融控股公司及重要金融基础设施进行业务检查,制定并执行涵盖资本充足率、流动性覆盖、公司治理及合规要求在内的审慎监管规则;
- 支付清算基础设施:这是维系现代金融网络正常跳动的底层血管。从金融机构之间的大额即时资金转账系统Fedwire,到支撑日常批量交易的自动清算系统(ACH)与近年来推出的FedNow即时支付系统,乃至现钞与硬币的印制申领、区域仓储与各商业银行网点的调配回流,美联储始终扮演着底层公共设施提供商的角色;
- 消费者保护与社区发展:通过推行信贷公平法案、普及金融知识普及、支持微小社区金融项目,持续保持与地方普通家庭及小微企业的基层触角。
这些职能相互交织,但性质各有边界。加息降息属于宏观总量的逆周期调控;对商业银行开展资本压力测试属于防范微观风险;而确保大额结算链路不中断,则属于保障金融基础设施平稳运转的底线工作。此外,当美国财政部发行国债时,美联储可以作为政府的“财政代理人”提供技术性的账务与结算服务;但发债规模究竟多大、财政赤字如何化解、资金作何用途,决策权完全属于财政部与国会,中央银行无权干涉,更无法成为政府无底线透支的提款机。
追问四件事,责任自然会浮出来
面对纷繁复杂的市场传言与宏观噪音,要看懂美联储的真实意图,不必陷入“谁在秘密统治金融界”的空泛想象,只需沿着制度设计的脉络追问四个核心问题:
第一,这项举措的法定授权究竟源自哪部法案? 第二,这一决定是由哪个法定委员会或监管主体通过何种程序表决产生的? 第三,最终由谁通过何种工具在市场一线落地执行? 第四,这一举动依法需要向谁公开披露,并向哪个机构承担监督责任?
顺着这四问看下去,权责归属便会彻底清晰:FOMC锚定政策总基调,纽约联储交易台负责在市场一线买卖对冲;华盛顿理事会与各地区储备银行按分工核查具体的银行业机构;各地方联储维持着全美现金与清算基础设施的日常运转;而美国国会则通过听证质询、法定义务报告以及立法修改,对整个体系行使终极监督。在现行法律框架下,没有任何一个单一主体能够垄断或者完全代表整套联邦储备体系。
三、看懂权力边界,先避开五个误区
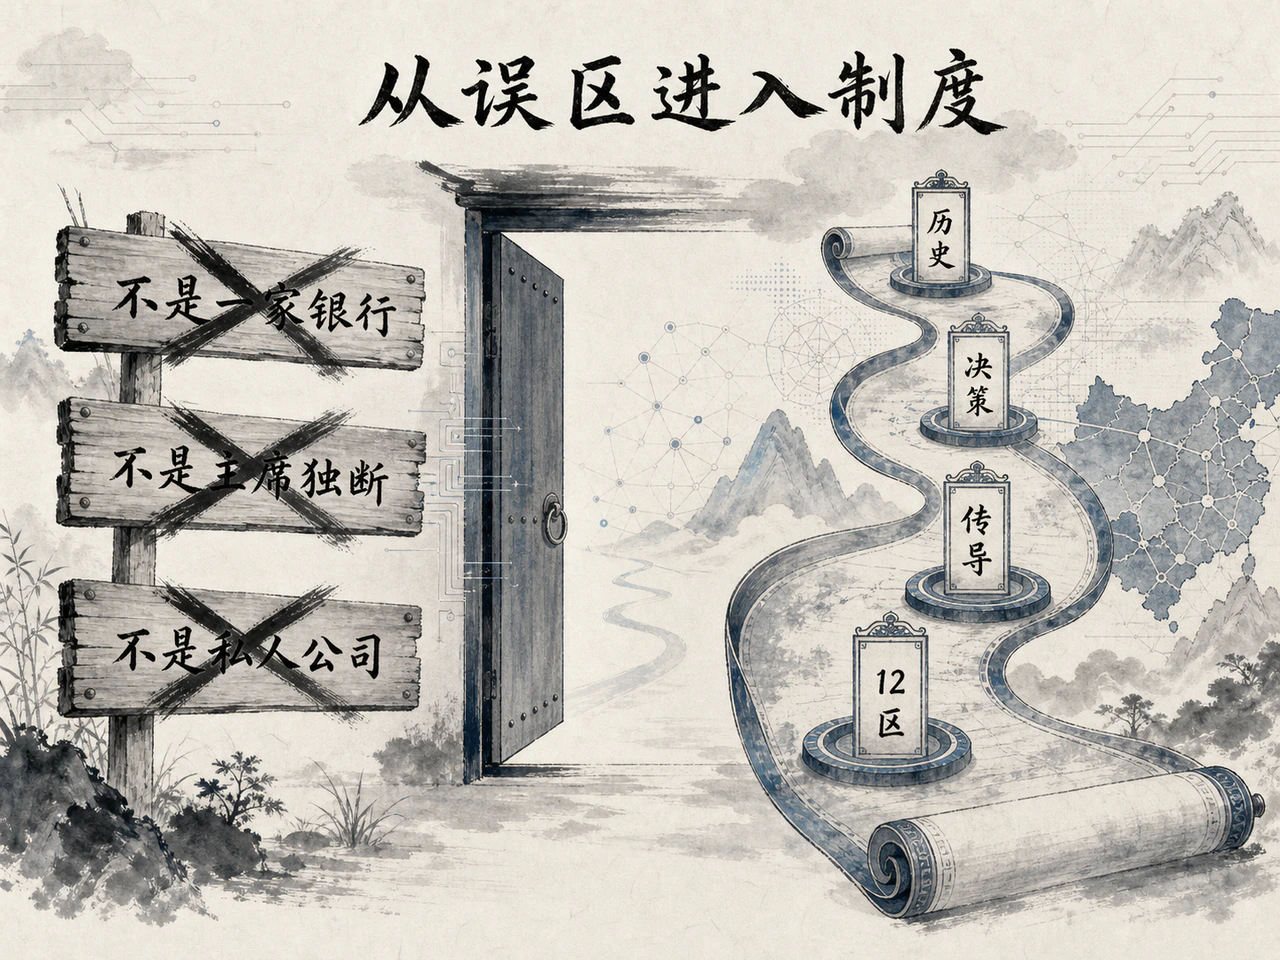
“公有还是私有”,为什么问偏了
误区一:“美联储到底是一家私有银行,还是政府机构?” 这种非此即彼的追问本身就脱离了制度本质。美联储在顶层是不折不扣的联邦公共机构——华盛顿理事会的成员全部为政府公职人员,直接向国会汇报;而分布在全国的12家地区储备银行,在法律形式上确实保留了股份制公司的外壳,辖区内的会员商业银行也必须依法认购其股本。但这绝非现代商业公司的普通股权:这些股票既不能公开上市转让,也不赋予持有人控制性表决权或剩余收益索取权,其法定的固定分红比例受到严格限制。会员银行无法凭借持股干涉货币政策,更无权染指华盛顿理事会的人选。即便在地区联储自身的董事会中,来自商业银行的代表也被法律明确剥离了诸如遴选地区联储行长等核心人事决策权。这是一种典型的借用私营组织外壳、运行公共法定职能的复合型制度设计。
误区二:“美联储的决策全凭主席一个人说了算。” 美联储主席拥有制定议程、主导辩论以及代表机构对外统一沟通的极大主导权,其话语权重远高于普通成员;但在法定程序上,每一项重大货币政策决议都必须经由委员会一人一票严格表决。如果内部意见严重撕裂,主席必须依靠政治智慧与妥协去弥合分歧、凝聚共识,而无法凭个人意志强行践踏多数票决规则。
误区三:“12家地方联储各自制定一套利率。” 全美是一个高度一体化的统一大市场,不可能存在12套并行的基准利率。各地区储备银行的真正使命,是将来自不同地理板块、不同产业链底层的微观经济样本带到华盛顿的谈判桌前,参与全国总体立场的博弈,最终统一执行同一套货币政策。
误区四:“美联储只要一降息,所有市场利率就会同步等幅下降。” FOMC直接把控的仅仅是超短端的银行间隔夜无担保借贷成本(联邦基金利率)。至于实体经济更关心的10年期国债收益率、30年期居民按揭贷款利率以及企业中长期债券融资成本,不仅取决于短端利率的锚定位置,更受制于全市场的长期通胀预期、经济增长潜力、美债财政供给压力、企业信用风险补偿以及投资者要求的期限溢价。货币政策能迅速撬动资金短端,但对收益率曲线长端的传导从来不是简单的线性映射。
误区五:“美联储有能力解决美国经济面临的一切顽疾。” 中央银行的工具箱仅限于调节流动性闸门与引导全社会的借贷成本。至于税收体制改革、财政赤字预算、产业战略补贴、社会福利保障以及深层次的住房土地供应问题,决定权牢牢握在国会与白宫手中,完全超出了货币政策的职权边界。
《读懂美联储》系列共分20篇,旨在用制度解剖的视角带领读者穿透市场噪音:前4篇将深入梳理这套制度的诞生渊源、危机重塑的历程,以及央行独立性与所有权边界的法理脉络;第5至第8篇将聚焦FOMC的议事博弈、核心数据体系、现代政策工具箱以及金融监管与清算网络的运转;最后12篇则将逐一巡礼12家地区储备银行,还原那些隐藏在不同版图背后的微观经济图景,看它们如何将地方经济实情汇聚到同一张政策决策桌前。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…