
05 / IN-DEPTH RESEARCH
专题研究
放慢观察,深入宏观与市场的底层逻辑。
专题研究 · 阅读导引
这里收录适合深入阅读的专题长文。可先按研究问题选择文章,再结合每日复盘了解近期背景,或沿 AI 观察与美联储基础知识延伸阅读。
EXPLORE THE COLUMN
全部文章
- 01
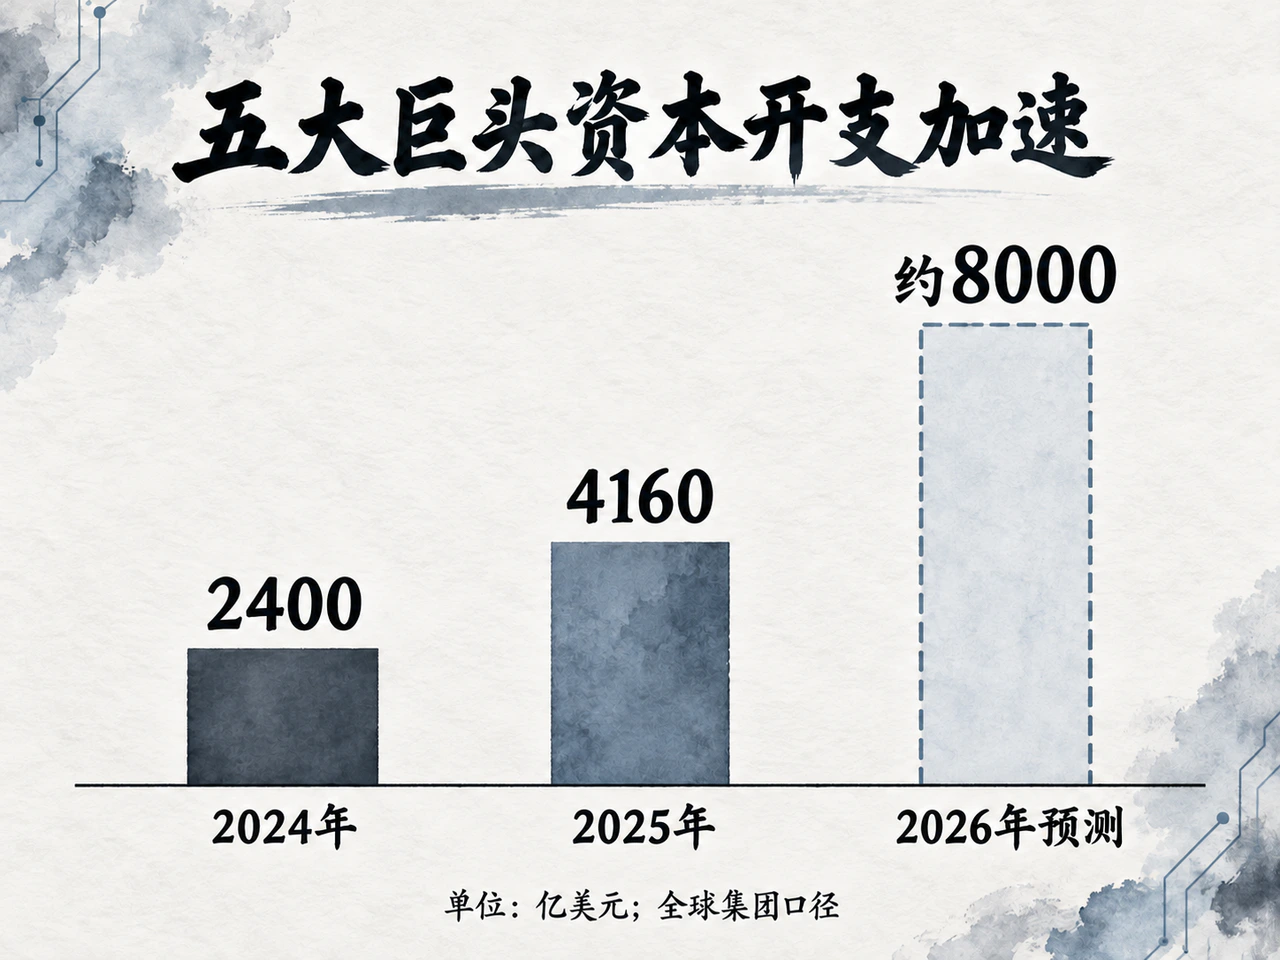
谁在为近6000亿美元的AI投资买单?
巨头投资正在吸收新增经营现金,设备更新、客户付款与融资条件决定回收风险。
- 02
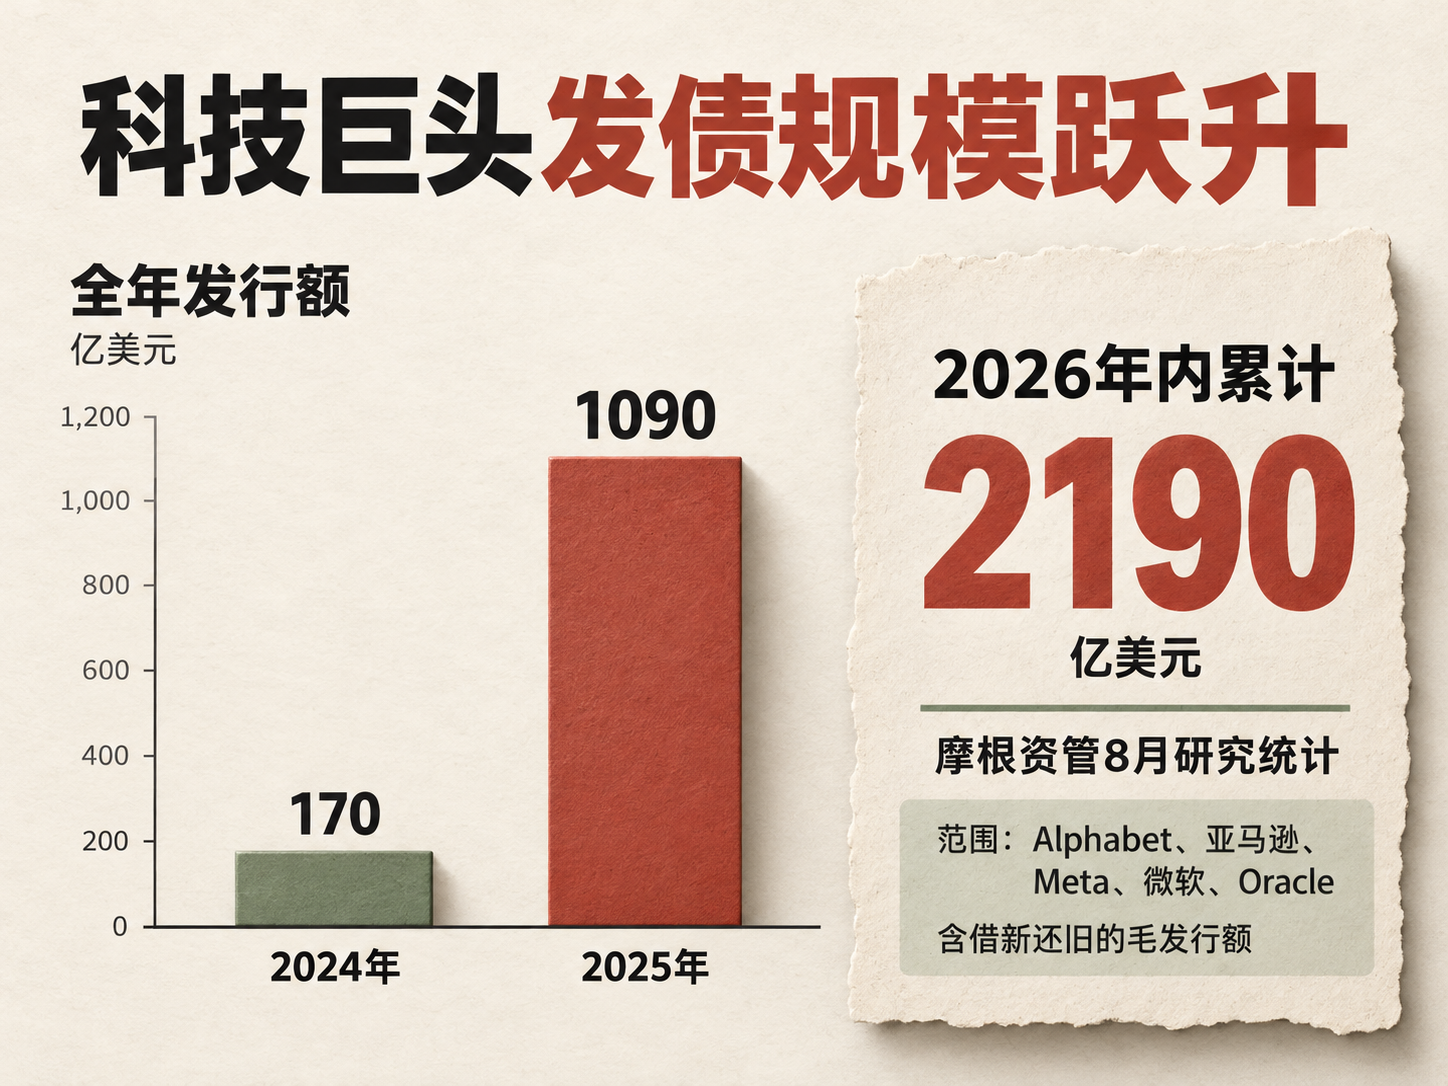
五大科技巨头年内发债达2190亿美元:AI资本开支吞噬现金流余量,重塑债股融资组合
AI资本开支正挤压科技巨头现金流余量。本文比较五家公司的投资、债务与股权融资,解释高利率下密集发债的动机,以及评级空间、长期承诺与投资回报带来的约束。
- 03
OpenAI与Anthropic收入预期重估,2027年检验AI巨额算力投资回报
AI收入增长能否覆盖巨额算力投入?从终端付款、成本结构与现金回收看2027年的检验。
- 04
美国9月CPI深度解读:汽油推升总体同比至3.7%,核心环比0.3%超预期
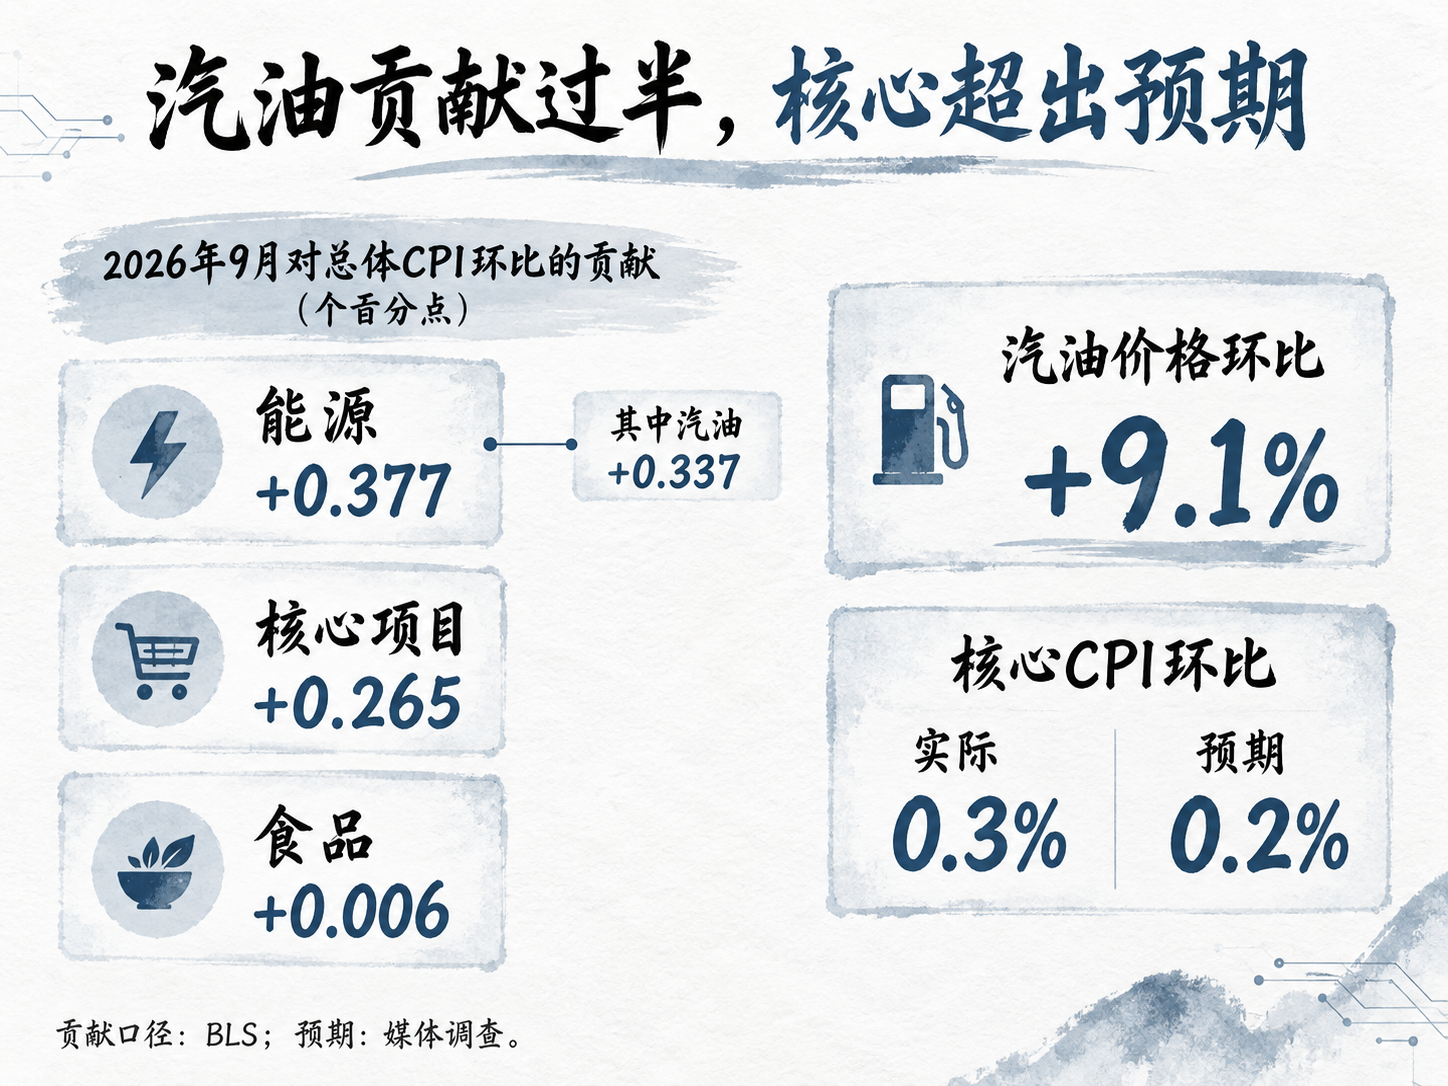
9月美国CPI总体同比升至3.7%,汽油涨价贡献过半环比涨幅;核心CPI环比上涨0.3%、同比升至2.6%,双双超出预期。核心商品止跌转涨与住房月度涨幅反弹削弱了去通胀缓冲,推动10月加息概率升至四成以上,后续政策节奏仍受核心PCE与就业表现约束。
- 05
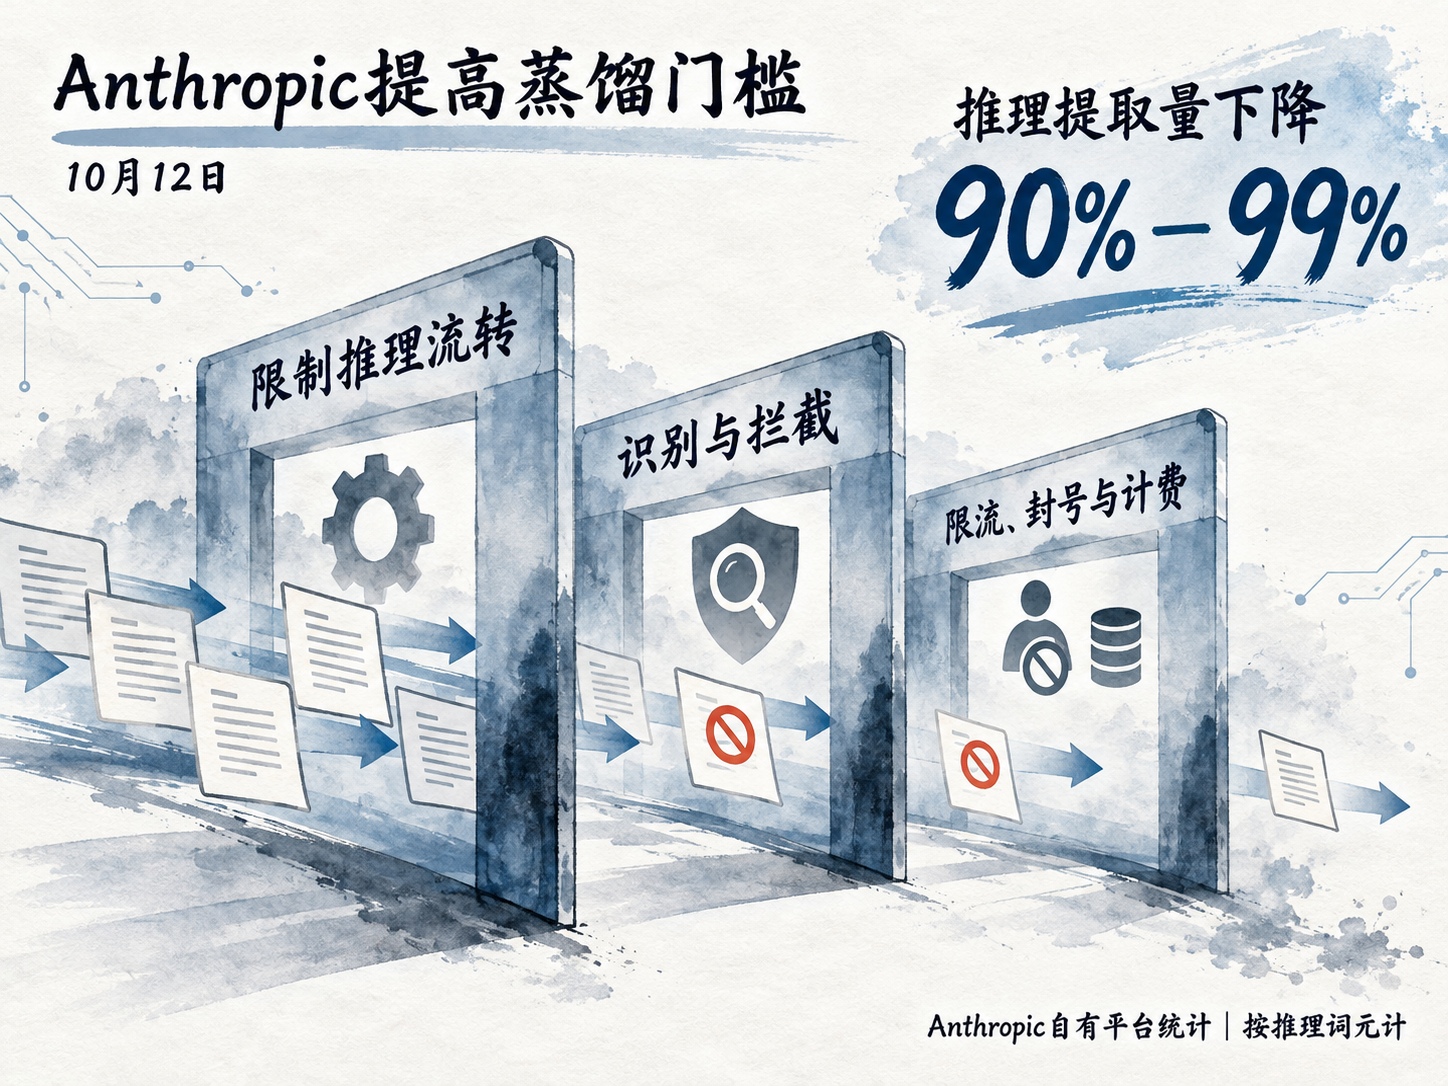
Anthropic发布《加强对蒸馏攻击的防御》报告,中国模型蒸馏问题再陷舆论漩涡
核查中国模型蒸馏的公开实证,厘清Kimi敏感资料转发传闻的证据边界。
- 06
虚拟货币市场持续低迷:史上最强清算的余震未消,价值叙事亟需重构
ETF增量降温,强平余震未消,金融业务上链难以直接支撑代币估值。
- 07
从权益持有人角度看ETH投资者分享区块链产业发展红利的难题
理解其底层资产的经济实质与现金流传导机制,才是评估长期投资价值的核心前提。
- 08
四大科技巨头半年资本开支达2948亿美元:美国AI相关投资的实际增长贡献与链条脆弱点
四大科技公司现金资本开支快速扩张,进口与价格上涨稀释增长拉动,现金流缓冲收窄使回报兑现与融资链条更受关注。
- 09
美国经济2026年为何保持强势:投资扩张、消费回升与逆风传导的分化
从PMI与GDP分项解析美国经济的投资、消费与增长韧性。
- 10
核心PCE下修至3.0%:统计校准降低紧缩风险但非转向信号
统计校准使7月核心PCE下修至3.0%,虽降低紧缩风险,但需求与通胀具韧性,非转向信号。
- 11
美债收益率不断走高,美股为何仍涨:盈利预期与实际利率的博弈
2026年三季度美债收益率走高与美股上涨并存,核心在于企业盈利预期逆势上修对冲了估值回落压力,但这种基于盈利对冲的平衡受制于利润质量、融资结构与市场广度三重边界的严格检验。
- 12
美国9月非农骤降至2.9万,美债收益率为何自日低反转拉升12基点?
美国9月非农新增放缓至2.9万人但未现失控裁员,美债收益率在实际利率与紧缩预期支撑下自日内低点反弹12个基点。
- 13
8月份PCE数据深度解读:账面数据降温,实质压力依旧高企
美国通胀读数下修,减轻了加息压力,但医疗调价滞后、运输成本上涨和服务需求尚有支撑,使核心通胀仍难迅速回到目标。本文拆解服务涨价的原因,并讨论四种通胀情景下的利率路径。
- 14
加息落地之后,利率为何仍在上行?
文章解析了美联储加息后美国长端国债收益率不降反升的深层逻辑,指出其并非单一因素所致,而是私人部门资本开支韧性、财政持续发债的供给压力以及长债风险溢价重估等因素共同作用的结果,探讨了宏观经济再平衡的三种潜在路径。
- 15
这生产力,保熟吗?
生成式AI展现出明确的单点岗位提效能力,但要把局部速度转化为整体生产率增长,仍取决于业务流程的实际重构以及降本红利向消费端与劳动者的有效流向。
- 16
美联储2027年利率路径的约束:通胀、油价与AI投资
本文将“年内再加息一次、明年维持高位”作为分析的工作基准,这一路径契合部分机构判断与美联储点阵图中位数。该基准的成立主要依赖通胀延续缓慢回落趋势、中东能源断供逐步缓解,以及AI投资扩张未显著加剧宏观供需失衡。虽然短期内迅速转向宽松面临较强约束,但政策路径并非定局,投资者仍需防范通胀反复与期限溢价扰动。
- 17
美国财政修复的代价:3%赤字目标与美债利率的重估
利息负担侵蚀财政增收,3%赤字目标如何兑现,美债利率又将如何重估。
- 18
贝森特的3%赤字目标:美债利率下行需要怎样的财政改革
利息正在吞噬美国财政的增收空间。把赤字率降至3%,需要接近每年1万亿美元的调整,也将决定美债利率下行的条件。
- 19
美国八月PPI和CPI数据解析:加息概率与两年期美债为何急升
美国8月通胀降温受阻,9月加息预期升温,两年期美债收益率两日上行20个基点。涨价尚未普遍扩大,机构对后续加息次数与降息时间仍有分歧。油价、中期选举及PCE修订将继续影响政策判断。
- 20
非农反复修订:美国就业统计的局限与改革路径
非农反复修订的统计根源、实时数据整合的制度门槛,以及沃什改革的路径与限度。
- 21
9月若加息,未来利率路径如何走
9月加息尚未完全计入当次定价,但现券可能已包含此后进一步紧缩的预期。结合收益率分解、SEP和路径情景,分析加息落地后的美债重估。
- 22
海湾原油出口回升,柴油与航煤为何依旧居高难下?
海湾出口回升后,炼厂瓶颈、需求反弹和电动车替代将共同影响油价。
- 23
非农与CPI前瞻:美联储9月决议前的两道门槛
9月加息仍是条件性情景:非农先检验政策能力,CPI再决定政策必要性。
- 24
沃什重写美联储反应函数:未承诺加息,却抬高了“按兵不动”的门槛
沃什没有承诺9月加息,却通过固定2%目标、价格优先和淡化前瞻指引,重新定义了美联储“不加息”所需的证据。
- 25
预期管理重构:沃什重划央行与市场的边界
利率本来由经济与市场形成。沃什要收回的是美联储对未来路径的日常管理,将央行重新置于名义锚、短端政策和危机边界的位置。
- 26
美债名义收益率持续走高,黄金为何在8月逆势反弹?
今年美债上行主要由实际利率驱动;8月金价反弹,则与美元转弱、财政风险溢价上升和9月加息概率回落有关。
- 27
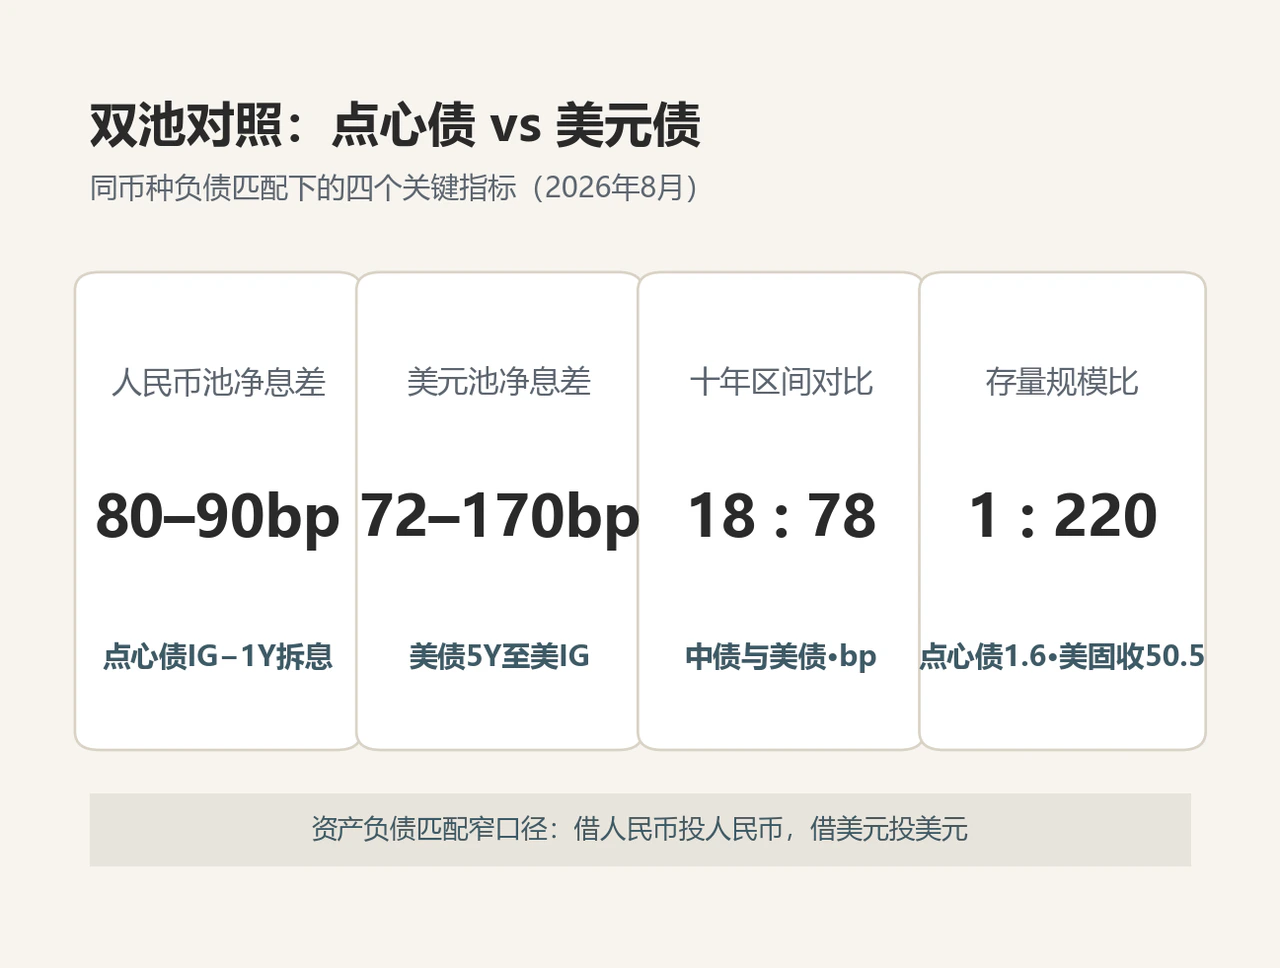
借什么货币,买什么债:点心债与美元债的真实账本
把汇率风险从比较中拿走之后,点心债的净息差与美元债同量级、波动率低一个档次;8月3日离岸人民币国债期货补齐了对冲链最后一环,分层替代已经在发生。
- 28
资产负债匹配视角下,兼顾低波动与利差的点心债能否替代美元债?
剔除汇率后,点心债与美元债真正比拼的是融资后carry、久期风险和压力流动性;它可以替代部分持有型仓位,但尚未替代美元信用曲线。
- 29
从票息假象到净息差底牌:点心债能否撑起香港第二条固收曲线
同一发行人票息差逾200bp,扣除同币种资金成本后却接近;香港需要第二条固收曲线。
- 30
香港重启五年期离岸国债期货:低波动不等于小市场
香港五年期中国国债期货重启。本文以港交所首13日成交、中金所全年数据、CME美债期货和中美利率波动为标尺,拆解产品上限、点心债影响、汇率传导及未来路线。
- 31
美国国债供需再审视:长债供给并未激增,收益率为何仍难下行
海外持仓下降并非等额抛售,过去一年新增融资又主要集中在短票;拆开需求结构、期限供给与利率分解,才能识别美债高收益率的真正主导因素。
- 32
美元债周报|温和通胀压低前端加息预期,财政供给与久期溢价推升长端熊陡
短端随温和通胀回落,长端受财政供给与期限溢价支撑;信用利差低位横盘,一级发行明显放量。
- 33
油价回落难启降息大门:新主席信誉约束、中期选举与美联储年末博弈
油价回落尚未证明核心通胀已经回到目标。沃什的信誉约束、中期选举与长端利率共同提高政策转向的证据门槛,年底单一最可能结果仍是维持3.50%—3.75%。
- 34
美国实际利率为何持续走高:债市重定价逻辑与政策利率的真实边界
实际收益率主导了今年美债上行,但政策利率不应机械追随长端;真正的政策标尺是通胀、短期中性利率与金融条件的共同变化。
- 35
美债长端重定价:从5.216%拍卖纪录看利率锚的漂移
长债重返二十余年高位,主因并非长期通胀失控,而是实际利率、财政供给与期限风险的系统性重估。
- 36
5—7月价格走弱深度剖析:同比读数尚稳、环比动能失速与名义增长的闭环检验
CPI环比三连负、PPI环比转负扩大:同比正增长掩盖不了当期动能放缓,政策要修的是名义增长闭环。
- 37
沃什美联储改革专题研究之五:中期选举年的政治周期与利率深层锚
中期选举不直接改联邦基金利率,却改财政、监督与预期环境;叠加沃什上台,要盯的是锚有没有移动。
- 38
沃什接棒撞上中期选举:政治博弈喧嚣,美联储利率到底锚在何处?
新主席蜜月期撞上中期选举与伊朗战争,政治压力再高,联邦基金利率仍要拆回增长与通胀预期。
- 39
沃什美联储改革专题研究之四:AI生产率能否重写潜在产出与就业判断?
AI会否抬高潜在产出、改写就业判断?沃什把问题制度化了,但降息捷径还缺证据门票。
- 40
沃什美联储改革专题研究之三:通胀度量的换尺实验与反应函数重构
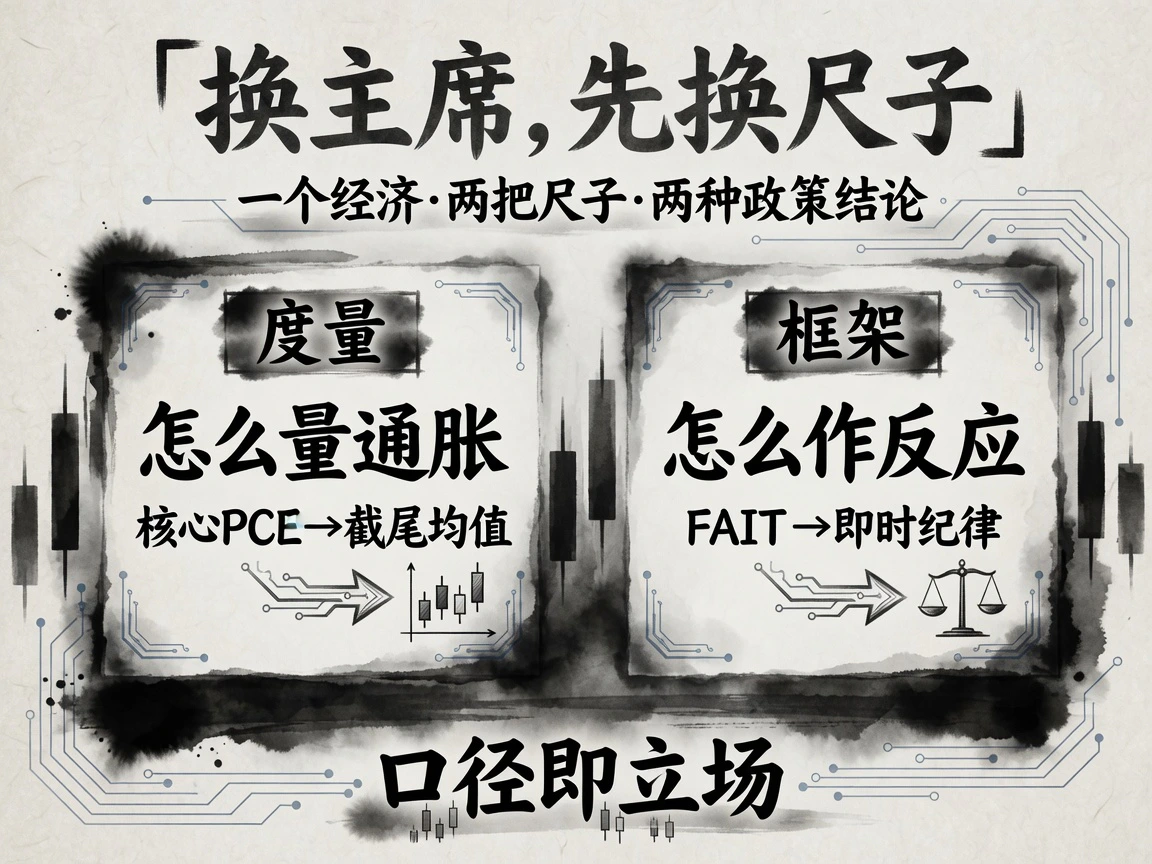
先复盘2021–2022失分,再看沃什换尺:核心PCE 3.3%与截尾均值2.2%分处目标线两侧。度量、框架与降息门槛。
- 41
30年美债破5.2%:长端资本重新要价,美元资产定价逻辑正在重置
30年期美债一度触及约5.28%,站上约2007年以来高位。政策利率可以不动,长端却完成一轮收紧。5.2%拆开看,装的是政策路径、能源通胀与期限溢价。
- 42
沃什美联储改革专题(一):收回语言的紧缩与市场自主定价实验
政策利率两会未动,市场却像联储做了很多事:声明砍掉六成、前瞻指引被废、异议被摆上台面。沃什的沟通改革拆掉了什么,又给什么加了固?这场赌注的赔率如何?
- 43
沃什美联储改革专题研究之二:缩表、利率与资产负债表路径
QT已停而通胀未达目标。沃什支持中期再压约1–2万亿美元、以换仓与慢滚降为主;近端紧缩靠利率,表内改革是3–5年结构问题,对长端形成可估计的溢价压力。
暂未找到相关文章
试试更简短的关键词,或清空搜索查看全部文章。