
10月14日,去中心化交易所(DEX)整体成交小幅回落,各公链表现分化:Solana保持较大成交规模,以太坊和Arbitrum日内降幅均超12%,而Base成交额较近30日均值高出约25%,规模逼近以太坊。应用层面,Stellar主网接入Chainlink行情服务,Babylon则提议将原生比特币作为抵押品引入Aave V4借贷。链上金融活动正从早期的资产发行,向实时定价、抵押借贷与跨链清算延伸。
DEX日成交回落至94.23亿美元,Base成交逼近以太坊、费用增逾8%
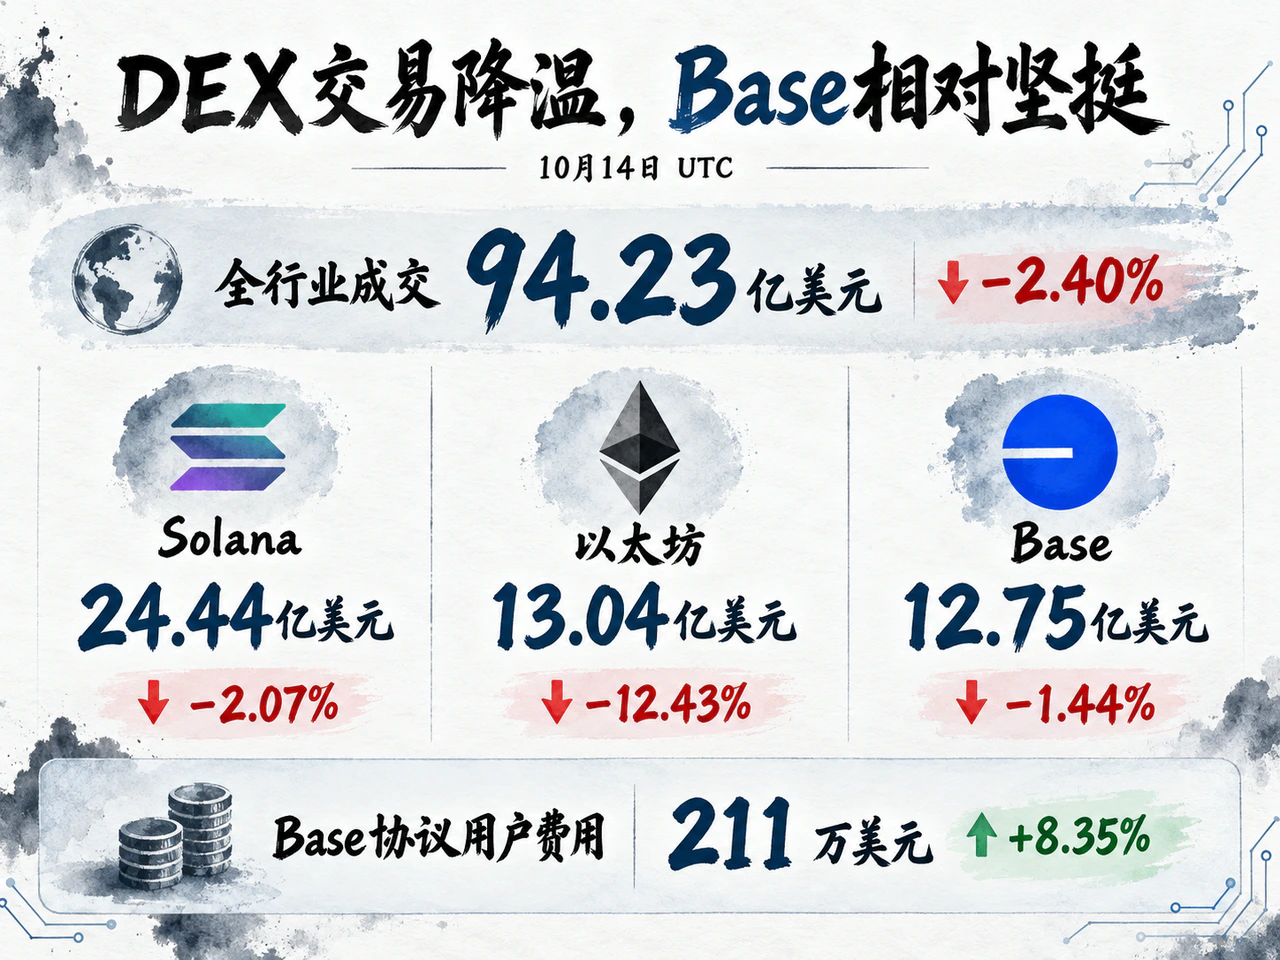
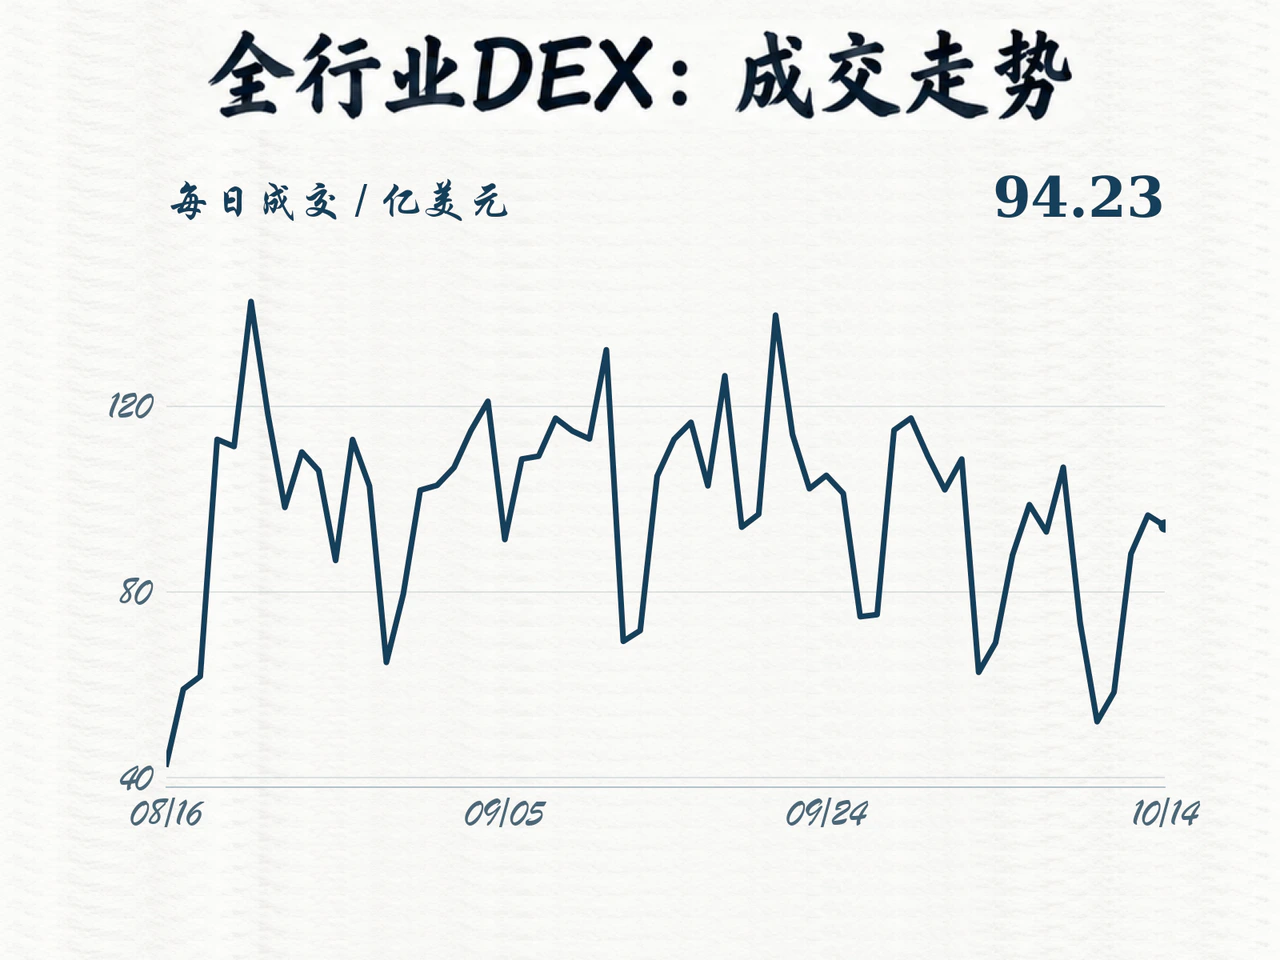
据DefiLlama按UTC日度口径统计,10月14日去中心化交易所总成交额为94.23亿美元,环比下降2.40%,略低于此前30个完整日96.85亿美元的日均水平。在总量保持平稳的背景下,各网络的订单流向进一步分化。
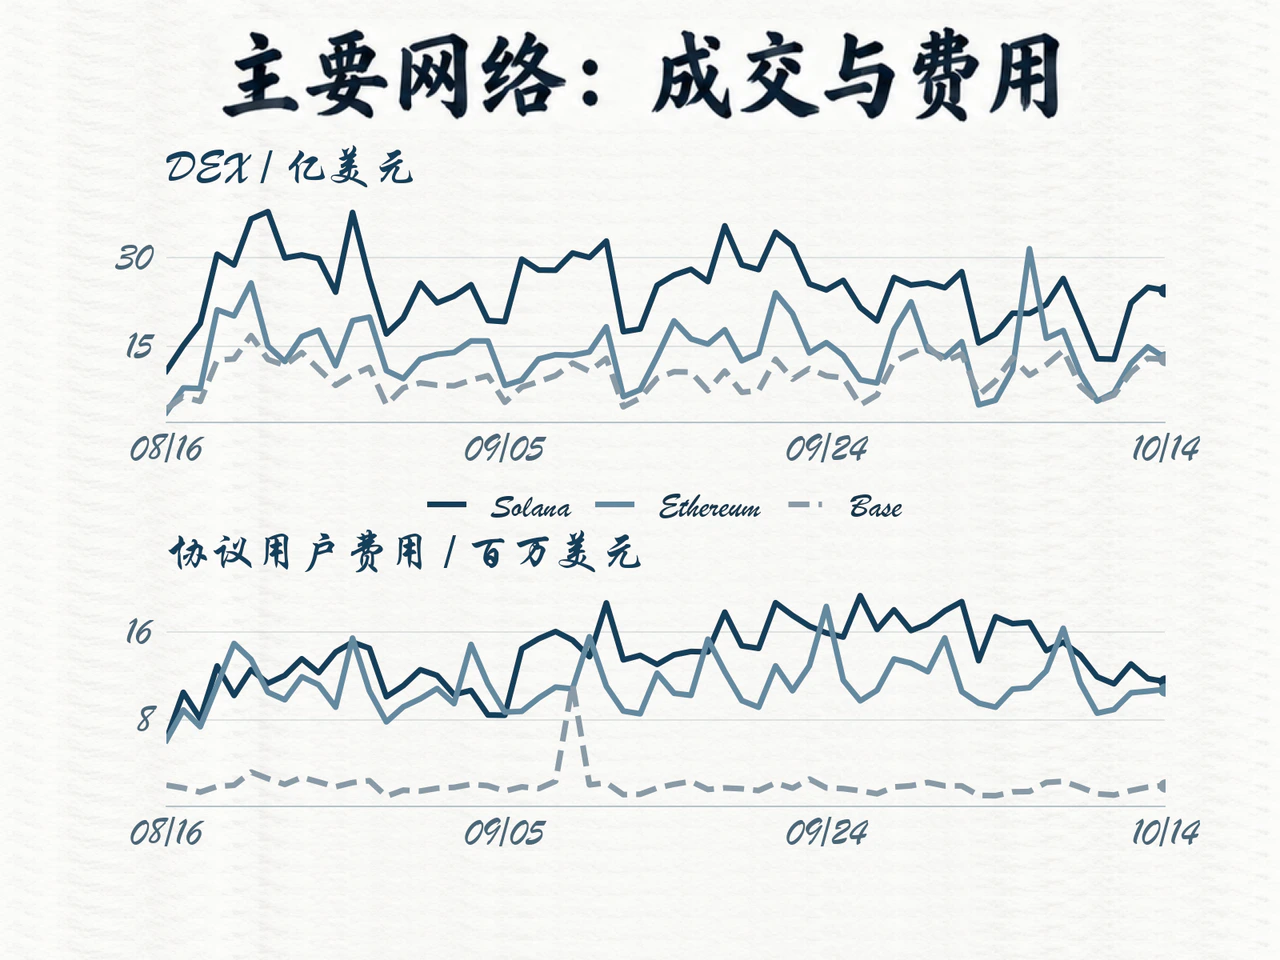
头部网络中,Solana当日成交24.44亿美元,环比下降2.07%,与此前30日均值(24.22亿美元)基本持平。以太坊与Base的成交规模进一步贴近:以太坊当日成交13.04亿美元,环比下跌12.43%,低于此前30日均值(14.49亿美元);Base成交12.75亿美元,环比仅降1.44%,较其此前30日均值(10.16亿美元)高出约25%。其余主要网络中,BSC成交额环比增长1.71%至8.76亿美元;Arbitrum成交1.76亿美元,环比下降14.02%;Polygon和Tron分别成交1.57亿美元和0.56亿美元,均较前一日回落。
费用端同样呈现分化。按DefiLlama统计的各网络协议用户付费总额(涵盖交易、借贷等所覆盖协议组合,不能直接按DEX成交额换算为交易费率),10月14日Solana录得约1151万美元,环比下降2.28%;以太坊约1080万美元,增长1.59%;Base则增长8.35%至约211万美元。
对于去中心化交易平台,流动性深度、执行成本和应用入口共同决定订单流向;而Base在DEX成交额微降的同时实现协议用户总费用逆势上升,表明协议用户费用与DEX成交额并非同步变化。用户付费仅是商业化的起点,衡量公链及协议的收入质量,还需考察费用来源结构,以及相关款项在流动性提供者、协议与代币持有人之间的分配留存比例。
Stellar上线Chainlink行情,Babylon提案将原生BTC接入Aave并设计清算缓冲
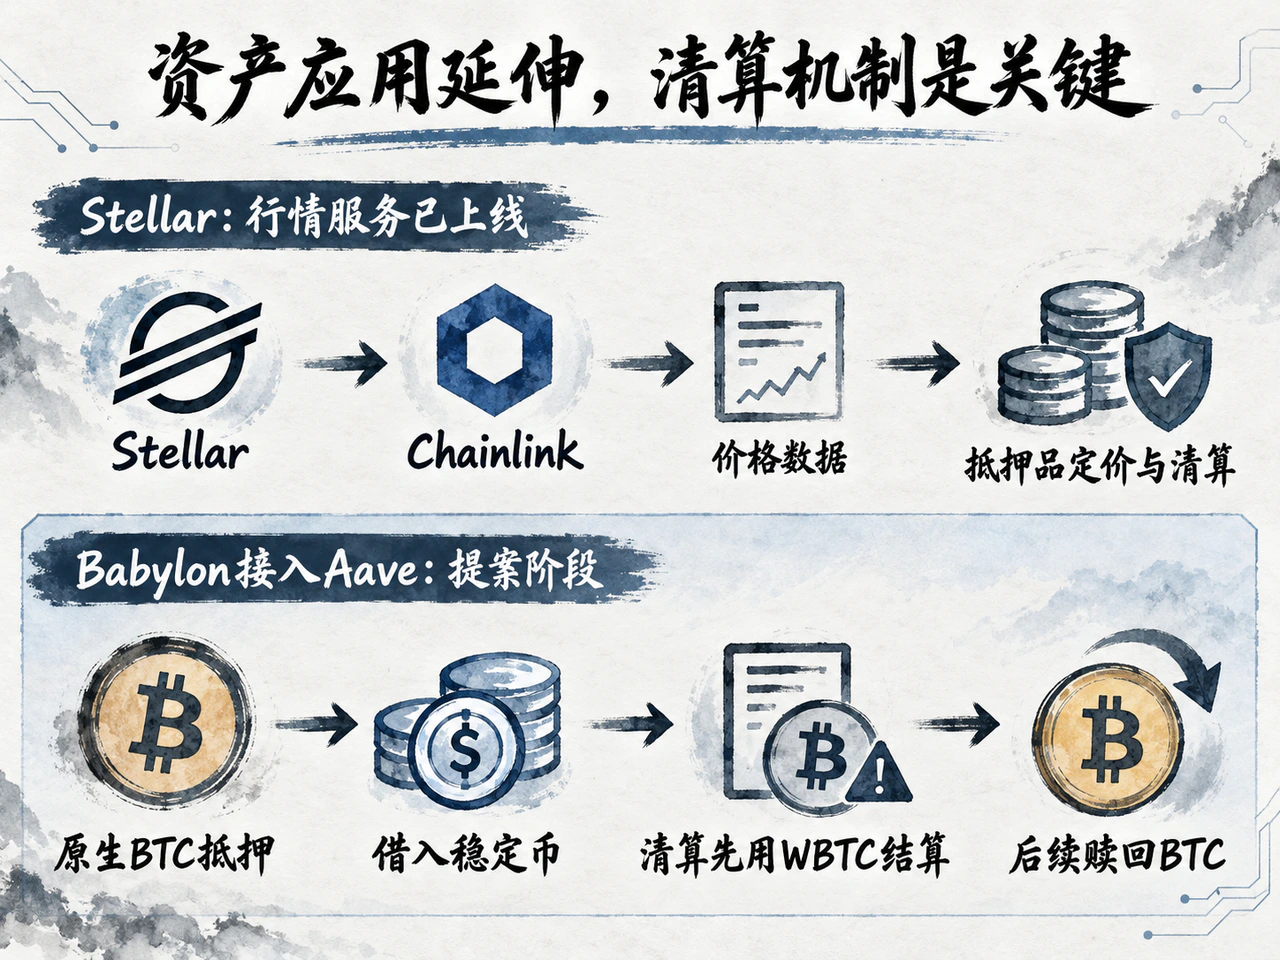
10月14日,Stellar开发基金会宣布Chainlink Data Feeds和Data Streams已在主网上线。前者为智能合约提供常规价格等数据,后者面向低延迟行情需求。基金会表示,生态应用已开始采用上述基础设施,用于抵押品处理、贷款价值比(LTV)计算、自动清算和稳定币参考汇率等功能。
对链上现实资产而言,资产发行只是起点。资产若要用于抵押借贷,协议需持续追踪抵押品估值,并在价格下跌时及时处置抵押品以回收贷款。可靠的行情接入将这些环节串联起来,使同一份资产在静态持有之外具备融资功能。Stellar此次上线补齐了金融应用的数据条件,后续实际价值仍待贷款规模、交易活跃度和用户费用验证。
同一天,Babylon Labs在Aave治理论坛发起提案,拟通过无信任比特币金库(Trustless Bitcoin Vaults)将原生BTC引入Aave V4作为抵押品,初期用于借入稳定币。按提案设计,底层BTC锁定在比特币网络的Taproot输出中,以太坊侧负责记录相应抵押关系。该提案目前处于治理讨论阶段,具体风险参数将由Aave风险服务方提出。
该方案的核心在于跨链清算安排。比特币侧的资产赎回需经历多日挑战窗口,而借贷协议的贷款风险往往需要即时处置。为弥合两种时间尺度的差异,方案设计了专门的清算交换模块:触发清算时,清算人先取得包装比特币,具备赎回权限的套利参与者随后承接BTC金库并完成比特币侧结算。首期方案拟使用WBTC,由清算交换模块从Aave资金池借入WBTC,等待套利者完成结算后归还。
这一机制若落地,将带来BTC持有人借入稳定币、以及清算过程中占用WBTC流动性两类需求。两者虽能为资金提供者创造利息,但也要求协议为跨链结算等待期储备充足流动性,并合理设定抵押率、借款上限和清算折价。抵押资产规模能否转化为可持续的协议收入,最终取决于这套定价与清算处置机制能否在市场波动中平稳运行。
综合10月14日的链上动态,交易平台正围绕存量订单与入口展开竞争,金融基础设施则在推进沉淀资产的抵押化应用。相较单纯的资产发行规模,更具解释力的后续跟踪指标是抵押资产的实际使用率、衍生借贷需求,以及扣除各方分配后协议实际留存的收入。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…