
截至北京时间10月15日晨,美国9月CPI数据与新一期美联储褐皮书相继落地,令10月27日至28日议息会议的政策权衡进一步趋紧。继9月加息25个基点、将联邦基金利率目标区间上调至3.75%—4.00%后,面对汽油涨价推高居民物价、核心通胀粘性持续以及企业端能源、运输和保险成本的向下传导,美联储需要在本月继续加息与暂缓行动以观察前期政策效果之间作出抉择。
9月核心CPI同比升至2.6%,褐皮书显示油价正向供应链传导
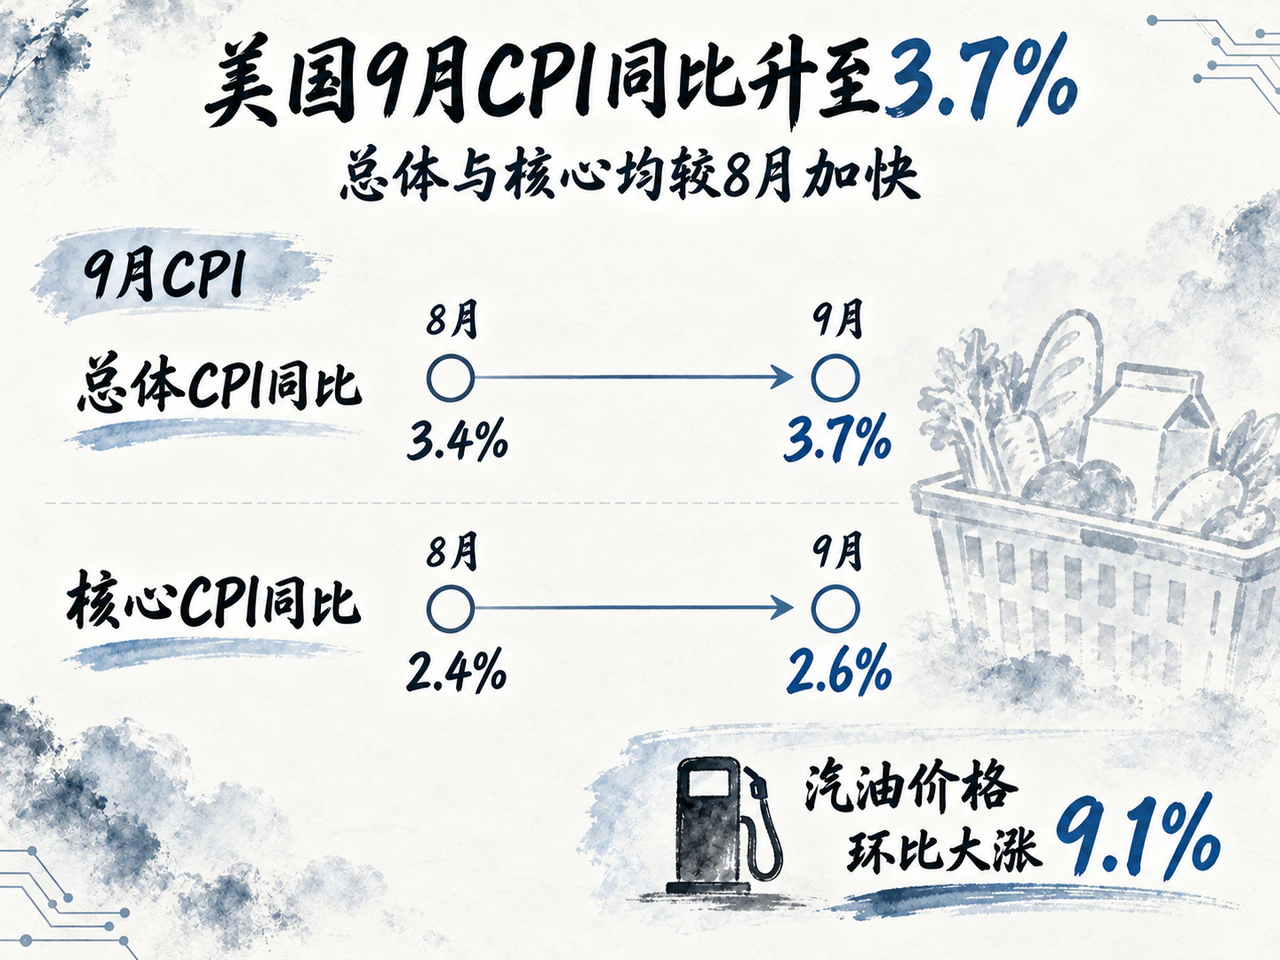
美国劳工统计局10月14日公布的数据显示,9月CPI经季节调整环比上涨0.6%,高于8月的0.4%;同比涨幅由3.4%升至3.7%。其中,汽油价格环比大涨9.1%,贡献了当月CPI总涨幅的一半以上。剔除食品和能源后,9月核心CPI连续第二个月环比上涨0.3%,同比涨幅由2.4%升至2.6%;分项来看,住房价格环比上涨0.4%,二手车、机票和医疗等项目价格亦同步走高。这意味着除能源冲击外,核心物价仍在持续扩张,即便后续油价回落,住房及其他商品服务的涨价仍可能拖慢通胀降温节奏。美联储需要评估,本轮能源冲击究竟会较快消退,还是通过企业成本与定价转化为更持久的通胀压力。
同日公布的褐皮书印证了成本端向定价端的传导。这份基于截至10月5日收集信息的报告显示,在美联储12个辖区中,有3个辖区称价格强劲增长,8个辖区为温和增长,4个辖区报告价格涨幅较上一期加快。高油价在所有辖区报告中均被提及,柴油与燃油附加费正沿供应链向下游传递;部分企业预计,随着投入品对冲合同和交付合同到期重谈,未来数月还将继续提价。
不过,终端需求对企业转嫁成本的能力形成了制约。褐皮书显示,多数辖区消费支出变化不大,逾半数辖区提到消费主要由高收入家庭带动;面向消费者的企业因顾客抗拒提价而利润承压。成本上升与消费分化并存,使得美联储在考量连续加息的抗通胀必要性时,也须顾及需求进一步放缓的风险。
利率期货对10月再加息定价逼近五成,周内聚焦PPI与进口物价
10月14日,负责监管事务的美联储副主席鲍曼在曼谷国际金融协会年会上表示,通胀仍高于目标,但9月加息后可以留出时间观察金融条件和经济变化,目前并不感到进一步行动的紧迫性。不过,彭博公布的现场视频显示,这番表态发生在当天美国CPI发布之前,反映的是数据落地前等待政策传导的立场。
9月CPI公布后,市场对10月议息会议的预期明显收紧。据路透社美东时间10月14日上午报道,利率期货对美联储10月再次加息的定价已接近五成。偏高的核心通胀强化了继续收紧的理由,而褐皮书反映的平淡消费与有限招聘,则支持谨慎把握政策节奏。
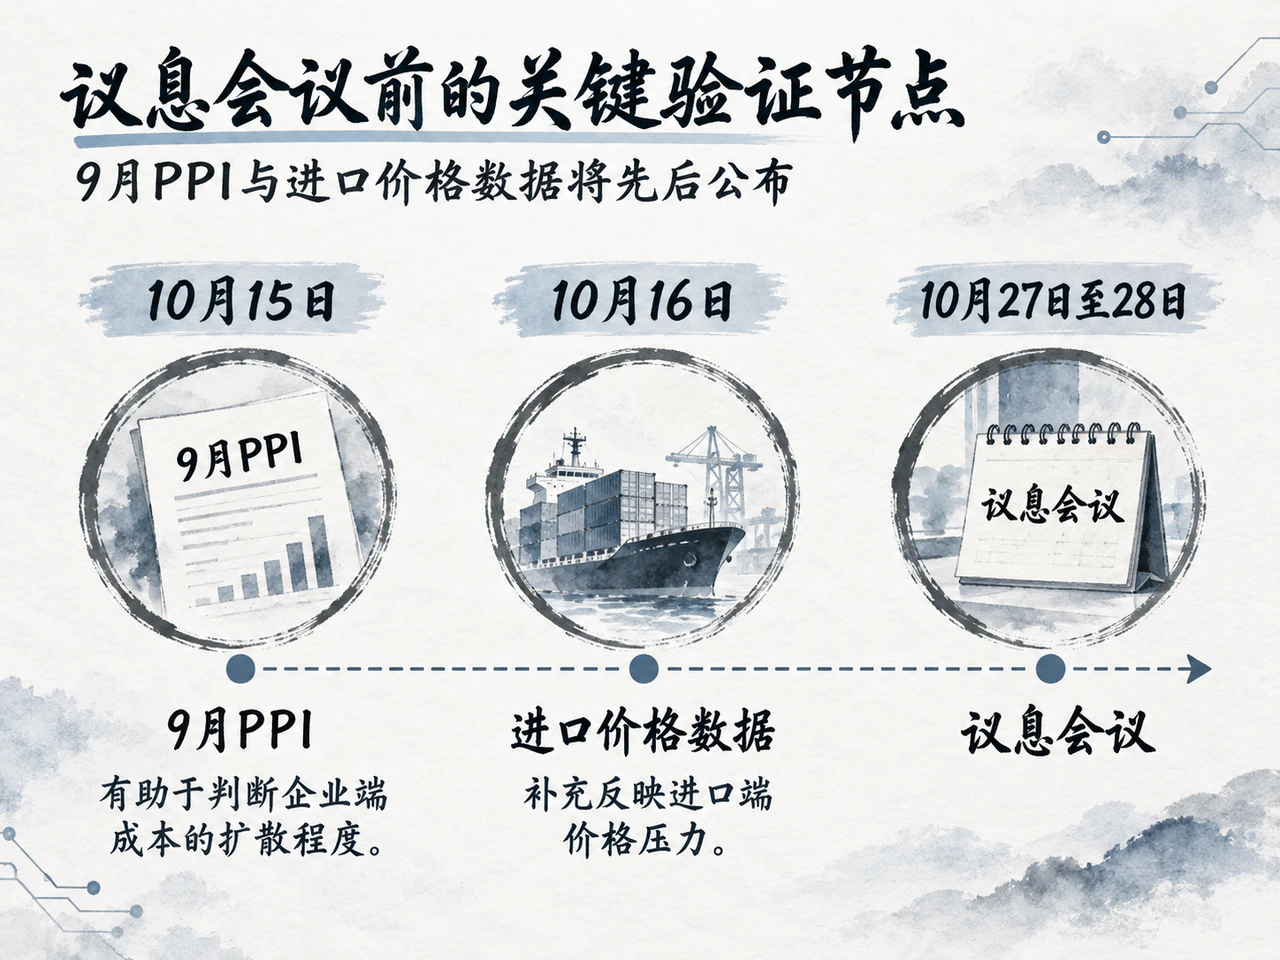
在10月27日至28日议息会议前,近期的关键验证节点是10月15日公布的9月PPI以及10月16日的进口价格数据:前者有助于判断企业端成本的扩散程度,后者则补充反映进口端价格压力。这两项数据将与已公布的居民物价和褐皮书企业反馈一道,成为美联储权衡价格扩散风险与需求承受力、决定10月是否继续加息的重要依据。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…