
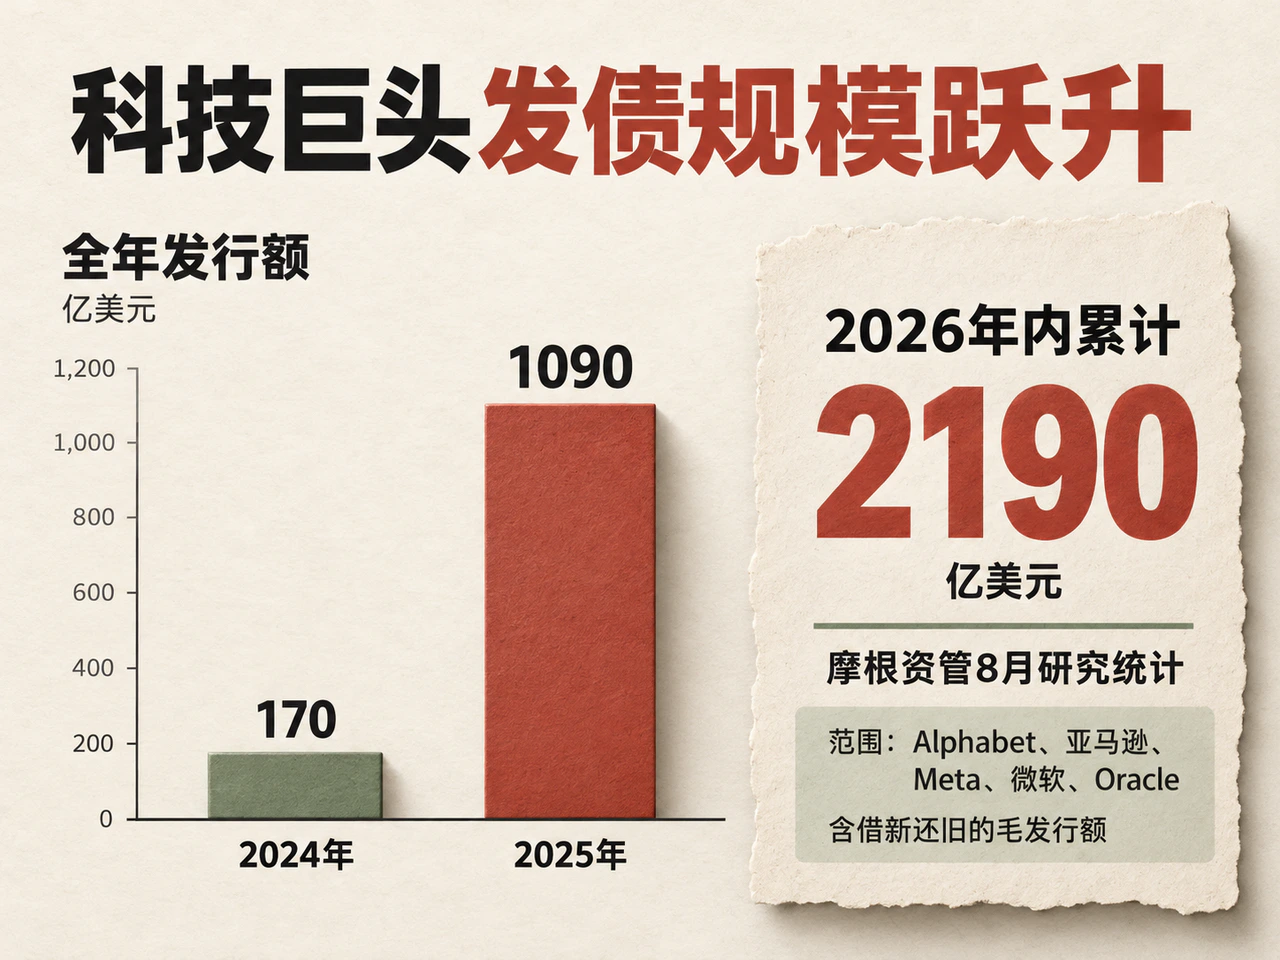
据摩根资产管理统计,Alphabet、亚马逊、Meta、微软和Oracle五家科技巨头的债券发行总额,已从2024年的约170亿美元跃升至2025年的约1090亿美元。进入2026年,发债规模进一步急剧扩张:路透社基于伦敦证券交易所集团(LSEG)的数据统计,截至7月7日,Alphabet、亚马逊、Meta和Oracle四家公司年内已发行约1940亿美元债券;而据摩根资管8月发布的统计,上述五家公司年内发行的等值投资级债券总额已达2190亿美元。即便计入借新还旧成分,这一毛发行规模仍清晰表明,过去以强劲现金创造能力著称的科技巨头,正转变为债券市场持续且庞大的资金需求方。
推动融资规模激增的直接动因,是急剧膨胀的资本开支。谷歌母公司Alphabet的现金资本开支从2023年的322.5亿美元增至2025年的914.5亿美元;2026年上半年进一步投入806亿美元,吞噬了同期848.6亿美元经营现金流的约95%,其中第二季度的资产购建现金支出已超出当季经营现金流。尽管核心业务仍在源源不断地创造现金,但基础设施建设的资金消耗速度显然更快。
面对AI基础设施建设带来的高强度资本投入,科技巨头在投资节奏、现金回流与融资安排之间的平衡已被打破。密集发债不仅是为了填补眼前的资金缺口,更是为了提前锁定跨年度建设资金、维持流动性缓冲。除债务融资外,增发股票、回购支出调整以及扩大融资租赁也在同步推进——债券发行潮的背后,实质上是科技巨头对整体资本结构的系统性重塑。
资本开支增速远超经营现金流,亚马逊与Oracle已现资金缺口
科技行业并非首次经历重资产投入。亚马逊曾长期斥巨资建设物流与履约网络,云服务厂商也持续多年扩建数据中心。但本轮扩张的特殊性在于,计算设施、服务器、网络及供电配套的投资强度陡然提升,大额资金支出高度集中在前,而商业变现与现金回流则分布于更长周期之后。
Alphabet与Meta的纵向财务轨迹颇具代表性。2023年至2025年,Alphabet的经营现金流从约1017亿美元增至1647亿美元,增幅约62%;同期现金资本开支却从约323亿美元跃升至914亿美元,增幅高达约184%,并在2026年上半年逼近当期经营现金流上限。Meta同样面临内源资金被加速消耗的局面:2025年其经营现金流由上年的913亿美元升至1158亿美元,但现金购建资产支出从373亿美元翻倍式增至697亿美元;按公司扣除融资租赁本金后的口径计算,自由现金流反而从521亿美元缩水至436亿美元。主业盈利与造血能力的提升,并未转化为同等幅度的可支配现金增长。
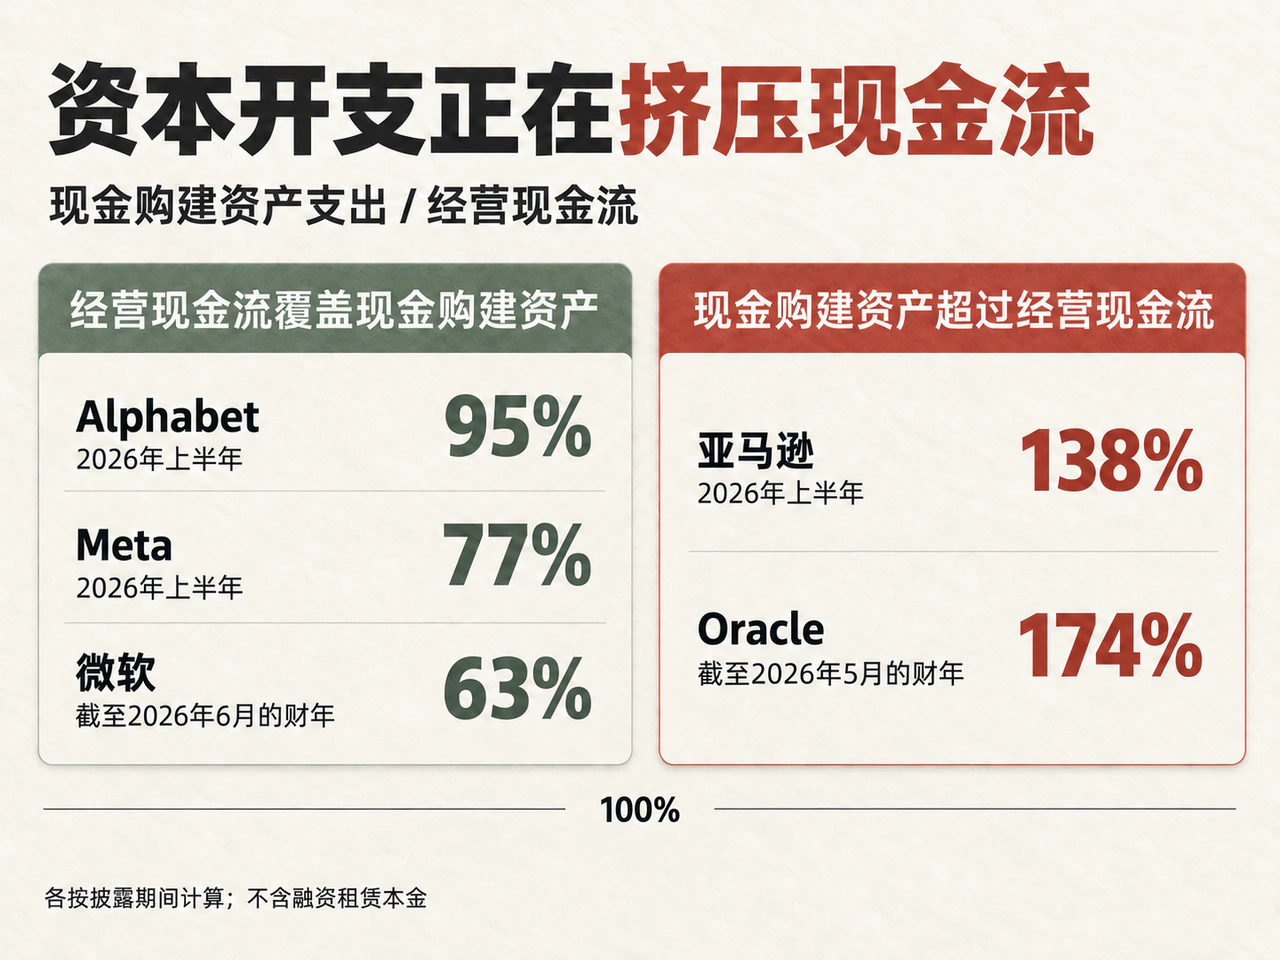
横向对比来看,五家巨头当前的现金流覆盖能力已呈现出明显分化:
| 公司 | 统计期间 | 经营现金流 | 现金购建资产支出 | 支出占经营现金流比重 |
|---|---|---|---|---|
| Alphabet | 2026年上半年 | 848.6 | 806.0 | 95% |
| Meta | 2026年上半年 | 640.9 | 491.1 | 77% |
| 亚马逊 | 2026年上半年 | 714.2 | 984.1 | 138% |
| 微软 | 截至2026年6月的财年 | 1829.4 | 1159.5 | 63% |
| Oracle | 截至2026年5月的财年 | 319.8 | 556.6 | 174% |
注:金额单位为亿美元,比重按未舍入原值计算。表中现金购建资产支出未含融资租赁本金,亦未就资产处置和设备激励作调整;因各公司披露周期(半年与全年)不同,表中数据反映各自对应期间的现金覆盖程度,绝对金额不可直接跨期排名或加总。
从表中可见,亚马逊与Oracle的当期投资已突破内源现金流边界。2026年上半年,亚马逊的现金购建资产支出达经营现金流的138%,此外还需承担对AI企业的战略投资等资金支出;Oracle的资本开支更在两年间由截至2024年5月财年的约69亿美元飙升至截至2026年5月财年的557亿美元,相当于同期约320亿美元经营现金流的174%。对这两家企业而言,外部融资已承担起直接填补当期现金缺口的任务。
相比之下,微软的现金流余量依然充裕。在截至2026年6月的财年中,微软经营现金流扣除现金购建资产支出后仍结余约670亿美元,当年亦无新增债务现金流入。但微软同样在通过其他债务工具扩表:其融资租赁相关负债已由上一财年末的462亿美元升至666亿美元。可见,即便投资方向一致,不同企业的现金流底盘也决定了各自的融资压力与工具选择。
内源现金流余量的收窄,已直接映射为债券市场上的密集融资。2026年上半年,Alphabet新发票据约518亿美元,Meta发行250亿美元(其票据本金存量随之从2025年底的590亿美元增至2026年6月底的840亿美元);Oracle于2月发行250亿美元票据;亚马逊在上半年开展多币种融资后,又于7月完成250亿美元债券定价。
除了当期开支,持续上调的远期投资计划也在倒逼企业提前储备资金。2026年7月,Alphabet将全年资本开支指引大幅上调至1950亿—2050亿美元;Meta同期给出的全年支出指引(含融资租赁本金)亦高达1300亿—1450亿美元。尽管上述预算涵盖公司多类基础设施而非全部投向纯AI项目,但AI算力需求无疑是本轮扩张的核心引擎。国际清算银行(BIS)关于AI投资竞赛的模型研究指出,企业为争夺未来市场地位,往往存在同步扩大当期投入的内在激励。在算力、电力及客户容量交付窗口的激烈竞争下,抢先锁定产能关乎市场份额,若为等待更低利率而推迟融资,可能直接错失业务交付窗口。
因此,科技巨头的发债动机不能简单以账面是否缺钱来衡量。已出现投资现金缺口的企业固然需要外部资金输血;尚有现金余量的企业,也必须为后续设备采购、租赁履约、存量债务到期及工程付款预留充足的流动性缓冲,以免待现金储备显著消耗后再行融资,使建设进度受制于届时的金融市场环境。
主业强信用支撑长周期融资:云巨头新发债平均期限约16年
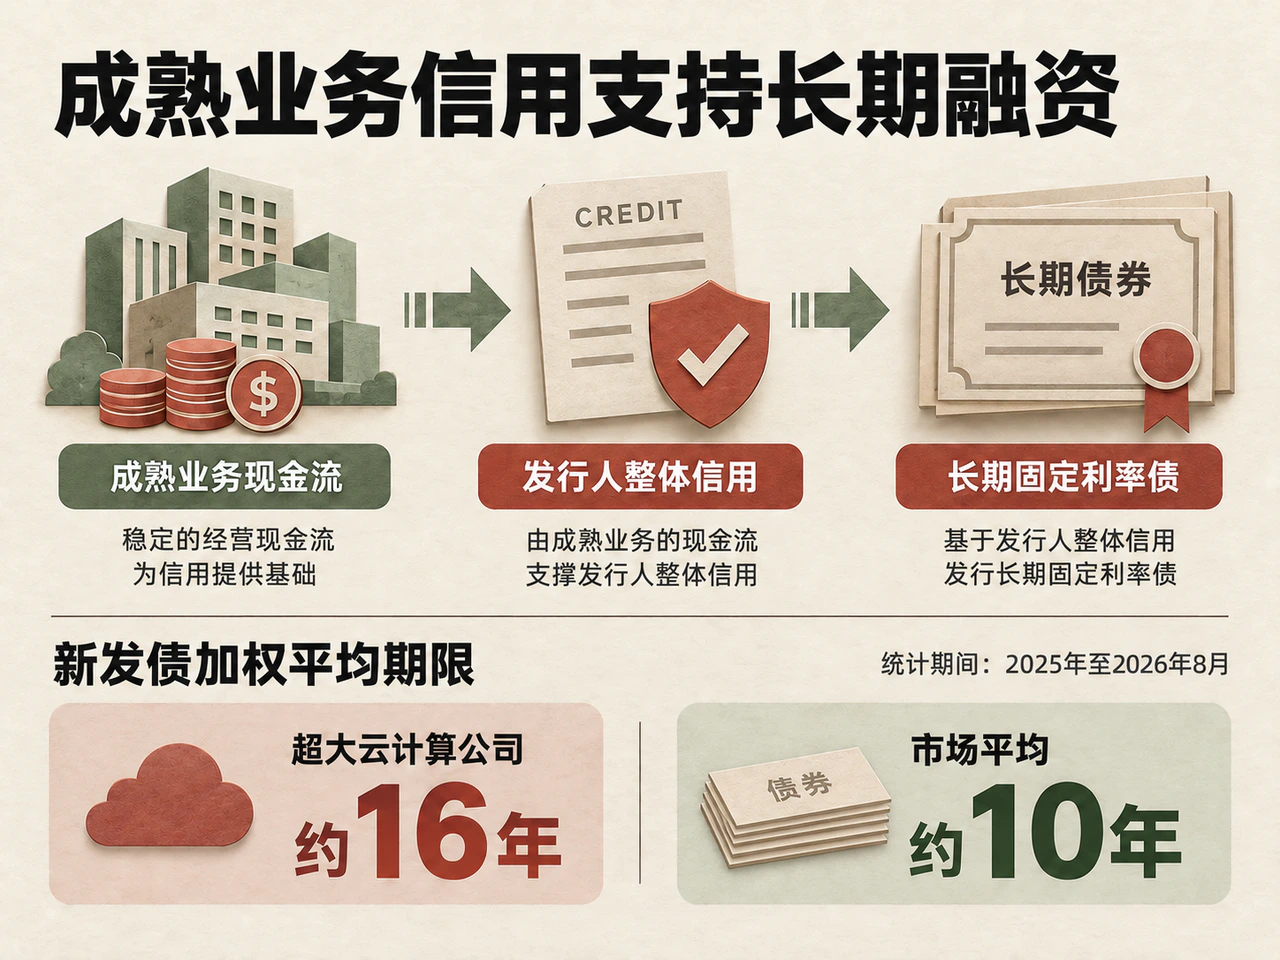
尽管高利率环境抬升了借贷的绝对成本,但并未削弱头部科技企业进入债券市场的能力。公司债定价由国债基准利率与信用利差共同决定,科技巨头凭借优异的信用资质,得以用较低的信用溢价锁定跨周期资金。
以Meta在2026年4月底定价的250亿美元债券为例,其约5年期品种的发行收益率为4.553%,仅较同期美债基准高出53个基点;约10年期品种收益率为5.286%,利差90个基点;即便是30年期品种,发行收益率也控制在6.310%。这背后是因为债权人评估的并非单一新建项目的短期回报,而是发行人的整体偿债能力。搜索广告、社交广告、软件订阅、电商及既有云服务所产生的庞大且稳定的现金流,为新一轮基建投资提供了坚实的信用背书。即便新投入的算力项目仍处于建设期或商业化培育期,母公司依然有能力依靠成熟业务按期履约——这正是大型平台企业相较于缺乏稳定现金流的新兴算力厂商的核心融资优势。
依托这一信用优势,科技巨头得以将未来多年的资金需求前置安排。发行固定利率长期债券不仅能锁定付息成本,还能显著减轻建设期内频繁续借的再融资压力。堪萨斯城联储对2025年至2026年8月新发投资级债券的统计显示,超大型云计算公司的发债加权平均期限约为16年,显著高于约10年的市场平均水平。需要指出的是,这种长久期债务匹配的是公司整体的长期资金需求与持续造血能力,而非单一硬件的折旧周期。数据中心机房、电力设施与AI芯片的使用寿命长短不一,长债最终仍需仰赖公司未来的整体经营现金流偿付;但芯片等硬件技术迭代越快,后续的设备更新开支与资产残值风险就越需要密切跟踪。
在拉长久期的同时,资金募集也呈现出全球化特征。据摩根资管8月发布的研究统计,五家巨头当年已发行的2190亿美元等值投资级债券中,约620亿美元来自非美元市场。欧洲保险公司与养老基金拥有庞大的长期负债,为这类高评级长久期债券提供了天然的买方基础。当然,非美元债券较低的名义票息并不直接等同于换回美元后的低成本,企业还需统筹考虑汇率对冲成本、交叉货币基差、发行费用以及海外当地收支能否形成自然匹配。对企业财务部门而言,跨市场、多币种发债的价值不仅在于比价,更在于拓宽资金来源的多样性与稳定性,分散单一美元资金池的承接压力。
从历史维度看,债务工具历来是成熟科技巨头优化资本配置的常见手段,但本轮发债的资金用途已发生实质变化。2013年,苹果在将截至2015年底的股东资本返还计划上调至1000亿美元时宣布配套发债,并于当年5月发行170亿美元票据。彼时苹果该财年的经营现金流约537亿美元,而现金购建资产支出仅约82亿美元,举债并非为了填补投资缺口,而是综合考量股票回购分红、海外留存资金分布及当时跨境税制的结果。相比之下,本轮科技巨头大举发债的核心使命,则是直接支撑重资产基建扩张,为前置的巨额资本投入与滞后的现金回收提供资金衔接。
评级约束下并非单靠借债:Alphabet与Oracle股权融资近700亿美元,多家巨头上半年未回购
既然科技巨头具备强大的发债能力,又该如何理解债务与股权在融资组合中的分工?
从资本成本与收益分配机制来看,债权人享有优先受偿权,所要求的回报率通常低于承担剩余风险的股东。对成熟业务现金流稳定、杠杆空间充裕的企业而言,利用固定本息的债务支持新投资,能够让原有股东保留更多远期上行收益;同时,债务利息的税前抵扣(税盾效应)可进一步降低实际资金成本。举例而言,若企业以5%的年利率发债融资100亿美元,假设利息可按21%的边际税率在当期足额抵扣,则每年支付5亿美元利息可相应少缴1.05亿美元所得税,税后实际利息负担降至3.95亿美元(五年期满时需另行偿还100亿美元本金;实际税盾效应还受企业应税利润、抵扣限额、税务亏损及最低税等因素制约)。
然而,税盾优势并非企业融资决策的唯一准绳,保留未来的财务弹性同样关键。学者Graham于2022年发表的一项研究(基于2019年3月的企业调查数据)显示,在大型企业中,高达87%的受访者将“财务灵活性”视为重要或非常重要的债务决策因素,而同等看重利息抵扣的比例仅为24%。持续累加债务不仅会增加固定付息负担和剩余股权风险,还可能抬升后续融资定价、收紧债务契约约束,并压缩未来出现新投资机会时的举债空间。
正因如此,面对增长前景尚存不确定性、现金回收周期较长的资本开支,股权融资与内部留存资金开始在巨头融资组合中扮演重要角色。股权资本的成本体现为投资者承担剩余风险所要求的预期总回报(涵盖现金分配与权益价值变动,不能简单以较低的股息率来衡量,亦不能将预期股价涨幅直接等同于增发成本)。在经营前景与风险水平给定的前提下,企业估值越高,等额增发所交出的权益比例就越小;新股东在注入现金的同时也共同分担了远期投资结果,从而有效保护企业的借债能力与信用评级。
2026年以来,科技巨头的实际资本运作充分体现了这种债股权衡:
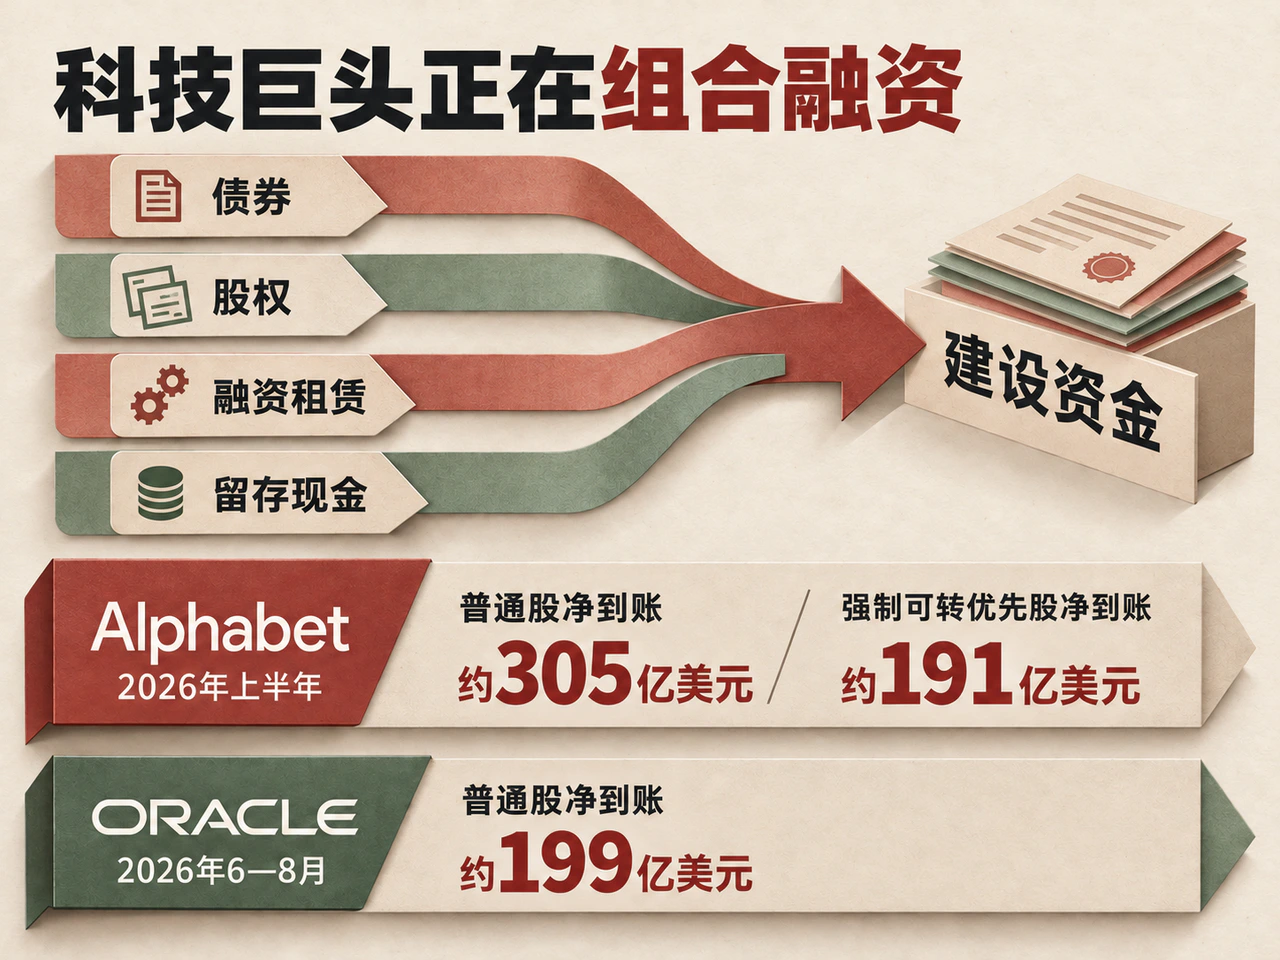
一方面,部分巨头已启动大规模股权融资。2026年上半年,Alphabet通过普通股融资净到账约305亿美元,强制可转优先股融资净到账约191亿美元(最终按约定转换为普通股),两项合计近500亿美元均已实际落地;此外,公司还设立了400亿美元的随市场出售股票(ATM)计划,截至6月底尚未动用。Oracle也在6月至8月间完成了200亿美元普通股发行,扣除费用后净募资约199亿美元。早在2月的融资计划中,Oracle便明确将“保持债股均衡”与“维持投资级信用评级”直接挂钩——相较于现金流覆盖能力更强的超大型平台企业,Oracle的初始负债水平较高、投资现金缺口显著且长期承诺繁重,继续依赖发债可能进一步压缩评级空间。
另一方面,缩减股东现金回报也成为保留内源资金的重要抓手。2026年上半年,Alphabet与Meta均未回购股票,Oracle近年来的回购支出亦显著收缩。通过同步动用留存现金、债券发行、股权增发及回购调整,科技巨头正在构建多维度的资金承接体系。
五巨头信用利差走阔30个基点,千亿美元表外租赁扩大现金承诺
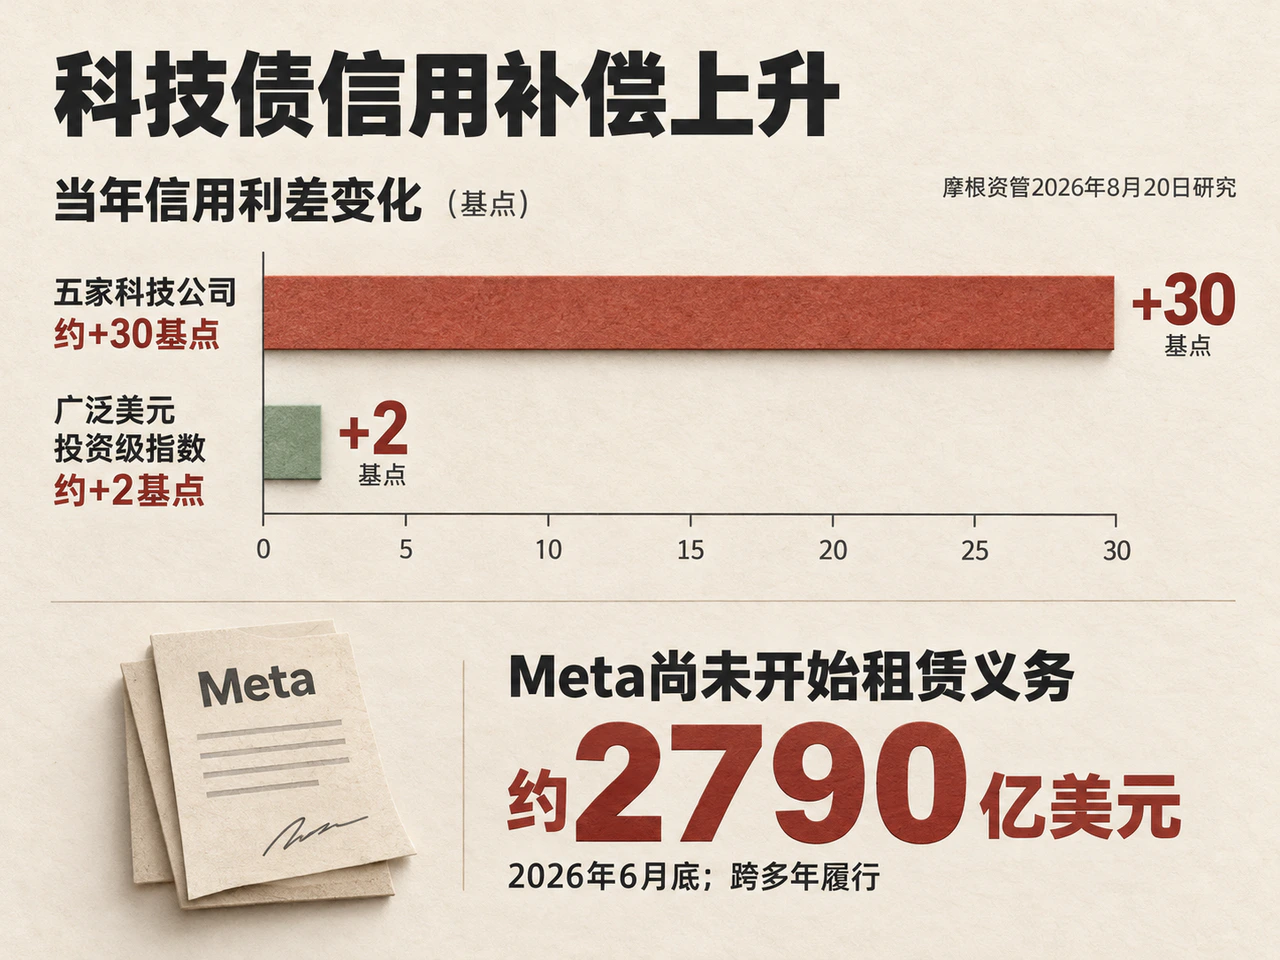
科技巨头融资扩张的另一面,是债券市场投资者必须吸纳规模更大、久期更长且高度集中于同一产业链的债权。科技债正从过去相对稀缺的优质配置品种,转变为需要买方持续消化的庞大新增供给。
科技债的信用风险补偿已经上升。摩根资管8月20日发布的研究指出,按其追踪口径,上述五家科技巨头当年的信用利差走阔约30个基点,而同期广泛美元投资级债券指数利差仅扩大约2个基点。约28个基点的相对利差走阔表明,市场对这批发行人的信用补偿要求上升得更快,并愈发注重按照发行人资质、债务期限和现金流覆盖能力进行差异化定价——尤其是财务杠杆与现金流缺口较大的Oracle,其信用风险显然不能与评级更高的超大型平台公司等量齐观。
与此同时,庞大的表外安排进一步放大了需要评估的实际现金承诺。截至2026年6月底,Meta披露的尚未开始履行的租赁义务高达约2790亿美元,微软与Oracle同样签有巨额远期数据中心租赁合约。这类跨多年履行的刚性合同虽不等同于当期到期的表内债务,但仍将实质性压缩未来现金流的可调配空间。加之部分算力基建通过项目公司(SPV)、私募信贷及母公司担保等结构推进,相关的信用风险分布已延伸至公开公司债市场之外。
此外,高评级超长期科技债的集中供给,也引发了市场对其是否会与部分主权债、超国家机构债争夺保险及养老金配置的关注。不过,目前的实证研究尚未发现明显的市场挤出效应:欧洲央行8月底的分析虽提出了这一潜在传导渠道,但当时并未观察到欧元区主权债受到明显外溢影响;太平洋投资管理公司(PIMCO)9月针对六宗超预期AI债券发行的短窗口研究也显示,10年期美债收益率、期限溢价或掉期利差均未出现统计显著的系统性上行。配置竞争的实际影响仍有待后续观察。
从更宏观的视角看,对长期利率产生广泛影响的核心变量在于实体投资本身:当算力设备、电力配套、工程施工和劳动力需求同步扩张,而全社会储蓄供给未能同步增加时,均衡实际利率便可能面临上行压力。无论项目采用发债、增发股票还是消耗自有现金,这些实体资源都必须实际投入——融资工具的选择改变的是风险分配与金融资产配置,而庞大的实体投资规模才真正牵动更广泛的宏观资源价格。
数千亿美元基建考验资本回报,新增算力现金流决定低成本融资能否持续
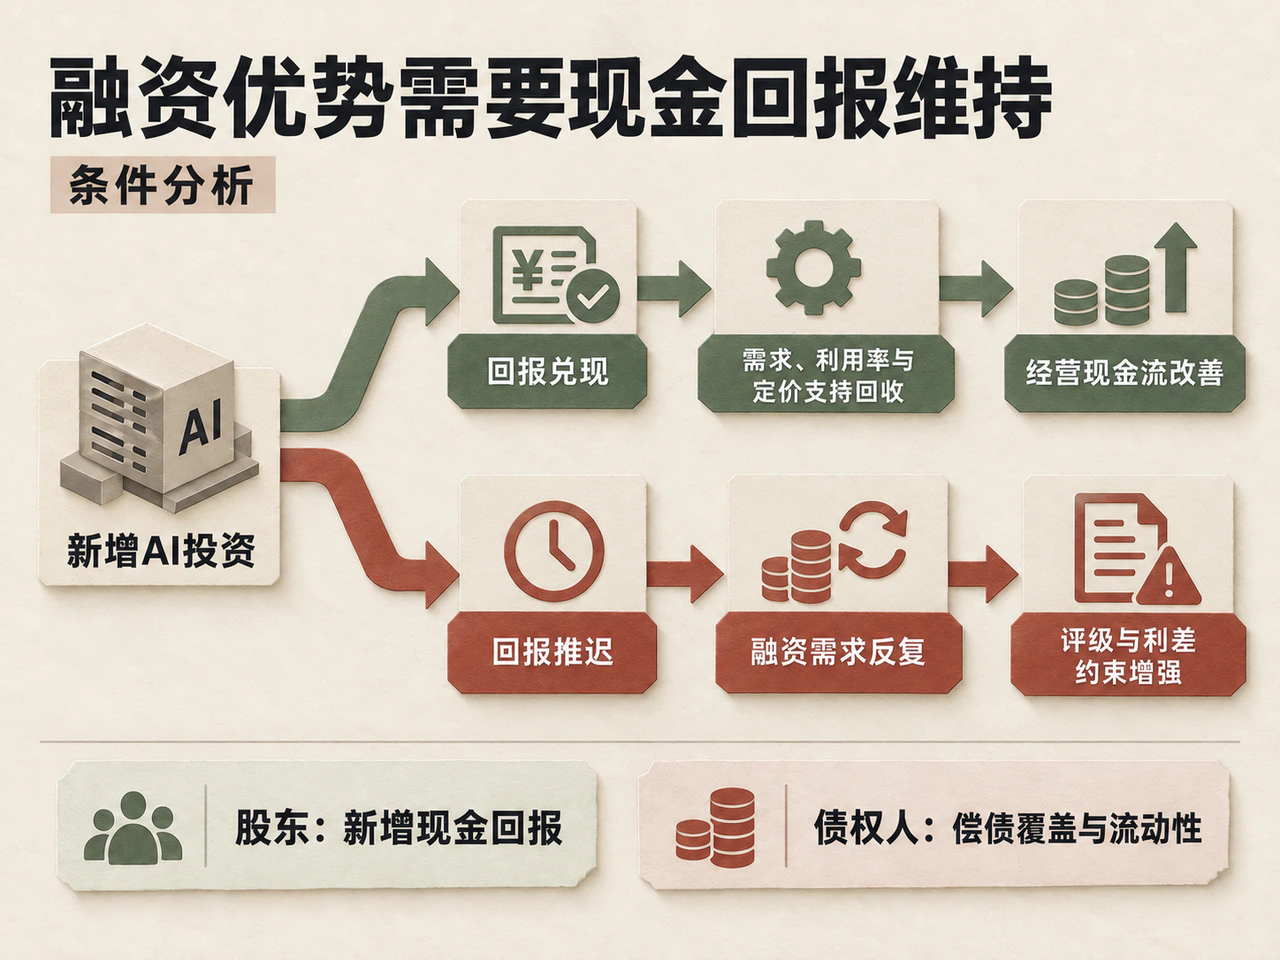
本轮科技债发行潮,正将资本市场对科技巨头的评估重心进一步推向资本效率。营业收入、利润增速与市场份额固然重要,但当基础设施建设支出迈入数千亿美元量级时,单位资本投入所能换取的增长幅度,以及现金回流的确切节奏,将直接决定股东与债权人的最终回报。
短期自由现金流的回落,可以是企业主动把握建设窗口的结果。只要后续新增AI需求如期兑现,且产能利用率与服务定价能够支撑现金回收,随着经营现金流显著改善,当期发行的债务便能在“投资前置”与“收益后置”之间顺利完成跨期衔接。反之,若资本开支居高不下而商业化回报一再推迟,外部融资需求便会反复出现,届时信用评级下调压力、利差走阔以及买方机构的持仓集中度上限,都将对企业形成更强的硬约束。
在这一演进过程中,股东与债权人的审视重点各有侧重:股东的核心关切在于新增投资带来的增量现金回报能否充分补偿资金占用成本与业务风险;债权人则更关注即便新项目变现慢于预期,企业能否依靠成熟主业现金流、账面流动性缓冲及资本开支的主动压降来维持偿债履约。就此而言,长期采购与租赁合同中的取消权条款、建设节奏的可调节空间,以及存量债务的到期分布结构,都比单一季度的账面现金余额更具解释力。
科技巨头的融资优势,在于能够凭借过去数十年积累的经营底盘,为面向未来的重资产建设争取到规模庞大、期限较长的外部资金。但随着资本投入强度与外部融资占比的持续攀升,这一信用优势终究需要新增投资所创造的现金流来维系。这轮发债潮既是AI基础设施建设规模空前扩张的产物,也标志着资本市场开始以更严苛的标尺,检验科技巨头的投资回收效率与资本配置纪律。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…