
当前加密市场的反弹尚未获得增量资金的有效共振。从证券渠道、链上流动性与衍生品三个维度观察,整体资金风险偏好仍偏谨慎:美国现货ETF在10月12日延续净流出态势;美元稳定币供给在月度回升的背景下,最近一周出现收缩;币安BTC与ETH合约的持仓枚数亦在10月13日双双下滑。存量资金池虽在,但长线配置与短期风险承担尚未形成向上合力。
现货ETF单日净流出1.5亿美元,稳定币存量周度回落
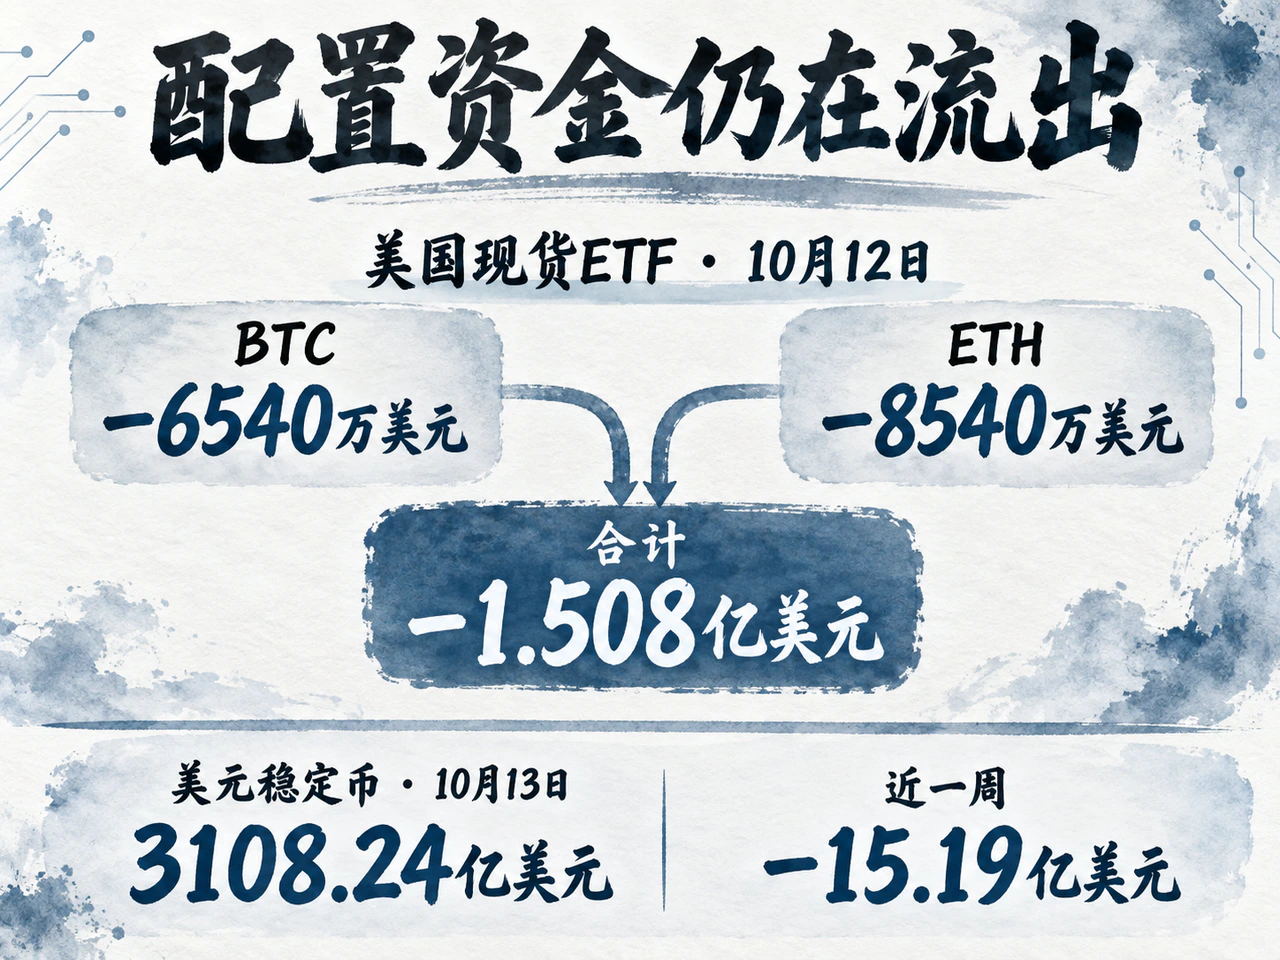
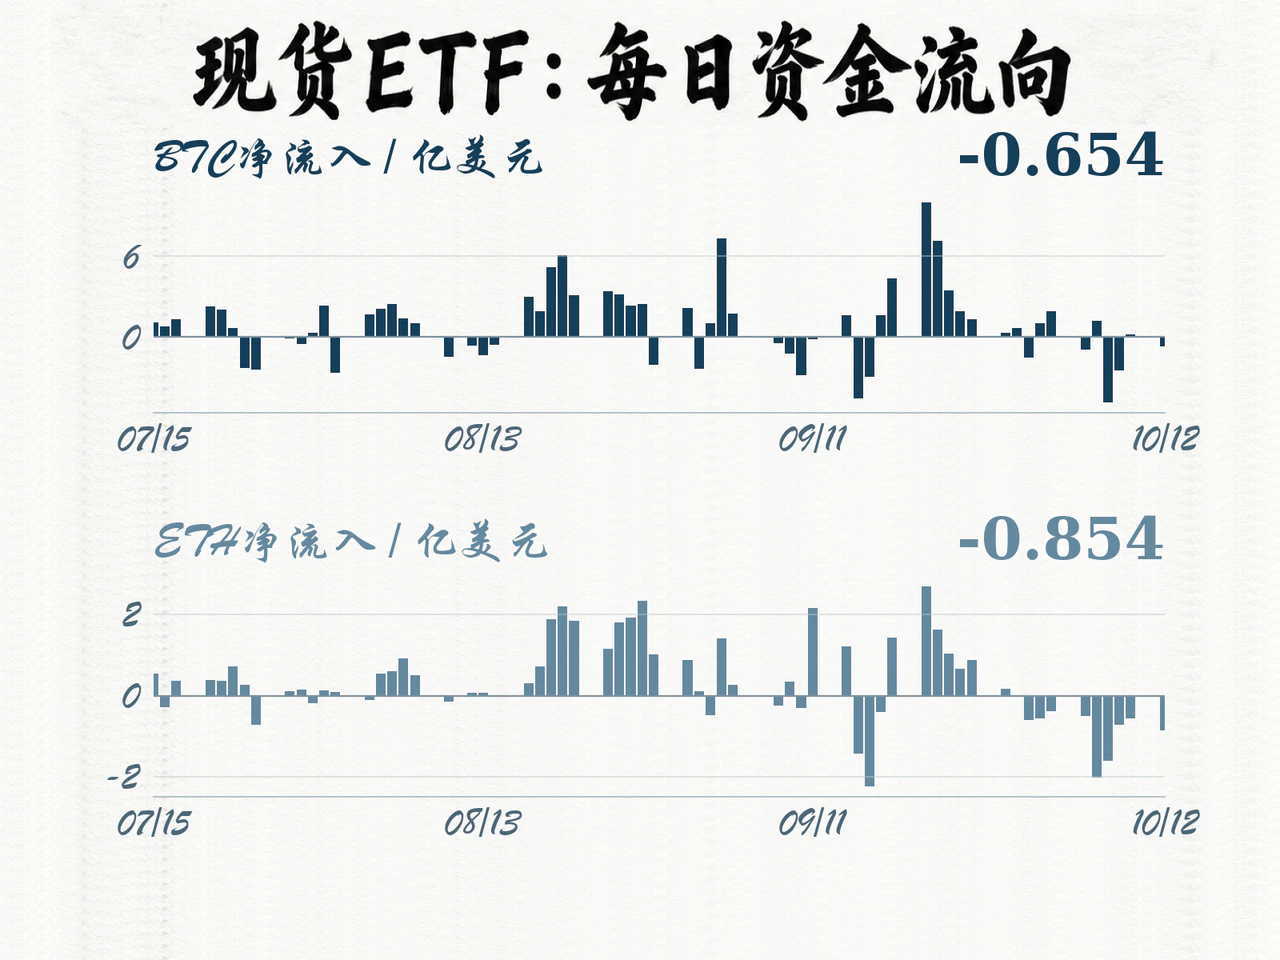
Farside数据显示,10月12日美国比特币现货ETF净流出6540万美元,全部来自贝莱德IBIT;以太坊现货ETF净流出8540万美元,其中ETHA流出7510万美元,灰度ETH流出1030万美元。两类产品单日合计流出1.508亿美元,赎回压力高度集中于头部产品。
以太坊面临的资金流出压力呈现更强惯性。自9月29日至10月12日,以太坊现货ETF已连续十个交易日录得净流出。仅10月以来的八个交易日,累计净流出达7.204亿美元;同期比特币ETF净流出4.517亿美元。不同于比特币期间数次出现净流入交替,以太坊配置盘持续外流,反映机构资金对两者的配置预期出现明显分化。
此前一周(10月5日至9日),比特币与以太坊ETF分别净流出6.789亿美元与5.422亿美元,周度合计流出12.211亿美元。10月12日的赎回表明上周的去配置趋势延续至新一周。证券渠道申赎不振,直接削弱了外部资金对现货的边际承接能力。
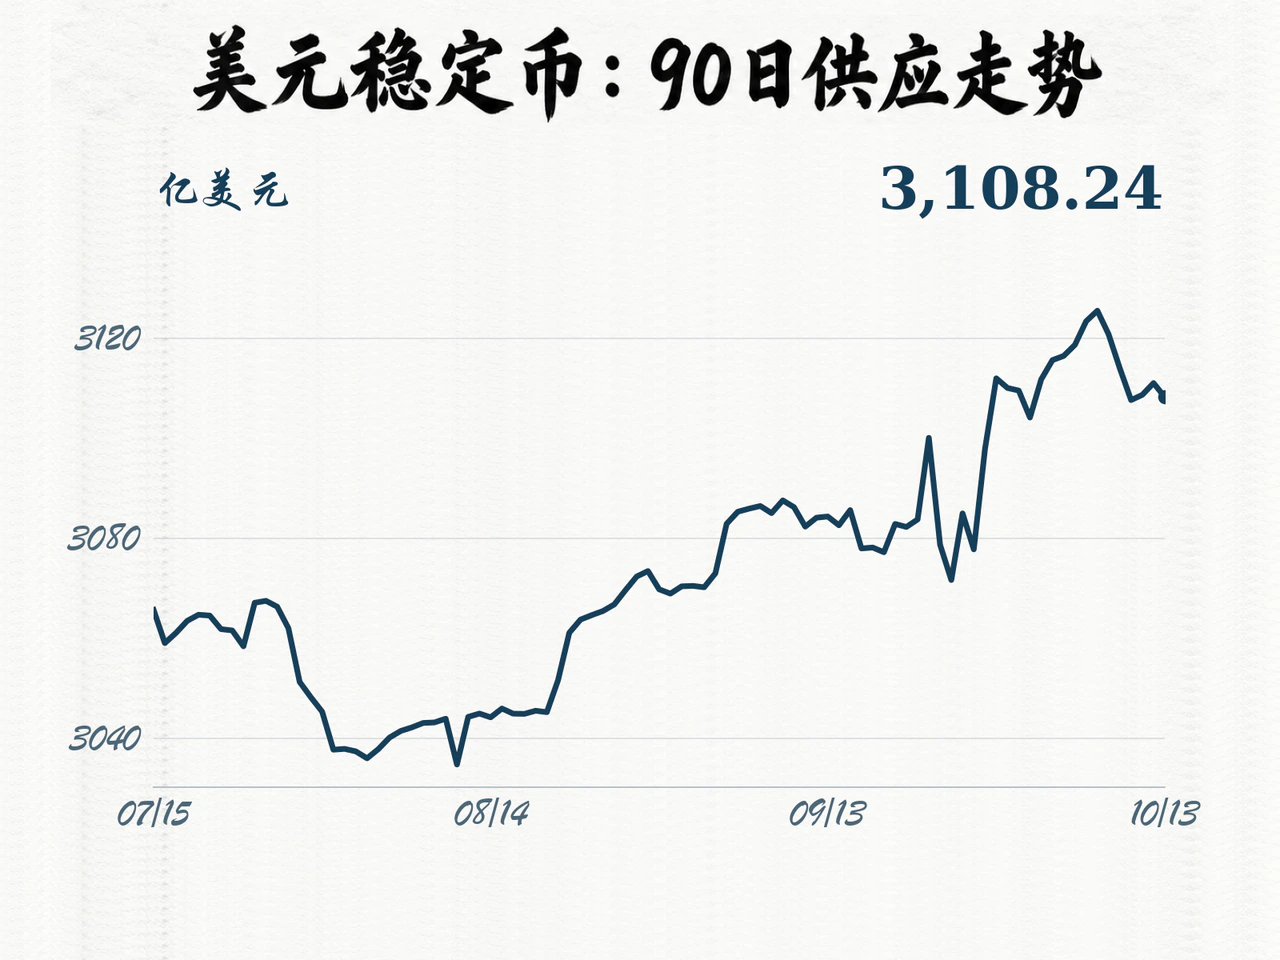
链上美元存量同样显露短期收缩迹象。DefiLlama数据显示,截至10月13日,锚定美元的稳定币流通量为3108.24亿美元,虽较9月13日增加23.88亿美元(增长约0.77%),但较10月6日减少15.19亿美元(下降约0.49%)。这表明稳定币虽维持月度积累,但近期扩张节奏已明显转弱。稳定币周度存量缩减与ETF赎回叠加,显示买盘暂缺增量活水。
币安主流合约持仓枚数收缩,期权偏向防守定价
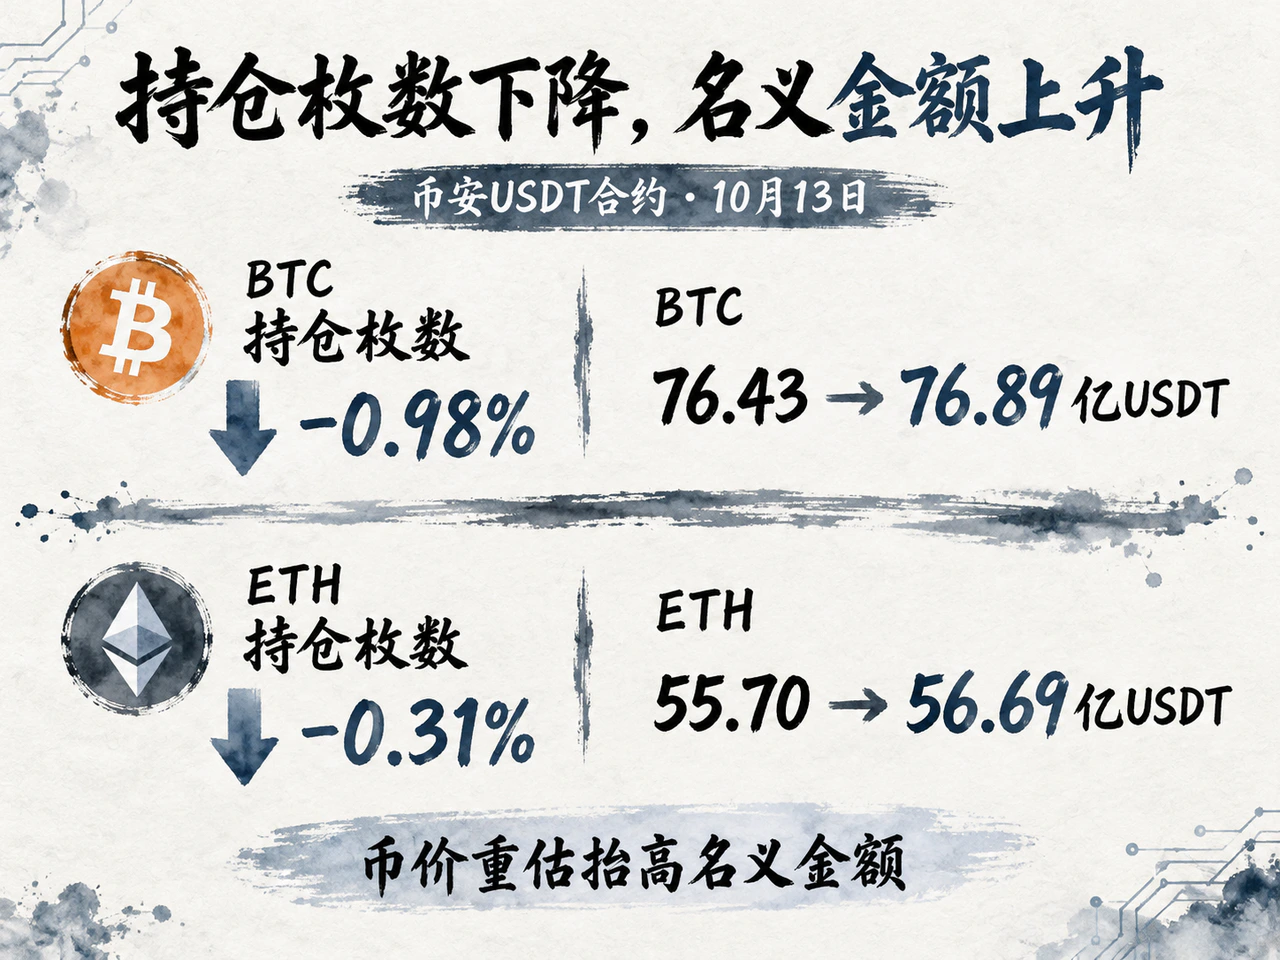
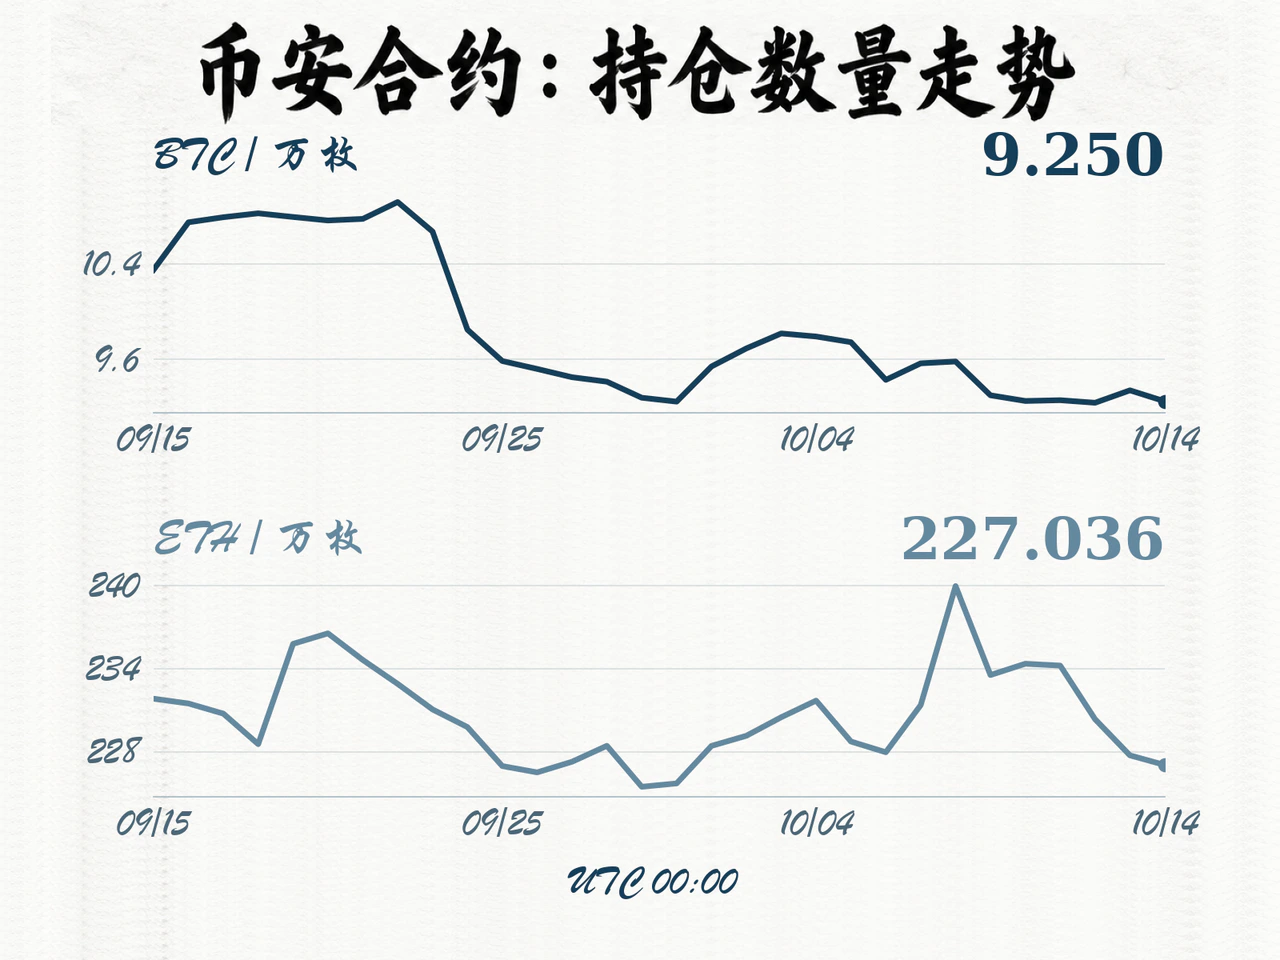
衍生品市场上,杠杆资金追涨意愿同样克制。在10月13日完整UTC交易日内,币安BTCUSDT永续合约未平仓量由9.342万枚降至9.250万枚,降幅约0.98%;ETHUSDT合约持仓量由227.73万枚微降至227.04万枚,降幅约0.31%。
在此期间,以名义金额计价的持仓规模却被动走高:BTC持仓名义金额从76.43亿USDT升至76.89亿USDT,ETH从55.70亿USDT升至56.69亿USDT。币价反弹带来的估值重估掩盖了持仓真实枚数的下滑,持仓敞口并未实质扩张。
永续合约资金费率的变化进一步印证了追涨情绪的降温。10月13日UTC时间0时、8时与16时的三次结算中,币安BTC资金费率分别为0.006741%、0.008349%与0.003455%;ETH分别为0.000635%、0.008377%与0.003153%。两者费率均在08:00冲高后于16:00快速回落。持仓枚数下降与尾盘费率转淡同步发生,表明多头杠杆缺乏持续推升行情的意愿。
期权定价亦维持防守导向。CF Benchmarks在10月12日发布的周报中指出,上周比特币隐含波动率仅温和上升,但期权波动率曲面明显向下倾斜:虚值看跌期权相对平值期权的溢价走阔,看涨期权溢价则下降,反映市场更倾向于为下行风险购买对冲保护。
这一定价特征与上周的去杠杆过程紧密相关。上周二比特币快速回落期间,衍生品市场在1小时内触发约4亿美元多头清算。强制平仓释放了部分高杠杆风险,但也对市场流动性造成短期损耗。后续行情的持续性,仍取决于ETF净流出能否企稳、稳定币供给能否重新扩张,以及现货真实买盘能否承接盘整压力。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…