
美联储决策层的最新表态表明,年内继续适度收紧货币政策仍在基准考虑之内,但对后续年度的利率安排保持充分的数据依赖。在9月将联邦基金利率目标区间上调25个基点至3.75%—4.00%后,纽约联储主席威廉姆斯与波士顿联储主席柯林斯于10月13日相继公开发声。威廉姆斯表达了年内再加息一次的倾向,柯林斯则支持年内进一步加息,两人均未对具体行动时点作出预先承诺;政策关注的焦点主要在于能源成本和人工智能投资引发的价格压力会否向其他行业扩散。
官员倾向年内进一步加息,政策关注点聚焦价格压力扩散
据路透社援引彭博采访报道,威廉姆斯预计,随着关税扰动逐步减弱且能源价格不再持续推升通胀,明年全年总体通胀有望向2%回落。他判断美国经济整体尚未过热,现阶段的价格压力主要源于能源和科技投资等特定供给与投资冲击。基于这一判断,美联储年内存在再加息一次、随后评估政策传导效果的空间;威廉姆斯同时保留了若后续数据异动再调整明年政策路径的可能性。
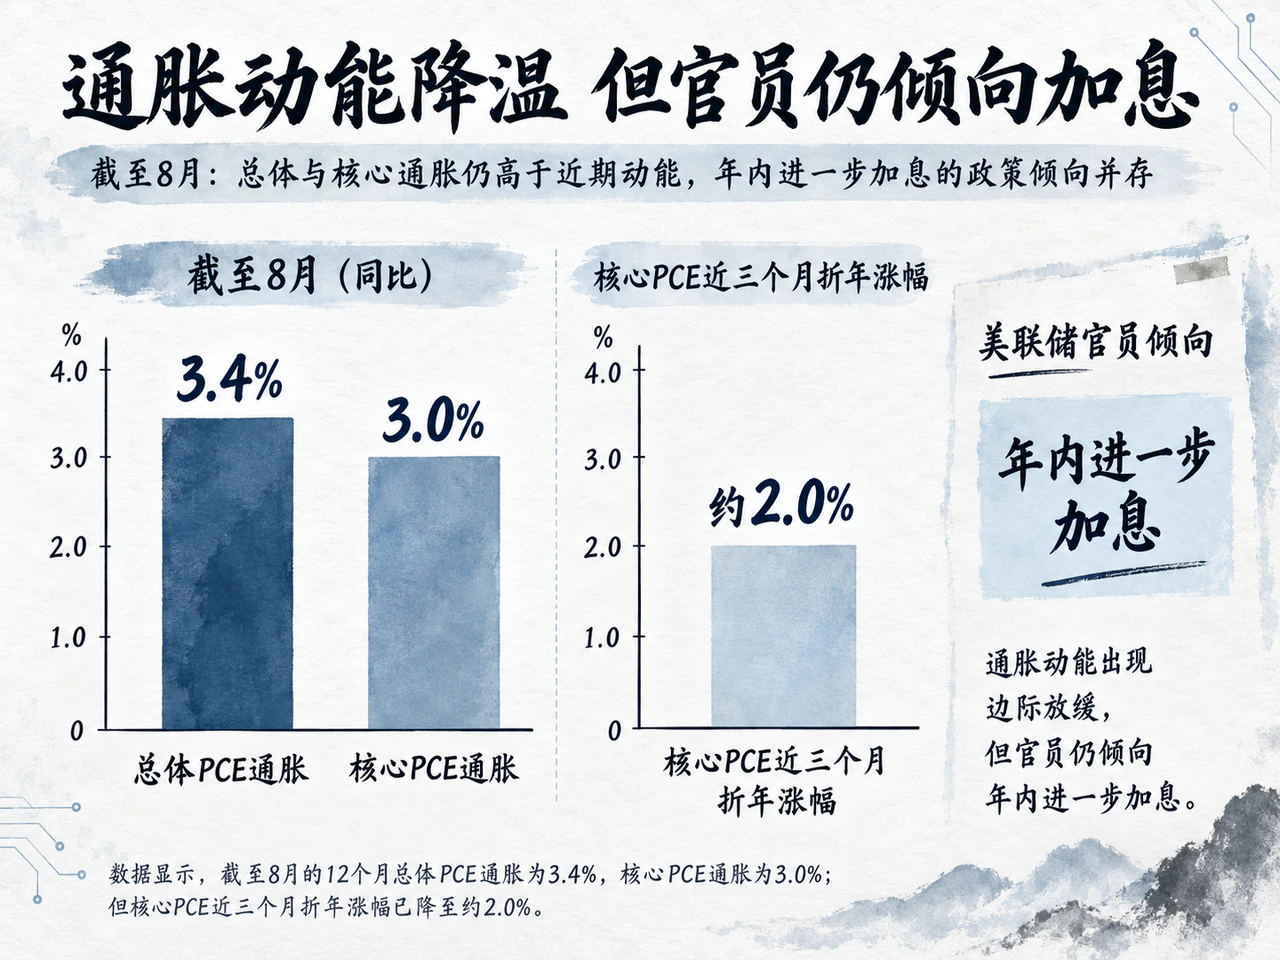
柯林斯在地区及社区银行家会议上的发言则对价格风险进行了更细致的解构。数据显示,截至8月的12个月总体PCE通胀为3.4%,核心PCE通胀为3.0%;但核心PCE近三个月折年涨幅已降至约2.0%,反映短期价格动能已出现边际放缓。然而,航空燃油、柴油及取暖油涨价对运输与住宿等服务业的成本传导仍在继续,数据中心建设相关商品同样面临涨价压力。
在基准判断中,柯林斯预期经济保持健康增长、劳动力市场接近充分就业,生产效率改善将引导通胀有序向2%目标收敛。不过,她将另外两种情景赋予了与基准情景相当的发生概率:一是AI投资扩张与财富增长拉动总需求超越供给容量;二是关税与能源冲击再次加剧。这解释了短期核心通胀放缓与官员坚持加息倾向并存的逻辑——前者证实阶段性降温,后者则用于防范价格压力持续或扩散风险。
贴现率纪要印证行业温差,通胀数据成价格外溢关键检验
美联储10月13日公布的9月9日贴现率会议纪要,从微观层面补充了地区经济与用工的分化特征。材料显示,全美多数地区劳动力供需整体平稳、工资增速温和,但与AI及数据中心建设相关的关键技能岗位招聘依然困难;企业端同时面临燃料、关税、医疗及资源竞争引发的成本推升。这些新近披露的微观观察,与柯林斯强调的行业结构性差异形成印证。
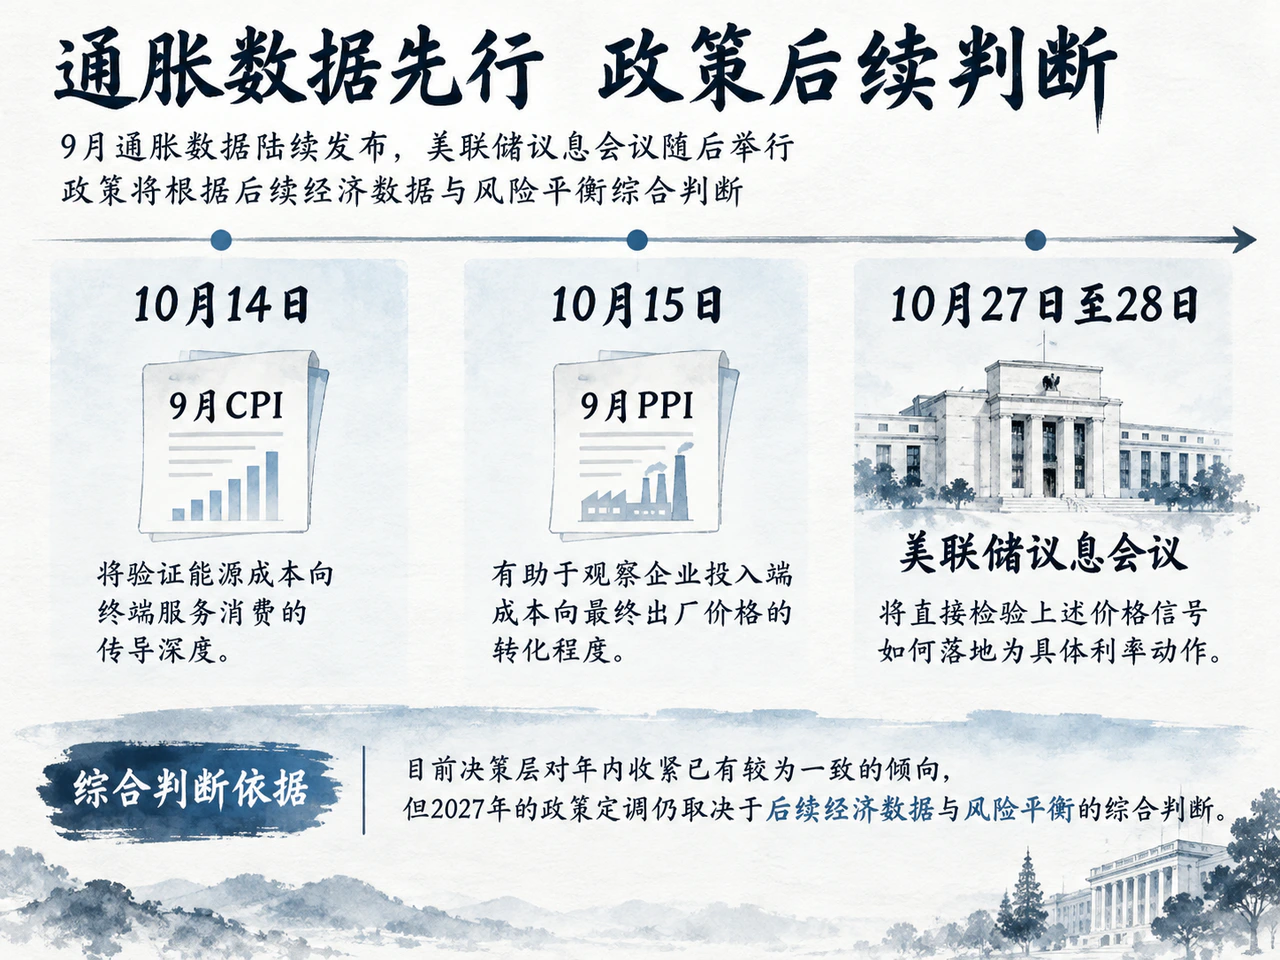
当前市场高度关注即将公布的9月通胀数据:10月14日发布的9月CPI将验证能源成本向终端服务消费的传导深度;10月15日发布的9月PPI则有助于观察企业投入端成本向最终出厂价格的转化程度。若涨价压力依然局限于能源与AI基建链条,其余分项延续降温趋势,美联储在后续节奏上具备更多相机抉择的空间;若价格压力向更广泛的商品与服务行业扩散,年内进一步收紧的必要性将显著增强。
10月27日至28日的美联储议息会议将直接检验上述价格信号如何落地为具体利率动作。当前政策预期的核心焦点在于:年内是否收紧、何时加息,以及更长周期(包括2027年)是否具备持续加息理由。目前决策层对年内收紧已有较为一致的倾向,但2027年的政策定调仍取决于后续经济数据与风险平衡的综合判断。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…