
美国加密市场的监管制度建设与机构业务落地正同步向纵深推进。10月13日,美国商品期货交易委员会(CFTC)关于加密资产交易与交易场所的预先规则制定通知(ANPRM)正式刊登于《联邦公报》;同日,盈透证券(Interactive Brokers)宣布向符合条件的客户开放以太坊质押服务。前者推进零售杠杆与交易场所架构的公开征求意见程序,后者则推动链上质押进入主流券商账户的使用阶段。两项进展共同表明,数字资产正加速嵌入传统金融基础设施,交易撮合、资产托管与生息管理之间的权责划分也在监管与实践中逐步细化。
CFTC推进零售杠杆规则征询,明确12月14日意见截止
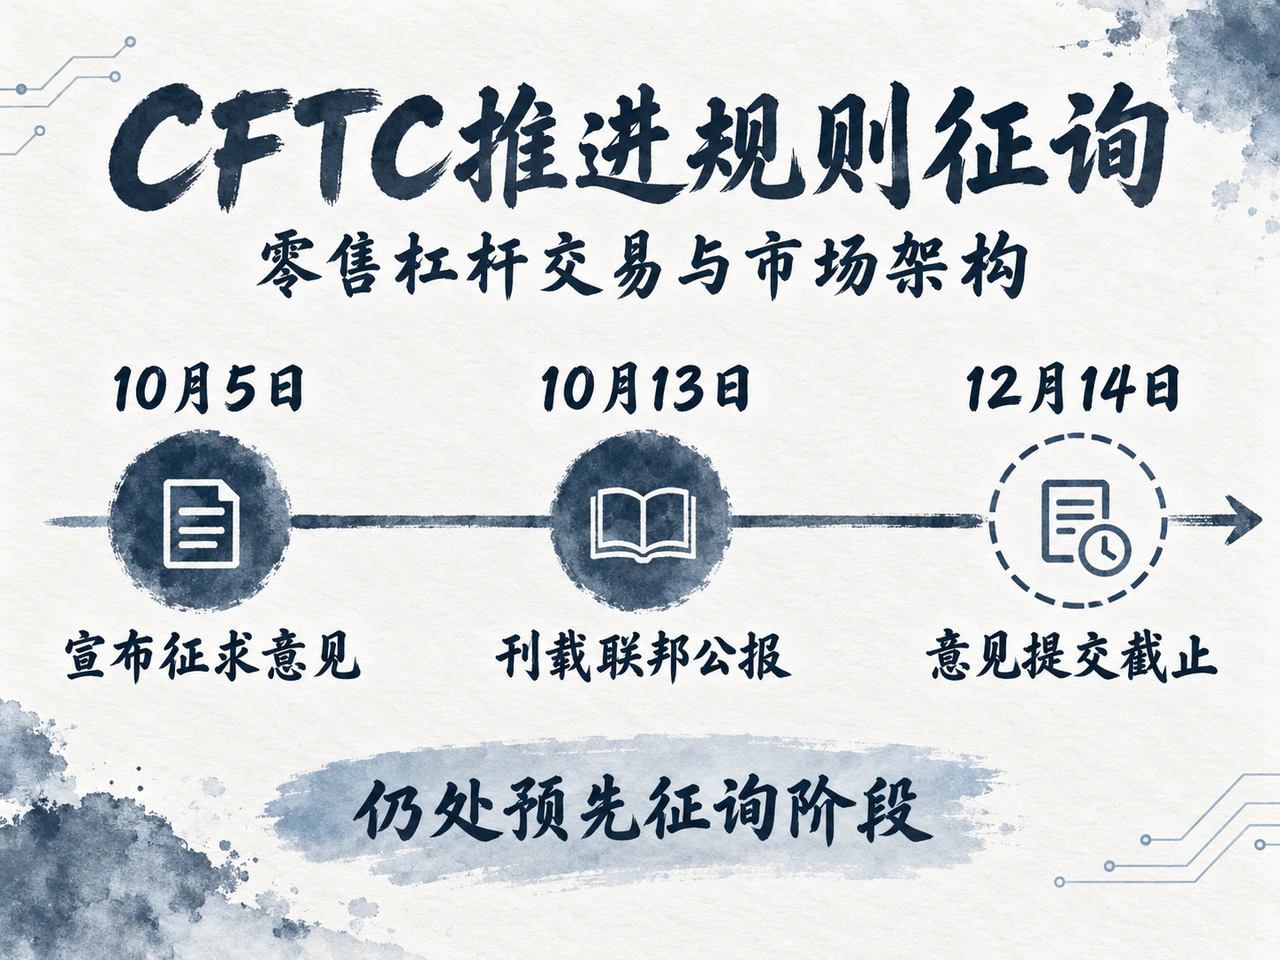
CFTC此前于10月5日公布该项动议,10月13日《联邦公报》的刊载则正式确认公众意见反馈截止日期为12月14日。该文件属于规则制定前的预先公开征询阶段,旨在依据市场各方反馈拟定后续的监管细则与落地路径。
本次征询的核心依据为美国《商品交易法》(CEA)第2(c)(2)(D)条,监管焦点集中于面向零售客户提供的杠杆、保证金及融资类加密资产交易。CFTC关注的重点不仅在于投资者的实际融资杠杆规模,更涵盖交易平台的资金融通机制及交割环节是否构成法理上的“实际交付”(actual delivery)。文件重点就“提供交易”的具体界定、实际交付的标准判定以及适用该类交易的市场结构征求意见。这些监管颗粒度将直接重构平台的杠杆产品设计、资产托管架构与客户提币结算流程。
在交易场所监管层面,CFTC提出研究设立专门适用于此类业务的“加密资产市场”注册类别,并探讨交易撮合、经纪代理与清算业务的组织形式。文件提出,监管部门正在评估是否允许同一实体获得多重牌照注册,或由关联实体分工展业,同时评估垂直一体化经营模式潜藏的利益冲突与流动性风险。对于将撮合、资产托管与清结算高度集成于单一实体的原生加密交易所而言,监管的核心诉求在于其规模与效率优势能否在合规隔离与客户资产保护的刚性要求下并存。
《联邦公报》的刊载推进了该项零售杠杆交易规则的征询程序。本次征询为各类交易平台提供了合规反馈与架构调整的政策窗口,具体的准入边界、资本充足率指标及风控合规成本,仍有待后续正式成文规则进一步明确。
盈透上线以太坊质押服务,多资产综合账户双向渗透
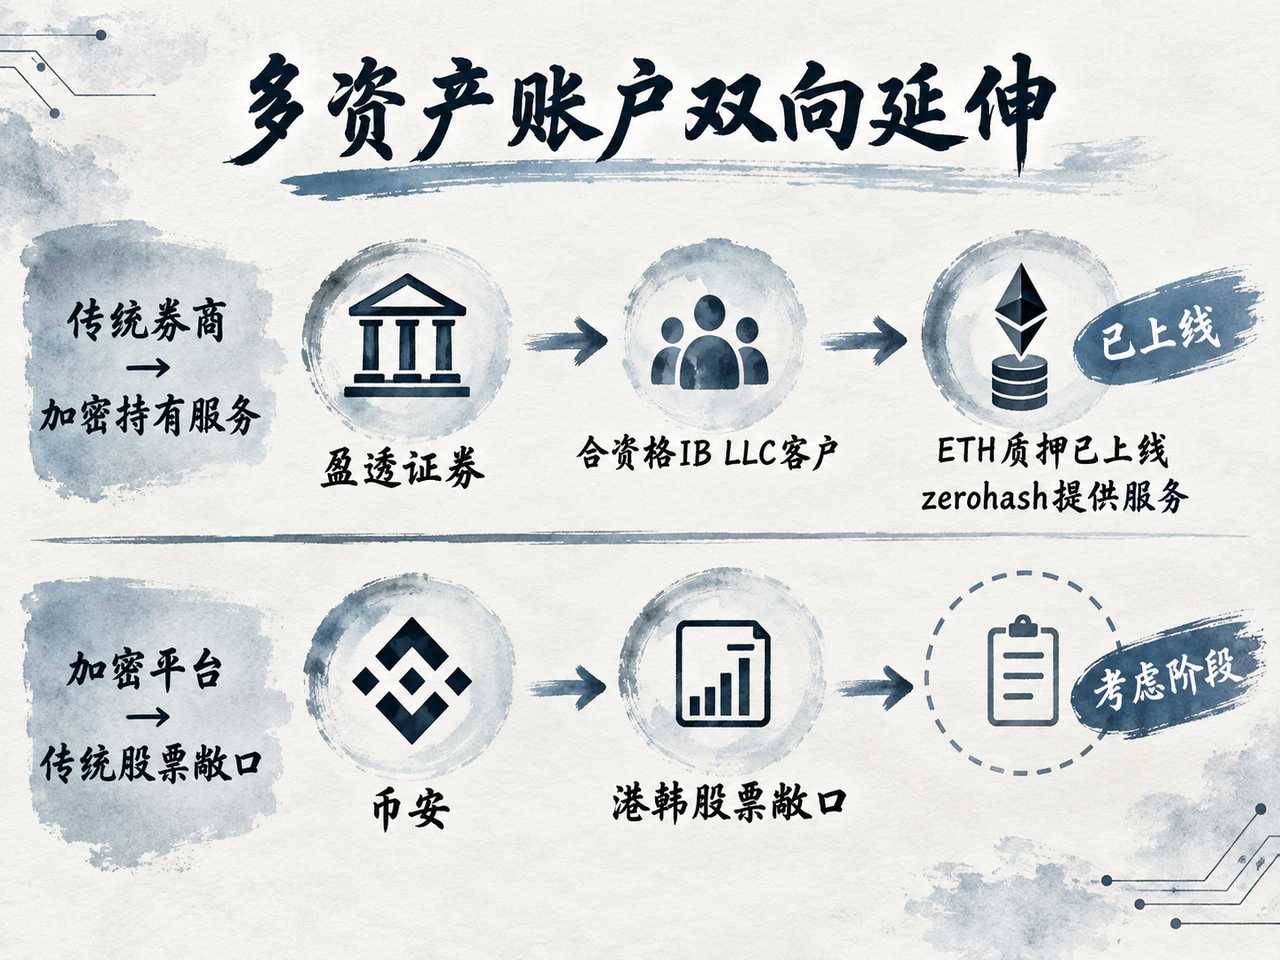
相较于仍处于预先征询阶段的监管规则,传统金融机构在业务落地层面推进更为直接。盈透证券于10月13日宣布,符合条件的Interactive Brokers LLC客户已可通过客户门户的质押功能面板提交以太坊(ETH)质押及解质押申请,并实时追踪处理状态。该服务由底层基础设施服务商Zero Hash提供支持,用户获得的质押收益将自动计入新增质押资产,在质押期间持续实现复利累积。
此项服务把以太坊链上生息功能直接整合至多资产券商账户,投资者可在统一界面中协同管理美股、期权与加密资产的配置及质押仓位。对综合券商而言,加密业务由早期的现货买卖通道拓展至持有周期的持仓收益管理,有助于增强账户使用黏性与资金留存;对投资者而言,合规托管资质、底层技术供应商履约能力及地域准入范围成为核心考量。盈透证券同时指出,该服务仅面向特定合资格客户开放,具体可用性因投资者所属法律实体及常居管辖区而异。
与此同时,原生加密平台亦在尝试反向渗透传统金融资产领域。《财富》杂志10月13日刊发的专访显示,币安联席首席执行官Richard Teng透露,该交易所正评估向用户提供香港、韩国等传统股票市场风险敞口的可行性。尽管该构想尚处于初期探讨阶段,具体产品构架、准入管辖区及上线排期尚未明确,但其折射出大型加密交易平台向多资产综合交易平台演进的战略诉求。
传统券商持续纵深布局加密生息资产,原生加密机构积极寻求拓展传统金融资产敞口,两类机构在账户入口与资产沉淀层面的竞争交集正显著拓宽。监管框架的演进决定了此类复合业务的组织边界与牌照形态,而真实产品的上线则在直接检验市场对一站式多资产账户的实际需求。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…