
10月19日,加密市场呈现衍生品杠杆先行回补、现货配置依然滞后的分化格局。以币安现货UTC日线计,截至北京时间10月20日8时收盘,比特币和以太坊分别报81,938.40 USDT和2,408.01 USDT,单日跌幅均不足0.3%。现货价格窄幅横盘之际,永续合约未平仓量明显回升,但现货ETF与美元稳定币尚未同步提供增量资金支撑。
现货ETF周度净流出收窄,美元稳定币周减17亿美元

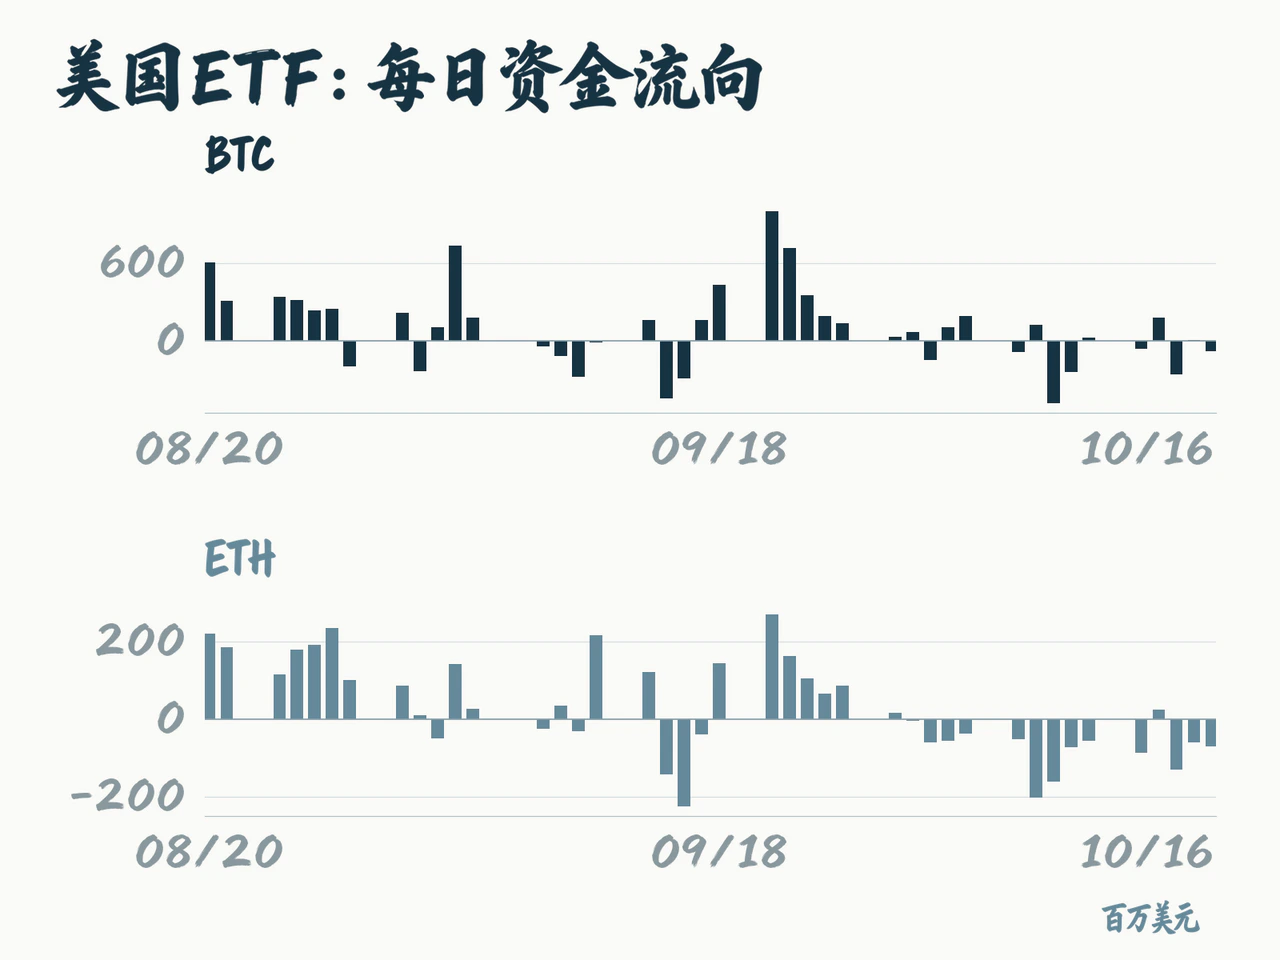
传统证券账户的配置意愿依旧谨慎。据Farside统计,在最近一个完整美股交易周(10月12日至16日),比特币现货ETF合计净流出2.284亿美元,以太坊相关ETF合计净流出3.201亿美元。尽管撤资规模较前一周(分别净流出6.789亿美元和5.422亿美元)明显收窄,但两大核心资产ETF均未恢复周度净申购。
从头部产品看,上周IBIT净流出1.654亿美元,ETHA净流出2.990亿美元;其中ETHA几乎主导了以太坊ETF全品类的赎回走向。周内虽有少数交易日录得净流入,但尚不足以扭转全周净赎回态势。配置端能否真正企稳,取决于头部产品能否恢复持续的净申购,而非单日流出规模的暂时缩减。
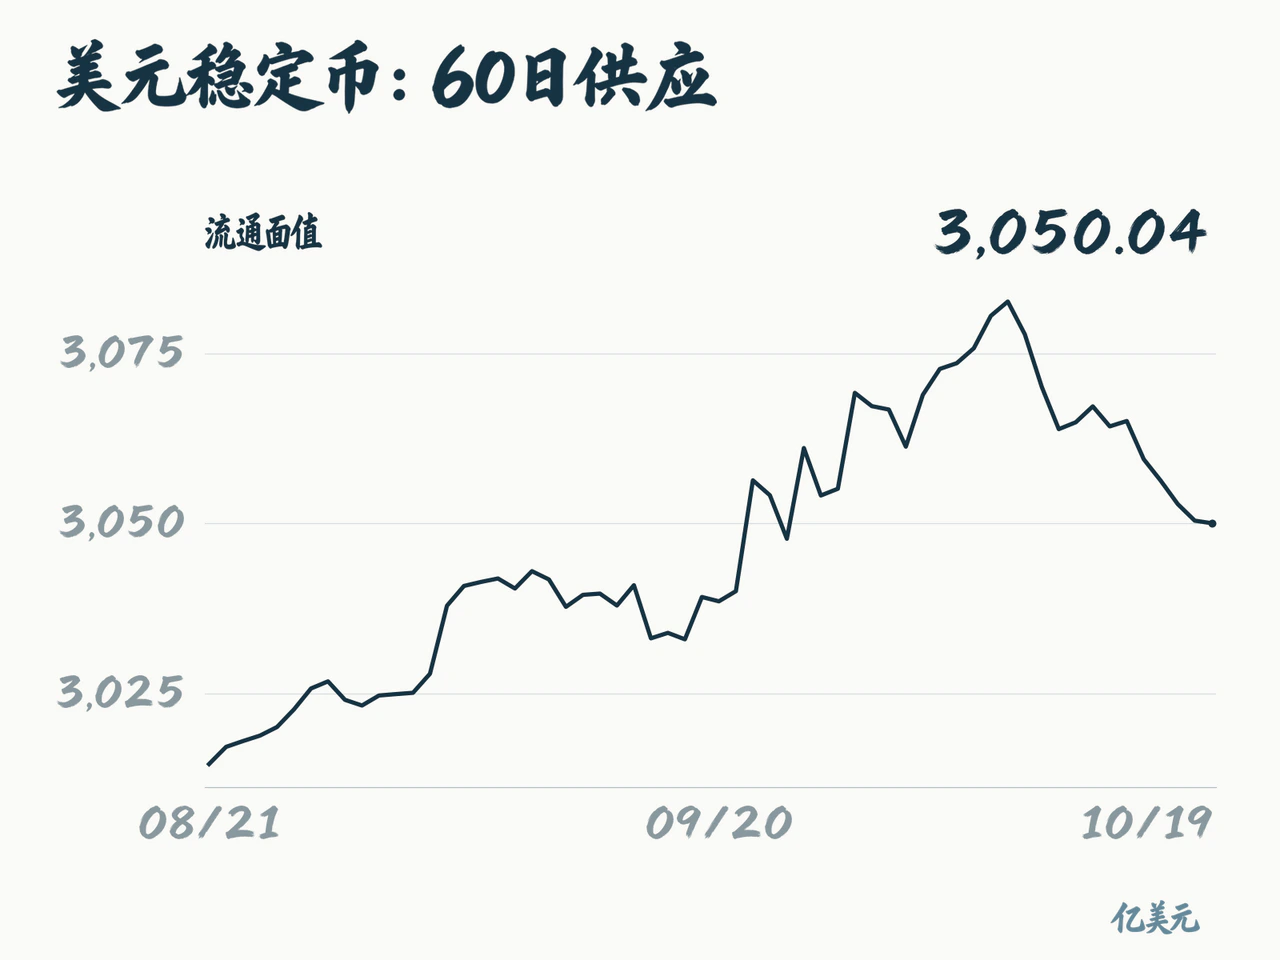
链上美元资金池同样未见扩张。DefiLlama数据显示,截至10月19日,美元稳定币流通供应约为3,050.04亿美元(按流通面值统计,仅含已进入流通的美元锚定币种,不含其他法币锚定品种折算及未流通库存),较18日减少约3,760万美元,较12日减少约17.16亿美元,周降幅约0.56%。
流通量小幅收缩表明链上尚未形成增量买盘储备。除交易结算外,稳定币还广泛用于支付、汇款与链上抵押,其资金留存规模直接受传统美元利率环境制约。国际清算银行(BIS)于10月13日发布、并在19日引起市场关注的一篇工作论文(样本覆盖2019年初至2025年6月)指出,商业银行上调存款利率后,稳定币规模增速普遍放缓,且USDC对利率变动的敏感度显著高于USDT。这一机制表明,传统美元现金工具的收益竞争仍在分流链上资金。
综合ETF与稳定币两路数据,当前现货端仍处于“机构赎回放缓、链上美元微缩”的存量博弈阶段。若缺乏现货配置与链上资金扩张的配合,仅靠合约交投回暖难以构筑稳固的买盘基础。
币安BTC永续持仓日增2.05%,期权仍维持下行保护需求
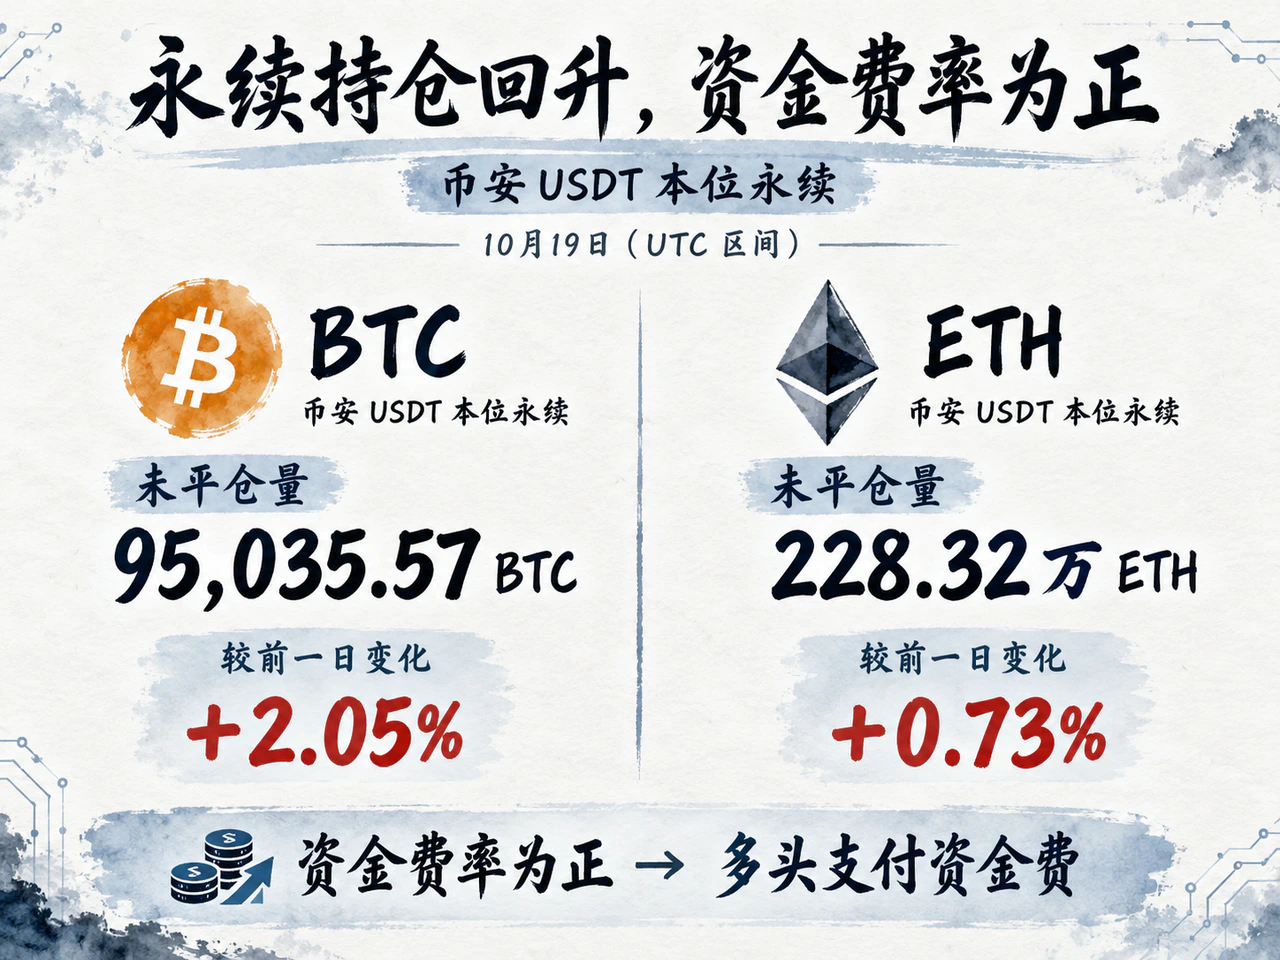
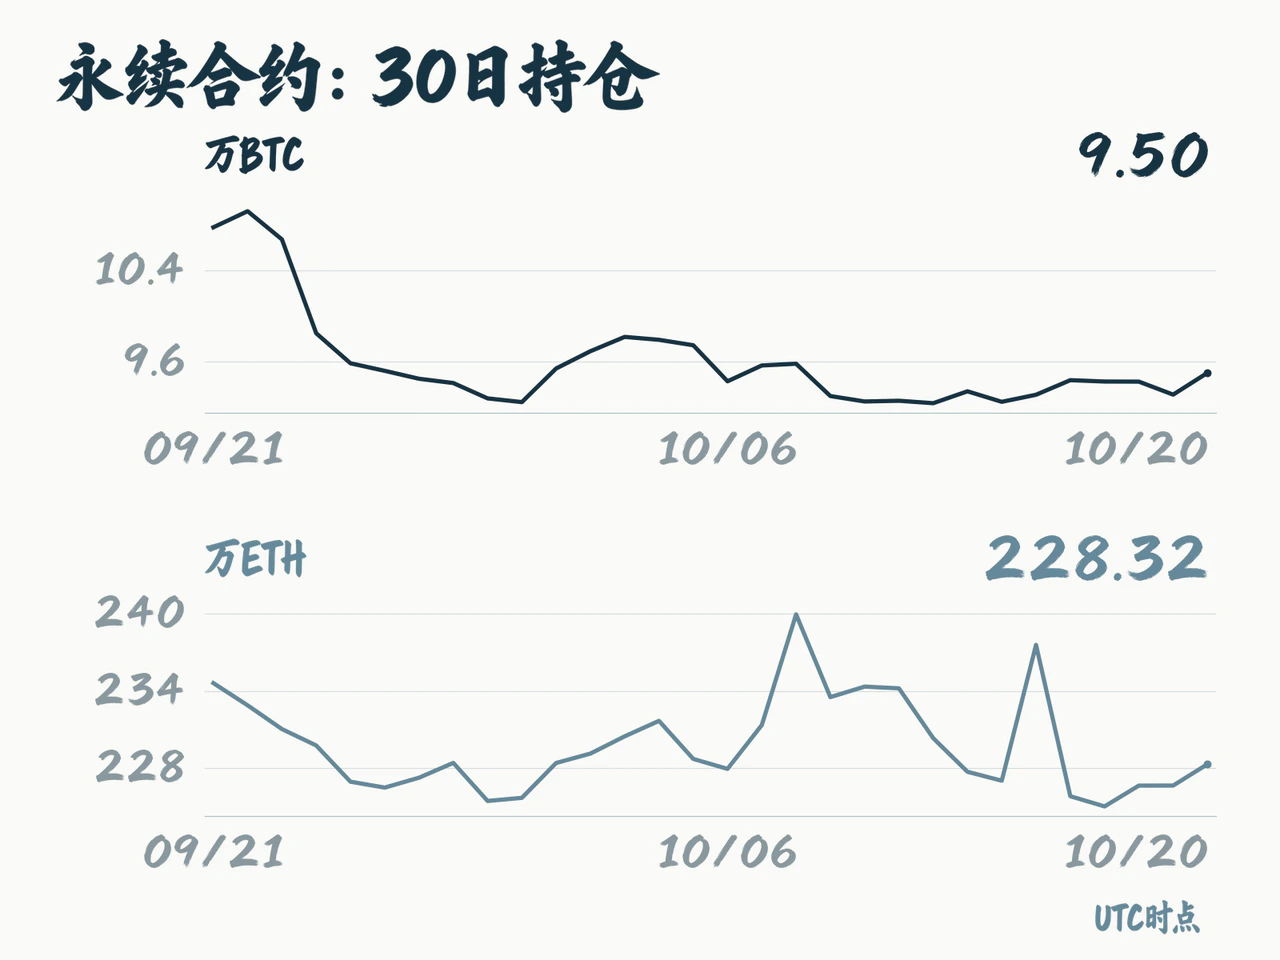
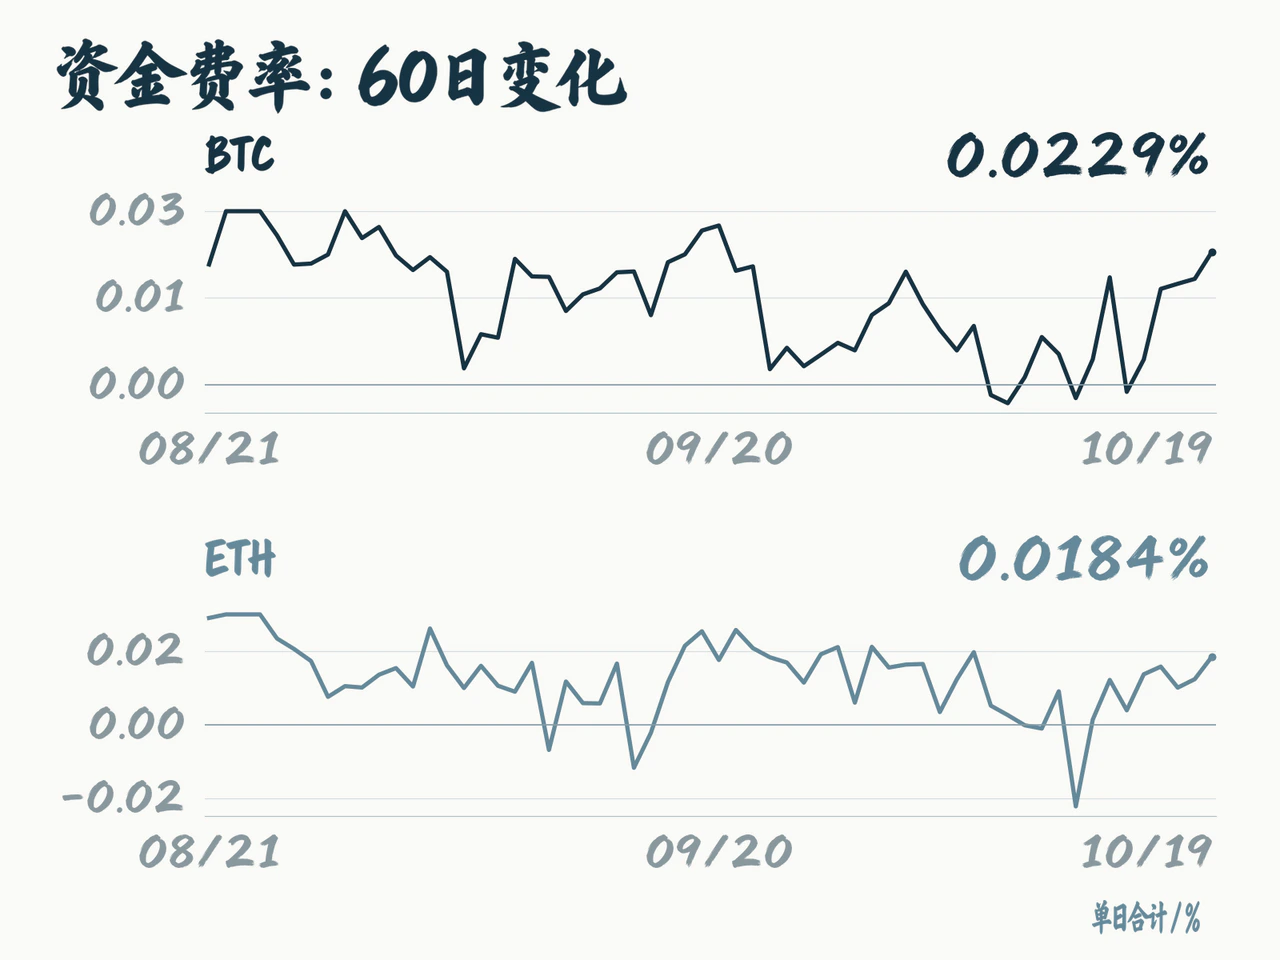
与现货端的沉闷相比,衍生品市场表现更为活跃。从19日UTC零时至20日UTC零时,币安USDT本位BTC永续合约未平仓量由93,130.50 BTC增至95,035.57 BTC,增幅达2.05%,对应名义价值由76.45亿增至77.84亿USDT;ETH永续合约未平仓量增长0.73%至228.32万ETH,名义价值约54.96亿USDT。在现货价格微跌的背景下,按币数量计量的持仓扩张印证了场内确有新开仓资金入场,而非价格波动带来的名义市值折算。
持仓回升伴随着正费率的维持。当日三个8小时结算时点,币安BTC永续合约资金费率分别为0.004958%、0.010000%和0.007964%,单日累计0.022922%;ETH单日累计费率为0.018447%。现货横盘下持仓增加且资金费率为正,反映多空双方增开仓位的同时由多头承担资金费成本;但若现货价格迟迟无法向上突破,这批新增仓位的稳定性将面临考验。
定期交割合约则未出现激进的追涨溢价。截至19日UTC零时的最新可用快照,币安BTC当季合约年化基差为5.42%,较18日的5.18%小幅走阔。温和的正向基差为买现卖期的期现套利提供了价差空间(实际收益仍受融资、保证金及交易成本约束)。在现货ETF需求偏弱的背景下,部分新增衍生品头寸更有可能来自锁定价差的套利与套保资金,尚不足以佐证趋势性多头配置回归。
清算结构与期权定价同样保留了防御特征。Bitcoin.com于美东时间19日下午援引CoinGlass当时统计称,全市场清算规模约3.34亿美元,其中多头清算约1.73亿美元;分币种看,BTC多空清算规模接近均衡,ETH空头清算则高于多头,显示日内局部反弹虽对空头构成一定挤压,但并未演变为全市场单边逼空。该报道同时转述Glassnode的观察指出,期权交易者仍在买入下行保护,隐含波动率持续高于已实现波动率。
整体而言,杠杆资金已开始重新入场试探,但市场对下行尾部风险的对冲需求并未消退。在这一资金结构下,后续行情能否企稳上行取决于现货买盘能否及时接力;若合约持仓持续累积而ETF申购与稳定币供给依旧乏力,一旦价格再度承压,新增杠杆反而可能转化为多头去杠杆的抛压。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…