
截至北京时间10月22日晨,美国支付稳定币监管进入制度落地阶段。美国货币监理署(OCC)于10月21日公布落实《GENIUS法案》的最终规则,明确自2027年1月18日起生效。随着稳定币发行、储备管理、赎回、托管和资本要求敲定,机构竞争焦点正转向牌照申请准备、合规投入与具体支付业务拓展。
正式申请尚待表格获批,合格存量机构可获12个月过渡期

该规则适用于OCC管辖的支付稳定币发行人、外国发行人及相关托管活动,涵盖储备资产、赎回机制、风险管理、审计报告、资本充足与运营保障等要求。无论是银行子公司、拟取得联邦资格的非银行发行人,还是依法纳入OCC监管范围的州级发行人,均须按适用路径推进合规准备。涉及反洗钱、《银行保密法》和制裁合规的相关规则,将由OCC与美国财政部协调后另行制定。
在准入节奏上,最终规则公布后,正式申请通道尚未即刻开启。根据OCC同步发布的指导意见,相关申请表格所涉信息收集安排须待美国管理和预算办公室(OMB)批准后,OCC才会开始受理申请及豁免请求,具体时间将另行公告。
过渡期安排直接关系到存量业务的连续性。截至2027年1月18日规则生效时,若合格申请人已提交“实质完整”的申请且仍在审理中,OCC可在法定范围内给予最长12个月的豁免。OCC一般预期支持符合条件的现有发行人申请暂免事先获批要求,以降低审批衔接对存量业务的冲击;其他监管要求的豁免仍须具体说明理由,而新进入者原则上应先获批再开展业务。这意味着存量机构须在窗口期内将储备配置、赎回安排、管理团队、资本与流动性及第三方服务协议逐项落实到申报材料中,通过取得“实质完整”认定与过渡豁免来降低业务切换的不确定性。
存量奖励计划不享合规推定,定期报送拟于明年一季度启动
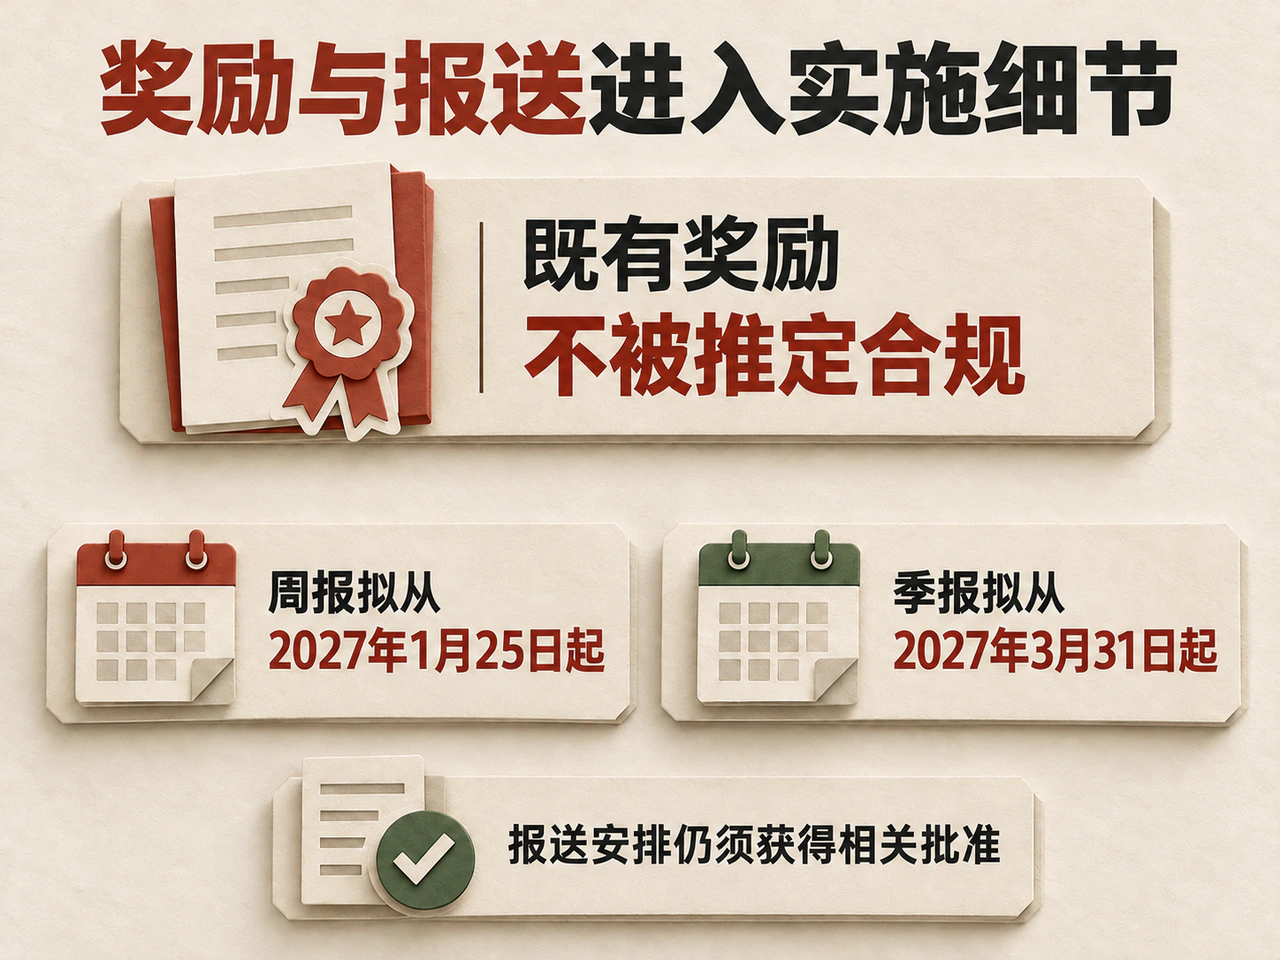
稳定币奖励计划仍是监管审查与商业模式的交汇点。据CoinDesk对最终规则的报道,OCC将根据具体业务安排适用法案的收益支付限制,既有奖励计划不会仅因早于法案存在而被推定合规,监管机构亦未用一套简单示例穷尽所有情形。
发行人与交易平台之间的底层资金安排因此成为合规判定的关键:奖励由谁支付、对应何种用户行为、出于什么商业目的,均会影响监管定性。对于依赖奖励吸引用户持币的平台,产品设计与合作合同将面临更严格的合规约束;而面向企业的结算服务,则须证明其在支付效率、资金可得性和使用成本上的实际改善。
渣打银行10月21日发表的机构稳定币文章也从业务用途切入提出了风控分层思路。该行人士指出,跨境企业付款、资金调拨和交易投资应按各自客户、交易对手与资金路径设计控制措施,并将发行人、储备、赎回、钱包托管及网络风险纳入整体评估。对手方明确的已知企业间商业支付,与频繁经由交易所、个人钱包和跨链路径流转的资金,所需的监测方式存在明显差异。
这种业务分层也将与持续监管报送机制相衔接。OCC于10月21日同步公布经修订的周报和季报表格并继续征求意见;在获得相关批准的前提下,两类报表拟分别自2027年1月25日和3月31日的报告日起实施,将发行人的储备管理、财务状况和运营能力纳入常态化信息报送体系。
随着美国稳定币制度建设由立法走向执行,机构竞争优势将更多体现为可核验的储备与赎回机制、持续的风控能力以及稳定的支付服务交付能力。后续市场的观察重点,在于正式申请何时启动受理、存量业务如何完成过渡衔接,以及企业支付场景能否形成可持续的商业需求。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…