
10月22日(UTC完整交易日,截至北京时间10月23日晨),链上现货交易有所降温,DefiLlama收录的去中心化交易所(DEX)当日成交额约81.44亿美元,较前一日下降8.15%。与此同时,公链基础设施升级与机构资产跨链仍在推进:Solana启用新共识机制以缩短结算时间,摩根大通资产管理则将旗下代币化货币市场基金扩展至Solana。短期交易活跃度回落并未放缓底层结算与资产服务的建设,但技术升级与产品扩容转化为链上实际收入仍需时间。
Base单日成交降近三成,三季度借贷扩张且应用收入跑赢公链底层

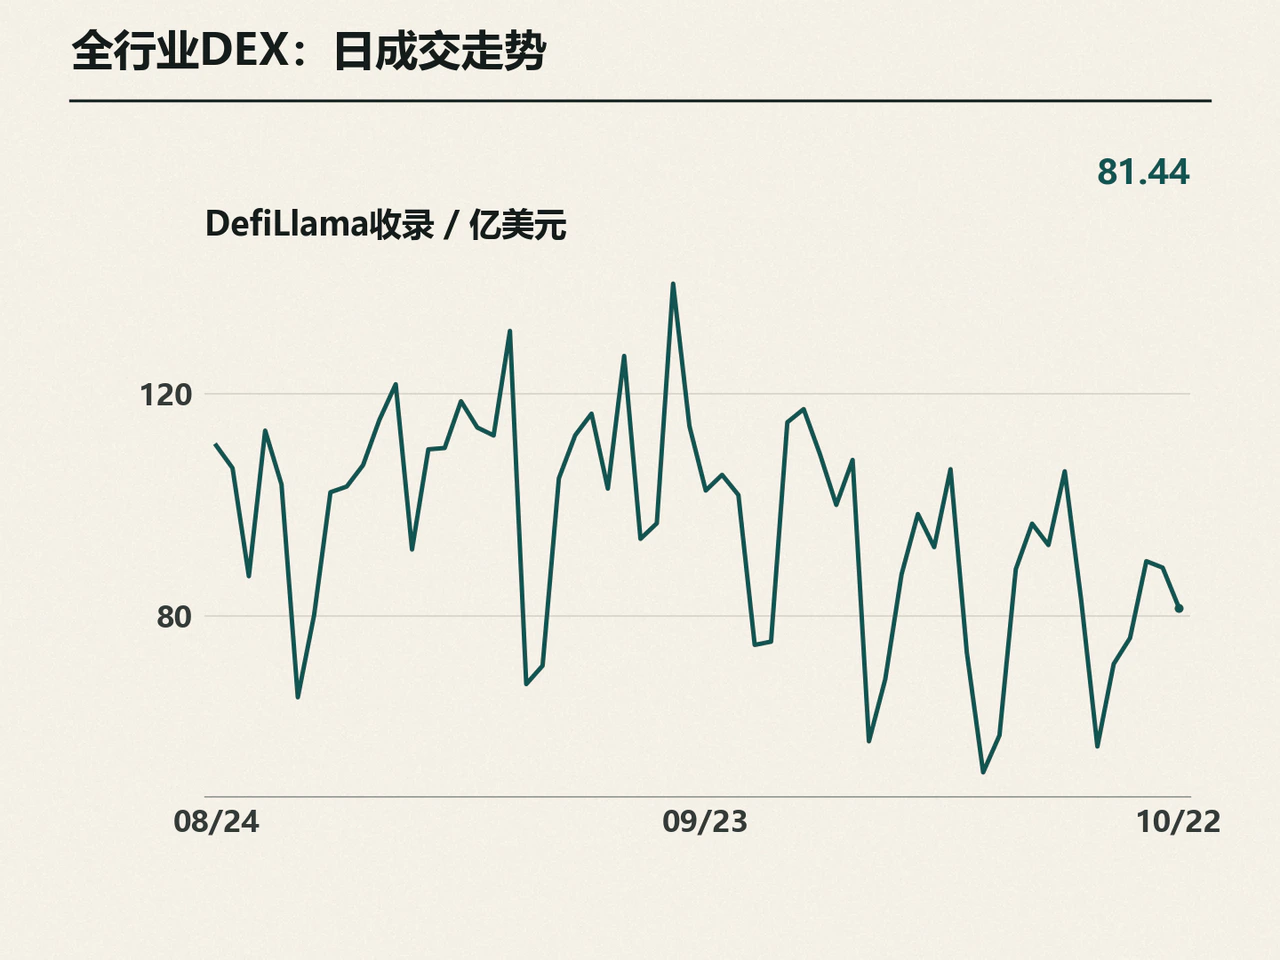
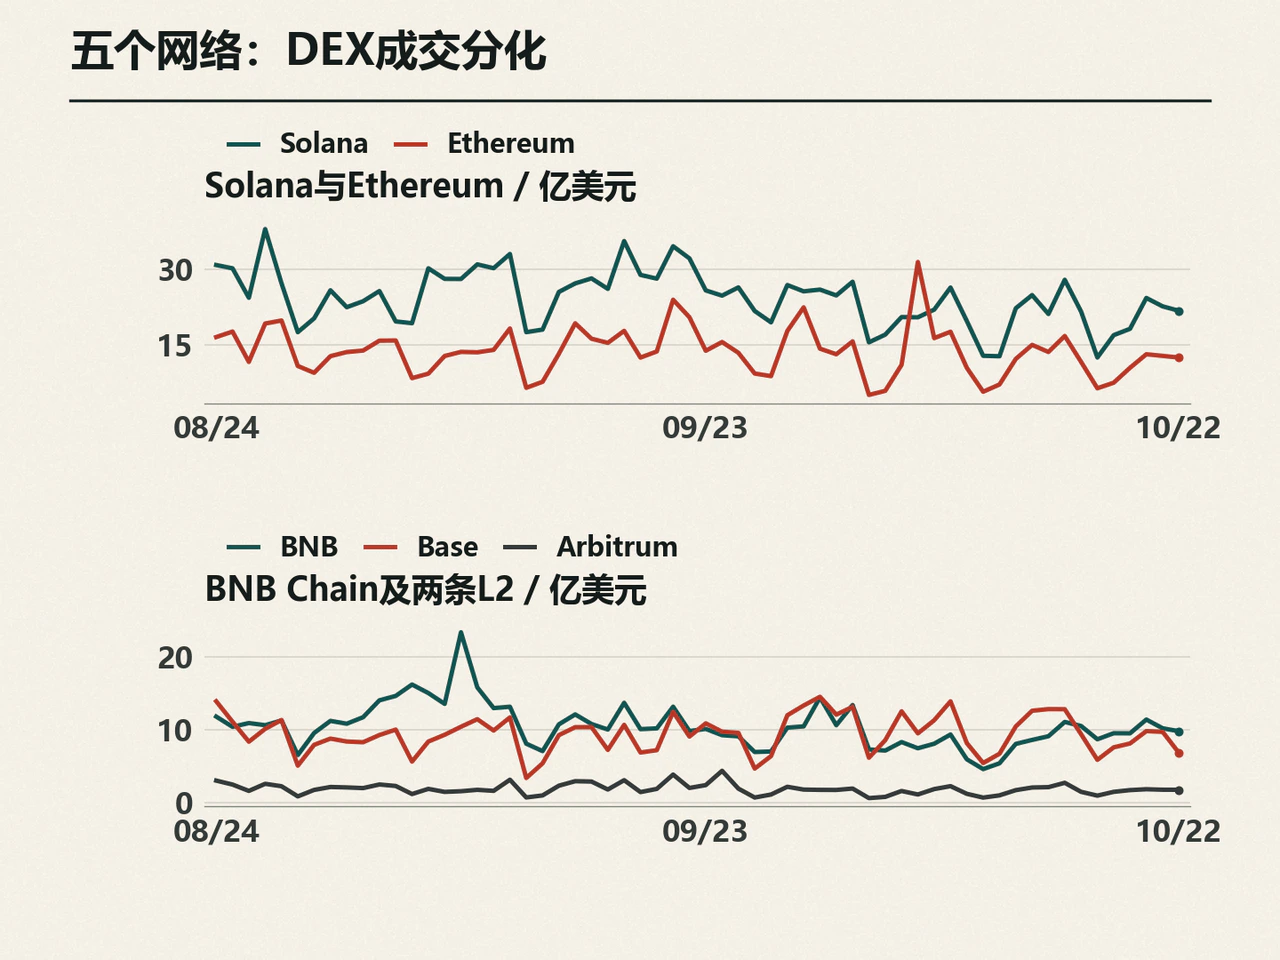
当日全市场DEX成交额(81.44亿美元)低于87.79亿美元的30日均值,且回落主要集中在部分二层网络。主流一层网络波动温和:Solana成交21.82亿美元,环比下降3.88%,仍贴近其21.74亿美元的30日均值;以太坊与BNB Chain分别成交12.51亿美元和9.81亿美元,降幅为2.58%和3.93%。相比之下,二层网络分化显著,Arbitrum成交1.75亿美元,微降0.40%;Base成交额则下降29.79%至6.82亿美元,明显低于其9.83亿美元的30日均值。不过,单日成交份额变化仅反映交易活跃度波动,尚不足以确认存量资金已发生跨链迁移,后续仍需结合跨链桥流量与稳定币余额综合判断。
拉长周期看,现货交易并非衡量链上经营状况的唯一维度,借贷与支付结算呈现出不同的网络分工。根据ARK近期披露的三季度DeFi报告,其统计覆盖的借贷协议存款规模季环比增长约51%至810亿美元,未偿贷款增长约41%至290亿美元;由于存款供给恢复快于借款需求,资金利用率由约38%降至36%,借贷平台的生息效率仍取决于新增资金能否匹配足够的借款需求。报告期内Base与Tron的锁仓量增长,同样受到Morpho、JustLend等借贷业务扩张的带动。
支付结算领域的网络集中度更为明显。按ARK更新后的过滤口径统计,三季度调整后稳定币转账总额约7810亿美元,其中Tron处理了约5760亿美元。此类转账虽包含多种资金用途,但已展现出与DEX现货交易排名截然不同的网络格局,表明高频交易、借贷生息与大额资金转移各有核心承载网络。
业务分工的差异同样反映在收益分配上。ARK统计显示,三季度链上应用总收入约5.29亿美元,高于底层公链网络约3.49亿美元的收入;底层网络中,以太坊网络收入下降,而Solana与BNB Chain实现增长。应用分发能力、资产种类与服务收费机制共同决定了收入归属,底层基础设施升级仍需依托实际应用落地才能转化为可持续的经济回报。
Solana新共识将确认目标缩至150毫秒,摩根大通两只货币基金扩至链上
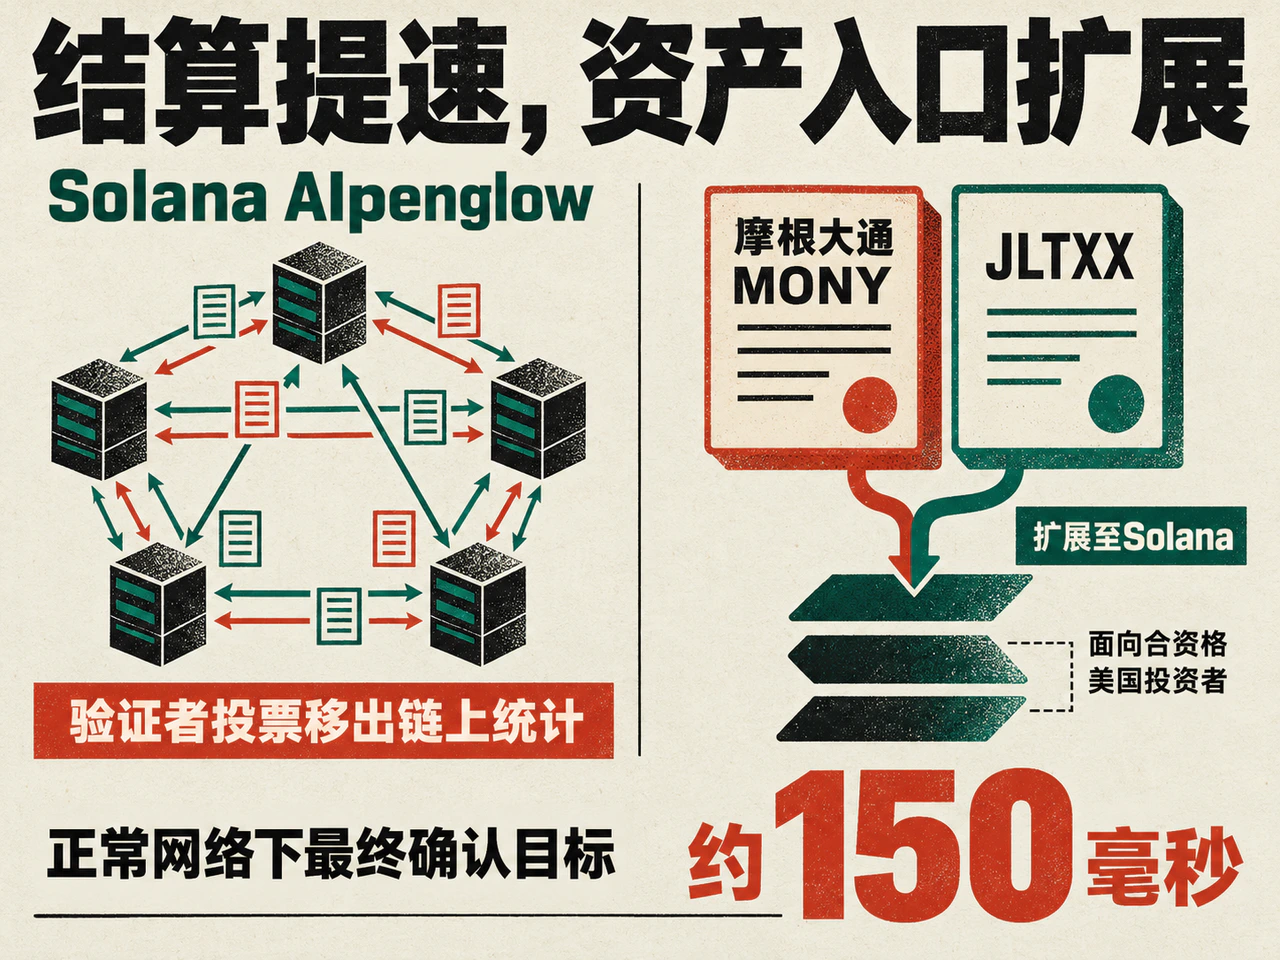
据CoinDesk 10月22日报道,Solana已于周三启用Alpenglow升级。新共识机制允许验证者直接交换投票并合并生成证书,正常网络条件下的交易最终确认(Finality)目标时间约为150毫秒。最终确认的提速意味着应用能够更快将交易视作完成结算,对交易所入金确认、商户收款及交割后资产放行具有实际业务意义。不过,现有钱包与应用的交互方式及用户手续费并未因升级直接改变;150毫秒也是正常网络下的目标值而非单笔支付的固定保证时间,服务商接收确认信息的速度仍会影响终端体验。
此次升级同步改变了链上统计口径:验证者投票不再作为链上交易记录。此前将投票计入交易总量的统计看板,可能因此出现交易笔数下降。评估升级前后的真实需求,应追踪口径一致的用户交易笔数、转账规模和成交额,避免将共识流程精简误读为业务萎缩。
同日据Solana Compass报道,摩根大通资产管理旗下MONY与JLTXX两只代币化货币市场基金已扩展至Solana,面向合资格美国投资者,通过Morgan Money办理申购与赎回。两只基金此前率先部署于以太坊,此次新增Solana网络,为多链运营的机构提供了同类的链上现金管理工具。
底层结算提速与机构资产入驻在业务环节上形成衔接。稳定币发行人及机构若在Solana上持有业务资金,可直接在同一网络配置相应货币基金份额,减少跨链资产调拨的操作环节。不过,两只基金仍按既有的准入条件和申赎流程运作,新增支持网络不能直接计为增量资金流入,相关公告亦未披露两只基金在Solana链上的实际规模。
总体而言,Solana当日DEX成交随市场小幅回落反映的是短期交易需求波动,而结算机制升级与货币基金扩链改善的则是中长期业务条件。在技术能力与产品入口推进后,检验其经营兑现的核心仍在于剔除投票后的真实用户交易能否增长、机构资金是否实质性进入,以及应用层如何将更快的结算速度转化为持续的服务收入。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…