
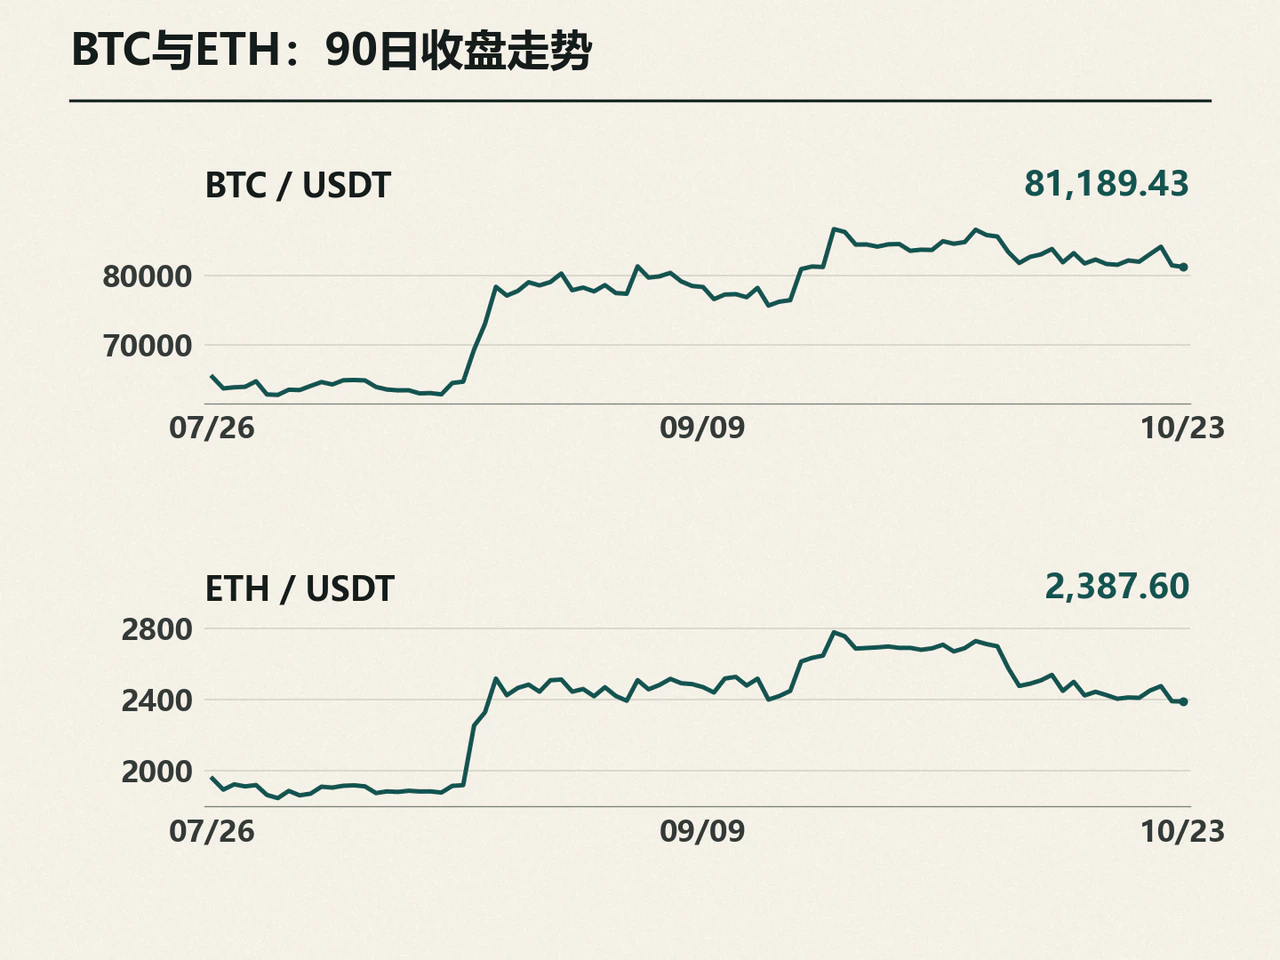
前一日急跌后,加密市场在10月23日交易时段(按币安现货USDT报价、UTC日线,截至北京时间10月24日8时收盘,下同)冲高回落。比特币收报81,189.43 USDT,微跌0.28%;以太坊收报2,387.60 USDT,微跌0.06%。固定观察的十种主流币中仅BNB和TRX收涨,美股科技股调整与机构资金流向反复仍在制约市场买盘。
比特币与以太坊成交缩水超三成,主流币仅BNB与TRX收涨
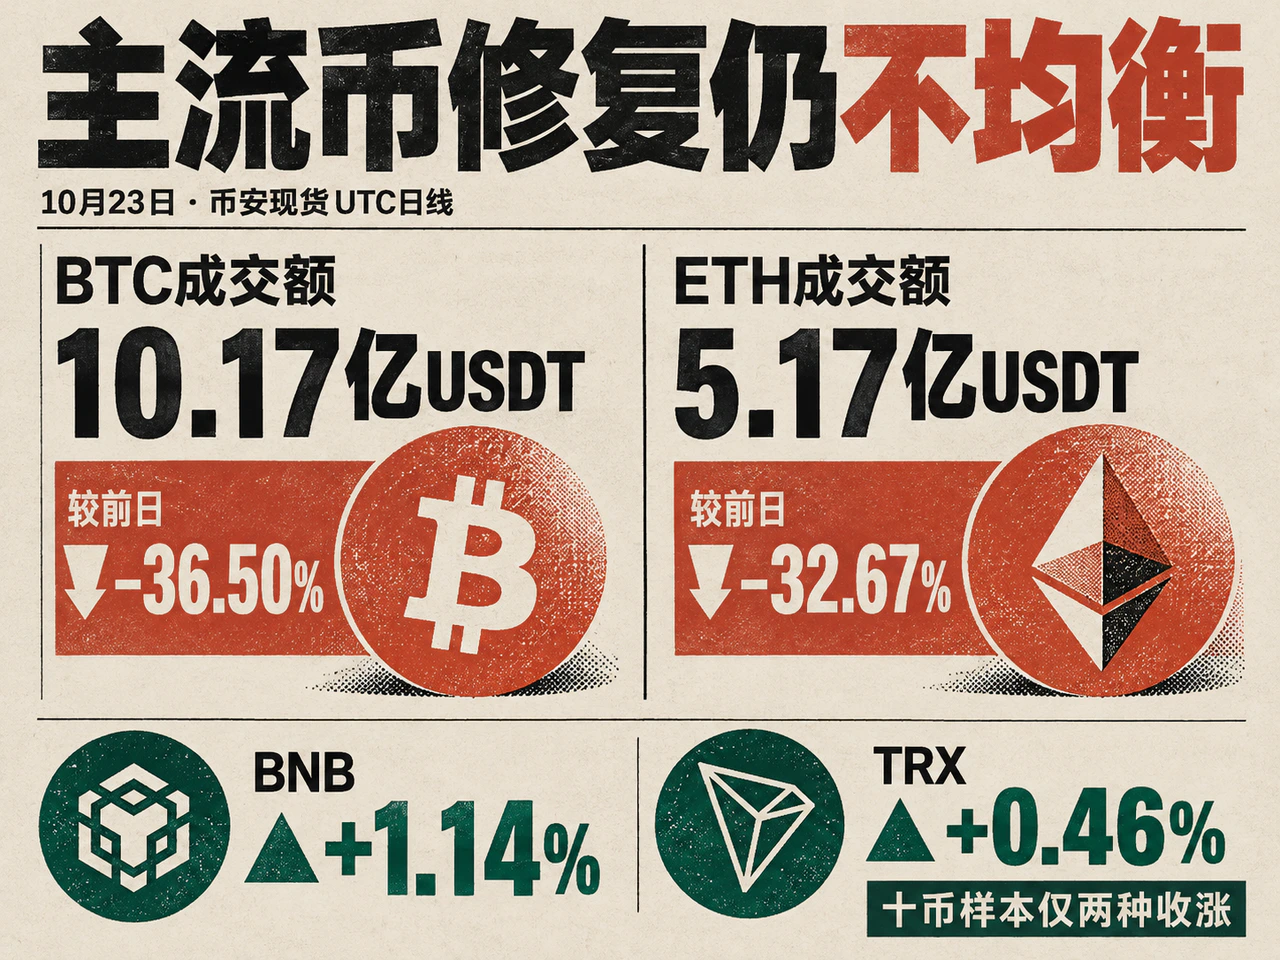
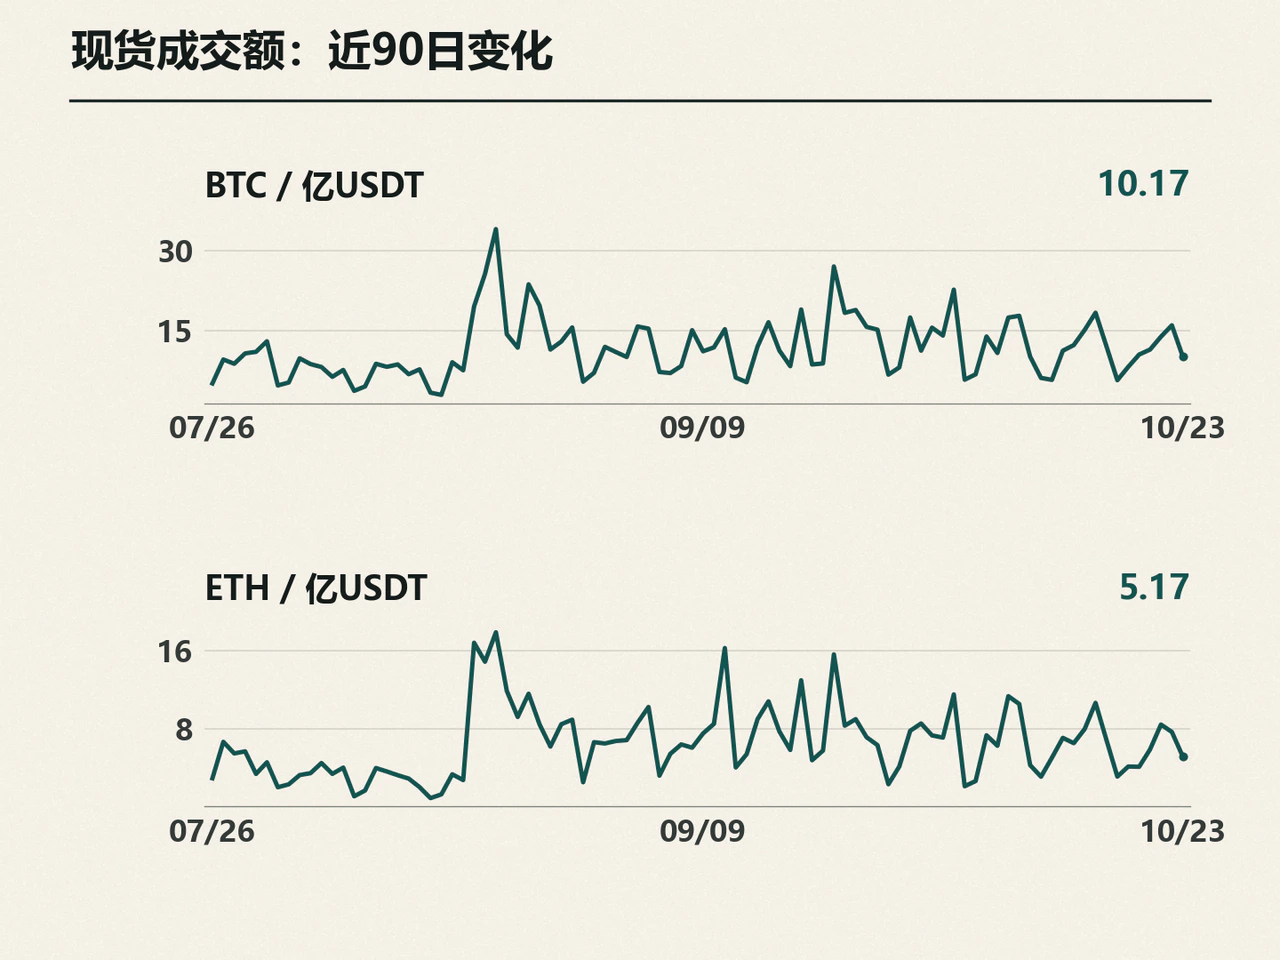
10月23日,比特币在80,513至82,060.88 USDT区间震荡,低位虽有承接,但上方卖压持续。经历前一日的大幅波动后,交投热度明显降温:全天BTC/USDT现货成交额降至10.17亿USDT,较前一日减少36.50%;ETH/USDT成交额降至5.17亿USDT,减少32.67%。两者双双缩量微跌,买卖双方仍在下移后的价格区间内重新寻找平衡。
日内局部品种一度反弹明显。据CoinDesk在周五欧洲交易时段报道,比特币自UTC午夜起曾上涨约0.5%,超跌资金优先流向高弹性品种,模因币板块由PEPE领涨,DeFi代币也从前一日跌势中回升。但这轮买盘未能扩散至主流权重资产。截至完整交易日收盘,排除稳定币与包装资产后的十币样本(BTC、ETH、BNB、TRX、SOL、XRP、LINK、ADA、AVAX、DOGE)呈现八跌两涨:除BNB上涨1.14%、TRX上涨0.46%外,SOL下跌0.77%,XRP下跌1.10%,LINK下跌1.09%,ADA、AVAX和DOGE亦全部收低。成交分布同样印证了资金的局部聚集——当日BNB成交额逆势增加43.60%,而BTC、ETH及多数样本币种均明显缩量。
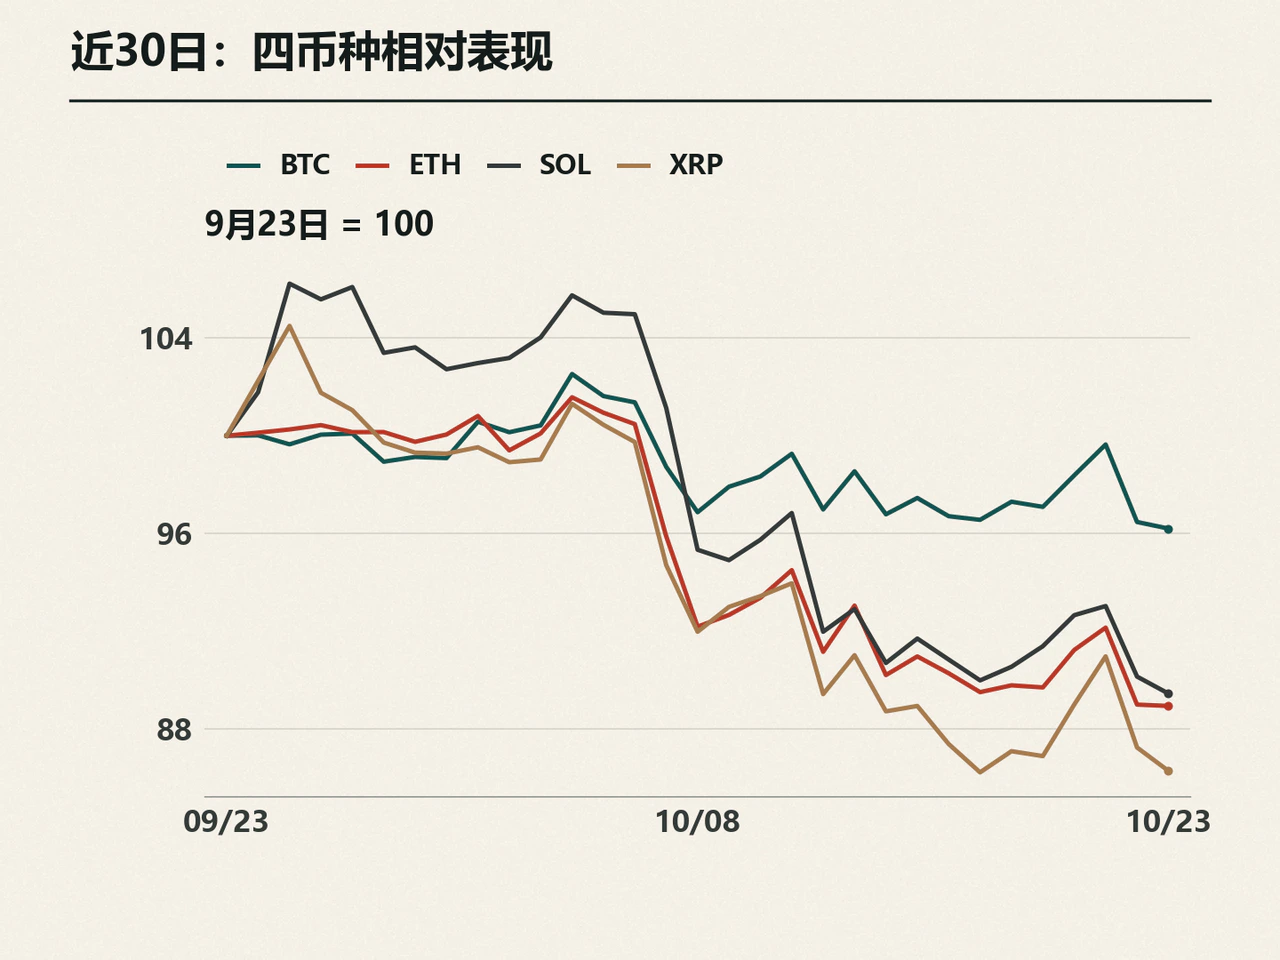
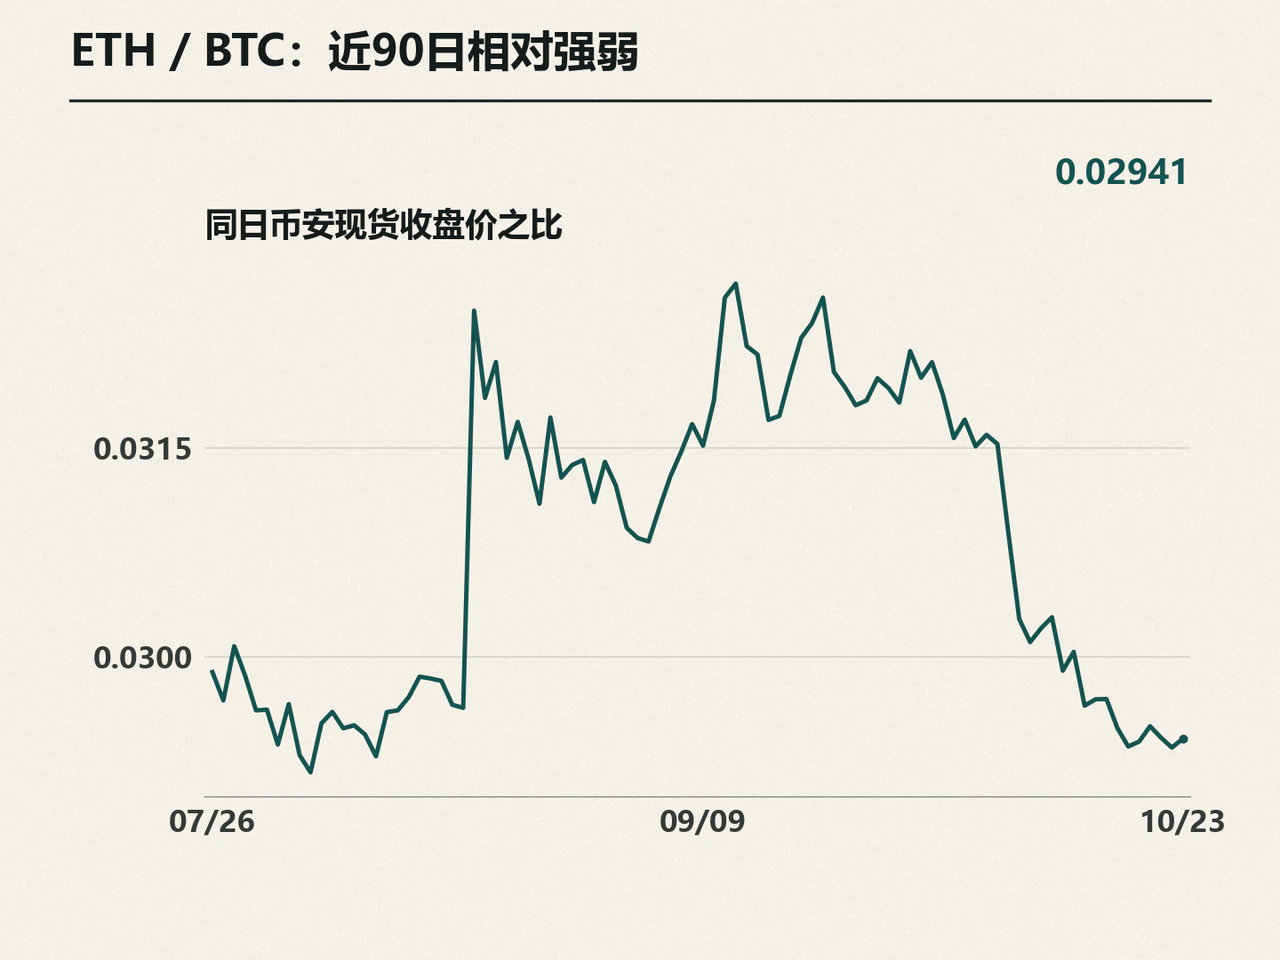
拉长至过去30个完整UTC交易日,主流币强弱分化更为突出:比特币累计下跌3.80%,以太坊下跌11.07%,SOL下跌10.56%,XRP下跌13.72%。当日以太坊跌幅略小于比特币,ETH/BTC收盘比价微升约0.21%至约0.02941,但过去30日该比价仍累计下跌约7.55%,单日企稳尚未扭转近一个月的弱势。
纳指回调叠加比特币ETF净流出6.356亿美元,机构买盘仍有反复
外部宏观压力主要来自美股科技板块融资预期的转弱。周四纳斯达克综合指数下跌2.6%,人工智能资本开支规模及其融资来源成为市场焦点。Nexo研究团队将压力归因于资金供给与融资条件变化,指出风险资产正重新评估大规模建设投入的可持续性。STS Digital的Jeff Anderson也向The Block表示,比特币与科技股依然紧密联动,围绕人工智能估值与债务负担的担忧正在影响交易——当投资者下调高成长资产估值、收缩组合风险敞口时,比特币同样承受卖压。周五科技股交易趋稳,让比特币获得短暂喘息;但油价继续上涨推升通胀压力,叠加下周美联储议息会议临近,在科技投资融资趋紧压低增长预期与能源价格扰动通胀的共同作用下,风险资产对货币政策信号依然敏感。
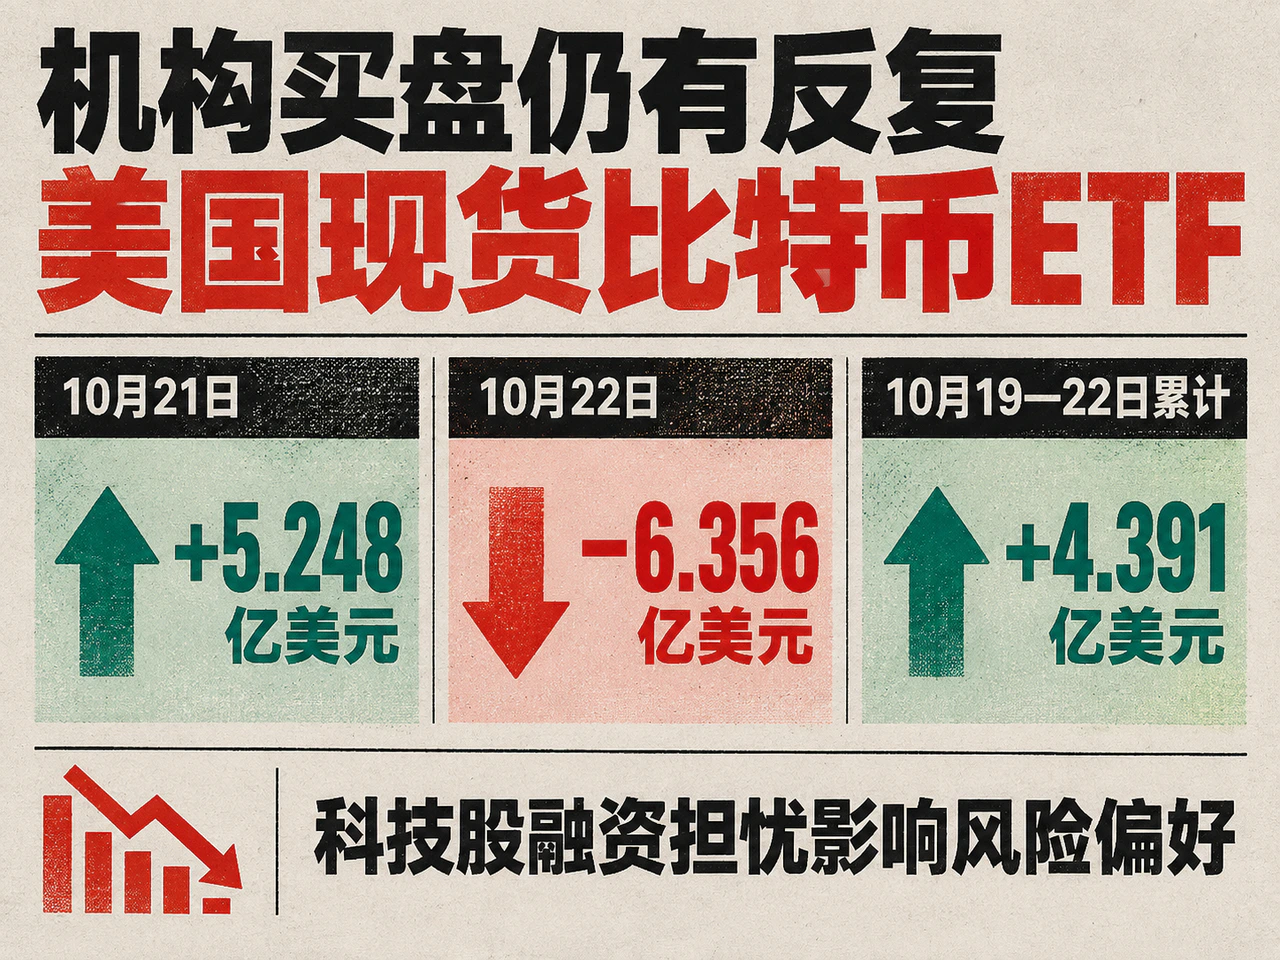
机构配置资金同样呈现拉锯。据Farside完整数据,美国现货比特币ETF在10月22日净流出6.356亿美元,超过10月21日5.248亿美元的净流入;不过10月19日至22日累计仍净流入4.391亿美元。周初连续三天的净流入与周四的大额赎回并存,显示机构资金并未全面撤出,但买盘承接尚不稳定。
现货交投谨慎之际,衍生品市场对年末行情仍保留上行预期。Anderson将8万至8.6万美元视为比特币近期观察区间。期权平台Derive创始人Nick Forster指出,该平台期权定价反映的圣诞节前比特币突破10万美元概率,过去一周已从9.7%升至12%,跌破7万美元的概率则从15.6%降至11%,表明部分交易者在现货偏弱的环境下仍保留年末看涨敞口,并减少了尾部下跌保护。
以太坊生态进展也呈现远期预期与短期落地节奏的差异。开发者正讨论加快最终确认的共识方案以提高资金结算效率,相关提案仍处草案阶段;与此同时,原定下周进行的Glamsterdam Hoodi测试被推迟,团队需进一步检查新Gas规则与现有合约的兼容性。
总体而言,比特币在8万美元附近的买盘承接提供了缓冲,但过去一个月以太坊及多数主流币显著跑输,表明风险资金选币依然挑剔。后续反弹能否转化为持续修复,主要取决于现货比特币ETF净流入能否恢复连续性,以及放量上涨能否从个别币种扩展至更广泛的主流现货市场。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…