
截至北京时间10月24日晨,稳定币在商业落地与监管规则上分别取得实质进展:汇丰宣布通过电子钱包PayMe推出港元稳定币RedCoin,美国货币监理署(OCC)则将《GENIUS法案》实施终规刊登于《联邦公报》。前者将持牌银行发行的稳定币直接接入现有零售支付网络,后者为稳定币的发行许可、储备资产和赎回机制划定了具体经营标准。行业竞争正进一步向用户入口、资产保障与实际支付场景集中。
汇丰向330万PayMe用户开放RedCoin,先行切入零售支付

汇丰于10月23日宣布推出港元稳定币RedCoin(代码:RCHKD),并将在未来数日内向超过330万PayMe用户开放应用内稳定币钱包激活,支持亲友转账及在逾10万家PayMe合作商户付款。将稳定币嵌入成熟的高频支付应用,省去了消费者另行注册加密交易平台的步骤,商户也能直接依托原有收款网络受理结算。
不过,330万仅为PayMe的存量用户基础。为推动初期转化,汇丰配套推出了交易折扣与奖赏计划。存量用户能有多少转化为活跃钱包用户,还需观察促销期结束后的留存表现;在日常零售支付中,用户的持续使用最终取决于操作便捷度、到账效率以及持币与赎回体验。
在资产保障方面,RedCoin以港元计价并支持1:1赎回港元。汇丰已于今年4月获发香港金管局稳定币发行人牌照,产品资料显示,RedCoin由高质量、高流动性的隔离资产提供支持,并由汇丰数字资产托管负责保管。发行牌照、储备托管与支付入口均整合在同一银行体系内,有助于降低用户的认知门槛,但稳定币的具体法律属性与资产保障仍须依产品合同条款界定。
按照后续规划,汇丰还将于年内把稳定币钱包接入香港流动理财应用,支持客户以RedCoin认购代币化投资产品(包括拟推出的港元货币市场基金新份额类别),并逐步拓展企业和机构用途。先行跑通零售支付,再向理财认购与机构结算延伸,将决定该产品能否从促销驱动的转账工具演进为持续运转的资金通道。
美国OCC终规明确1:1储备要求,第三方奖励仍待个案认定
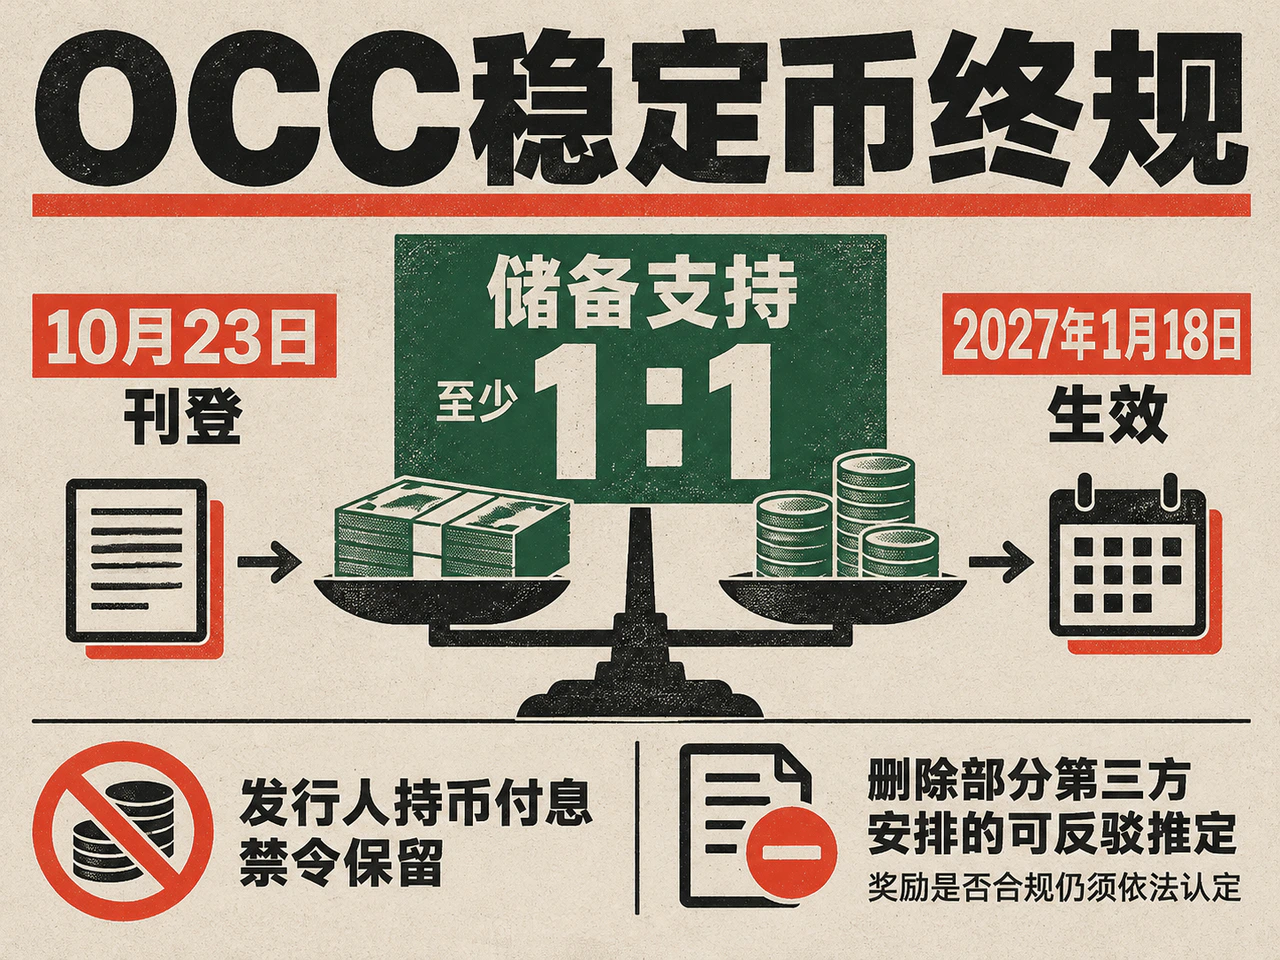
美国货币监理署(OCC)于10月23日刊登的实施终规将于2027年1月18日生效,适用于其管辖范围内的支付稳定币发行及相关活动。终规涵盖许可审批、储备管理、赎回要求、资本充足及运营风险控制等事项,强制要求支付稳定币具备至少1:1的储备资产支持,对发行人的流动性管理能力与持续合规成本提出了明确约束。
市场争议的焦点在于持币收益与第三方奖励安排。终规保留了法定禁令,禁止发行人仅因用户持有、使用或保留支付稳定币而支付利息或收益;但同时删除了草案中针对部分关联方及相关第三方安排的“可反驳推定”。取消这一推定并不意味着所有第三方奖励均自动合规,具体项目的资金来源、支付关系与商业条款仍会影响监管认定。
据Crypto In America报道,部分加密企业欢迎OCC对法律边界的厘清,而美国银行业协会等组织则担忧第三方奖励可能诱发银行存款流失。实际上,稳定币对银行体系存款的影响取决于储备资金的最终去向:资金转化为稳定币后,发行人既可将部分储备存放于商业银行,也可配置其他获准资产。这一过程会改变银行间的存款分布、负债成本与信贷可用性,仅凭稳定币总供应量的增长,尚不足以判断哪类银行将承受实际的融资压力。
香港的零售产品落地与美国的监管终规落地,分别从应用端和合规端推进了稳定币的制度化运行。对持牌机构而言,发行后的核心考验在于确保支付、赎回与储备管理稳定运转,并验证投资与企业结算场景能否形成内生需求。未来稳定币规模增长的质量,将更多体现在真实交易频次与客户留存上。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…