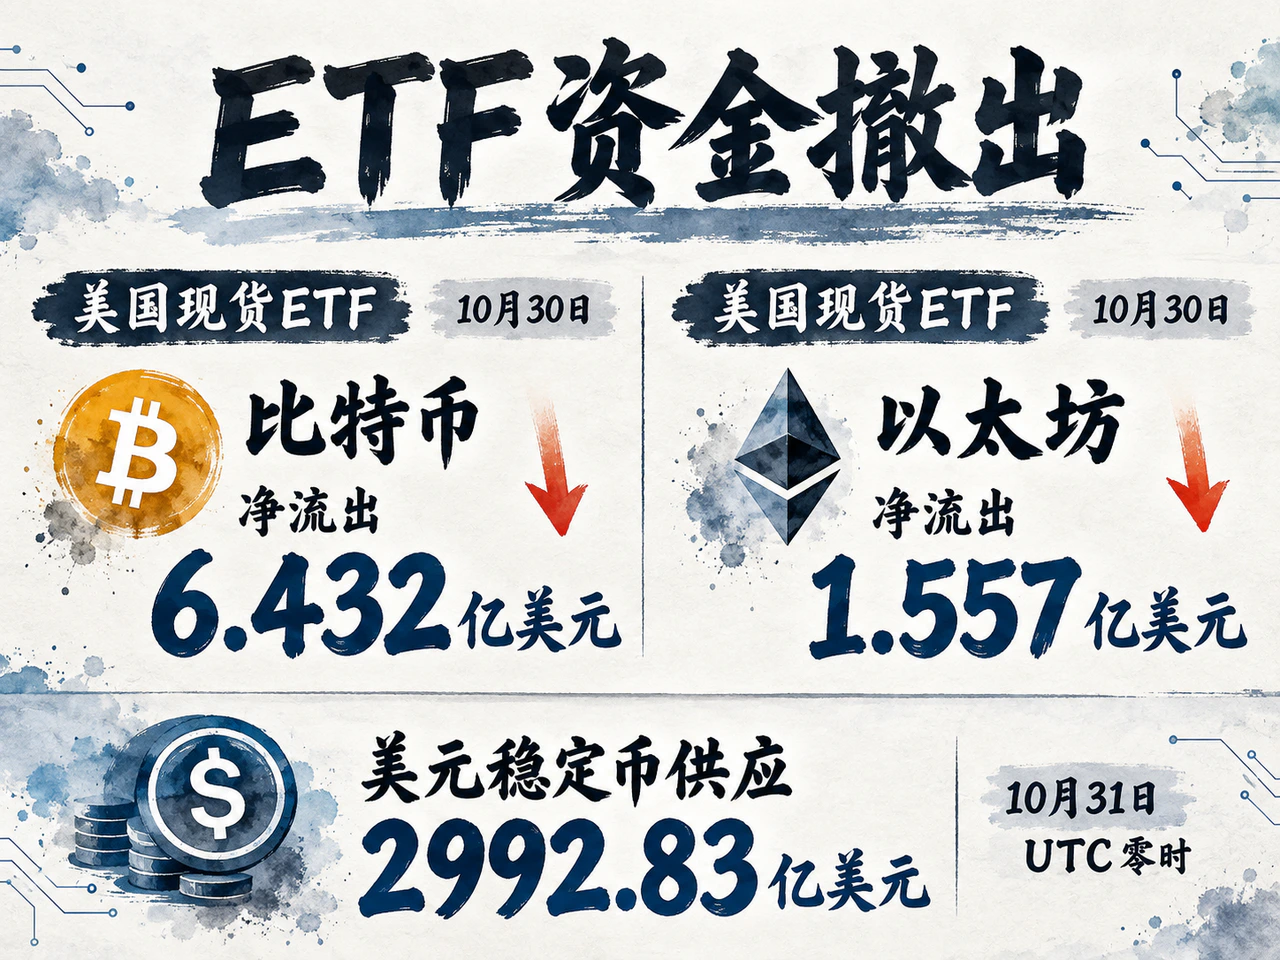
2026年10月30日,美国现货比特币ETF净流出6.432亿美元,单日赎回超过此前四个交易日的净流入总和。进入10月31日的周末交易时段,资金环境呈现两条并行线索:ETF与稳定币渠道均未显示新增购买力扩张,永续合约则出现分化——比特币仍由多头支付资金费,以太坊持续由空头付费。现货配置需求走弱,不同资产在杠杆市场承受的压力并不相同。
ETF单日合计净流出7.989亿美元,稳定币供应继续回落
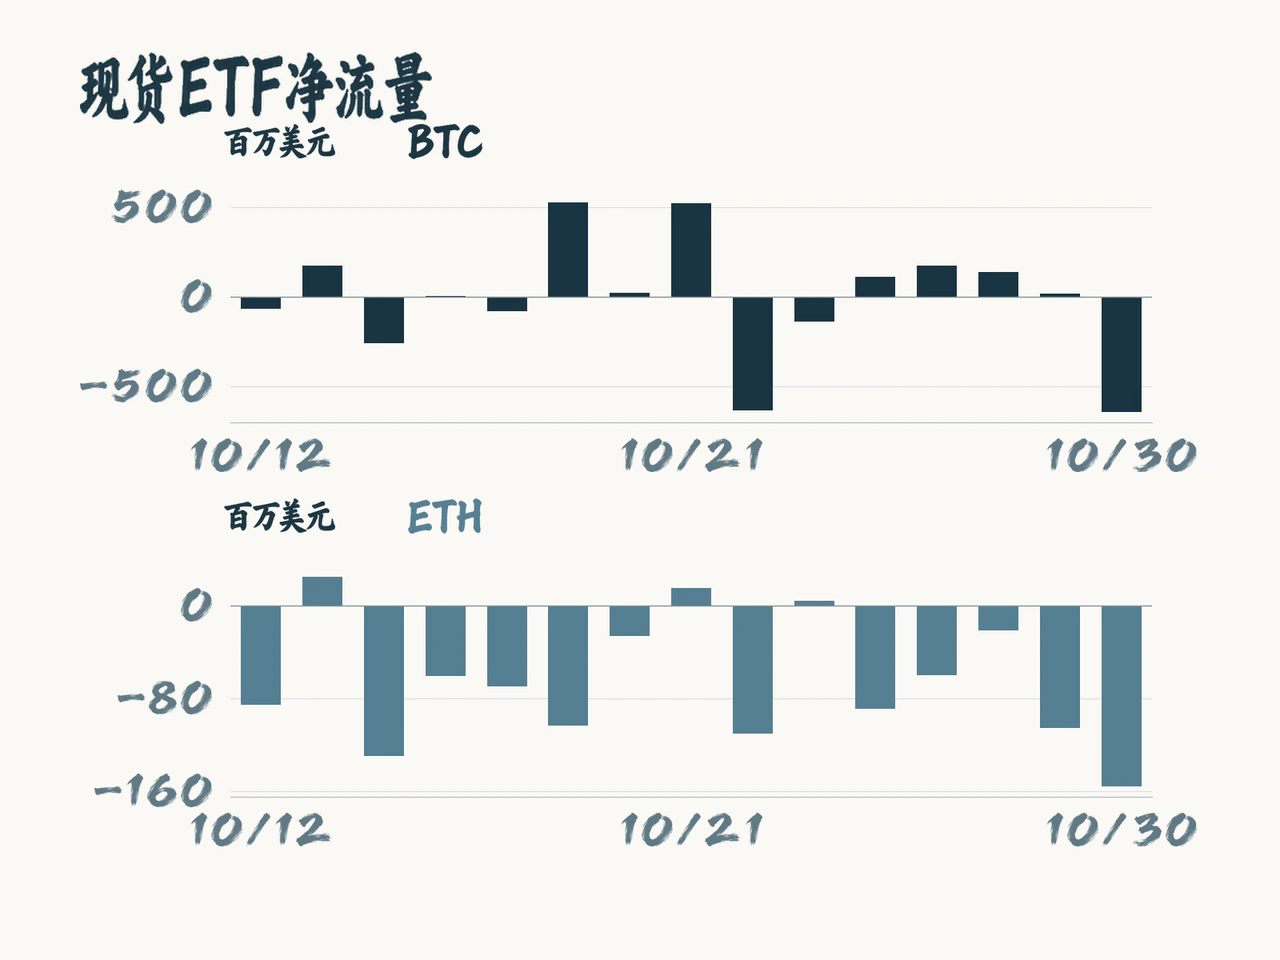
Farside数据显示,10月26日至29日,比特币ETF分别净流入1.103亿、1.760亿、1.373亿和0.172亿美元,四日合计4.408亿美元。30日净流出6.432亿美元后,26日至30日五个交易日合计转为净流出2.024亿美元;此前一周,即19日至23日,仍净流入3.012亿美元。月底赎回不仅抹去当周短暂回流,也削弱了周末前的现货资金承接。
赎回集中于大型基金,却并非单一产品的孤立现象。30日,IBIT、FBTC和ARKB分别流出2.337亿、2.010亿和1.295亿美元,GBTC与BITB分别流出0.533亿和0.257亿美元。IBIT与FBTC合计占当日净流出的约67.6%。卖压已涉及多只产品,前四日流入不足以形成抵御月底赎回的缓冲。
以太坊ETF的撤资更具持续性。30日净流出1.557亿美元,26日至30日连续五个交易日净流出,合计4.314亿美元;此前一周已净流出2.207亿美元。与比特币ETF短暂回流后逆转不同,以太坊ETF是撤资延续且单周规模扩大。两类ETF在30日合计净流出7.989亿美元,周末前共同面临配置资金压力。
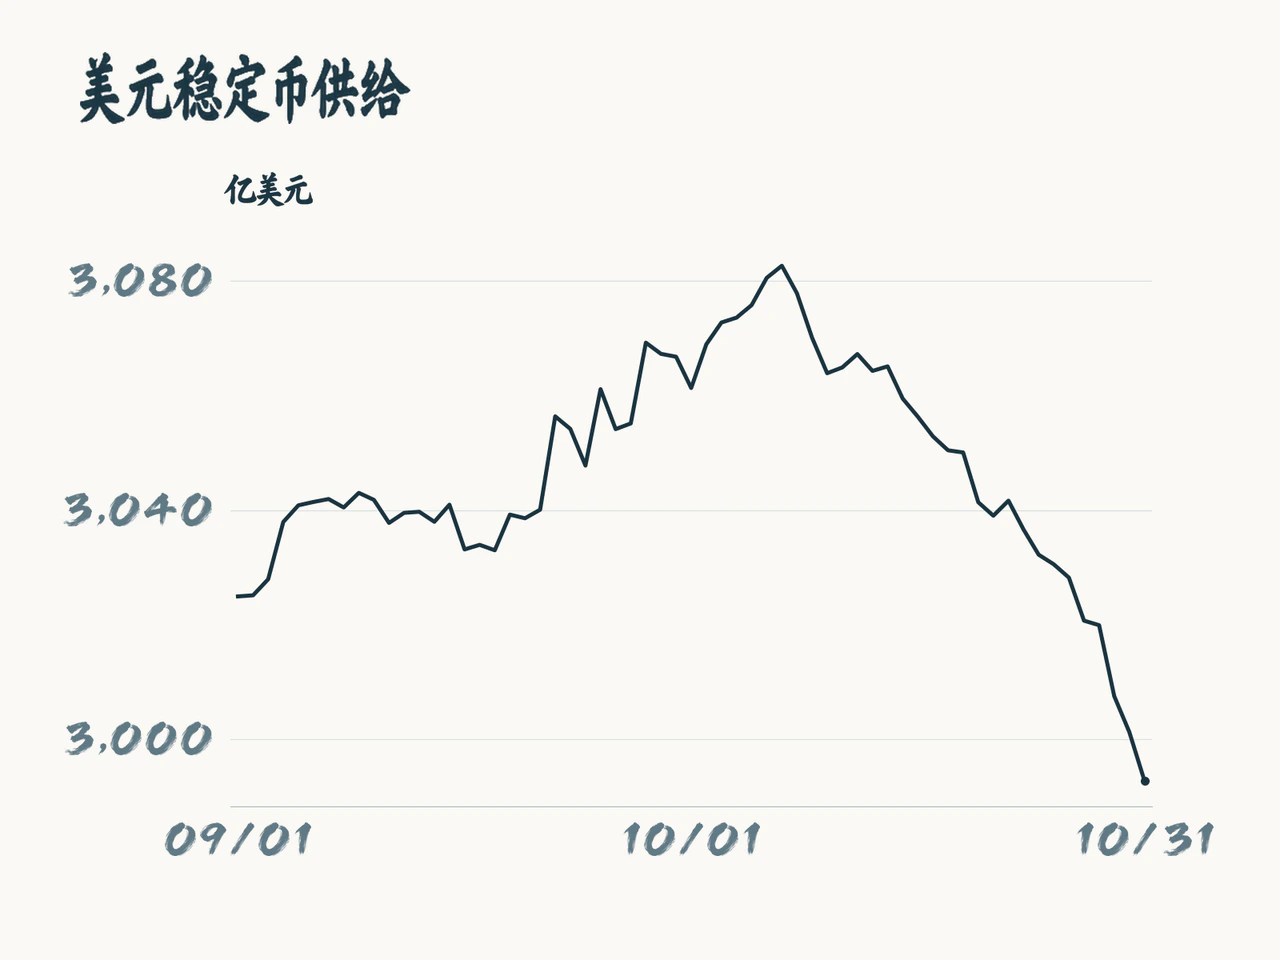
链上美元资金存量也在收缩。DefiLlama的美元挂钩稳定币流通供应序列显示,10月31日UTC零时记录约2992.83亿美元,较30日零时减少8.47亿美元,较24日减少39.39亿美元,较10月1日减少68.45亿美元。该口径统计美元挂钩稳定币的流通数量,区别于随交易价格变化的市值,也不计入其他法币挂钩稳定币。
ETF赎回对应证券账户渠道的配置需求下降,稳定币供应回落则意味着链上可流通美元工具总量收缩。稳定币还承担结算、支付和抵押功能,供应变化不能直接等同于交易资金撤离,仍需结合实际用途观察;但就新增购买力而言,两个渠道目前没有形成同步扩张,对风险资产的资金支持因而偏弱。
以太坊三次资金费率均为负,比特币维持多头付费
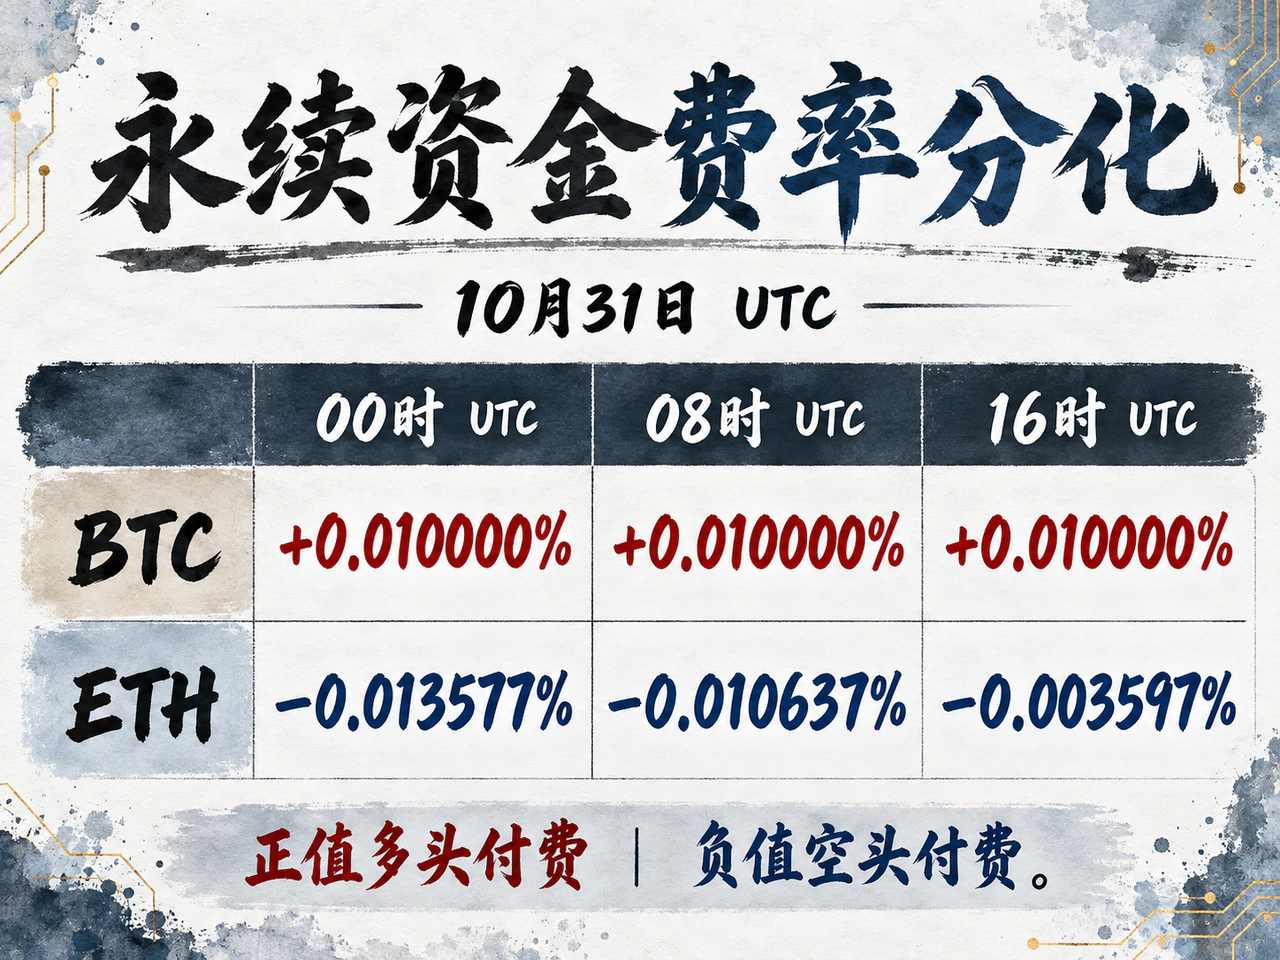
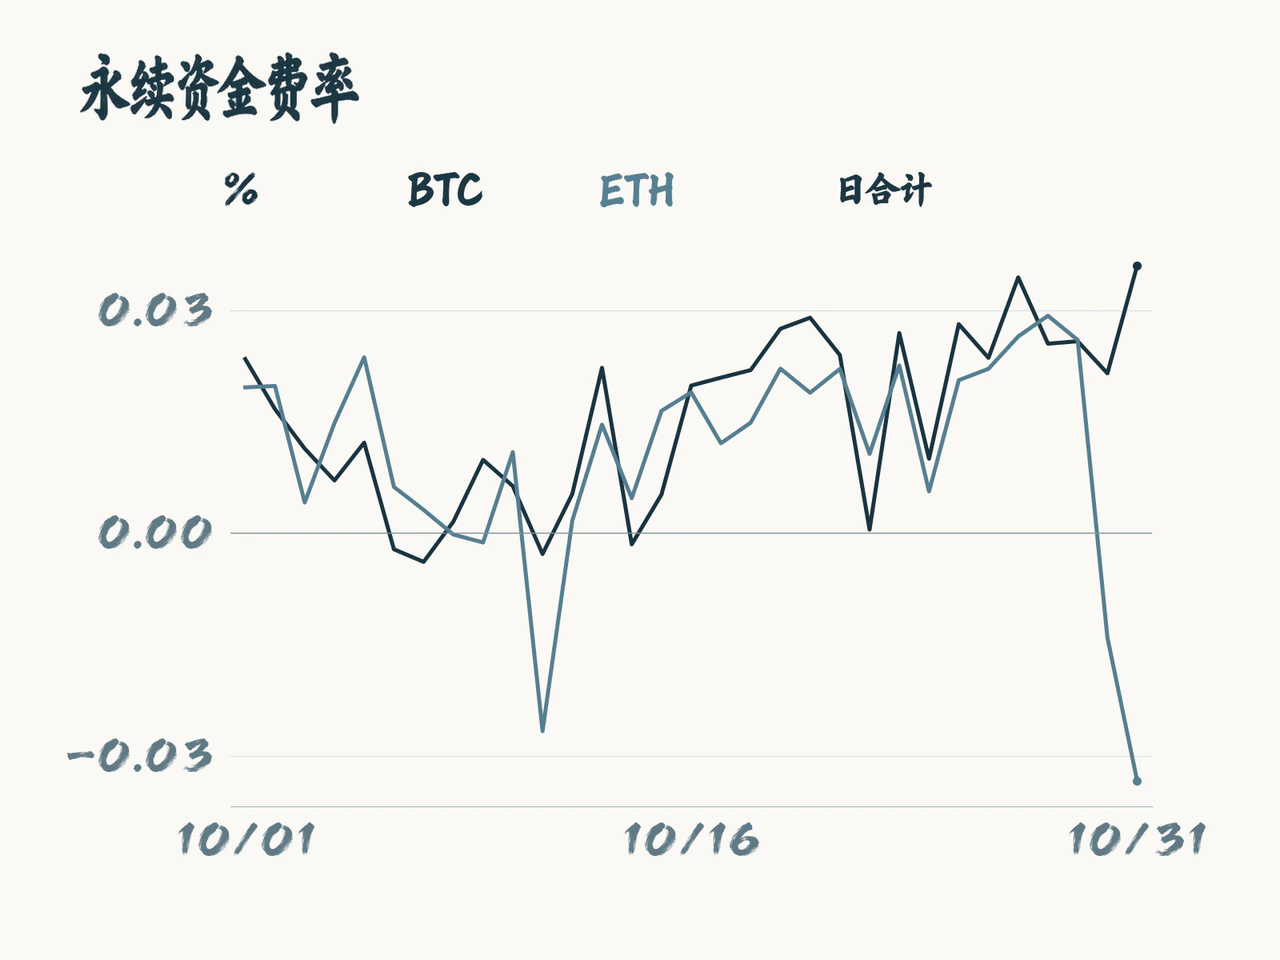
币安USDT本位永续合约的实际结算记录显示,10月31日UTC零时、8时和16时,比特币资金费率均为每8小时0.01%;以太坊同期依次为负0.013577%、负0.010637%和负0.003597%。正费率意味着多头向空头支付持仓费用,负费率则由空头向多头付费。以太坊空头付费幅度逐次收窄,但当日三次结算均未转正。
以太坊的现货与杠杆信号更为一致:ETF持续赎回,永续合约也反映做空或对冲需求。比特币则不同,ETF虽出现大额流出,永续合约仍由多头付费。现货配置与杠杆持仓并未沿同一方向变化,单凭价格企稳不足以判断配置需求已经恢复。
持仓数量还显示,此前24小时杠杆仓位有所积累。币安日频记录中,从10月30日UTC零时至31日UTC零时,比特币未平仓合约对应数量由94785.416 BTC升至96319.846 BTC,以太坊由2321977.167 ETH升至2336914.726 ETH;对应名义金额分别由约73.91亿USDT增至74.47亿USDT、由52.31亿USDT增至52.43亿USDT。这只是单一交易所两个合约的日频快照,不能据此认定多头单边加仓,也不宜仅凭美元名义金额的变化判断市场压力。
周末的关键变化因而在资金结构,而非所有市场同步转向:ETF配置转弱,美元稳定币供应回落;仍在交易的永续合约中,比特币与以太坊承担不同方向的资金费用,两个合约的持仓数量则有所回升。后续若ETF恢复净流入、稳定币供应止跌,且以太坊负资金费率继续收敛,才更有利于现货资金与衍生品需求重新形成支撑。在此之前,仓位回升带来的交易活跃,也可能同时放大双向价格波动。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…