2026年11月9日,去中心化交易所可比样本成交明显回升,机构跨链交易基础设施也有新进展。Talos宣布将NEAR Intents接入现有询价交易流程,客户可沿用既有托管关系完成跨链兑换。成交反弹与执行入口改善同时出现,但链上经营能否修复,仍取决于需求持续性以及费用和协议收入的留存。
可比成交额单日增74.1%,月度需求与借贷费用仍弱
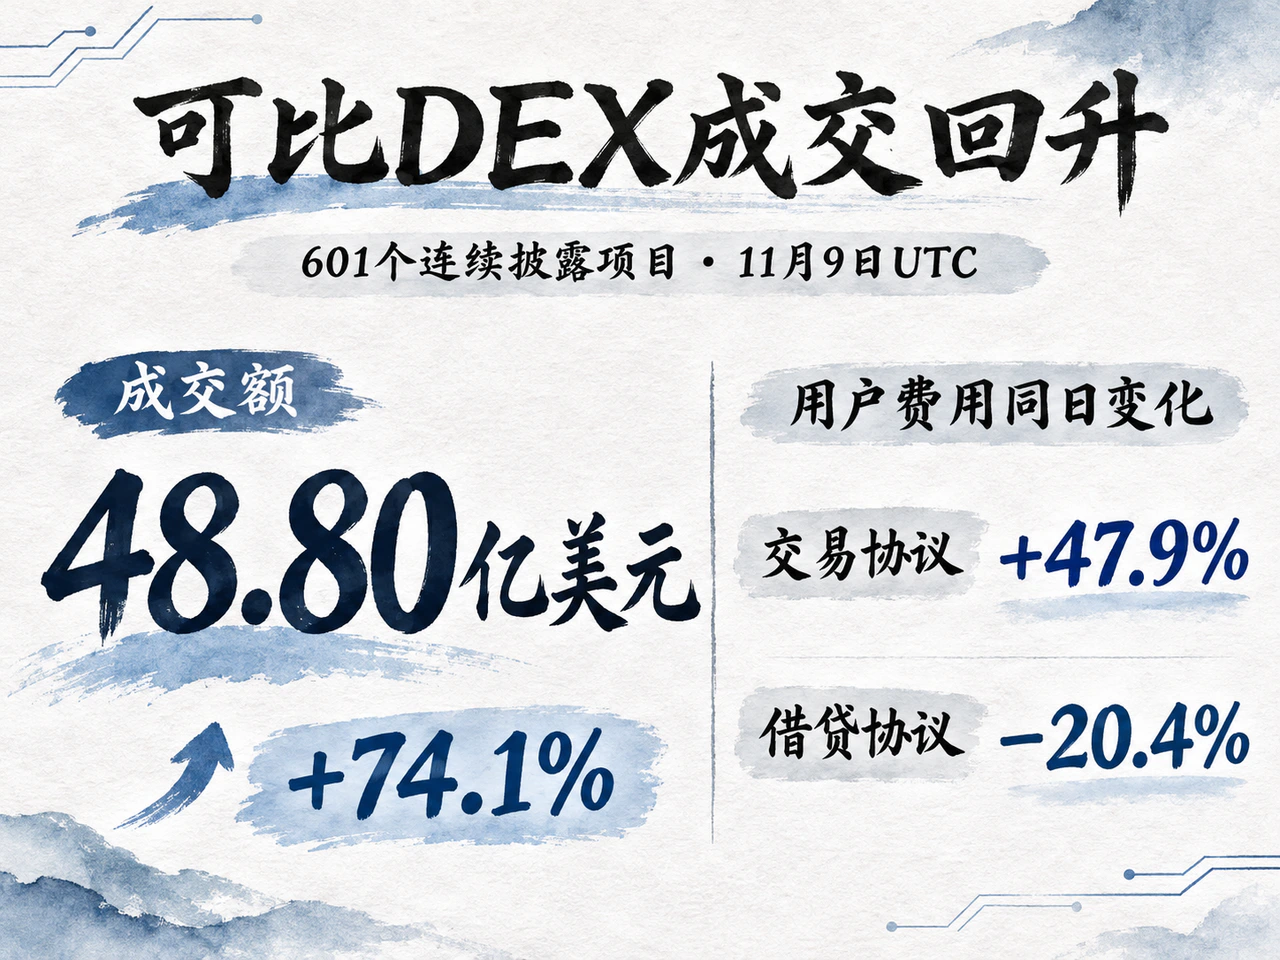
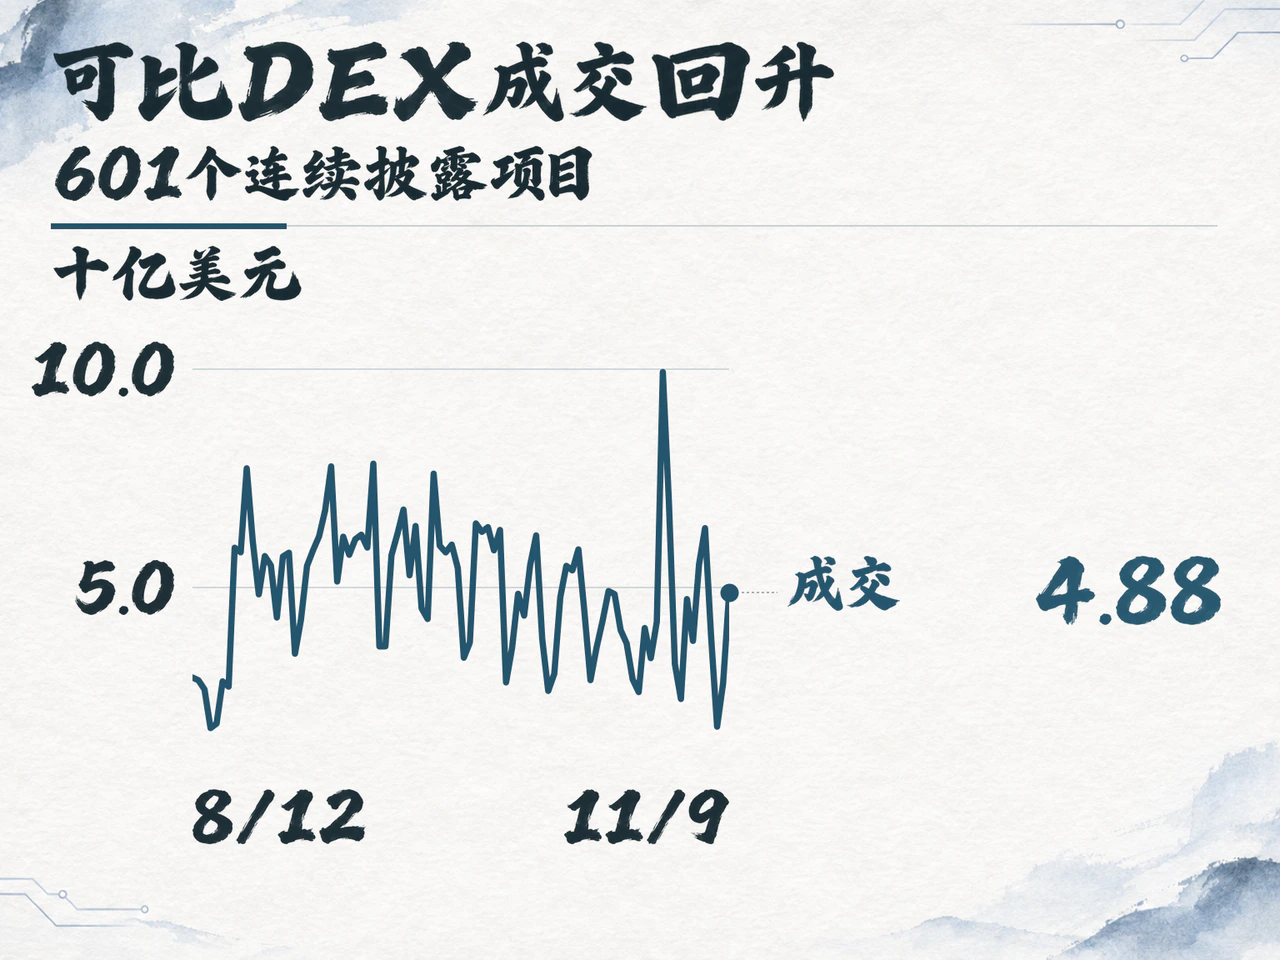
按DefiLlama分类,选取8月12日至11月9日每日均有成交记录的601个去中心化交易所项目作为固定样本。11月9日UTC全天,样本合计成交48.80亿美元,较前一日增加74.1%。固定样本可减少每日报送项目变化对比较的干扰,但不代表全行业,统计也可能随后续补报修订。
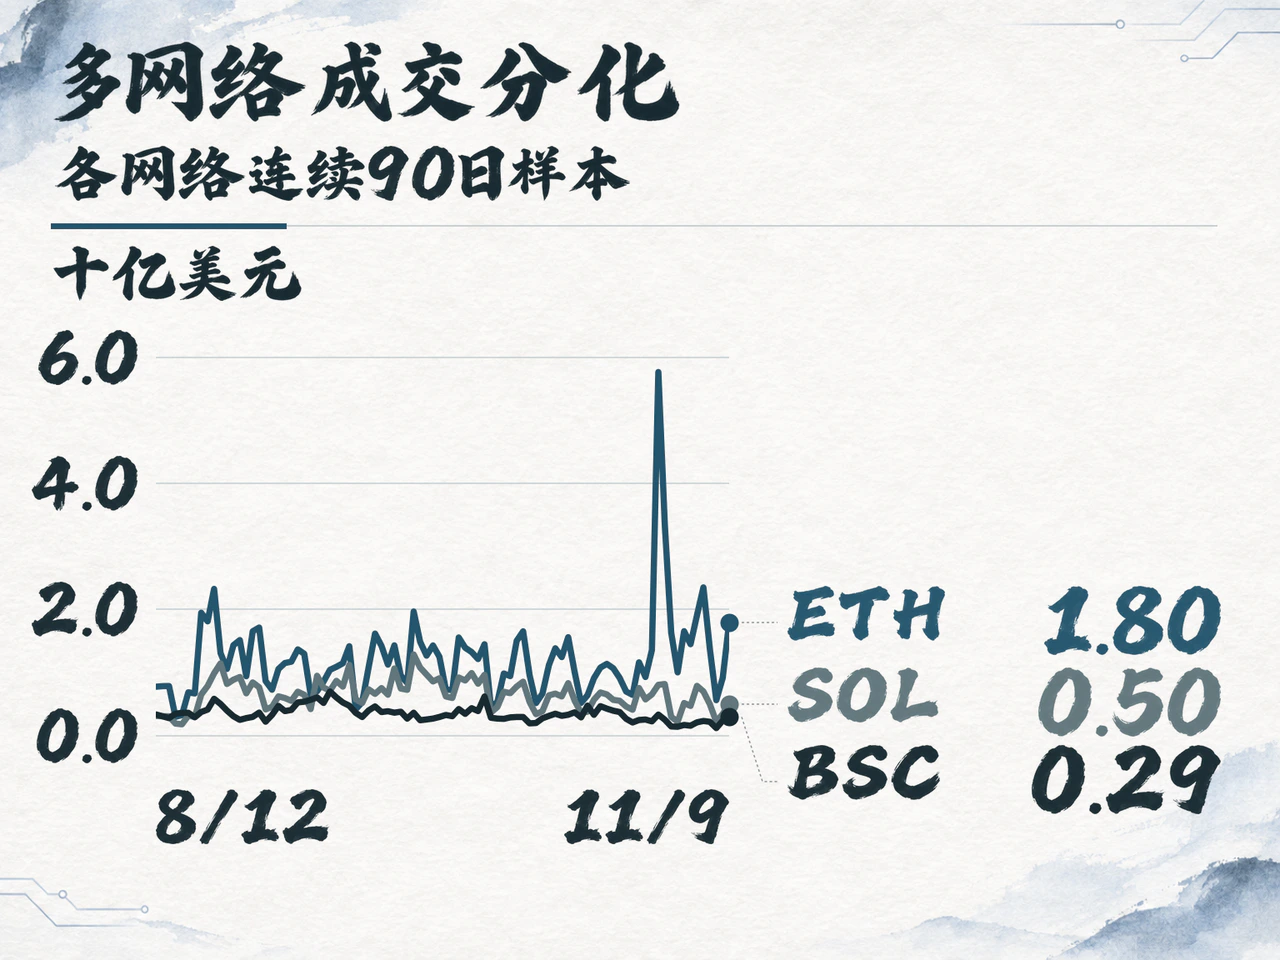
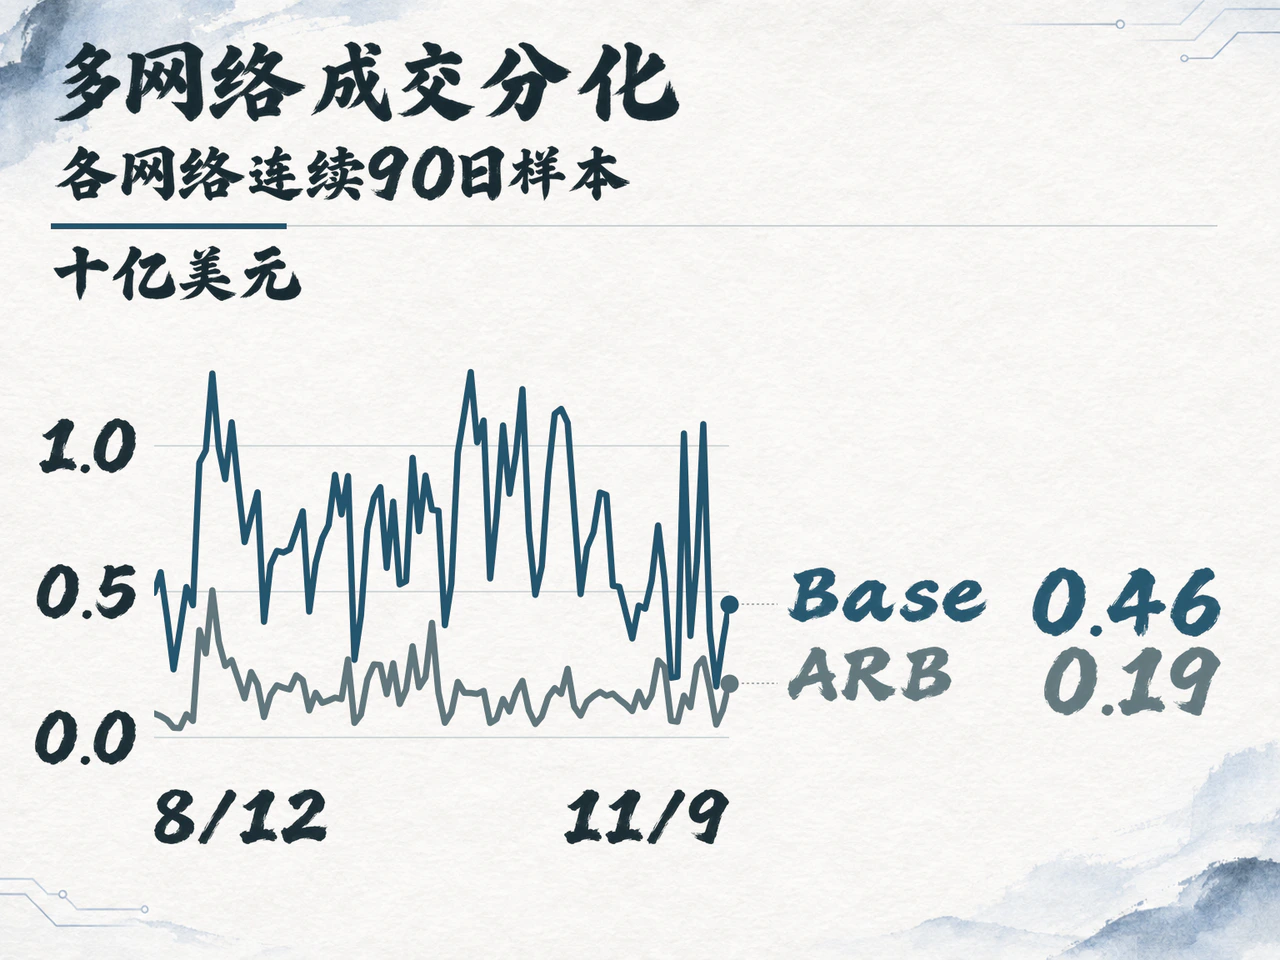
所列主要公链和二层网络均出现成交修复。按各网络分别筛选的连续90日可比样本显示,以太坊成交约17.97亿美元,较前一日增加96.4%;Solana约5.01亿美元,增加46.3%;BNB Chain约2.95亿美元,增加24.7%;Base和Arbitrum分别约4.58亿美元和1.86亿美元,增加40.3%和97.4%。各网络样本规模不同,但多网络同步回升,表明反弹并非由单一协议独自拉动。
拉长观察,需求底座仍偏弱。上述601个项目在10月11日至11月9日的日均成交额为43.52亿美元,较此前30日下降16.9%。11月9日成交虽高于近30日日均水平,月度收缩尚未扭转。以太坊连续样本的近30日成交较此前30日增加22.4%,Solana则下降28.8%,网络间需求分化明显。网络间成交分布的变化反映流动性使用结构,不能直接换算为跨链资金净迁移。
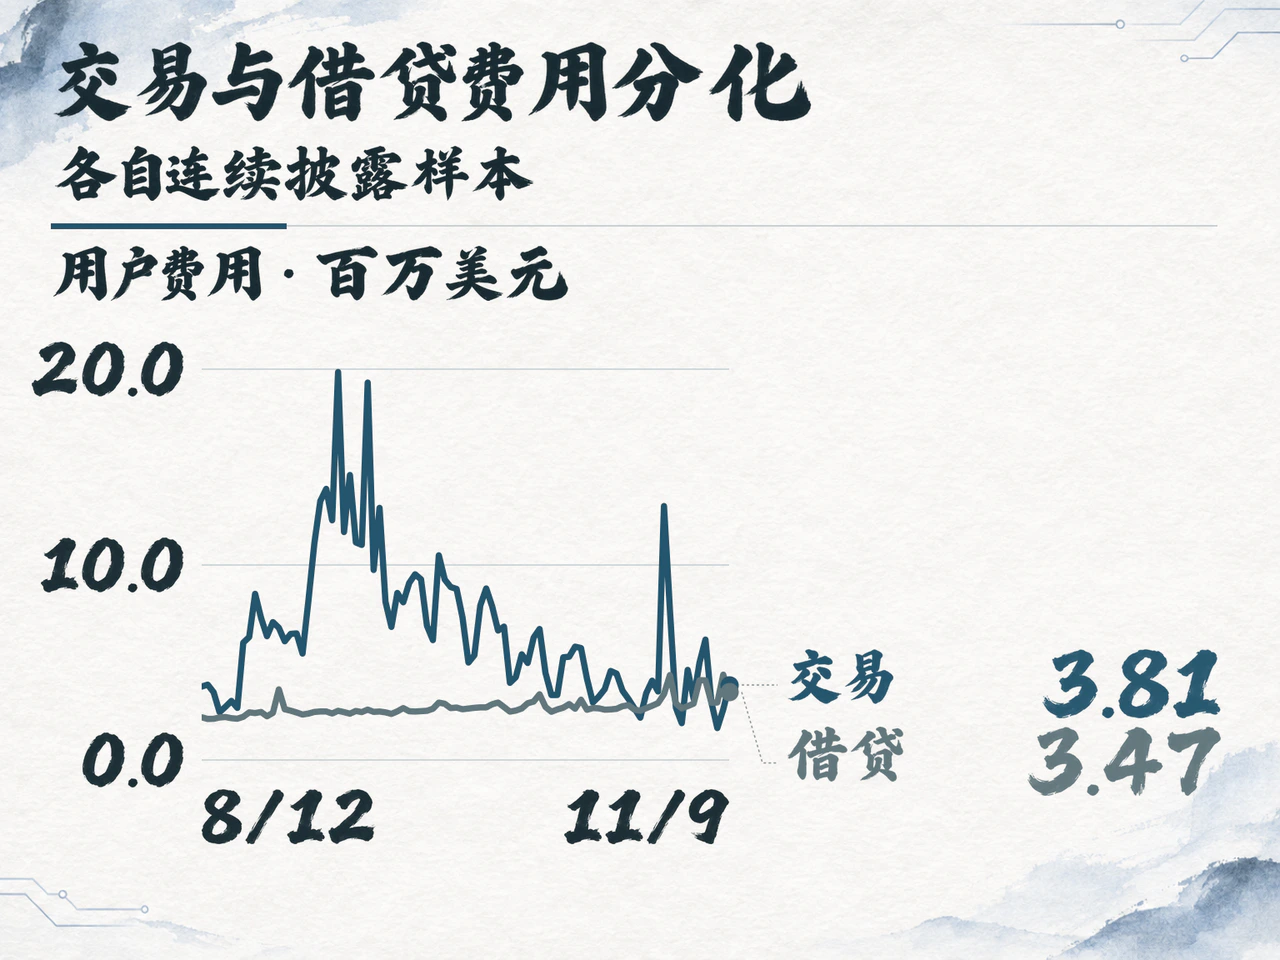
费用端也未同步扩张。连续有记录的448个交易协议,11月9日用户费用约381万美元,较前一日增加47.9%;另一组112个借贷协议的用户费用约347万美元,较前一日下降20.4%。交易费用受换手和交易组合影响,借贷费用还取决于借款规模、资金利用率和利率。借贷费用回落与成交反弹并存,链上信用需求是否恢复仍需结合上述指标观察。
Talos接入NEAR Intents,跨链兑换沿用既有托管流程
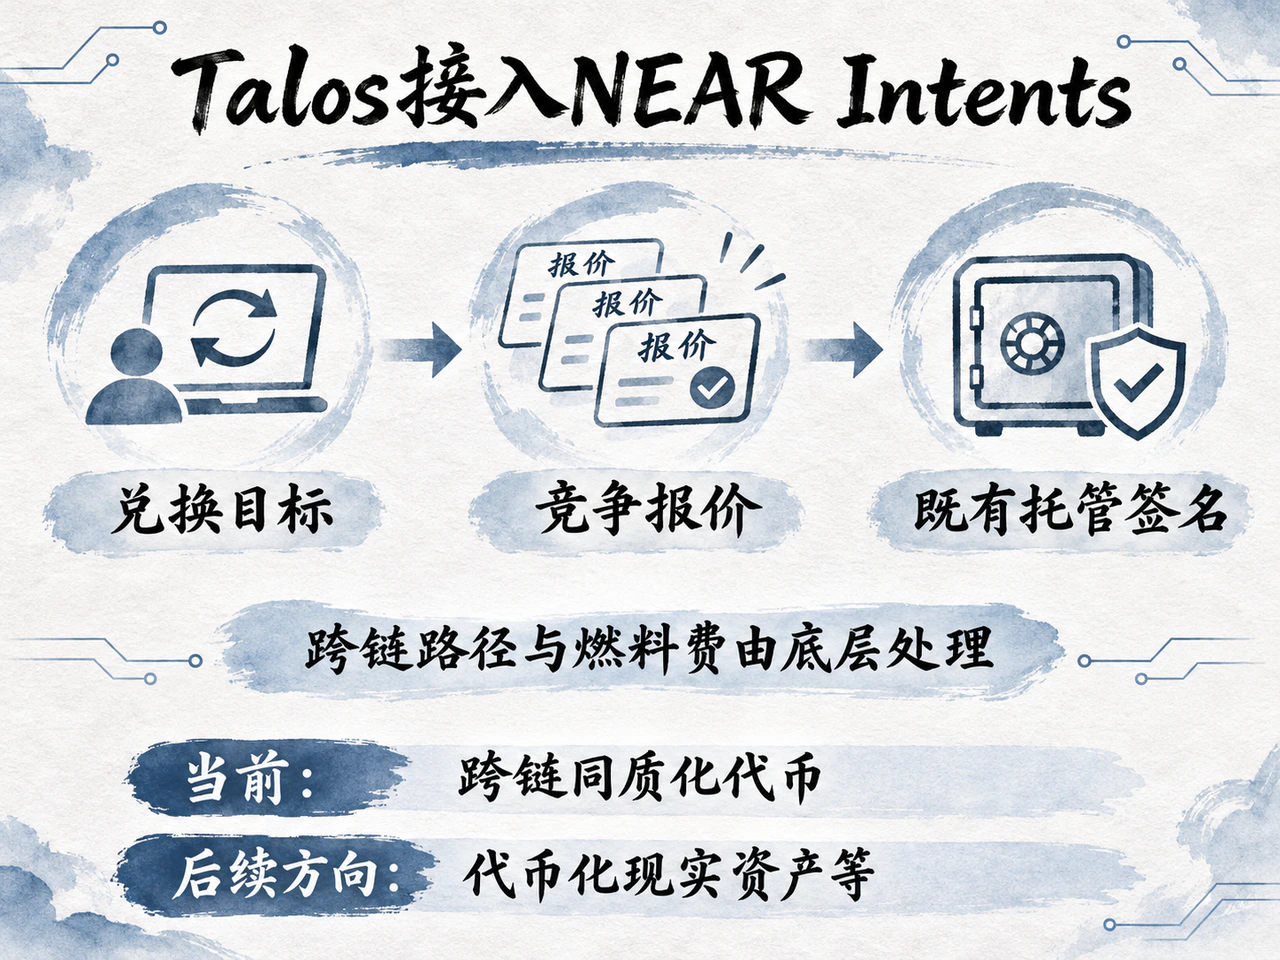
当交易分散在多个网络,机构能否便捷使用这些流动性,成为基础设施竞争的一部分。NEAR Intents采用竞争报价机制:客户提出兑换目标,由称为“求解器”的专业流动性提供者竞争报价,从30多条区块链及中心化交易场所寻找库存与成交路径。
据Talos和NEAR介绍,客户接受报价后,签名仍通过既有托管流程完成,跨链路径和燃料费管理交由底层基础设施处理,成交后的头寸纳入原有组合视图。对机构而言,这主要降低了接入新流动性来源的操作与对账成本,也让不同网络上的报价更容易竞争同一笔订单。最终成交仍可能使用中心化场所的库存,机构入口扩大能否转化为链上资金净流入,取决于实际订单路由和结算结果。
这一变化也关系到现实世界资产的链上交易。NEAR在公告中将代币化现实资产、带收益资产及预测市场列为后续拓展方向;目前支持的是跨链同质化代币。支付和资产代币化要形成持续经营价值,除发行规模外,还需要兑换、托管和结算进入日常工作流程。此次集成提供的是执行入口,后续资产覆盖仍待落地。
333个交易项目近30日协议收入降36.9%,留存压力未消
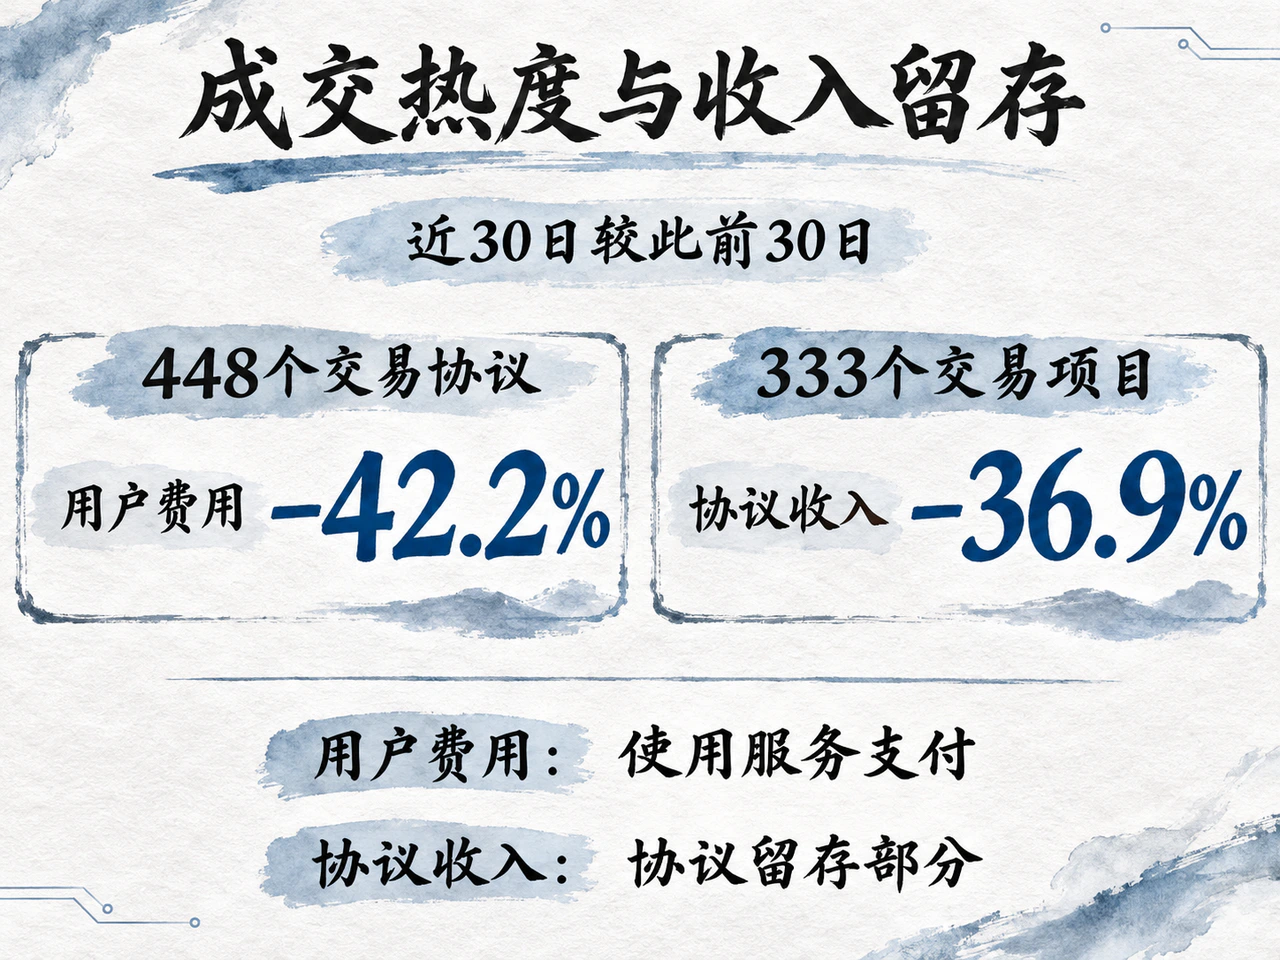
收入数据揭示了业务热度与价值留存之间的距离。上述448个交易协议样本的近30日用户费用较此前30日下降42.2%,降幅大于601个成交样本日均成交额16.9%的降幅。两组覆盖范围不同,这一对照只用于观察经营压力,不据此推算统一费率。另有333个连续披露协议收入的交易项目,近30日协议收入较此前30日下降36.9%。成交修复能否转化为经营改善,仍需在同口径费用和收入数据中持续观察。
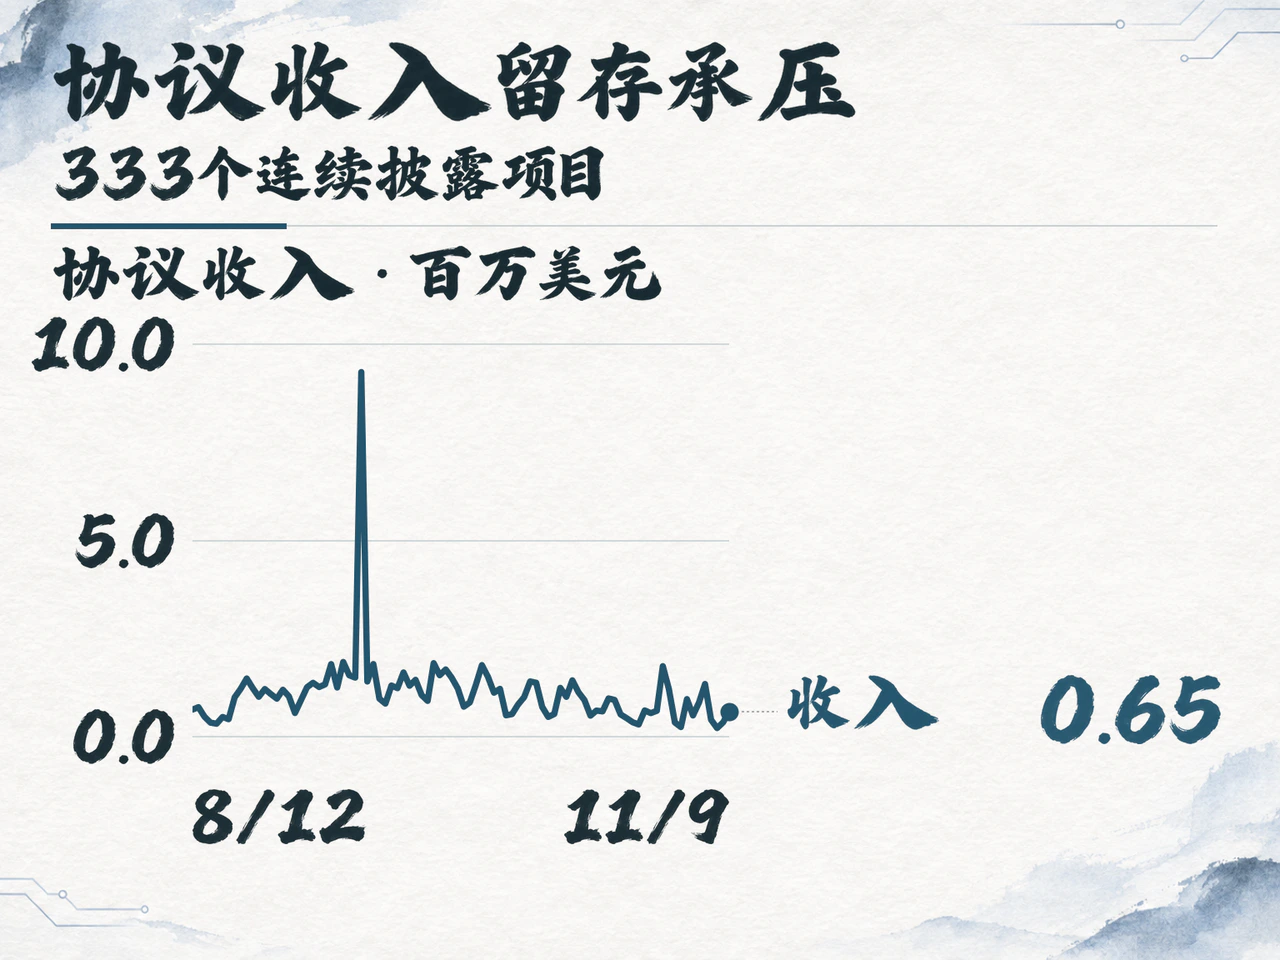
用户费用是客户使用服务支付的总额,其中一部分归流动性提供者;协议收入是协议实际留存的部分,代币持有人获得的分配则是更窄的一层。竞争报价有望改善用户成交成本,也可能压缩中介环节的收益空间。机构入口改善之后,链上业务韧性仍取决于新增使用能否持续、协议能否留存收入,以及收入最终如何分配。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…