2026年11月13日,比特币价格回落与杠杆收缩同时发生,ETF持续赎回和稳定币供给下降又削弱了现货承接。币安永续合约资金费率在第二个结算点显著回落,随后回升;未平仓名义价值的降幅明显大于持仓枚数,显示账面缩水有相当部分来自价格下跌。资金面要恢复稳定,仍需配置资金与链上美元供给止跌。
比特币与以太坊ETF连续五个交易日净流出,稳定币流通面值30日降5.32%
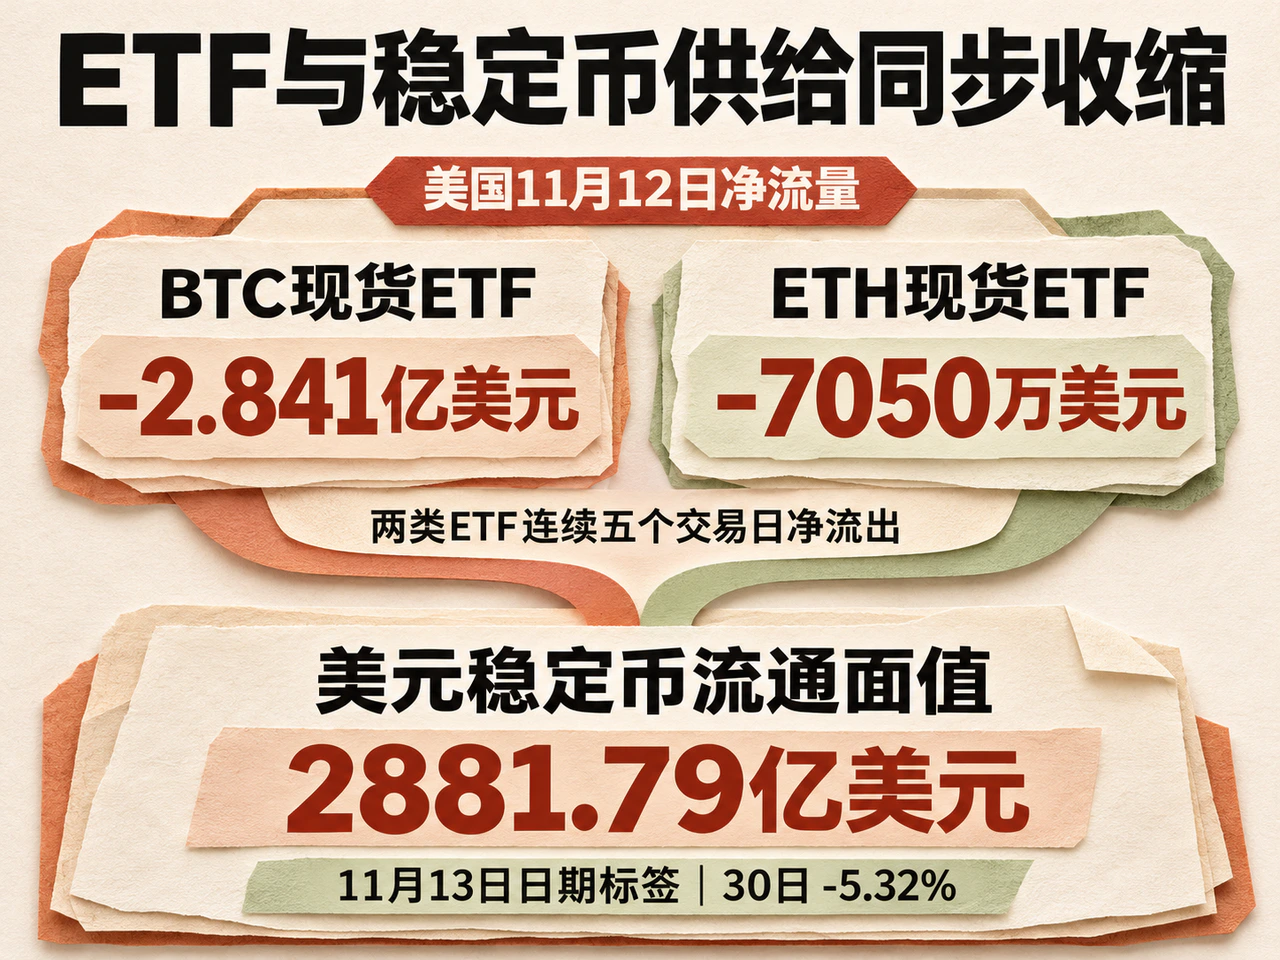
美国市场11月12日交易日,比特币现货ETF合计净流出2.841亿美元,以太坊现货ETF净流出7050万美元。比特币基金中,贝莱德IBIT流出2.038亿美元,约占当日总净流出的七成;富达FBTC、Bitwise BITB与ARKB分别流出3260万、2640万和1850万美元,少量产品的流入未能抵消主要基金的赎回。
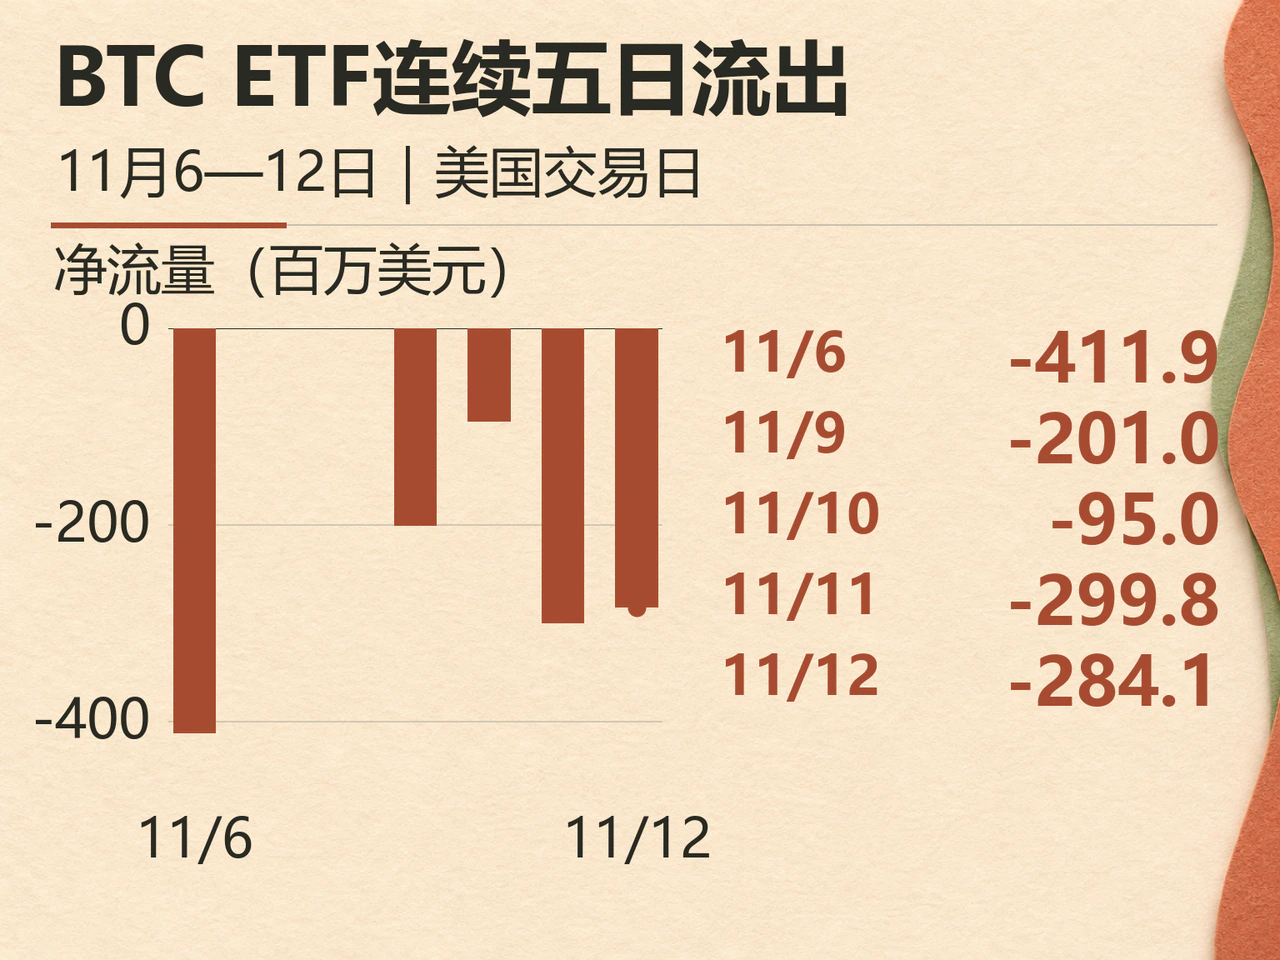
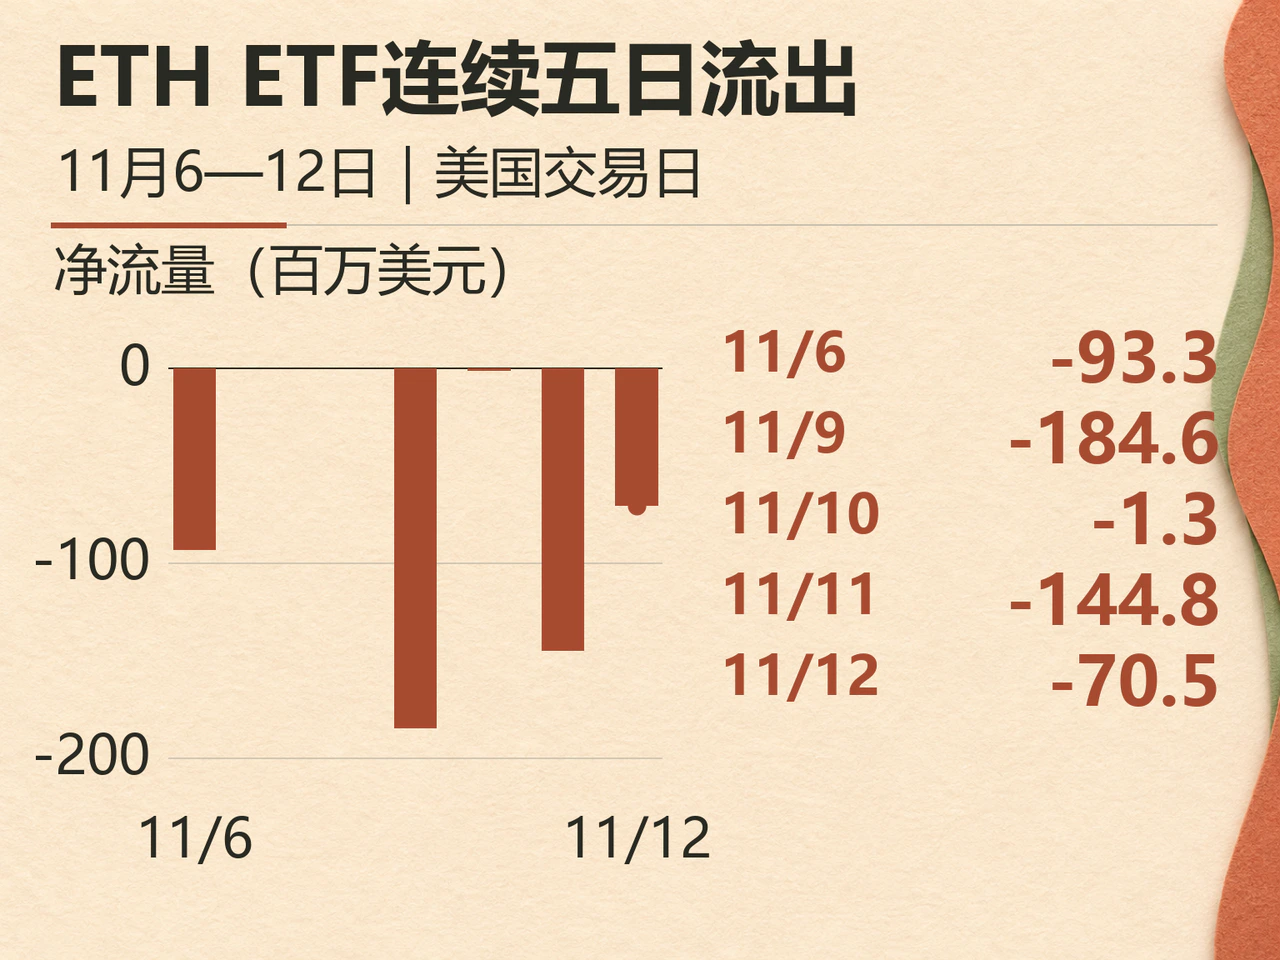
按Farside已完整列示的美国交易日数据,11月6日至12日的五个交易日内,比特币现货ETF连续净流出,合计12.918亿美元;以太坊现货ETF同期也连续净流出,合计4.945亿美元。两类基金同步承压,说明这一配置渠道的资金压力已同时覆盖比特币和以太坊。单日流出收窄可减轻边际压力;要形成较稳定的现货买盘,还需连续多日恢复净申购。
ETF持续净赎回,意味着这一配置渠道难以继续提供此前的增量需求。基金份额与资产交易通过授权参与人、做市商及基金申赎安排衔接,实际执行时点可能分散。价格回落时,原有承接力量减弱,其他买方需要吸收更多供给;两类ETF同期反复流出,也压缩了依靠单一币种资金轮动缓冲卖压的空间。
链上美元供给也在收缩。按DefiLlama的日期标签,11月13日美元锚定稳定币流通面值约为2881.79亿美元,较前一日期标签减少13.25亿美元,较七日前和30日前分别减少48.43亿美元和161.91亿美元,30日降幅约5.32%。该口径统计流通中的美元锚定代币面值,可用于观察链上结算与持仓资金的总体规模。
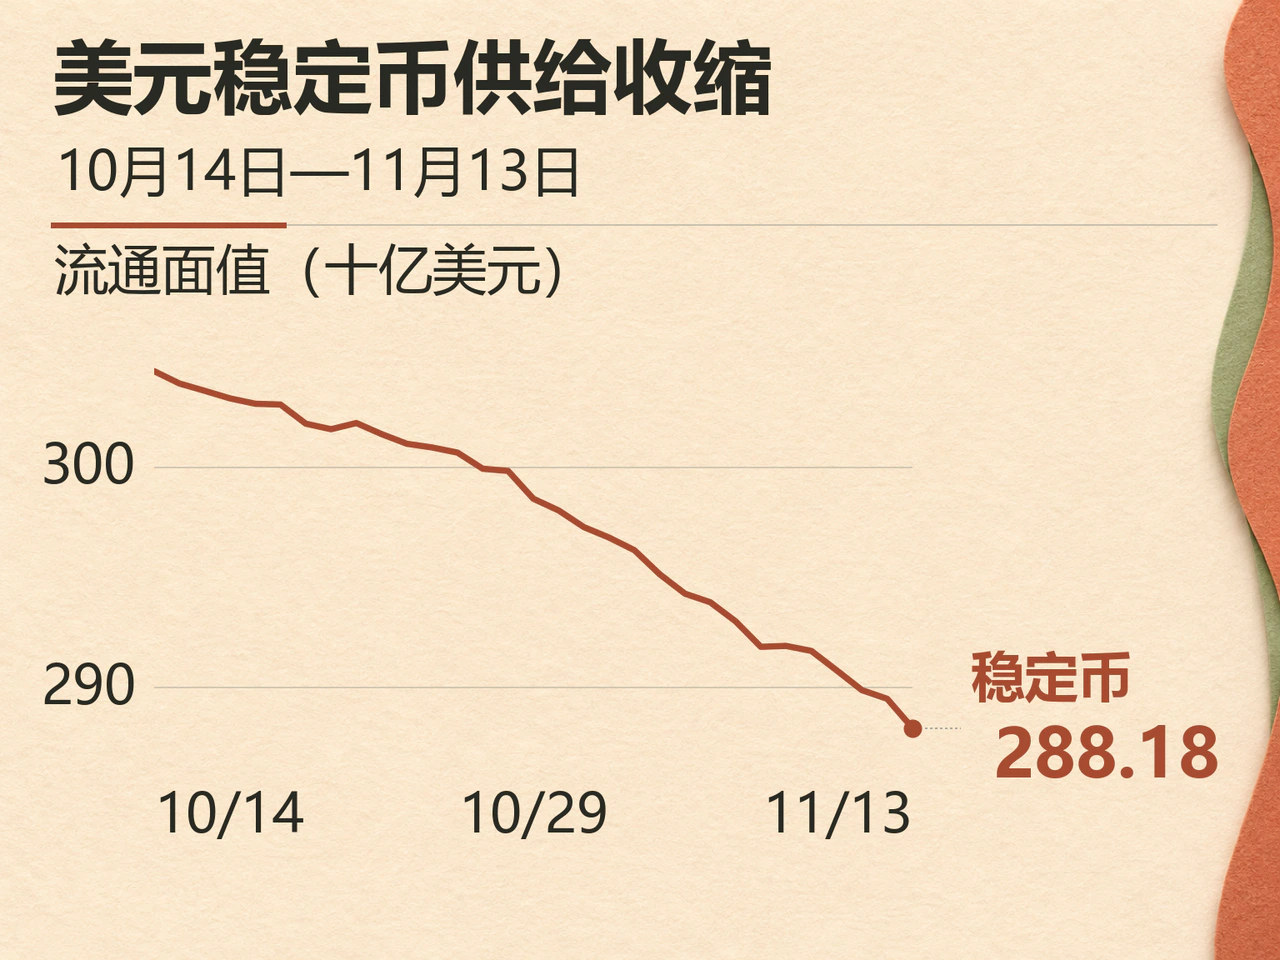
稳定币同时用于交易、支付、借贷和抵押,流通量下降会缩小这些活动共用的美元资金池。ETF持续赎回时,传统基金与链上美元两端都难以提供新增供给;即使部分资金仍留在交易所等待买入,整体资金池收缩也会压缩市场吸收连续卖盘的空间。判断资金面修复是否可持续,关键在于新增供给能否延续,而非单次大额铸币带来的短期变化。
资金费率回落,名义持仓缩水包含明显价格因素
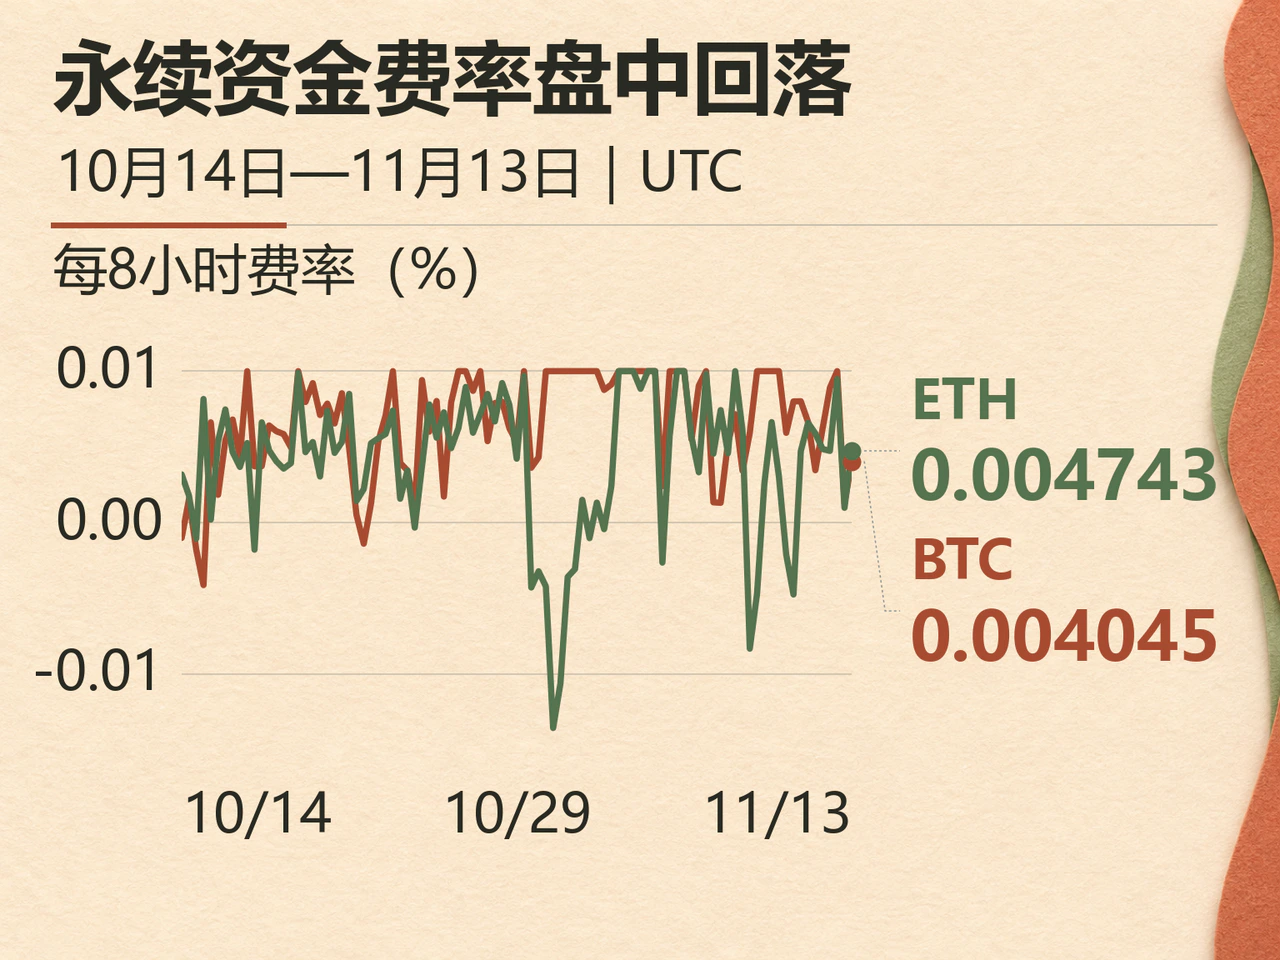
衍生品市场出现降温。币安永续合约已结算数据显示,11月13日UTC零时、8时和16时,BTCUSDT永续合约的八小时资金费率分别为0.0100%、0.00127%和0.004045%;ETHUSDT永续合约分别为0.009474%、0.000971%和0.004743%。两者均在8时显著回落,16时回升,三个结算点的费率仍均为正值,即多头继续向空头支付费用,但盘中多头持仓的费率负担明显减轻。
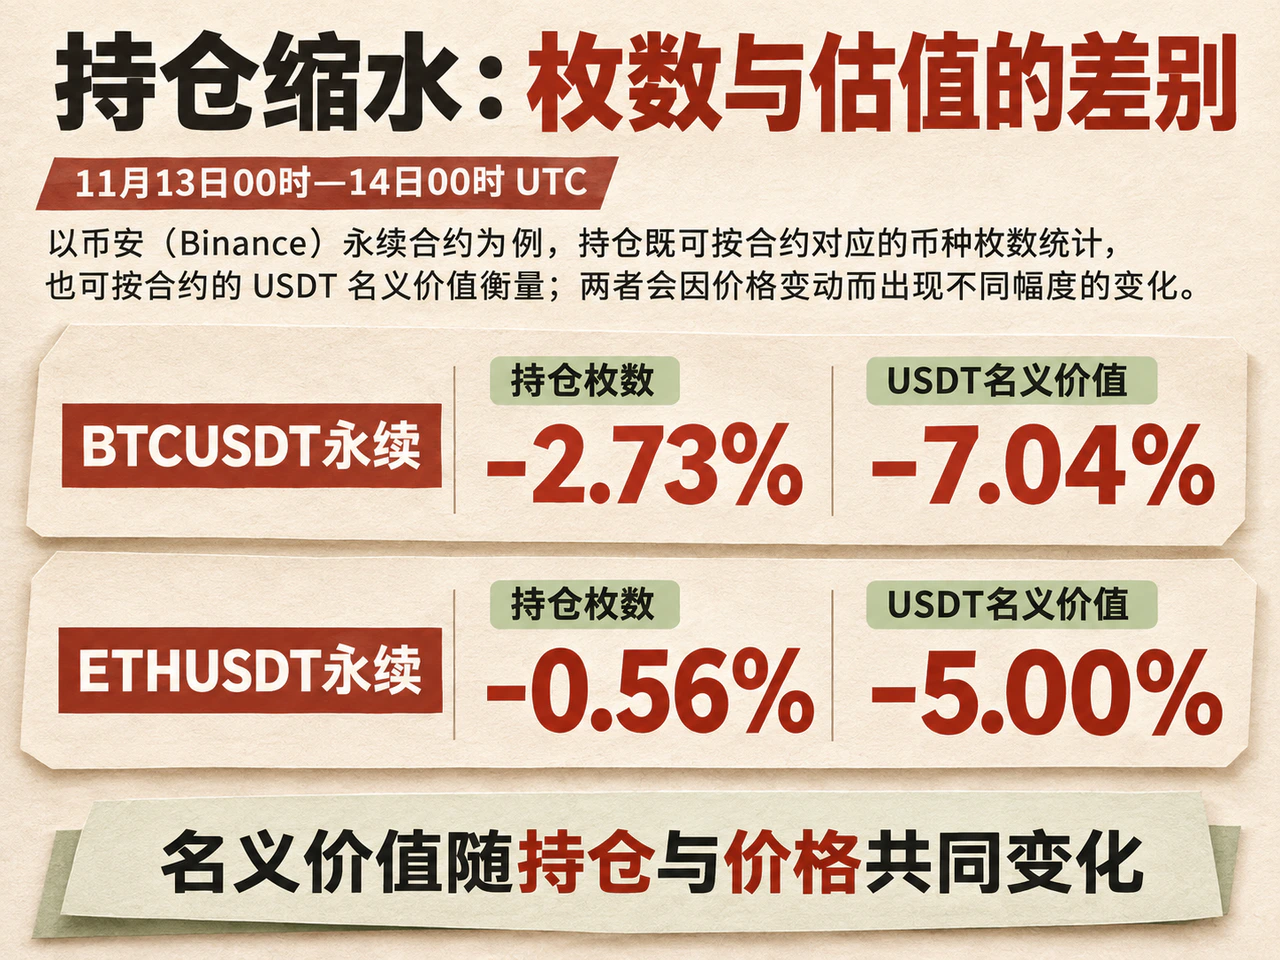
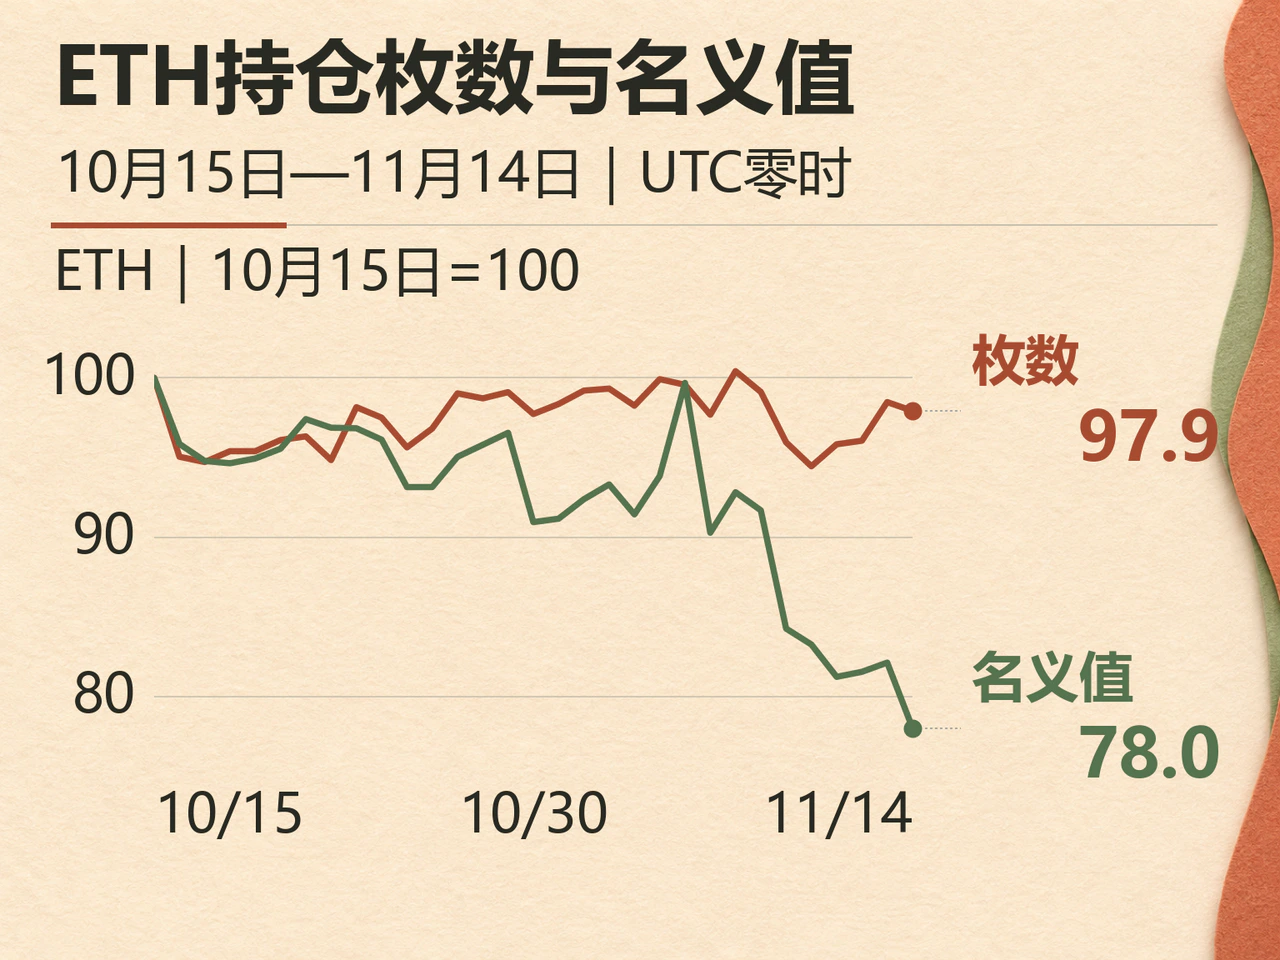
从11月13日UTC零时至14日UTC零时,币安BTCUSDT永续未平仓量由约10.115万枚BTC降至9.839万枚BTC,减少2.73%;名义价值由72.26亿USDT降至67.17亿USDT,减少7.04%。ETHUSDT永续未平仓量按枚数计算下降0.56%,名义价值下降5.00%。两个合约的未平仓量均下降,但枚数降幅明显小于名义价值降幅,说明账面缩水有相当部分来自标的价格回落。
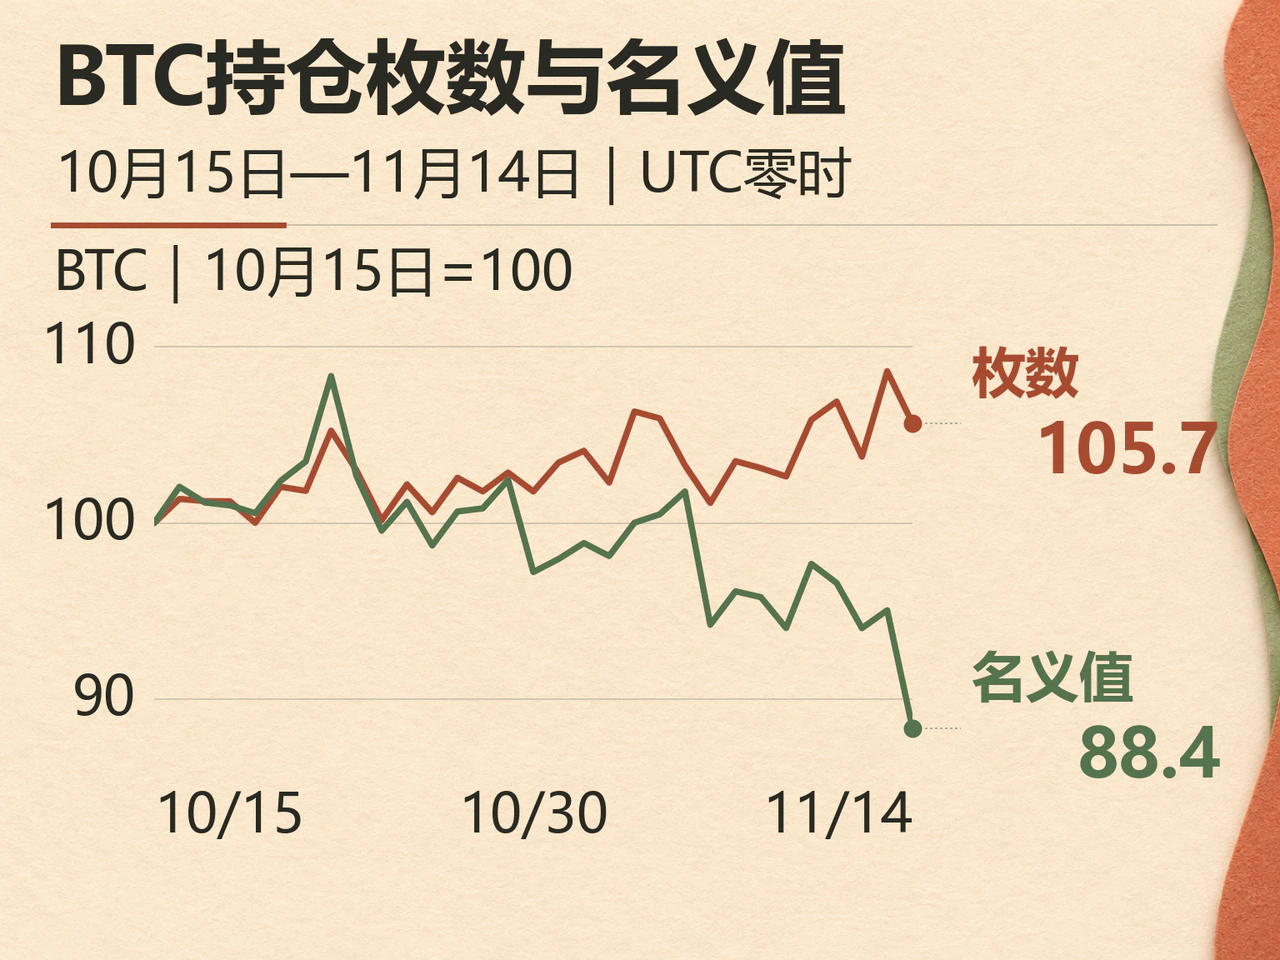
这些变化的含义不同:资金费率降温有助于降低继续持仓的成本,持仓枚数下降可消化部分拥挤敞口,价格下跌造成的名义缩水本身不代表仓位退出。综合来看,市场更接近杠杆逐步释放、存量头寸仍待消化的阶段。由于未平仓量同时包含多空配对,方向判断仍需结合实际成交和资金费率变化。
FXStreet一篇分析报道在11月13日10时27分UTC援引的数据显示,滚动24小时清算额为16.4亿美元,其中多头约14.6亿美元,占比约89%。这一盘中滚动数据表明,多头强制平仓是当时卖压的重要组成。保证金不足的仓位被动退出,可能使卖盘短时加速;部分仓位清理后,价格又可能因卖压减轻而反弹。
反弹能否延续,最终取决于现货资金。ETF恢复连续净申购、稳定币流通规模重回增长,有助于提高新增买盘的持续性;资金费率回落则主要缓解杠杆端压力。本次两个资金入口同步收缩,使去杠杆后的承接能力成为关键约束。卖压释放与买盘修复若能衔接,市场才更可能摆脱“清算—反弹—再度承压”的循环。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…