
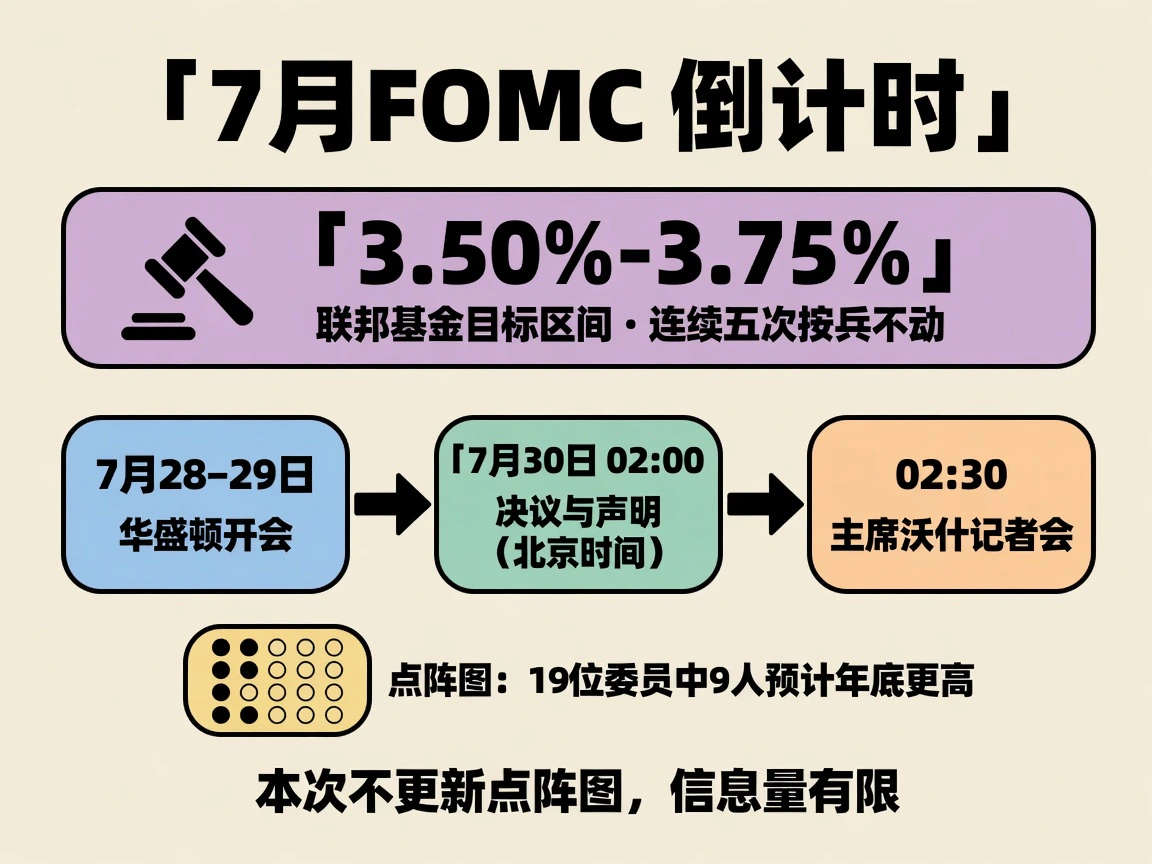
联邦基金利率目标区间目前维持在 3.50%–3.75%,6月会议已是连续第五次按兵不动。7月 FOMC 会议正在华盛顿召开(美东时间7月28日至29日),决议将于北京时间7月30日凌晨公布。
尽管6月物价与就业数据显著降温,为联储提供了继续观望的空间;但会前多位官员密集释放偏鹰信号,叠加利率掉期市场计入的加息溢价,清楚表明了当前的交易核心:本次会议7月按兵不动几无悬念,真正的博弈点在于9月及之后是否重启加息。
经济数据:通胀与就业同向走弱
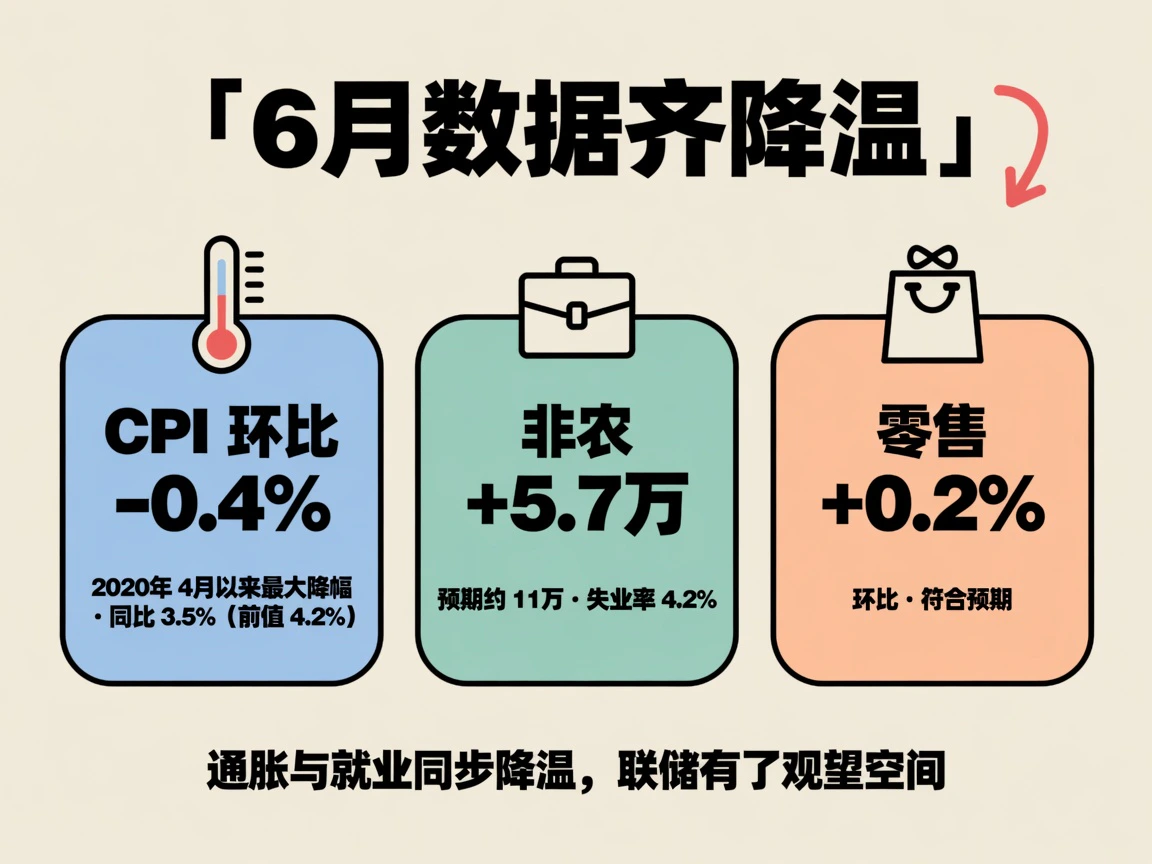
会前窗口期公布的核心指标呈现出较为一致的放缓特征:
6月 CPI(7月14日劳工统计局发布):环比下降 0.4%,创2020年4月以来最大单月降幅;同比增速从上月的 4.2% 回落至 3.5%。核心 CPI 环比持平(0.0%),同比降至 2.6%(前值 2.9%)。分项中,能源分项环比 -5.7%,其中汽油大跌 9.7%,是拉低总体读数的核心因素。整体与核心数据均明显低于市场此前预期(此前预期环比约 -0.1%~-0.2%、同比 3.8%)。
6月非农就业(7月2日发布):新增非农仅 5.7 万人,显著低于约 11 万人的市场共识;失业率录得 4.2%,较前值 4.3% 微幅回落;平均时薪同比 +3.5%。前两个月新增人数合计下修 7.4 万人。休闲酒店业减少 6.1 万个岗位构成主要拖累,部分统计机构指出大型赛事安排对当月采样带来了一定季节性扰动。
6月零售销售(7月16日发布):环比 +0.2%,符合预期;剔除高波动成分的核心控制组环比 +0.5%,连续第五个月保持扩张。居民消费虽具韧性,但边际动能已见收窄。
PCE 物价指数:当前最新读数仍停留在5月(核心同比 3.4%、总体同比 4.1%)。联储更为关注的6月 PCE 定于美东时间7月30日上午(与二季度 GDP 初值同日发布)。该数据紧随 FOMC 决议出炉,将直接成为市场验证本次降温成色与联储态度是否合理的新依据。
会议前瞻:缺乏点阵图的过渡期决策
6月会议纪要显示,尽管维持利率不变获得全票通过,但内部对后续路径的分歧已公开化:部分委员主张若通胀持续回落应开启降息讨论,另一派则坚持若价格粘性超预期必须保留加息选项。声明中删除了此前偏向宽松的措辞,全面强化了“视数据而定”(Data-dependent)的原则。
**6月经济预测摘要(SEP)**中,点阵图中位数倾向2026年内加息一次后转向降息;19名委员中有9人预计年底利率高于现行区间,阵营接近平分。
7月会议增量信息相对有限。按惯例,点阵图与经济预测更新仅在3月、6月、9月和12月会议提供,本次并不发布。决议声明将于北京时间7月30日凌晨约 02:00 公布,主席沃什的记者会约在 02:30 开始。自7月中旬官员进入会前静默期以来,市场定价完全依靠静默前释放的政策风向进行推演。
官员风向:静默期前的鹰鸽拉锯
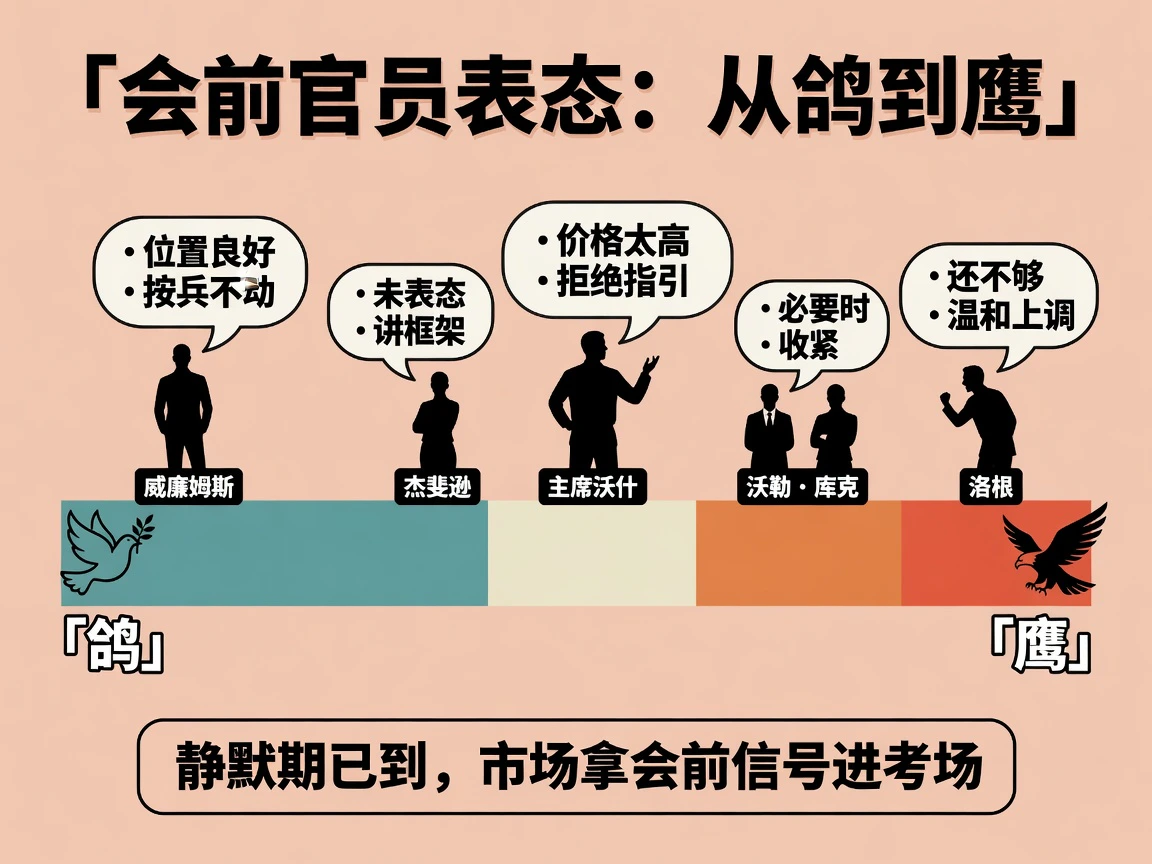
静默期前两周,美联储内部对于政策取向的表态分歧明显:
- 主席沃什(态度谨慎,淡化短期波动):7月1日在辛特拉央行论坛直言物价水平依旧过高,拒绝提供近期利率路径指引;在随后的国会听证中,他对单月 CPI 走软明确降温,强调绝不能因单月改善便轻言抗通胀取得胜利。同时,沃什力主建立沟通、资产负债表等专项工作组,政策沟通风格明显向“减少事前指引、强化框架响应”切换。
- 理事沃勒(偏鹰防守):7月13日在纽约表示,尽管劳动力市场趋于平衡,但核心通胀仍处关键节点,美联储必须对进一步收紧保持准备,防止重蹈2021年落后于曲线的覆辙。
- 理事库克(天平倾斜):7月15日表示风险天平已从就业端重回物价端,若反通胀趋势无法迅速确立,倾向于采取进一步行动。
- 纽约联储主席威廉姆斯(温和鸽派):7月15日指出已观测到通胀见顶的多重证据,认为现行利率水平处于适宜限制性区间,支持维持现状。
- 达拉斯联储主席洛根(明确鹰派):7月16日直言近期物价数据的放缓幅度还不足以令人安心,基准利率仍有适度上调的必要。
- 副主席杰斐逊(中立框架):7月16日在斯坦福大学着重从供给与需求冲击框架拆解地缘能源波动、关税预期与 AI 资本开支对通胀的综合影响,未直接给出利率落点建议。
市场定价与资产表现
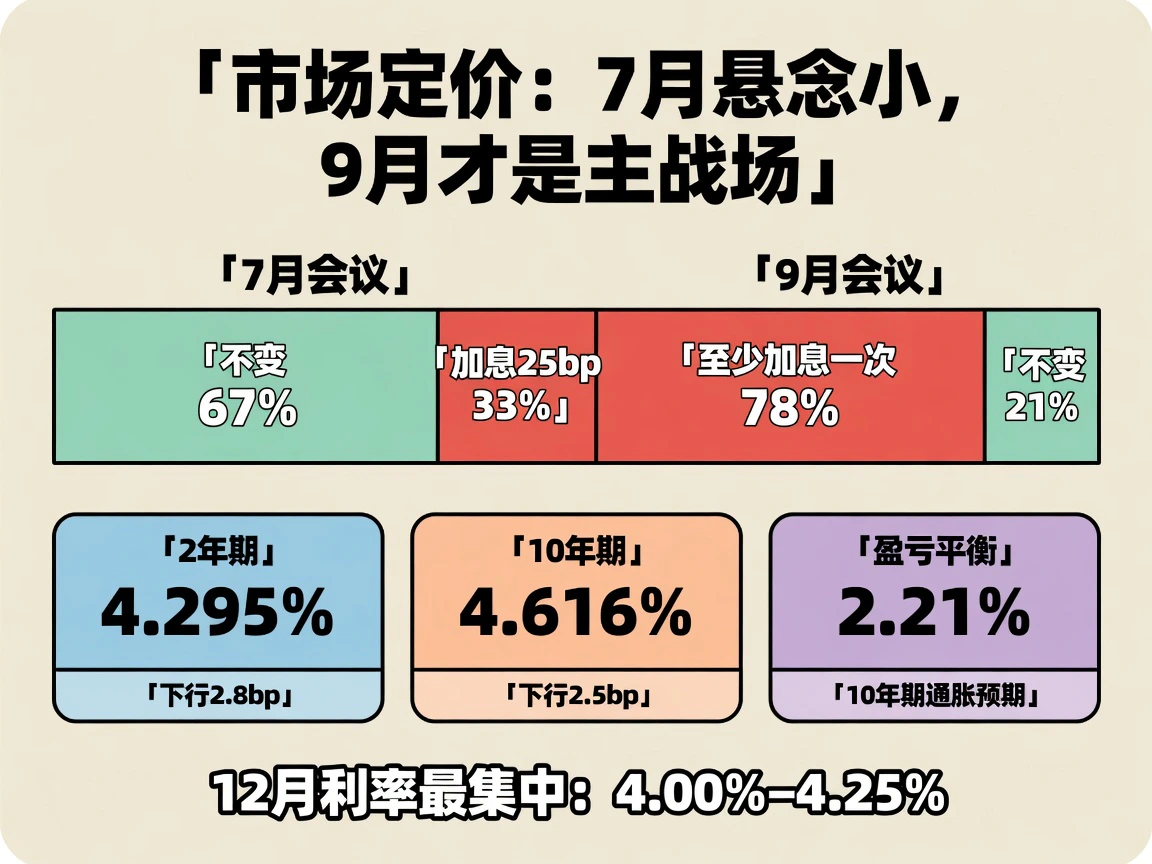
短期加息预期骤升:截至7月28日,CME FedWatch 显示7月维持不变的概率约为 67%,加息25个基点的概率升至约 33%——而两周前这一概率仅在 12%–18% 之间。Kalshi 预测市场中,7月维持现有利率区间的概率约为 76%。
9月会议成为主要定价窗口:目前市场计入9月按兵不动的概率仅约 21%,累计至少加息一次的定价概率已高达 78%。12月利率终点预期主要落在 4.00%–4.25% 区间,隐含年内仍有1至2次加息空间;远期有效利率锚定在 4.0% 附近。
债市小幅走强,通胀预期降温:决议前夕,对政策利率敏感的2年期美债收益率收于 4.295%,较前一交易日下行 2.8 个基点;10年期美债收益率录得 4.616%,下行 2.5 个基点。与此同时,10年期盈亏平衡通胀率(Breakeven)回落5个基点至 2.21%。收益率与通胀预期同向回落,表明市场在基准情形下依然押注7月联储“按兵不动”,但通过短端利差为9月加息留出了充裕溢价空间。
北京时间7月30日凌晨,决议文本细节及沃什记者会上的措辞偏向将首先揭晓;紧随其后的6月 PCE 和二季度 GDP,将接力成为校准下半年利率路径的关键变量。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…