
霍尔木兹海峡承载全球约五分之一的原油与液化天然气贸易,向来是全球油运与定价的神经中枢。9 月 3 日,美伊交火升级至 7 月以来最密集的一轮,但原油盘面反应相对克制:WTI 10 月合约结算价报 91.79 美元/桶(+0.86%),布伦特 11 月合约结算价报 95.91 美元/桶(+0.29%)。
尽管录得连续第三个交易日收涨,累计涨幅超 8% 并刷新六周高位,但单日涨幅已呈现明显的边际递减趋势。盘面并未出现恐慌性抢筹,而是将地缘升级视作边际增量逐笔折现:近月合约维持极陡峭的 Back(现货升水/近月高于远月)结构,而远端曲线依然拒绝为“全面断航”预付溢价。市场眼下只愿为“即期的桶”承担溢价,绝不为“远期的桶”过度恐慌。
涨势边际收窄,近月陡峭升水压制远期储油
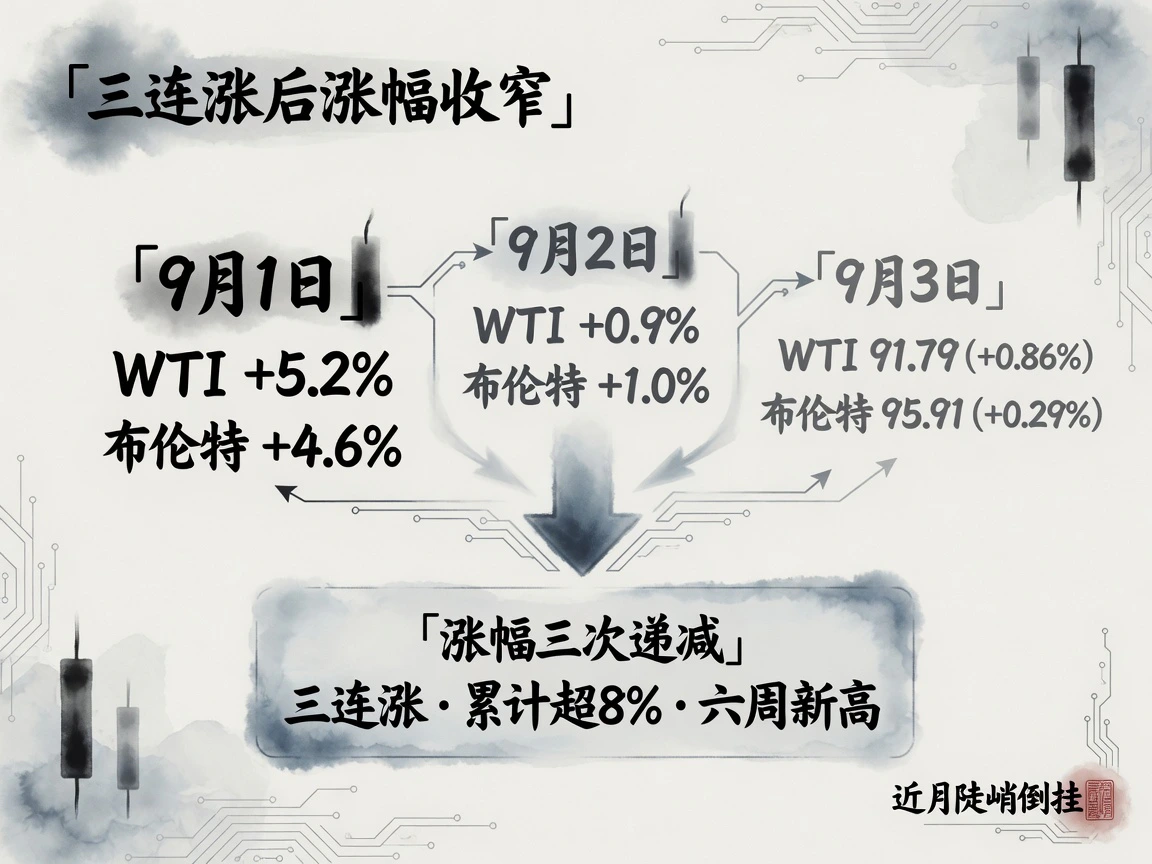
9 月 3 日,WTI 10 月合约收于 91.79 美元/桶,较前一交易日结算价 91.01 美元上涨 0.78 美元(+0.86%);布伦特 11 月合约收于 95.91 美元/桶,较 95.63 美元上涨 0.28 美元(+0.29%)。两主力合约均刷新 7 月下旬以来收盘新高。对比 9 月 1 日(WTI +5.2% / 布伦特 +4.6%)与 9 月 2 日(+0.9% / +1.0%)的表现,单日上行动能已连续第三天衰减。
盘中布伦特在 95–97 美元、WTI 在 90–93 美元区间宽幅拉锯,尾盘虽收于高位区间,但并未形成单边突破势头。布伦特与 WTI 价差收窄至约 4.1 美元(前一日约 4.6 美元),表明海运敞口溢价并未出现跳升,盘面维持着“海峡货流未彻底截断”的基本假设。
更能反映市场预期的在于期限结构。近端倒挂程度依然极高:布伦特 11 月对 12 月合约升水约 3.6–4.0 美元,对 2027 年 1 月升水约 6.7–7.3 美元,对 2027 年 5 月升水达 14–16 美元;远期曲线逐步向 70 美元高位滑落。如此陡峭的 Back 结构,意味着正向套利与浮仓储油已彻底丧失经济性,资金完全无意囤积远期货源。
口径说明:据 MarketWatch 数据,当日交易所官方结算价 WTI 为 91.30 美元、布伦特为 95.52 美元,较连续合约读数低约 0.4–0.5 美元,方向一致;本文日变动统一采用官方结算价口径。截至北京时间 9 月 4 日 07:50 截稿快照,两合约电子盘均呈横盘整理,报价与结算价基本持平。
美国高开工对冲缺口,海湾侧结构性趋紧
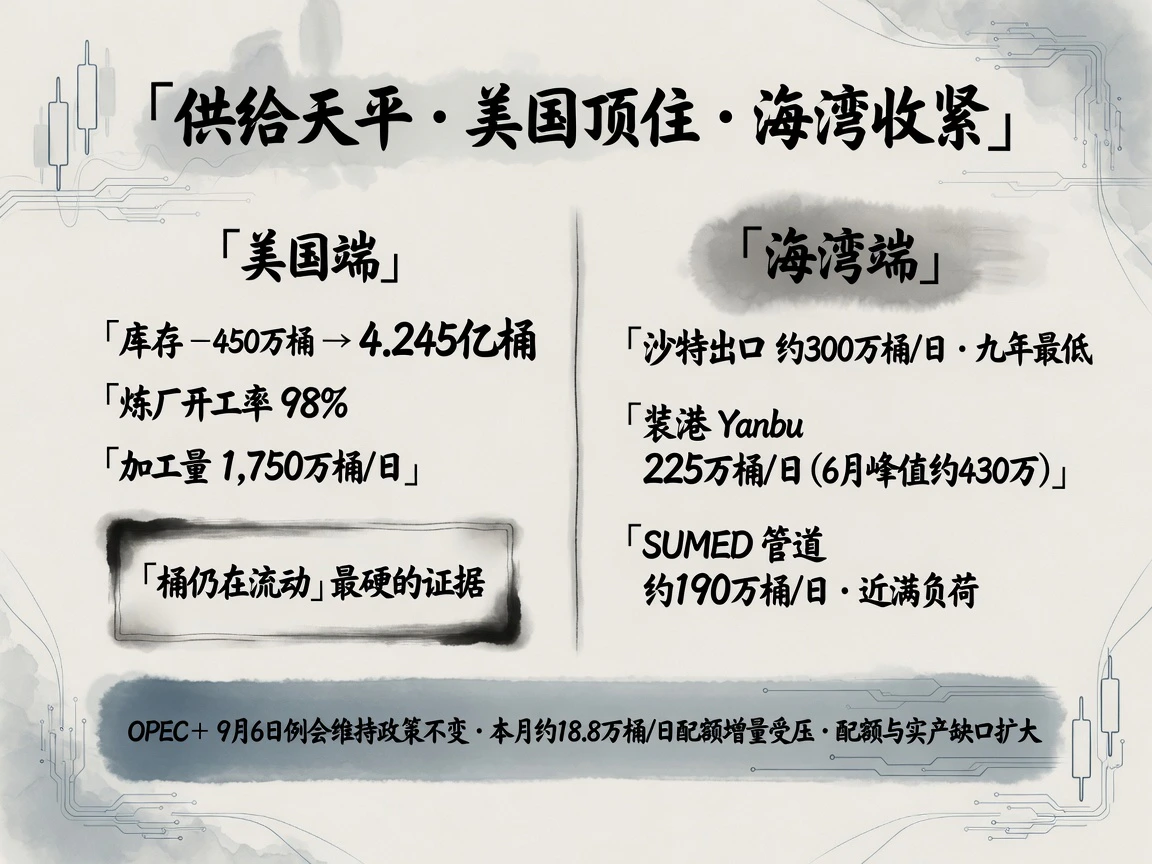
在库存与加工端,最新公布的 EIA 周报(9 月 2 日发布,统计截至 8 月 28 日当周)显示,美国商业原油库存超预期去化 450 万桶至 4.245 亿桶,高于五年同期均值约 1%;库欣枢纽库存录得 2250 万桶(周增 8 万桶);战略石油储备(SPR)再度释出 310 万桶至 2.866 亿桶。炼厂开工率飙升至 98% 的极端高位,单日原油加工量达 1750 万桶,周环比再增 10.2 万桶。受劳工节假期影响,下一期周报顺延至 9 月 10 日公布。
本土炼厂的历史级开工与高负荷周转,在边际上有效平抑了中东供应链受扰的焦虑,成为支撑“原油现货仍在流动”的关键实体锚位。
但供给端的真正隐患在于海湾本土。船舶追踪机构(Bloomberg / Vortexa / Kpler)数据显示,沙特 8 月原油出口降至约 300 万桶/日,触及至少九年来的最低位;红海沿岸 Yanbu 港装船量已从 6 月峰值的约 430 万桶/日骤降至 8 月的约 225 万桶/日;用于绕过海峡的埃及 SUMED 输油管道 8 月流量达到约 190 万桶/日,已逼近设计负荷上限。
政策层面,OPEC+ 本期保持静默。据路透报道,定于 9 月 6 日(周日)举行的七国核心成员线上会议,预计将维持 10 月产量政策不变,暂不启动进一步增产,工作重心转向 2027 年产能基准复核(第三方审计预计 9 月底落地)。此前 2023 年达成的 165 万桶/日自愿减产额度虽已在 9 月全部恢复,但本月计划中约 18.8 万桶/日的增量配额受局部局势阻碍难以落实。在有效产能与实际产出的缺口扩大之际,核心产油国缺乏增产兜底的意愿,使油价上方失去了一道关键的政策阀门。
宏观约束暂缓,股债汇多头协同支撑估值
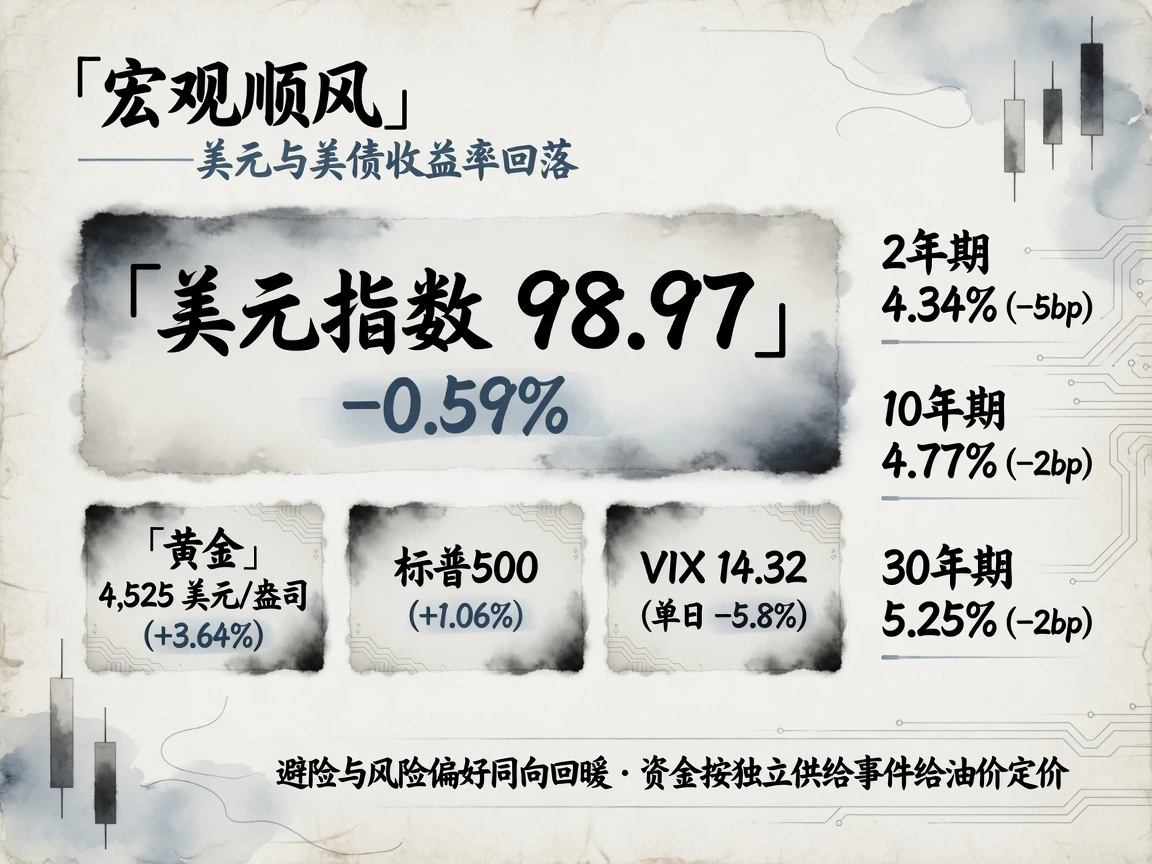
9 月 3 日收盘的跨资产表现,并未对大宗商品施加紧缩性约束,反而提供了相对宽裕的估值环境:美元指数下跌 0.59% 至 98.97;现货黄金大涨 3.64% 至 4525 美元/盎司;标普 500 指数上涨 1.06%,VIX 恐慌指数单日下挫 5.8% 至 14.32。美债长短端收益率全线回落(按结算价口径):2 年期收益率下行 5 个基点至 4.34%,10 年期下行 2 个基点至 4.77%,30 年期下行 2 个基点至 5.25%。
美债利率回落叠加美元走软,直接打开了以美元计价的大宗商品反弹通道。罕见的是,避险属性的黄金与风险偏好指标美股出现同向回升,反映出现阶段全球资本并未将中东局部摩擦推演为全盘通胀失控或系统性流动性危机,而是视作独立的供给扰动单独计价。亚洲时段日元汇率波动放大(美元兑日元结算价 158.9,截稿快照收敛至 155.6 附近),但尚未对原油盘面造成负反馈传导。
地缘与航运:溢价体现在威胁,破坏尚未坐实
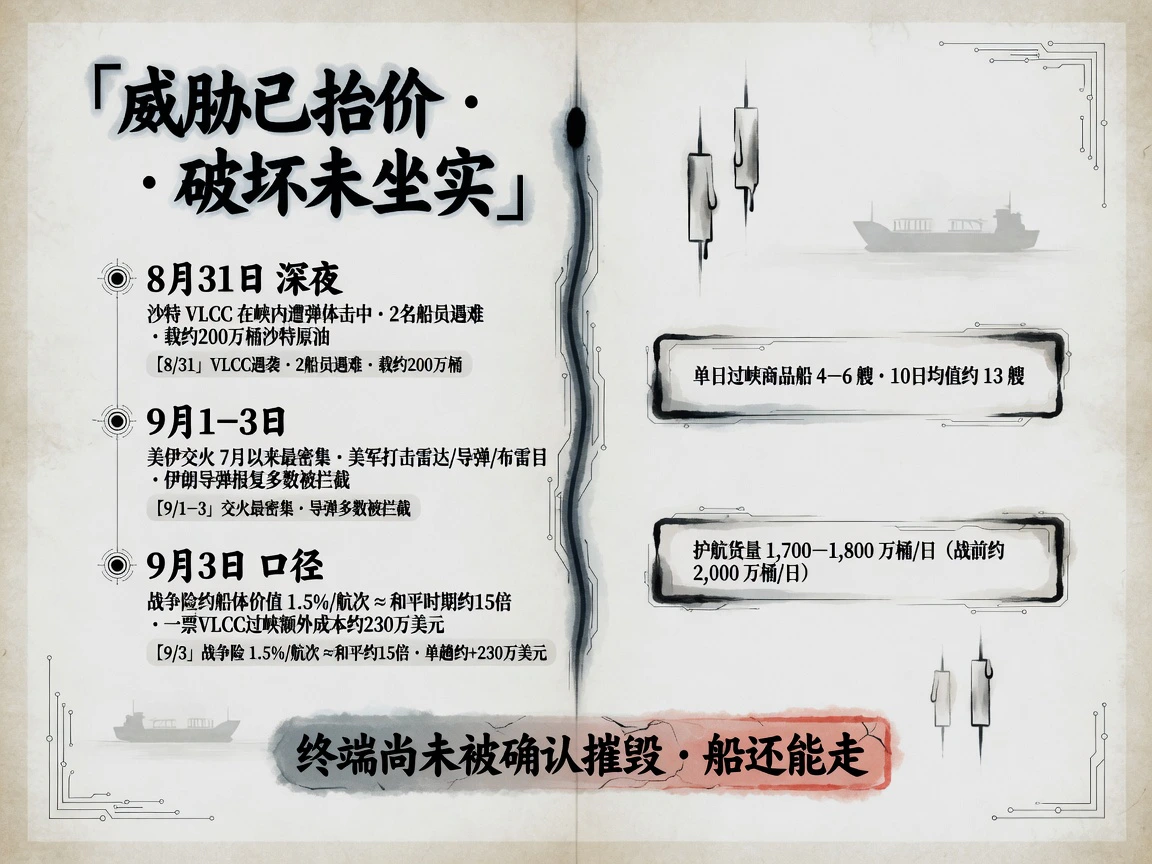
9 月 1 日至 3 日的美伊军事交火,是 7 月以来交锋强度最高的一轮:美军针对伊朗南部沿海的雷达站、导弹发射阵地及布雷设施展开定点清除;伊朗则动用无人机与弹道导弹回击美军驻中东基地(美军声明称多数已被拦截)。美方对外强调军事行动“不会旷日持久”,但以色列同步警告保留打击伊朗核心能源基础设施的选项。
对油市定价而言,核心逻辑在于:地缘威胁推升了情绪溢价,但毁灭性的断供结果尚未坐实。截至目前,霍尔木兹海峡及周边的关键外输油港本体,并未出现被独立第三方核实的实质性损毁。
通航数据呈现渐进式受压:单日穿越海峡的商业油轮降至 4–6 艘,10 日移动均线滑落至 13 艘左右;美方宣称当前由美军护航的通航货量维持在 1700 万–1800 万桶/日区间(常态约 2000 万桶/日),该数据仍待商业船运机构独立印证。
本轮交火最具标志性的安全事故发生于 8 月 31 日深夜:沙特国家航运公司(Bahri)旗下一艘载有约 200万桶沙特原油的超大型油轮(VLCC)在海峡水域遭弹体击中,致 2 名船员遇难;同批次另一艘韩国籍油轮亦遭波及。
绕行与替代物流正在全负荷运转。沙特东西向输油管线(Petroline)向红海延布港的分流、埃及 SUMED 管线转运、绕行好望角以及海峡外锚地的船对船换装(STS),构成了当前规避海峡风险的应急网络。其代价是航期大幅拉长与单桶运输成本激增。航运费率方面,Fearnleys 第 36 周(9 月 2 日)报告显示运价全线高位胶着:中东至日本(MEG/Japan)报 WS650,中东至新加坡报 WS675,中东至欧美西行航线报 WS325;1 年期 VLCC 期租租金维持在 13 万美元/日的高位。9 月 3 日航次战争险费率已飙升至船舶船体价值的 1.5% 左右,约为和平时期的 15 倍,单艘 VLCC 满载单程过峡的附加保费开销即高达 230 万美元。
市场在定价什么:渐进折现而非尾部恐慌
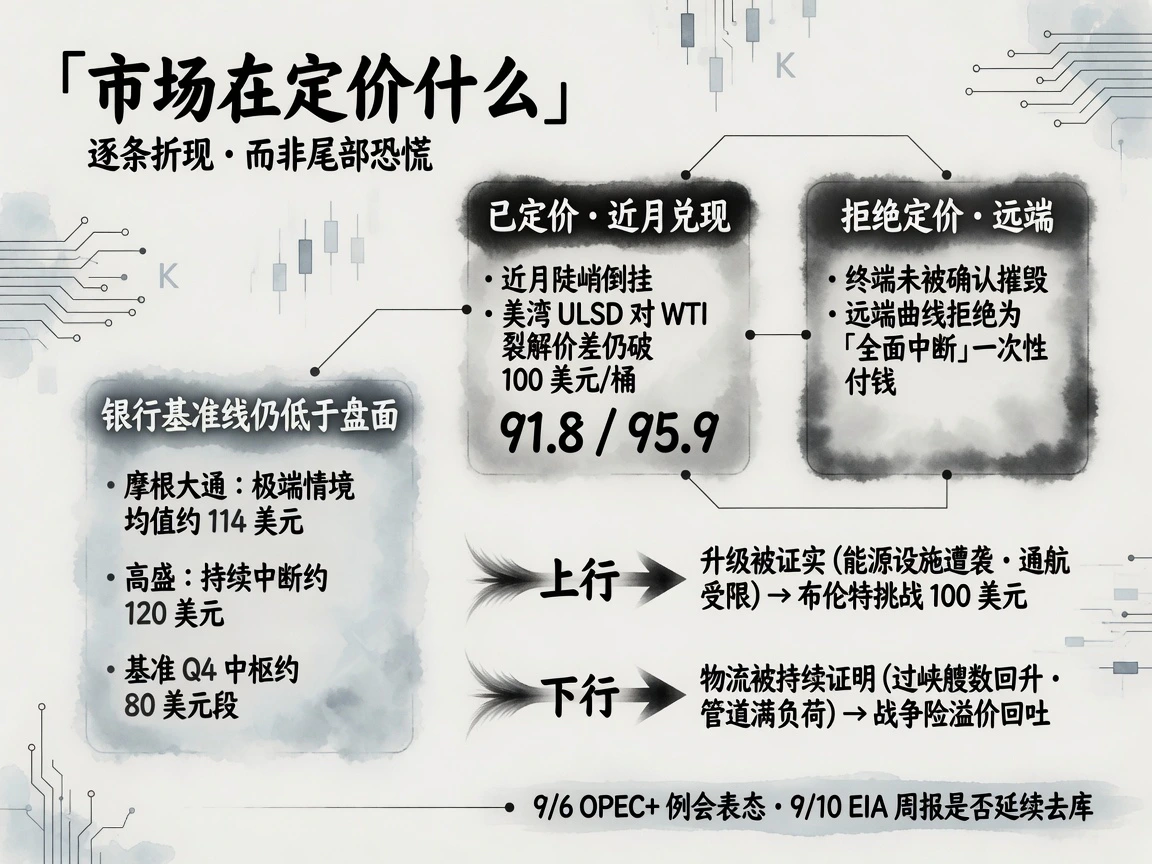
资产走势背后的定价框架非常清晰:盘面在对每轮军事冲突的边际增量独立标价,而美国炼厂 98% 的极端负荷、替代管网的饱和运转以及未见毁灭性摧毁的港口实体,促使远端曲线坚决拒绝为“全面断供”这一尾部风险买单。当前的紧张情绪几乎全部聚焦于即期交割与近月兑现。除原油自身陡峭的期限倒挂外,美湾超低硫柴油(ULSD)对 WTI 的裂解价差仍维持在破 100 美元/桶的历史极值水平,同样佐证了短端成品油与现货层面的结构性紧俏。
当前盘面报价已明显领先于主流投行的基准情景。摩根大通测算,海峡货流每中断一个月,油价中枢上移 7–8 美元/桶,若演变为持续三个月的极端瘫痪,布伦特季度均价将升至约 114 美元;高盛则在持续封锁假设下看高至 120 美元,但其基准预期仍锚定局势缓和、四季度均价回落至 80 美元区间。换言之,在 91.8 美元(WTI)与 95.9 美元(布伦特)的结算水平下,盘面已预先打入了“航运摩擦与通航受阻常态化”的风险补偿。
短期博弈的焦点集中在两个验证路径:
- 上行催化: 若地缘升级出现实质性突破,如核心能源生产设施遭袭或海峡封锁进一步加剧,布伦特原油将直接冲击 100 美元整数关口;
- 下行释放: 若替代物流被证明持续有效,海峡日均通航艘数回升,战争险溢价将迎来集中回吐。
9 月 6 日 OPEC+ 核心成员例会的政策定调,以及 9 月 10 日延迟发布的 EIA 周报能否维系去库势头,将是接下来决定盘面方向的两大关键现实变量。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…