
美东时间9月3日,美联储理事沃勒在公开发声中清晰划定了9月FOMC的政策边界:只要通胀保持降温趋势,就支持维持利率不变;只有在数据明显过热时,才会考虑重启加息。自去年12月以来,联邦基金利率一直停留在3.50%—3.75%区间,7月末议息会议以9:3的投票结果维持利率,但三位地区行长已公开主张加息。沃勒讲话后,利率期货市场对9月加息的定价迅速降温,概率自逾六成回落至五成上下。政策博弈的焦点,已全面后移至9月11日公布的8月CPI。
经济数据:需求韧性犹在,价格分项再度抬头
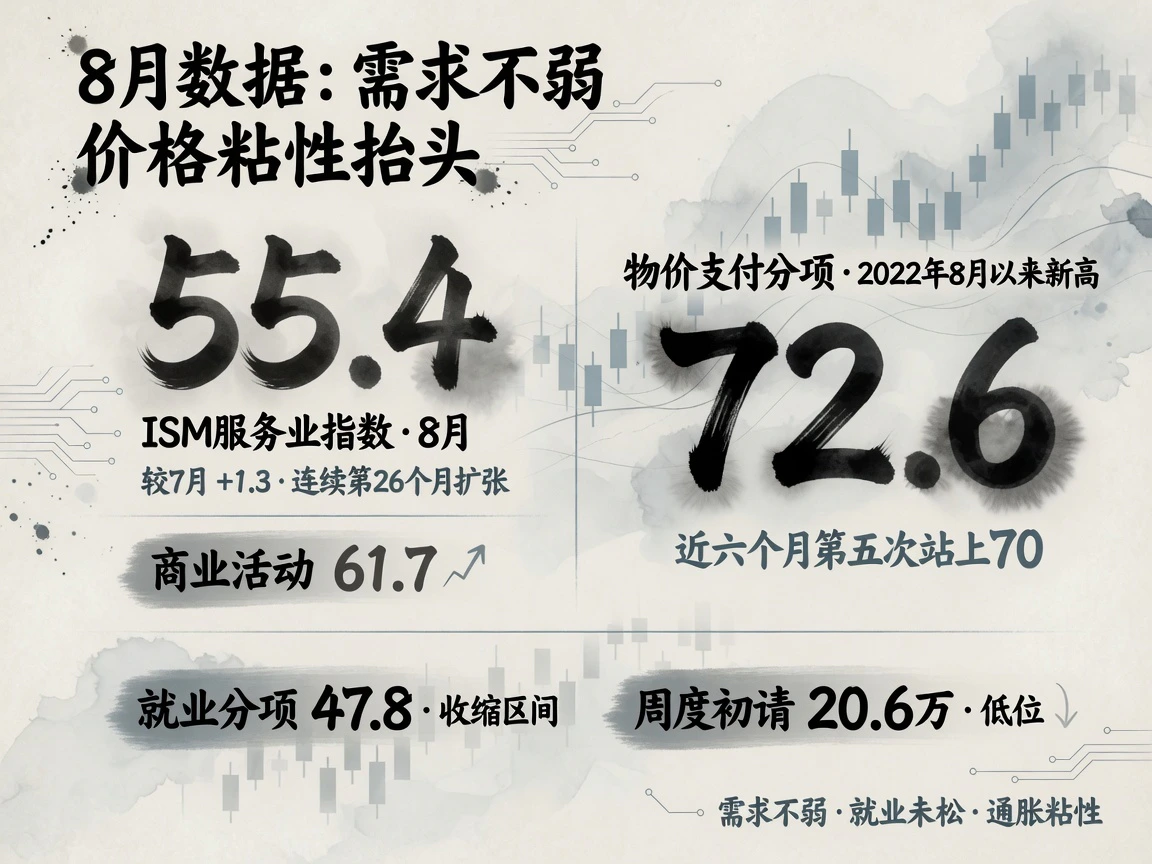
最新出炉的两份关键数据,为联储内部的“维稳派”提供了关键支撑。
8月ISM服务业PMI录得55.4,较7月回升1.3个点,连续第26个月处于扩张区间。其中,商业活动分项升至61.7,创2022年11月以来新高;新订单分项录得60.9,为2023年2月以来最高,印证终端需求依然坚韧。然而,物价支付分项大幅攀升至72.6,不仅创下2022年8月以来最高纪录,也是近半年内第五次破70,成为整份报告中最刺眼的通胀信号。与此同时,就业分项仅录得47.8,连续第二个月落入收缩区间。
劳动力市场方面,截至8月29日当周初请失业金人数为20.6万,四周均值维持在20.7万的低位,显示就业端尚无失速风险。
整体来看,“需求有韧性、就业未恶化、但价格粘性反弹”的组合,彻底关死了短期的降息大门,却恰好为美联储在9月继续“按兵不动”提供了坚实依凭。
官员表态:沃勒明确门槛,力挺“给反通胀一个机会”
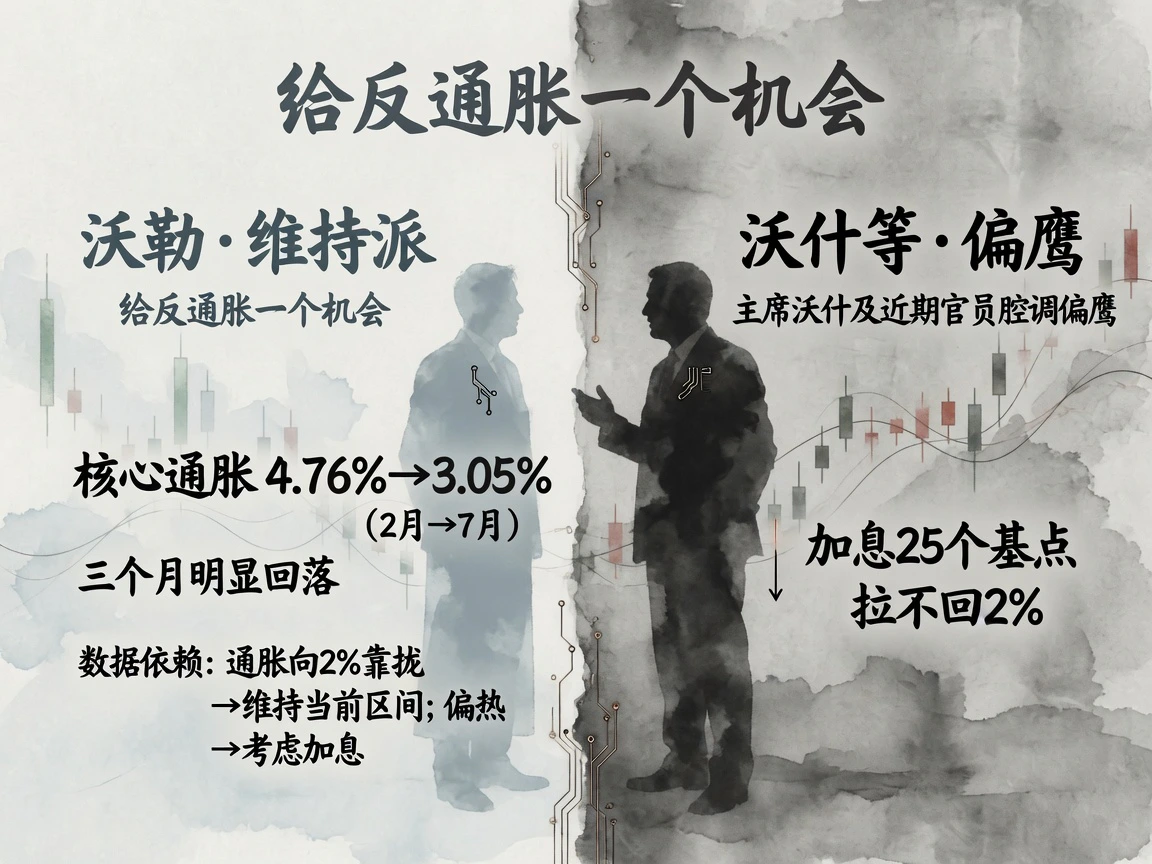
9月3日,沃勒在接受路透专访时,系统阐述了他在9月15—16日会议上的基准考量。他强调决策将严格遵循“数据依赖”:若8月通胀延续向2%靠拢的势头,他支持维持当前利率;只有通胀再度“过热”,才会考虑加息。沃勒认为,当前的政策利率对总需求已具备“适度限制性”,并不需要通胀出现失控式反弹才采取行动。
为了支撑其立场,沃勒援引了近期的通胀进展:3个月年化核心通胀率已从2月的4.76%显著降至7月的3.05%,叠加7月PCE同比3.7%、核心PCE 3.3%,“这已经是实质性的改善”。他将自己的立场概括为“给反通胀一个机会(give disinflation a chance)”,并明确直言,眼下匆忙加息25个基点并不能把通胀立刻拉回2%,且他预期即将公布的8月数据仍会是“合理的读数”。
在美联储主席沃什及多位鹰派官员近期频频释放紧缩信号的背景下,沃勒在9月5日静默期前夕的公开表态尤为关键,被市场解读为委员会内部“维稳派”的一次重要发声。
政策预期:加息定价降温,天平重回均势
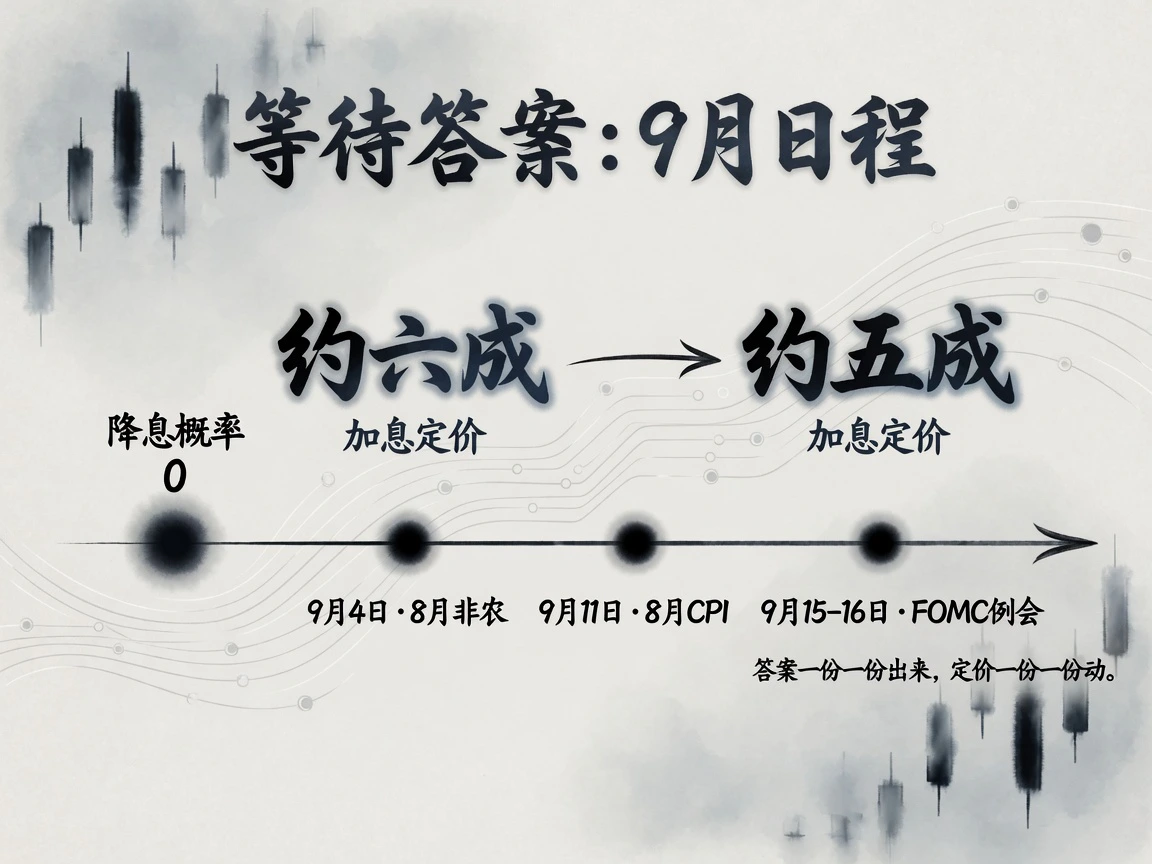
沃勒发声后,利率定价迅速校正。CME FedWatch工具显示,9月加息25个基点的隐含概率由约60%回落至50%左右,降息概率归零;路透统计的机构调查概率也同步回撤至五成上下。受此影响,美债收益率应声走低,美股尾盘反弹,紧缩溢价有所消退。
几周之内,市场关注的焦点经历了从“降息还是维持”到“维持还是加息”的剧烈漂移,如今多空力量重新在50%附近形成对峙。
接下来的日程紧凑而关键:9月4日的8月非农、9月11日的8月CPI,直至9月15—16日的FOMC决议。沃勒已经划清了“按兵不动”的数据底线,天平最终向哪一边倾斜,一切都取决于即将公布的通胀答卷。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…