
2026年9月3日,全球宏观交易重心高度聚焦于美联储9月15—16日议息会议的利率决议。美联储理事沃勒在媒体专访中给出了迄今最明确的条件触发框架:若未来两周通胀延续7月以来的降温势头,他倾向支持按兵不动,“给反通胀进程一个机会”,可以再观察一次会议;但若数据证实通胀反弹并非转瞬即逝,则考虑“适度加息”。受此表态影响,利率期货对9月加息25个基点的隐含概率由约63%迅速回撤至50%上下,全球资产随之重新定价。
在紧缩预期降温的推动下,美债短端收益率领跌带动曲线牛市走陡,美股三大指数反弹均超1%,黄金单日大涨近4%;唯独原油受地缘溢价支撑卡在高位区间,涨幅相对受限。短期市场多空天平能否彻底倾斜,关键仍取决于两大重磅数据:9月4日的非农就业与9月11日的8月CPI。
美债:短端收益率下行居前,曲线呈牛市走陡
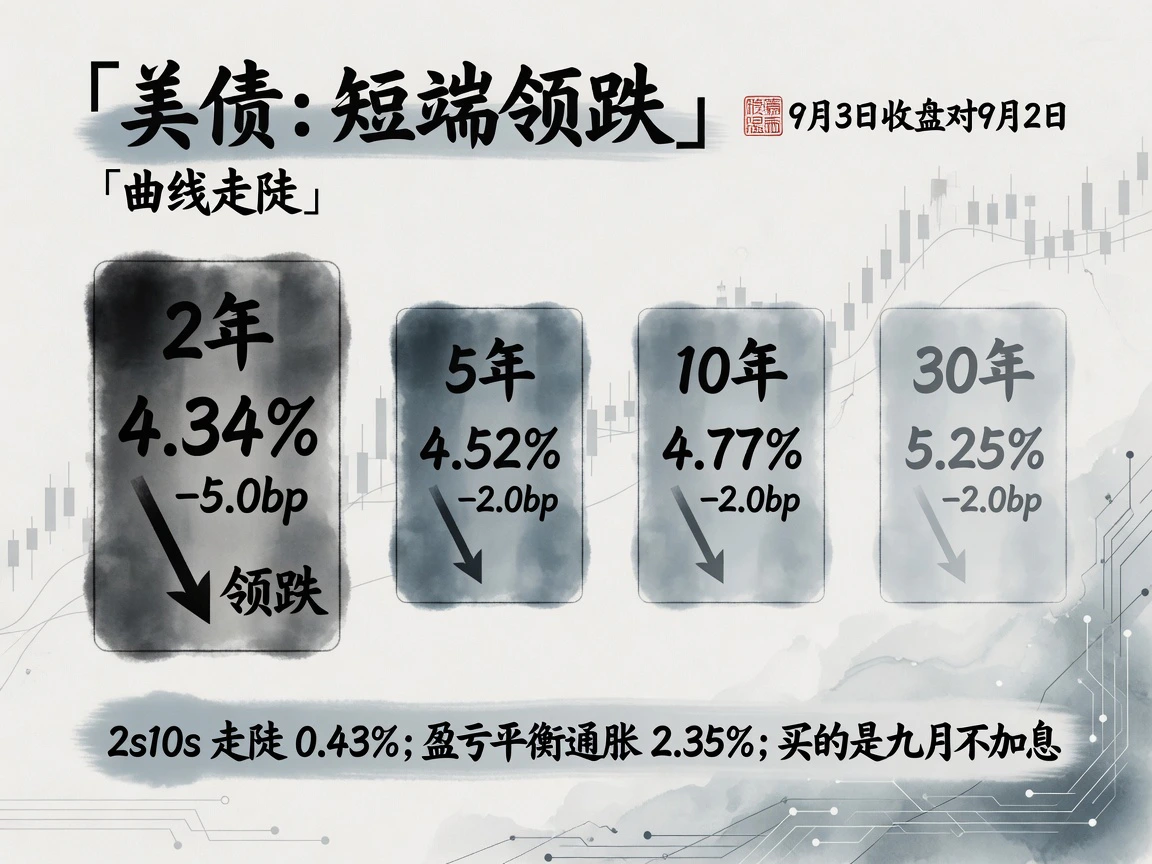
美债收益率全线下行,且变动高度集中在曲线前端。以官方日终口径(9月3日收盘对9月2日收盘)观察:
| 期限 | 收盘收益率 | 变动 |
|---|---|---|
| 2年 | 4.34% | -5.0 bp |
| 5年 | 4.52% | -2.0 bp |
| 10年 | 4.77% | -2.0 bp |
| 30年 | 5.25% | -2.0 bp |
2年期美债收益率领跌5.0个基点,推动2s10s利差扩大3个基点至43个基点;10年期盈亏平衡通胀率微升1个基点至2.35%。当日名义利率的下行几乎全部来自“紧缩风险溢价”的抽离,通胀补偿与期限溢价基本维持原状。换言之,资金交易的是“9月暂缓加息”的政策期权,而非对通胀彻底降温的确认。
长端收益率下行乏力,主要受制于沉重的财政发债供给压力与居高不下的实际利率,这在很大程度上阻断了短端宽松预期的向外传导。对比9月2日盘中触及的高位——10年期曾摸至4.818%(创2023年11月以来新高),2年期触及4.41%(创52周新高),30年期摸到5.296%——当日2至5个基点的微幅回落,尚不足以动摇长端利率的高位运行中枢。
政策与数据:宏观信号现分歧,加息预期重回拉锯
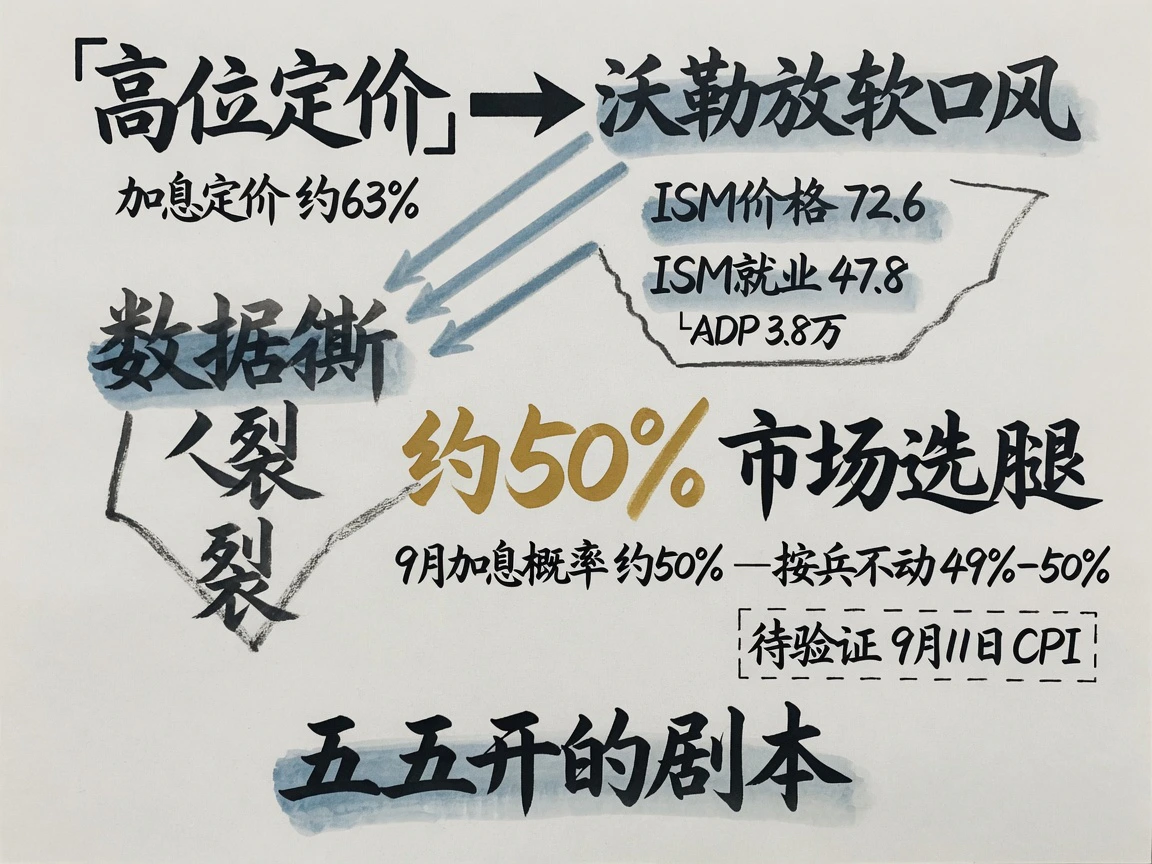
沃勒的表态本质是基于数据的相机抉择,而非无条件的政策承诺:经济整体稳健、就业尚属平稳,通胀虽仍显著高于2%目标(7月PCE同比3.7%、核心3.3%),但3个月年化核心通胀率已从2月的4.76%持续回落至3.05%,且近期核心通胀涨幅中约有一半来自推算型非市场化服务价格,波动性与噪音偏大。他明确表示:若降通胀路径得以延续,倾向于维持利率不变;若通胀再度抬头或停滞,则考虑加息,并坦言加息25个基点“无法直接将CPI拉回2%”。这一论调与9月2日纽约联储主席威廉姆斯“长端上行主要反映经济韧性与AI投资”的中间派立场同向,加息预期由此从杰克逊霍尔会议后的约70%高位回落至均势区间。
目前联邦基金利率目标区间仍为3.50%–3.75%,自2025年12月以来保持不变。据CME FedWatch快照,9月加息与按兵不动的隐含概率均在49%–50%附近拉锯,降息定价归零;但10月底会议前加息的概率依然偏高,12月前“至少加息一次”的定价仍接近100%。这意味着市场仅是在为“9月暂缓行动”买单,断言加息周期彻底落幕仍为时尚早。
同日公布的宏观数据呈现出明显的结构分化,“需求韧性、价格高企、就业降温”并存。8月ISM服务业PMI录得55.4,连续26个月处于扩张区间,商业活动分项升至61.7,创2022年11月以来新高;但就业分项仅录得47.8,连续第二个月落入收缩区间;物价支付分项则攀升至72.6,创2022年8月以来新高。此外,二季度非农部门生产率年化终值录得+1.4%,单位劳动成本终值下修,劳动收入占比降至1947年以来最低,生产率韧性为工资向物价的传导提供了缓冲。劳动力市场方面,周度初请失业金人数为20.6万,维持历史低位;但ADP新增就业仅3.8万,为1月以来最弱。盘面上,投资者选择优先交易“就业趋缓与沃勒态度转软”的逻辑,而将二次通胀的风险判定延后至9月11日的CPI报告。
外汇:日元强势拉升,美日货币政策共振
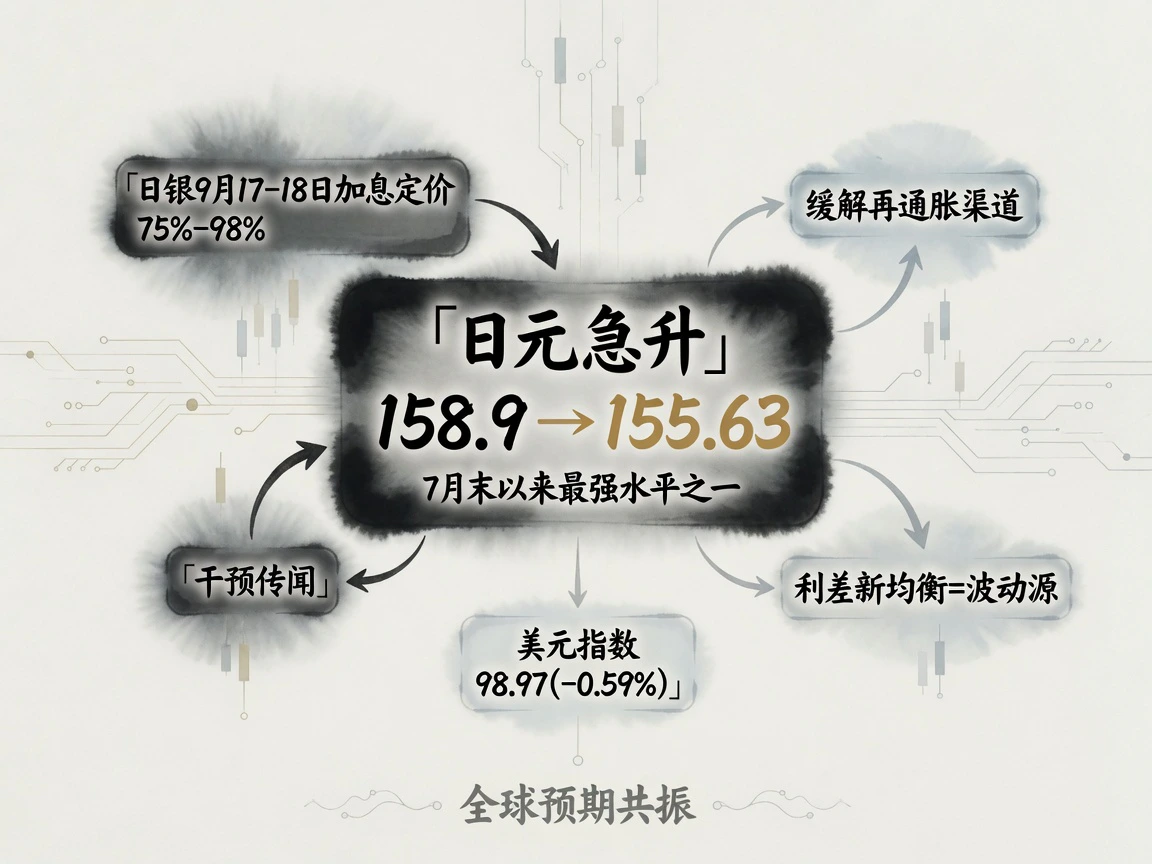
外汇市场上,日元延续了近期独立且坚挺的走势。美元兑日元由158.9一线快速下挫至155.63(日元大幅走强),触及7月末美日联合干预以来的最高汇率水平之一。其核心驱动在于市场对日本央行9月17—18日加息的定价飙升至75%–98%区间,同时官方可能再次干预的传闻也推波助澜。这对美联储政策传导具有双重意味:日元走强在一定程度上压低了美国的输入型通胀压力;但若日银加息而美联储维持利率不变,美日利差重塑过程中的套息交易平仓本身也是全球资产的潜在波动源。美元指数当日收于98.97(-0.59%)。
大宗商品:油价高位钝化,黄金强劲反弹
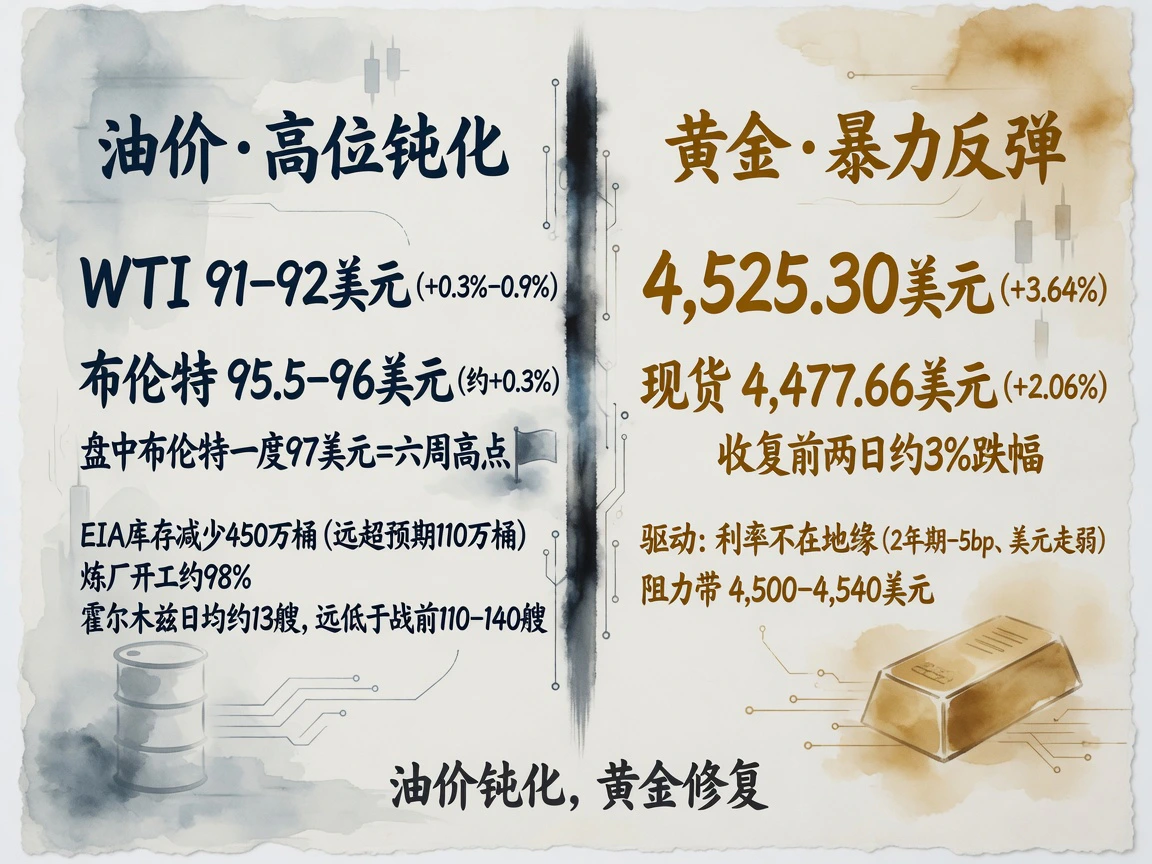
原油成为当日资产走势中的特例。盘中以色列威胁“瘫痪伊朗能源设施”,一度将布伦特原油推升至97美元上方的六周高点,但纽约时段随美方关于“军事行动不会旷日持久”的表态悉数回吐。WTI原油收于91–92美元区间(涨幅约0.3%–0.9%),布伦特原油收于95.5–96美元区间(基本收平至+0.3%),虽录得连续第四个交易日收涨,但动能已明显衰竭。当前91–97美元的价格区间,表明市场已将“冲突持续、霍尔木兹通行受限”充分计入基准预期;同等量级的地缘扰动,在9月1日曾引发油价跳涨逾5%,而本周四盘中仅脉冲上涨约2%,并在收盘前回吐殆尽。
基本面依然维持紧平衡:EIA周报显示全美商业原油库存骤降450万桶,显著超出市场预期的110万桶;炼厂开工率达98%附近的数年高位;OPEC+据报道将在9月6日会议上维持10月产量政策不变;霍尔木兹海峡通行量维持低位震荡,10日均值仅约13艘,远低于冲突爆发前的110–140艘/日。原油期货深度现货溢价(Backwardation)结构表明,现货市场愿意为“未来1至3个月的供应链紊乱”支付高额溢价,但并未按“产能遭受永久性破坏”来定价。
黄金则表现为利率预期回摆带来的显著估值修复:COMEX黄金结算价收报4,525.30美元,单日大涨3.64%,悉数收复此前两个交易日近3%的失地;现货黄金录得4,477.66美元(+2.06%)。本轮反弹的核心驱动在于利率端而非地缘:2年期美债收益率下行5个基点叠加美元走弱,降低了无息资产的持有成本并释放了计价压力。然而,若9月11日的CPI数据印证了ISM价格分项(72.6)的二次通胀风险,处于4,500–4,540美元阻力区间的高位金价将面临利率反弹与获利了结的双重压制。
权益市场:美股两连阳,科技软件领涨
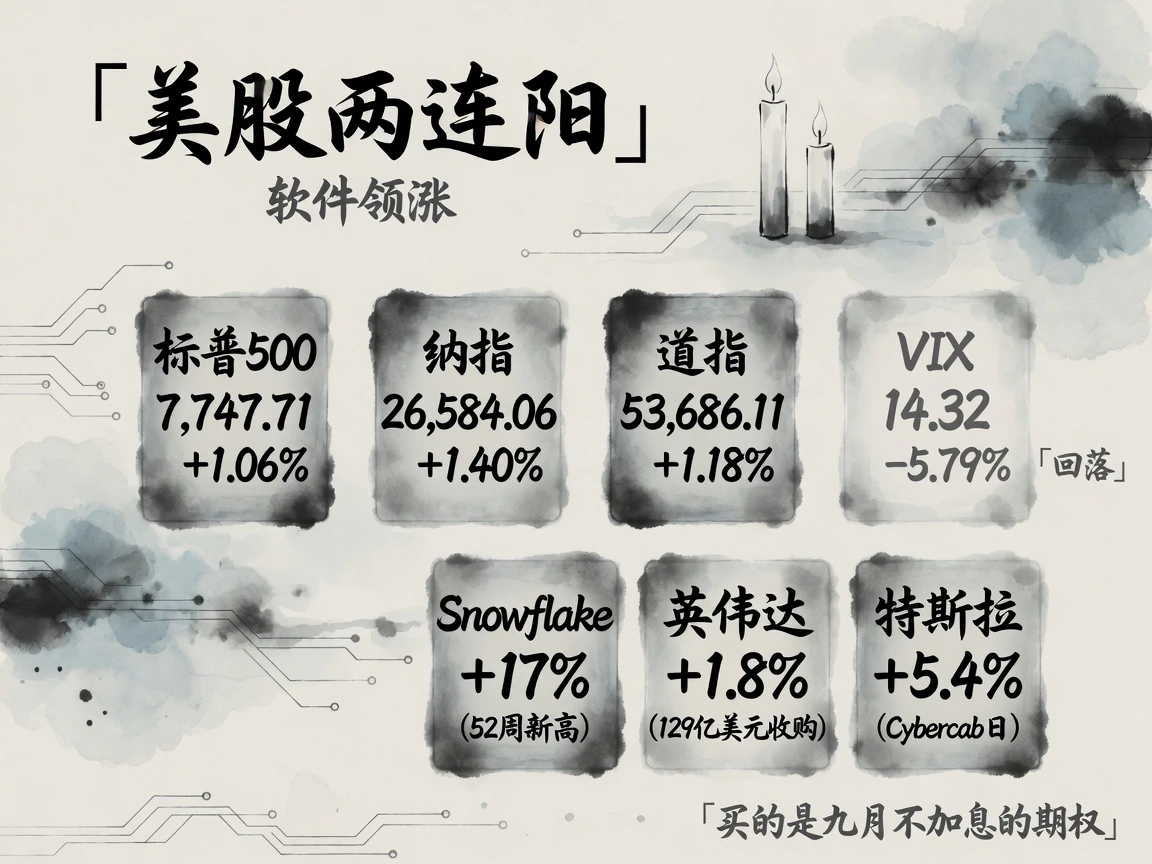
美股终结月初的急挫走势,连续第二个交易日收涨:标普500收于7,747.71(+1.06%)、道指收于53,686.11(+1.18%)、纳斯达克综合指数收于26,584.06(+1.40%)、罗素2000收于2,968.27(+0.51%)、VIX恐慌指数降至14.32(-5.79%)。软件与科技巨头板块领涨:Snowflake收涨约17%(盘中一度涨逾20%并创52周新高),其第二财季营收达15.5亿美元(+35%),产品收入连续第三个季度加速并上调了全年指引;英伟达上涨1.8%至228.45美元,确认以约129亿美元收购AI开源平台Hugging Face;特斯拉大涨5.4%,因公司宣布将专用两座Cybercab并入现有Robotaxi车队并开放奥斯汀公众体验,市场提前定价发布会利好。全天收跌板块仅能源、材料与必需消费。
不过,小盘股反弹幅度有限,标普500等权重指数周度收益依然为负,凸显市场情绪仍偏防守。本轮反弹本质上是对“9月按兵不动”概率提升的弹性修复,而非基本面趋势的反转;若周五非农超预期强劲或下周CPI反弹,对利率最为敏感的高估值资产将首当其冲。
盘后财报分化显著:Lululemon因当期指引与全年展望均不及预期,盘后重挫;Guidewire等软件股跟跌;DocuSign、Samsara等则逆势走强。资金在“当期业绩兑现”与“缺乏实质支撑的远期指引”之间加速分流。
亚太时段方面,日经225指数收报64,214.48(-0.17%),受日元急升与日银加息预期的双重打压创一个多月收盘新低;恒生指数收报25,213.31(约-0.39%);韩国KOSPI指数小幅反弹0.26%,能源进口成本高企的压力依然未解。周五盘前股指期货显示,日经与恒指期货隐含高开,美股期货与现货收盘基本持平。
结语
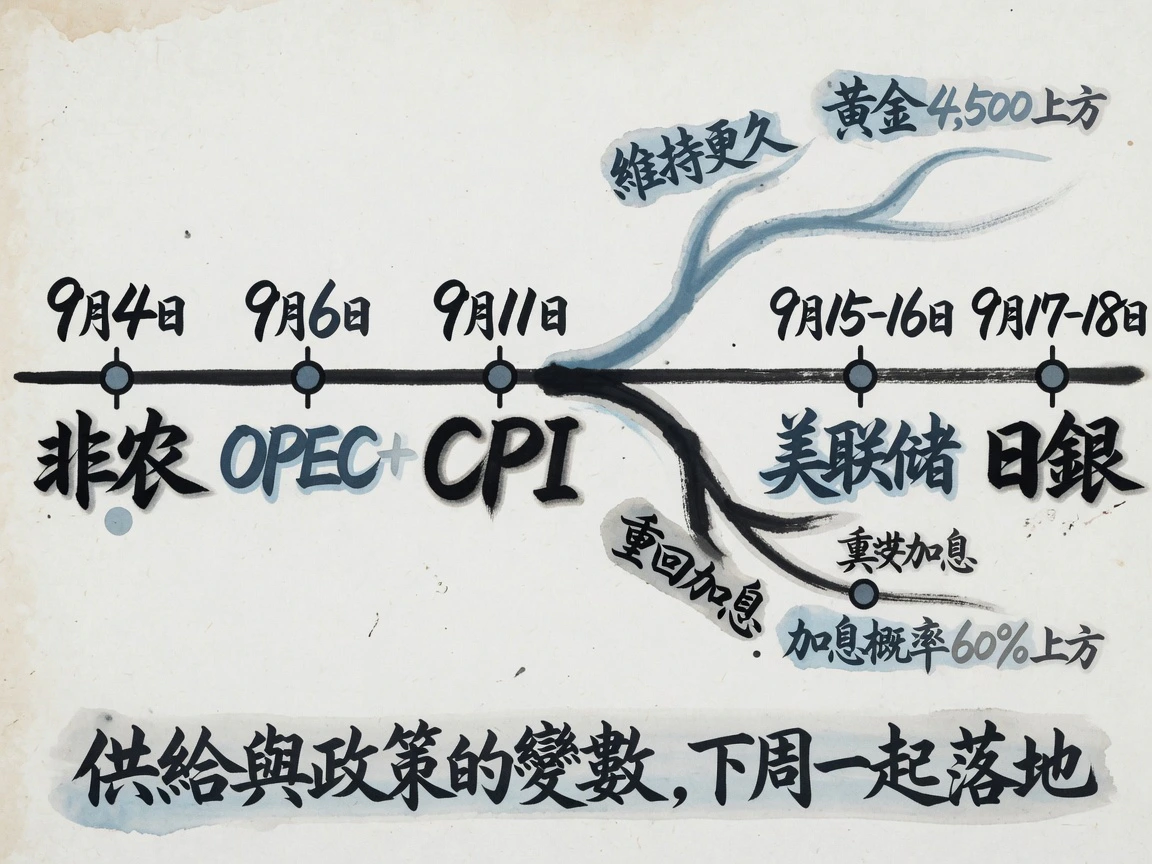
短期宏观交易正面临层层大考:第一道关卡是北京时间9月4日20:30公布的8月非农报告(当前市场预期较低);第二道也是决定性的关卡,则是9月11日的8月CPI。
若非农就业延续温和放缓、核心CPI环比守在0.2%附近,美联储“按兵不动”将确立为基准情形,美债收益率曲线将进一步走陡,黄金亦有望在4,500美元上方夯实底部;反之,若就业意外强劲或通胀显著上扬,9月加息概率将迅速重返60%上方,2年期美债收益率将重拾升势,长端利率也将再次测试9月2日的高位区间。此外,9月6日的OPEC+产量会议,以及随后9月15—16日美联储与17—18日日本央行接踵而至的超级央行周,供给与货币政策的多重悬念将在未来两周内逐一揭晓。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…