
美东时间 7 月 29 日 14:00(北京时间 7 月 30 日约 02:00),美联储将公布 7 月 FOMC 利率决议;14:30 举行主席凯文·沃什的新闻发布会。联邦基金利率目标区间自 6 月 16–17 日会议以来维持在 3.50%–3.75%。作为沃什任内的第二次议息会议,本次不发布季度经济预测摘要(SEP),市场能捕捉到的实质增量,主要集中在声明措辞的边际微调、内部异议票的分布,以及会后记者会的沟通基调。
截至北京时间 7 月 29 日 17:19 截稿,决议尚未出炉。联邦基金期货市场仍将「当期维持利率不变」作为基准定价,但当场加息的概率已被推升至约三分之一;9 月首次加息的隐含预期则更为浓厚。6 月 CPI 与就业数据双双偏弱,在很大程度上缓解了数据倒逼当期立即加息的紧迫感;然而,地缘动荡引发的能源冲击隐忧、依然显著高于 2% 目标的核心通胀,以及票委内部的路径分歧,依然为当场意外加息或更具紧缩意味的「鹰派持平」留下了空间。
经济数据
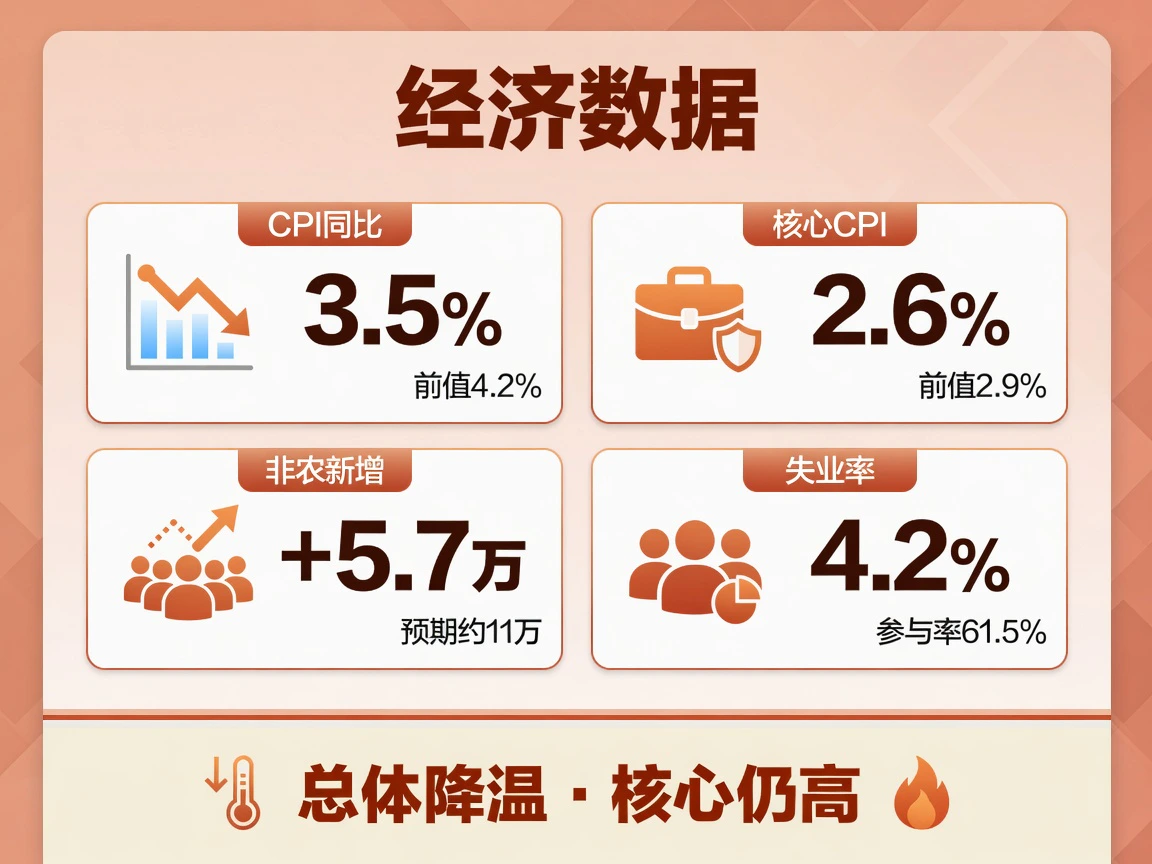
会前窗口期披露的硬数据呈现出明显的冷热分化:总体物价与新增就业显著降温,但联储重点锚定的核心物价依然明显高出法定目标。
通胀。 劳工统计局 7 月 14 日公布的数据显示,6 月 CPI 同比增速降至 3.5%(5 月为 4.2%),低于市场预期的约 3.8%;环比录得 −0.4%,其中能源分项环比下跌约 −5.7%、汽油分项下跌约 −9.7%,成为主要下拉项,对应了此前中东局势阶段性缓和、国际油价回落的特定窗口期。核心 CPI 同比放缓至 2.6%(5 月为 2.9%),环比基本持平,同样低于约 2.8% 的市场预期。总体读数的回落主要受能源效应拉动,而核心通胀的同步降温,则切实削弱了此前「数据倒逼当场加息」的叙事逻辑。
不过必须厘清统计时间窗口:这组物价数据采集早于中东冲突的再度升温。若油价后续再度冲高,7–8 月总体 CPI 仍有反弹空间。与此同时,美联储重点盯住的 PCE 物价指标改善较为缓慢:截至 5 月的 12 个月 PCE 同比约为 4.1%、核心 PCE 约为 3.4%(7 月货币政策报告口径)。理事库克 7 月 15 日指出,即便近期公布的 CPI 与 PPI 偏软,其关注的目标价格指数截至 6 月依然在 3.7% 附近,较 2% 的长期目标仍高出约 1.7 个百分点。
就业。 7 月 2 日公布的 6 月非农新增就业仅约 +5.7 万(预期为 11–11.5 万),且前两个月数据合计大幅下修约 7.4 万。失业率录得 4.2%,主要受劳动力退出影响——劳动参与率降至约 61.5%,劳动力规模缩减约 72 万。劳动力市场延续了「低招聘、低裁员」的温和降温特征,既谈不上过热,也未出现失速硬着陆。
增长。 一季度实际 GDP 年化增速在 2.0%–2.1% 之间;结构上,数据中心与 AI 相关的资本开支保持强劲,而住宅投资表现疲软。二季度 GDP 初值预计将在 7 月 30 日前后公布,属于会后的验证性变量,正文不作预判。
整体而言,这组基本面数据既为联储提供了在 7 月继续观望一个会期的政策空间,同时也为委员会内部关于「核心通胀仍处高位、能源可能二次回灌」的辩论提供了充足依据。
政策会议
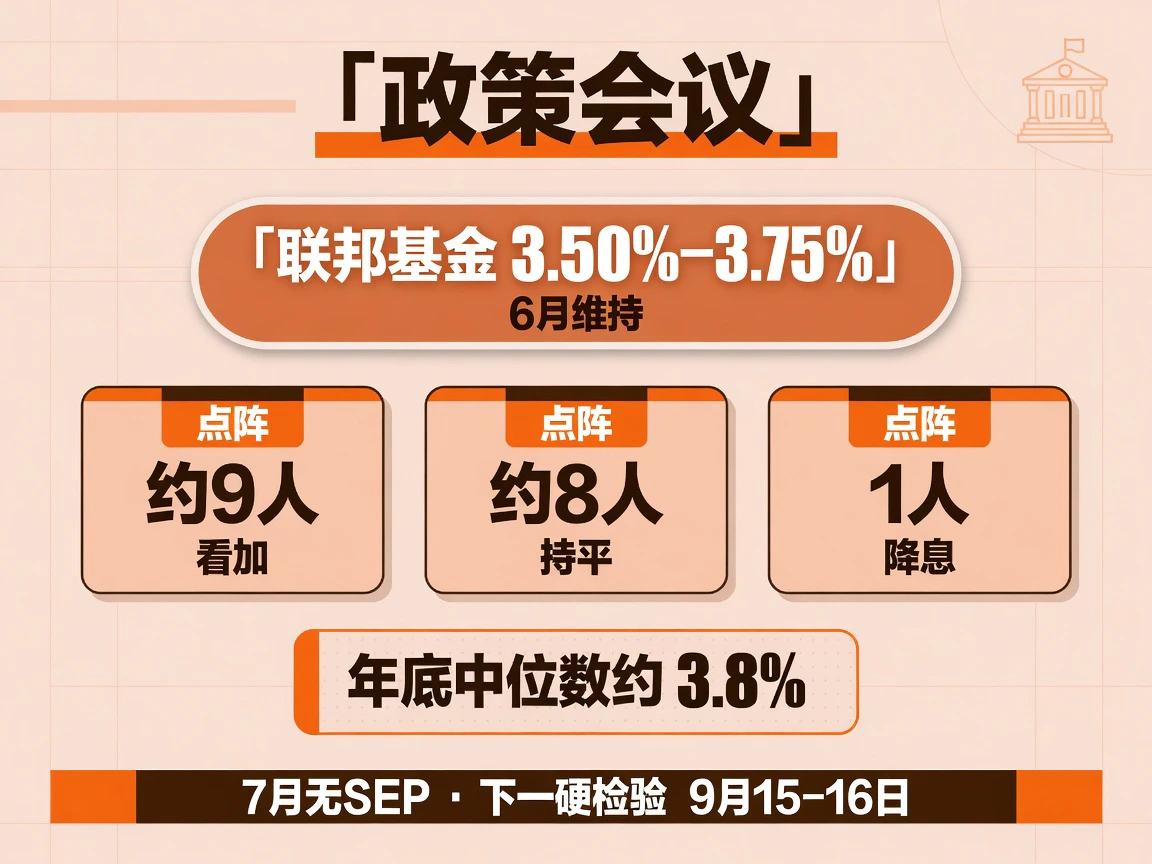
在本次决议正式公布前,市场最近的完整政策锚点依然是 6 月 16–17 日的 FOMC 会议。
当时会议决定维持联邦基金目标区间在 3.50%–3.75%。在当时的经济预测摘要(SEP)中,沃什未提交个人点阵预测;其余 18 名参与者中,约 9 人预期年底利率高于当前区间,8 人预期维持不变,仅 1 人预期降息;年底利率中位数随之由 3 月的约 3.4% 上修至约 3.8%。点阵图预期中枢从偏向降息倒向可能加息,而新任主席个人点阵的缺席,进一步放大了政策沟通层面的不确定性。
美联储 7 月初发布的半年度货币政策报告延续了审慎偏紧的政策基调:通胀仍处偏高背景,就业在低位维持稳定,经济活动温和扩张。当前为期两天的 7 月会议正在进行中,进入静默期后至截稿未出现新的官方表态。决议结果、投票构成与记者会讲话在截稿前均未发布,正文不对投票结果作预先定论。
沃什上任后推动设立了沟通机制、资产负债表、数据方法、生产率与就业、通胀框架等五个专项工作组展开重审,并在沟通策略上有意淡化传统的前瞻性指引。由于 7 月会议不公布点阵图和 SEP,决策层重心的倾斜方向只能通过声明长度的伸缩、措辞细节的调整、是否存在异议票,以及发布会上沃什的语气来加以推断。下一次带有完整预测摘要的实质性检验,需要等待 9 月 15–16 日的议息会议。
权威发声
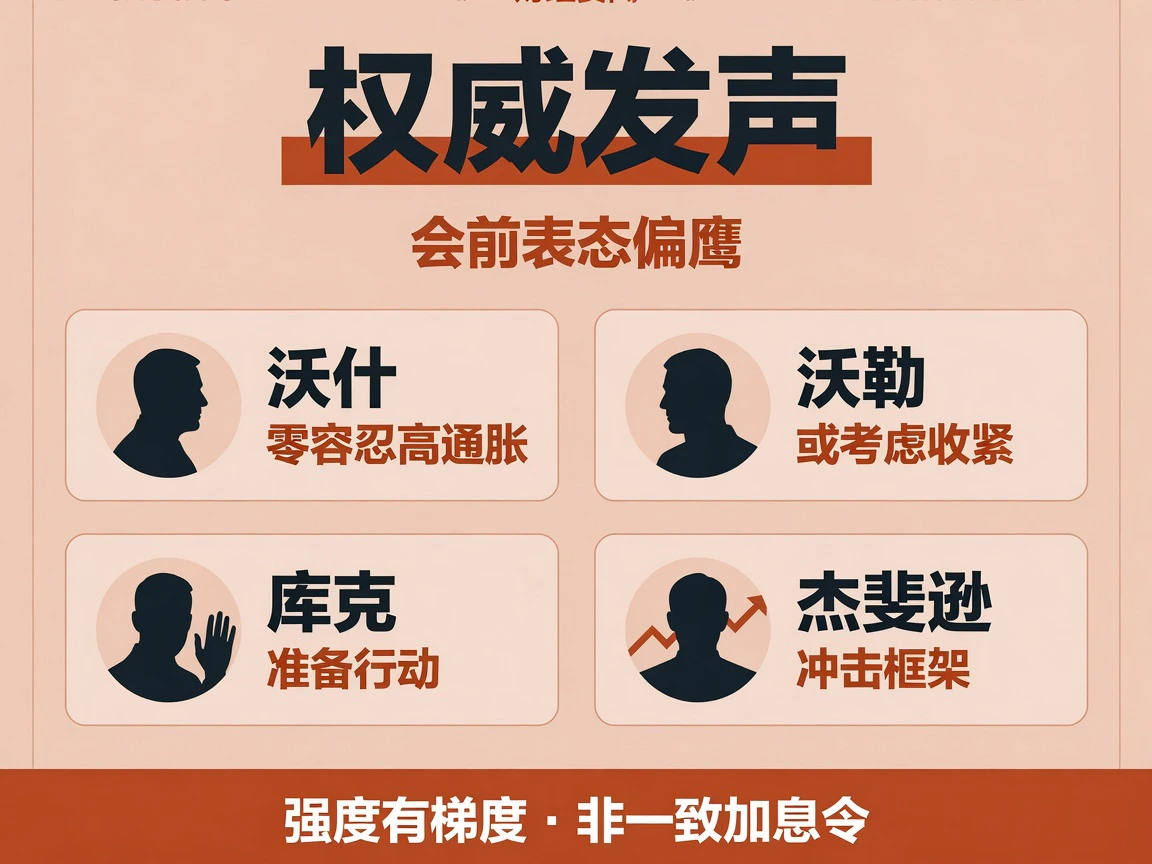
7 月中旬会前公开表态的一轮官员发言,整体基调偏鹰,且在紧缩诉求上展现出清晰的力度层级;静默期开启后至截稿再无新的政策倾向表态。
沃什(7 月 14–15 日国会半年度听证): 确认了 6 月按兵不动的审慎考量;重申美联储「对持续高通胀零容忍」;宣布设立上述五个工作组;同时明确拒绝对 7 月会议提供具体行动指引。他将能源波动等定性为「货币政策短期难以直接控制的特定价格冲击」,并指出与 AI 相关的一次性物价水平变化未必等同于持续性的全面通胀——这既保留了先观察外生冲击是否具备持久性的战术灵活性,也把央行的长期政策信誉牢牢锚定在 2% 的通胀目标上。
理事沃勒(7 月 13 日纽约演说《货币政策处在十字路口》): 指出核心 PCE 自 2025 年 12 月的约 3% 抬升至 2026 年 5 月的约 3.4%;若核心通胀读数再度反弹,FOMC 需考虑在近期重启收紧;但他同时提醒决策层不要盲目「打上一场战争」,行动仍须以硬数据为依归。
理事库克(7 月 15 日 Exchequer Club 演说): 强调当前通胀风险明显高于就业下行风险;支持在 6 月先行观察冲击是否具备「一次性」特征;但明确表示若再通胀压力迟迟未见缓解,美联储已准备采取行动。
副主席杰斐逊(7 月 16 日): 更多从供给与需求冲击的理论框架切入,未对 7 月加息与否直接表态。
外部政治环境的杂音同样有所显现。特朗普于 7 月 27 日前后公开赞扬沃什的履职表现,但同时表达了希望压低利率的政策倾向——这一表态属于外部政治诉求,并非 FOMC 的政策考量。白宫期待更宽松的利率环境,而利率期货市场却在为当场加息保留约三成的溢价概率,两条线索暂时呈现背离拉扯。
市场路径
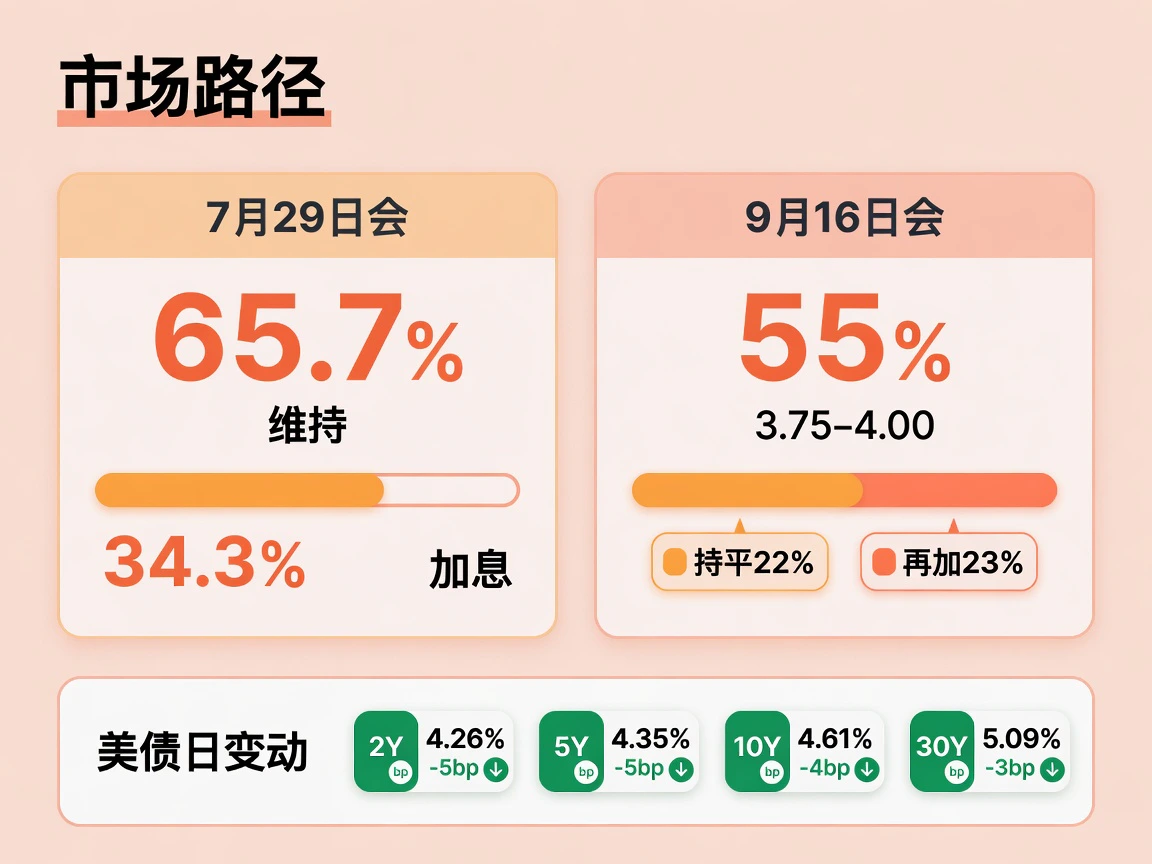
CME 联邦基金利率期货(由 Investing.com 跟踪转引,观测截面约为美东时间 2026 年 7 月 29 日 05:05)显示:
- 7 月 29 日会议: 维持 3.50%–3.75% 的概率约为 65.7%(前一日约为 69%、一周前为 75.6%);加息 25 个基点至 3.75%–4.00% 的概率升至约 34.3%(前一日约为 31%、一周前仅为 24.4%)。尽管市场主情景依然是按兵不动,但当场加息的概率在过去一周内显著攀升,已升至约三分之一。
- 9 月 16 日会议: 利率落在 3.75%–4.00% 的概率约为 55%,维持当前利率不变的概率约为 22%,进一步上调至 4.00%–4.25% 的概率为 23%——首次加息的定价重心明显落在 9 月。
国债市场各期限收益率的走势与「会前以维持利率为基准」的逻辑相吻合。按美国财政部公布的日度基准收盘价(复盘日 7 月 28 日相对 7 月 27 日,Close-to-Close 口径):2 年期美债收益率收于 4.26%(−5.0 bp)、5 年期收于 4.35%(−5.0 bp)、10 年期收于 4.61%(−4.0 bp)、30 年期收于 5.09%(−3.0 bp)。短端收益率的回落与期货市场对当期按兵不动的基准定价一致;日度变动严格采用官方收盘价对收盘价对比,避免盘中跳动失真。
穿透市场定价,当下的博弈逻辑呈现出三个互不冲突的层次:首先,6 月 CPI 全面低于预期、非农显著走弱,客观上削弱了「数据过热倒逼近端立即加息」的触发条件;其次,6 月点阵图中有近半数委员倾向年内加息,配合中东局势下能源再度升温的潜在风险,以及沃什弱化前瞻指引后的不透明度,意外加息的尾部概率不能轻易排除;第三,即便本次决议按兵不动,但若声明措辞偏鹰、出现支持加息的异议票,或记者会暗示 9 月加息门槛降低,维持现状将被市场迅速消化为鹰派持平。
除本次决议本身外,未来数日市场还将迎来多项重磅检验:一是决议声明对通胀韧性与能源走势的定性,以及投票中的分歧构成;二是 7 月 30 日前后披露的二季度 GDP 初值及随后的核心 PCE 读数;三是 8 月初出炉的 7 月非农与 7 月 CPI——汽油价格若再度反弹,总体 CPI 是否会重拾升势,核心通胀又能否延续回落趋势。9 月的利率定价将直接响应本次会议的沟通结果;而沃什主导的工作组对前瞻指引的进一步改革,也将持续深刻影响美联储反应函数的可预测性。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…