
2026年7月27日,海外市场交易主线高度聚焦于原油重挫。随着美伊互击进入连续第三天的停火窗口,谈判预期快速升温,WTI 与布伦特原油单日分别大跌 7.5% 和 8.7%,报收 82.61 美元/桶与 88.36 美元/桶,基本抹平过去一周半的地缘涨幅。然而跨资产表现明显钝化:美债收益率仅微幅下行 2—3 个基点,美股三大指数近乎收平。市场当前的定价核心仅在于能源端极端风险的局部缓和,在美联储议息在即的背景下,投资者并未将其外推为宽松周期的重启。
固收:通胀补偿快速回撤,久期防线依然紧绷
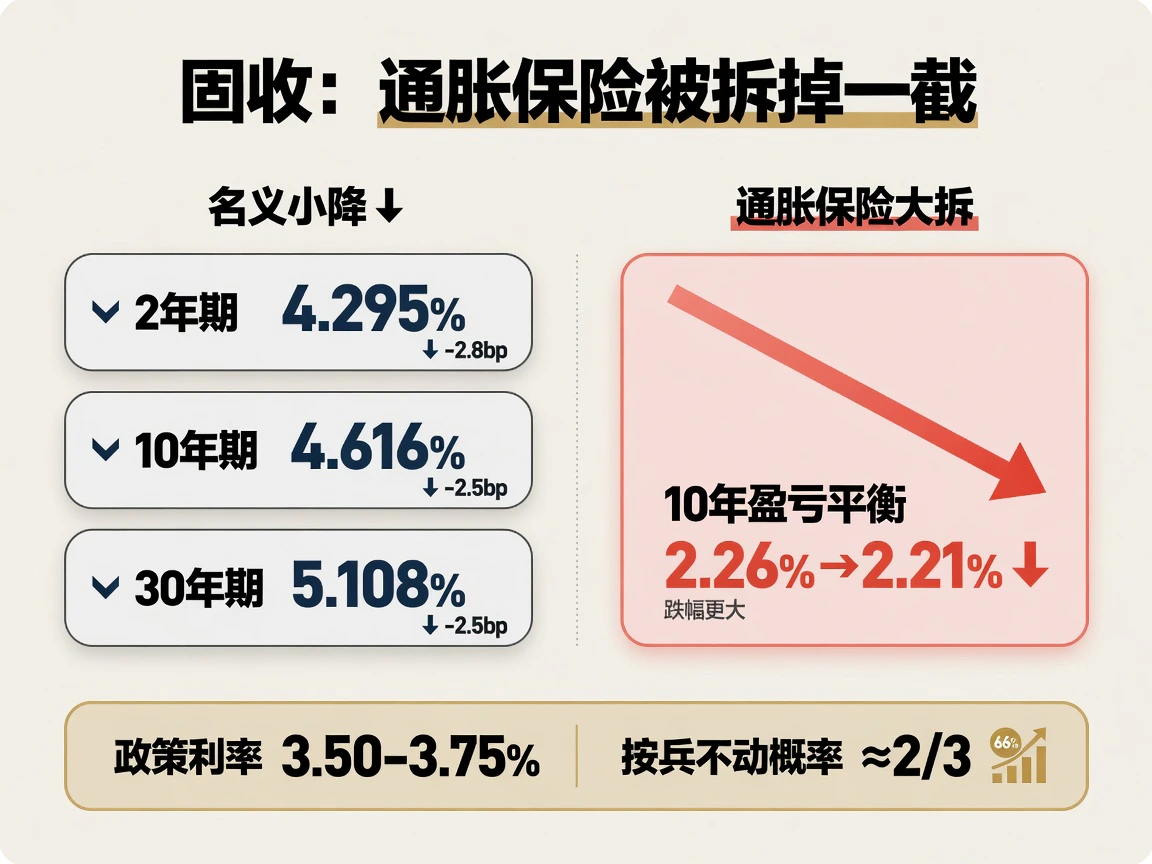
美债名义收益率全线下行但空间受限:2 年期收于 4.295%(下行 2.8bp),10 年期收于 4.616%(下行 2.5bp),30 年期报 5.108%。收益率曲线小幅变动,2Y/10Y 利差维持在约 32—34bp 区间窄幅波动。
盘面更具实质性的变化在于通胀预期。10 年期盈亏平衡通胀率(BEI)自 2.26% 回落至 2.21%,5 年期亦下行 6bp 至 2.18%——通胀补偿的收缩幅度明显大于名义利率降幅。近两位数的油价急跌仅带动名义收益率微幅松动,反映市场剥离的主要是“能源冲击引发二次通胀”的尾部保护,而期限溢价以及对美联储偏鹰立场的提防并未瓦解;VIX 维持在 18.7 附近,亦表明当前并非衰退式避险交易。
同日美债一级标售呈现出鲜明的期限分化。690 亿美元的 2 年期国债标售需求强劲,投标倍数达 2.662,得标利率低于发行前交易水平(WI),一级交易商获配比例降至约 9.4%,表明 4.3% 一线具备扎实的配置买盘;但随后规模约 700 亿美元的 5 年期标售投标倍数落入近五年低位,交易商被迫被动承接。临近议息决议,资金愿意停留在短端吃票息,但仍不愿过早锁定中端久期风险。后续 3 年、7 年及 10 年期标售能否修复中端需求,是本周供给端的重要检验窗口。
政策预期方面,联邦基金目标利率维持在 3.50%–3.75%。CME FedWatch 显示,期货定价本周按兵不动的概率约三分之二,加息概率约三分之一;9 月合约依然将至少一次加息视为主路径之一。预期重估依然处于边际范畴,远谈不上向鸽派实质倾斜。
宏观:总量读数偏弱,核心动能偏硬
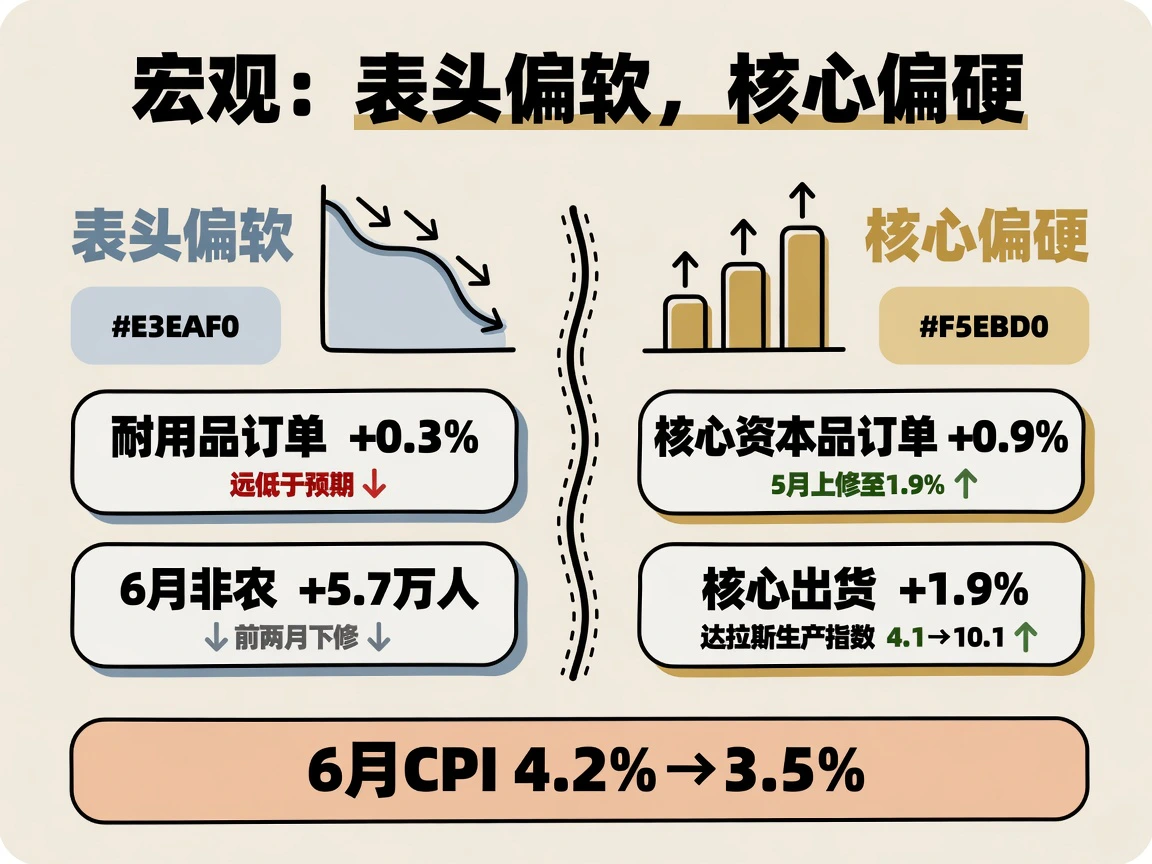
美国 6 月耐用品订单环比仅增 0.3%,大幅低于市场预期,主要受运输分项拖累。但结构上,扣除飞机的非国防核心资本品订单环比增长 0.9%,且 5 月前值大幅上修至 1.9%;核心资本品出货量环比增长 1.9%。这表明企业设备支出链条并未断裂,AI 相关的资本开支继续为增长前景托底,对二季度 GDP 报告中的设备投资分项构成正面支撑。同日公布的达拉斯联储制造业调查呈现类似特征:生产指数由 4.1 跃升至 10.1,新订单同步改善,但工资与价格分项指数依然显著高于历史均值——实体活动韧性仍在,成本黏性并未出清。
左右美联储政策博弈的核心仍是近期的宏观组合:6 月非农新增仅 5.7 万人且前值被大幅下修,4.2% 的失业率改善部分来自劳动参与率回落;6 月 CPI 同比由 4.2% 回落至 3.5%,核心 CPI 同比降至约 2.6%。“就业放缓 + 通胀回吐”为 7 月 FOMC 维持利率不变提供了必要的数据缓冲,但鉴于核心通胀仍在 2% 目标上方,且能源价格同比涨幅达 16% 左右,再通胀风险并未实质闭环。
本周焦点完全集中于 7 月 28–29 日的 FOMC 会议。这是沃什就任美联储主席后的第二次议息(决议将于北京时间 7 月 30 日凌晨 2 点公布,本次不设点阵图)。沃什 7 月中旬在国会听证中明确拒绝对抗通胀宣布“胜利”,理事沃勒亦公开称政策处于“十字路口”。鉴于沃什倾向弱化前瞻性指引,市场只能透过油价走势和通胀补偿倒推其反应函数——加息概率在一周内先升至 35%–40%,又在油价急跌后小幅回摆。周三凌晨的政策声明成为信号集聚点:若声明承认通胀改善并强调数据依赖,短端利率缓和得以延续;若继续重申对通胀抬头的零容忍表述,即便本次按兵不动,2 年期收益率仍存再度上行压力。
商品:原油挤压地缘溢价,黄金多空拉锯
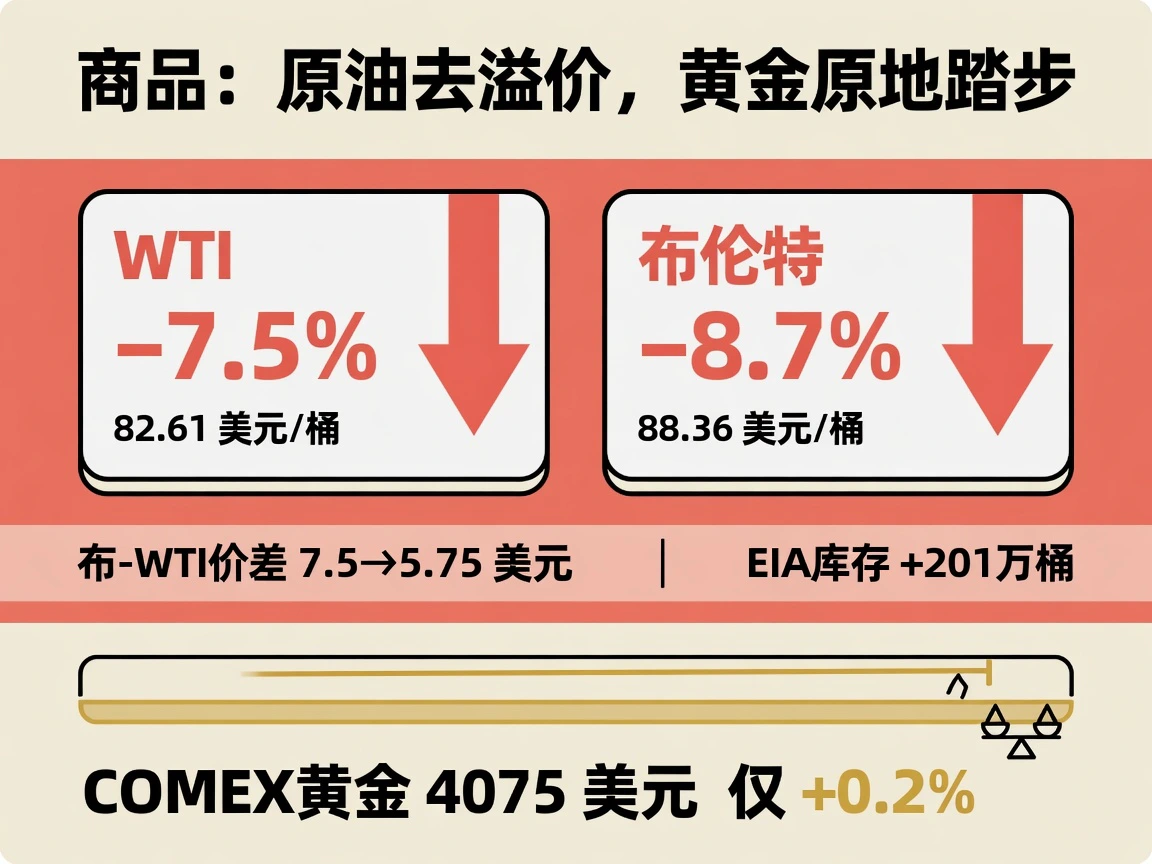
原油单日 7%–9% 的深跌,难以归因于基本面库存或美元汇率——EIA 最新周报显示商业原油库存仍在累库(截至 7 月 17 日当周增加 201 万桶)。行情的直接驱动是地缘风险溢价的大幅剥离:市场迅速将定价情景从“海峡持续封锁、对抗升级”切换为“冲突暂停、谈判窗口显现”。微观价差亦印证了这一逻辑:布伦特对 WTI 价差自 7.5 美元明显收窄至 5.75 美元左右,海运基准回撤更快,体现出鲜明的“海峡外运溢价收缩”特征;此外,CPC 黑海码头在排除无人机干扰后恢复装船,进一步助推了供给情绪的缓和。不过,原油远期曲线依然维持近高远低的 Back 结构,近月领跌说明资金主要是在平抑极短期风险贴水,并未交易长期供需过剩——只要停火协议依然脆弱,油价形态即表现为溢价回落但伴随高波动。
黄金表现则相对钝化:COMEX 黄金报收约 4075 美元/盎司,日内微涨 0.2%。盘中油价下挫一度缓解通胀担忧,推动金价测试 4100 美元关口,但议息决议前夕观望情绪限制了上行空间。油价回落对黄金构成双向作用:通胀脉冲降温有利于弱化加息预期,但地缘缓和削弱避险支撑,多空力量暂时相互抵消,金价尚未突破盘整区间。
股市:宽基指数横盘,结构剧烈高低切换
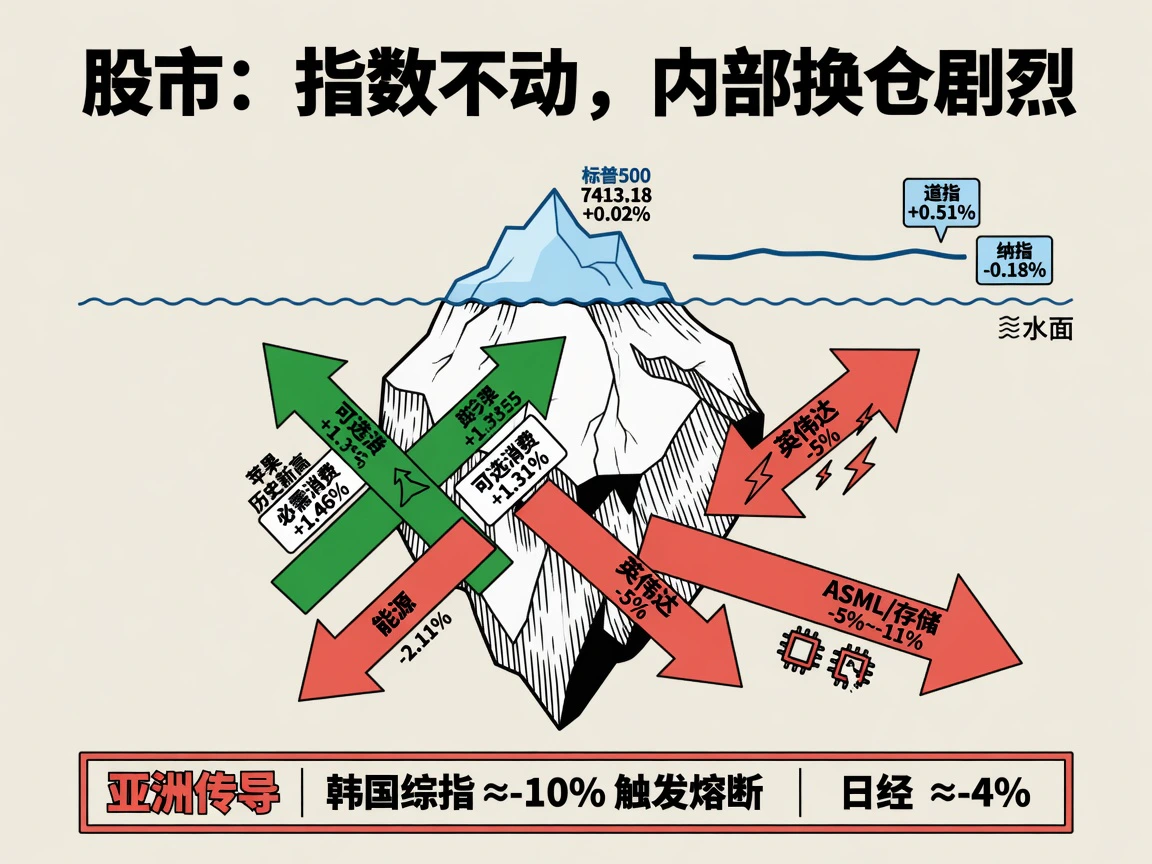
美股主要指数表面窄幅收平:标普 500 报 7413.18 点(+0.02%),道指 +0.51%,纳指 −0.18%,罗素 2000 +0.62%。平淡的宽基读数掩盖了内部剧烈的风格轮动。
行业表现分化鲜明:必需消费(+1.46%)、可选消费(+1.31%)、通信服务(+1.28%)与金融(+1.01%)领涨,能源板块随油价重挫 2.11%。早盘原油暴跌一度提振全市场风险偏好,但午后半导体产业链抛压拖累纳指转跌。英伟达收跌约 5%,市场持续消化其为客户数据中心项目提供巨额融资背书的传闻,有关 AI 资本开支投资回报率(ROI)及“循环注资”的疑虑再度升温;AMD、存储板块及 ASML 跌幅在 5%–11% 不等,ASML 另叠加中国国产浸没式 DUV 光刻机量产报道,对设备垄断利润预期的冲击明显。与之形成对照的是,苹果收创历史新高并夺回全球市值榜首。科技仓位并未出现系统性撤离,而是显现出从上游“卖铲人”向具备平台黏性、应用变现能力和防御属性的核心资产迁徙;罗素 2000 跑赢纳指,市场广度有所改善,更贴近高低切换而非单边抛售。
亚洲半导体供应链则将美股的技术性调整放大至流动性冲击。周二亚市全面承压:韩国综指盘中重挫近 10% 并触发熔断,权重股三星电子与 SK 海力士双双录得两位数跌幅——二者合计占据指数约四成权重,加之杠杆 ETF 触发程序化止损,放大了指数层面的波动(为韩国市场年内第 8 次熔断)。日经 225 跌约 4%,台湾加权跌约 4%–5%,沪深 300 跌 2.8%;而港股平收微涨、澳股小幅收涨 0.6%。港澳市场的抗跌印证了本轮冲击主要局限于半导体产业链的估值重校,而非新兴市场的系统性风险出逃。美股期指在亚市熔断期间波动可控,本周微软、Meta、苹果、亚马逊的财报与周三 FOMC 将决定下一阶段走势。以往“资本开支上调利好设备股”的顺周期叙事,如今可能转为对资本开支买方现金流倍数的压制,这将是财报周的核心博弈点。
地缘:停火概率回升,霍尔木兹实际通航仍受阻
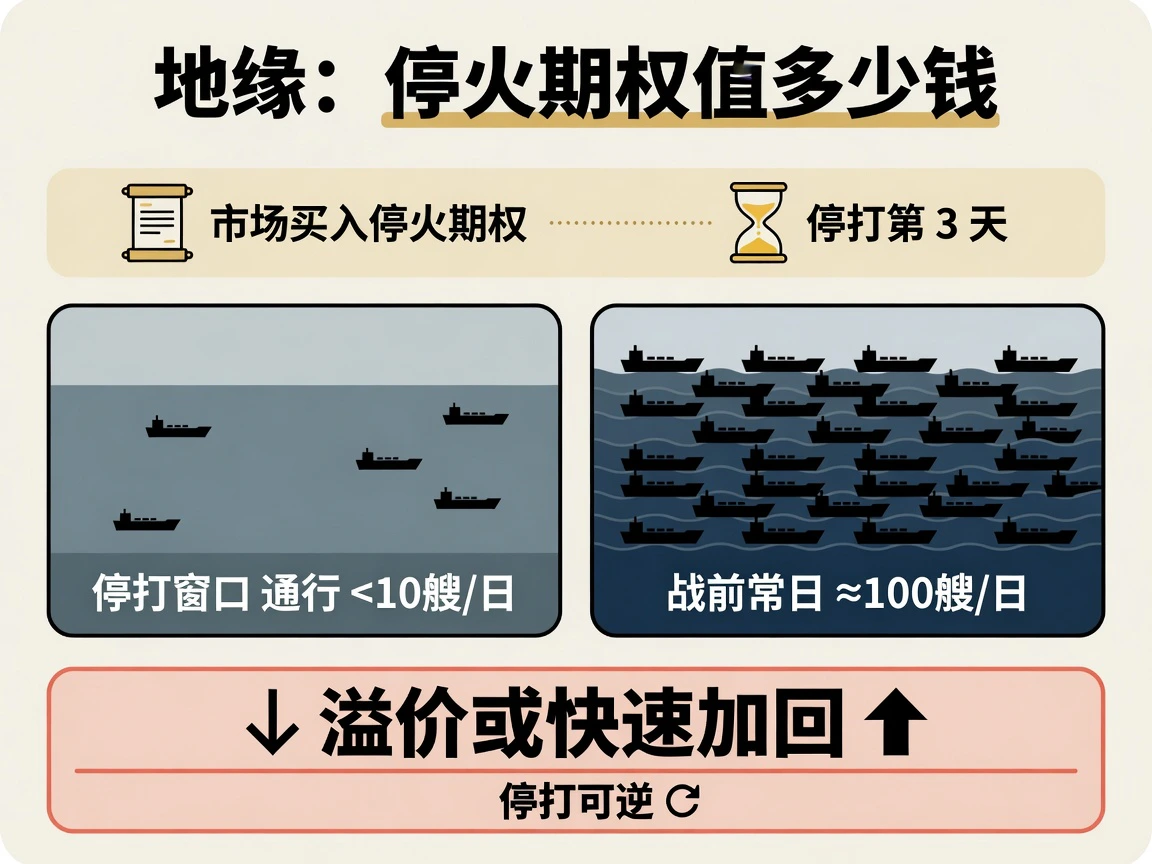
从资本市场的传导路径看,美伊进入连续第三天的实际停火窗口:特朗普公开表示双方“保持良好对话”,但保留谈判破裂后恢复打击的威慑;伊朗官方则否认实质性谈判,重申对霍尔木兹海峡的实控。市场现阶段交易的是谈判概率上修带来的溢价压缩。但物理通航环境远未恢复——周一上午经由霍尔木兹海峡的商船监测不足 10 艘,较冲突前的百艘常态有显著缺口。油价固然可以因预期好转而率先去溢价,但只要通行权仍受地缘军事许可约束,尾部风险依然具备非对称重新计入的可能。
周边潜在扰动依然存在:沙特通报拦截朝向其东部石油设施的无人机,胡塞武装对红海航线的威胁未消;阿曼正牵头多边斡旋,但尚未形成具有法律约束力的联合文本。内塔尼亚胡定于美东时间 7 月 28 日访美,特朗普已提前示意双方在伊核问题上存在温和分歧,会后双边立场的协调程度将直接影响停火预期的持久度。
总结而言,地缘局势暂时通过“油价暴跌—通胀预期缓和—利率边际下移”的路径向各资产释放压力,黄金与 VIX 的波澜不惊表明能源端的缓和尚未演化为全球宏观范式的全面转向。本周有三大关键验证点:一是周三凌晨 FOMC 声明对通胀与中性利率的定调;二是周四公布的二季度 GDP 及 6 月核心 PCE 数据;三是霍尔木兹海峡的实际通航船流能否跟上现货油价去溢价的预期步伐。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…