
2026年7月28日,美联储议息决议前夕,海外市场全天围绕“美伊互击暂停”释放地缘风险溢价:WTI与布伦特原油结算价分别下挫4.1%与4.8%,美债收益率全线回落,道指在业绩提振下走强。尽管跨资产表面呈现避险情绪缓和,但内部风格换仓剧烈——科技成长板块遭遇显著抛售,费城半导体指数跌超4%,存储链重挫。美股收盘后地缘局势再度反复:伊朗导弹袭击美军基地遭悉数拦截,且伊方明确拒绝霍尔木兹海峡共管提议,原油电子盘迅速回补日内大半跌幅。地缘溢价并未实质出清,市场分歧与观望情绪随之凝聚至北京时间7月30日凌晨的FOMC政策声明、沃什新闻发布会,以及盘后微软与Meta的财报披露。
利率:收益率全线下行,主要回吐油价通胀补偿
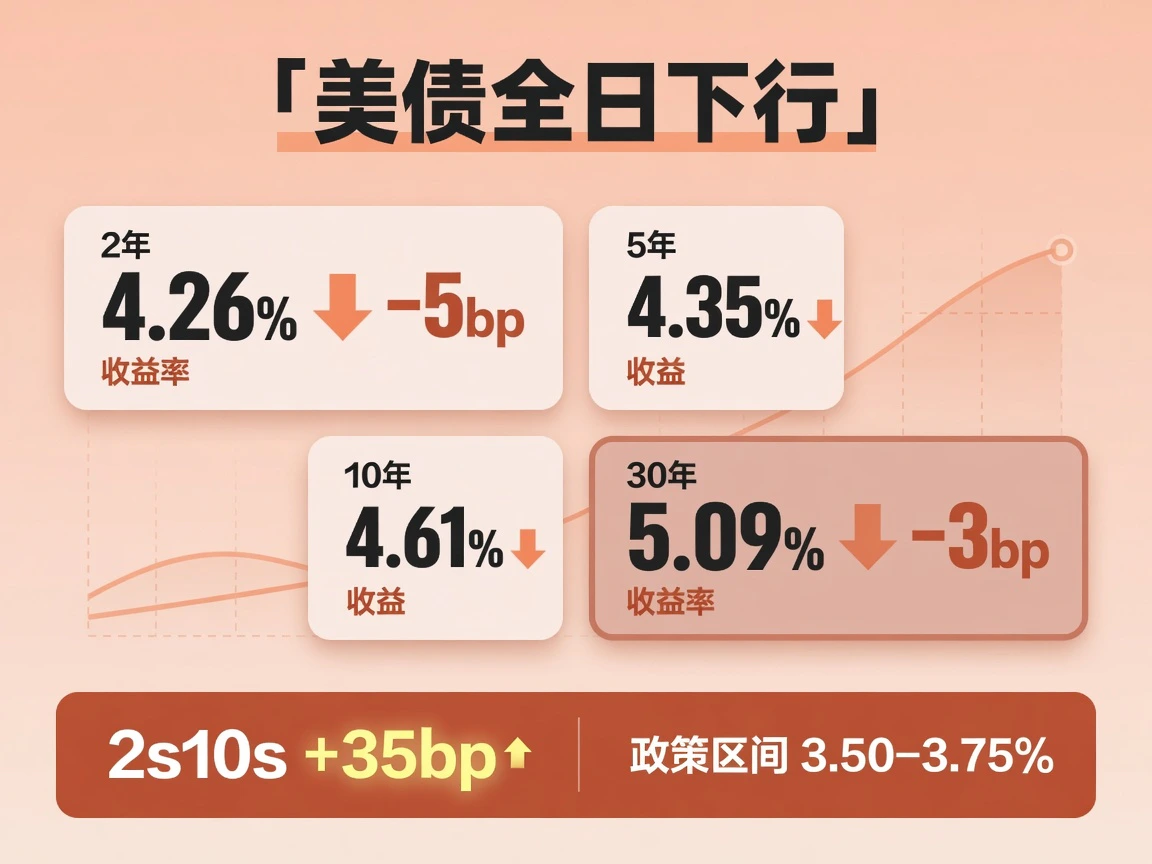
复盘日美债名义收益率曲线全线下行,前端与中端表现略强于超长端。按美国财政部日度平价收益率曲线收盘口径:2年期收于4.26%,较前一交易日(4.31%)下行5个基点;10年期收于4.61%,较前一交易日(4.65%)下行4个基点;5年期收报4.35%(−5 bp),30年期收报5.09%(−3 bp)。这是自周内高位以来的连续回落:10年期自7月23日约4.71%的高点回落至4.61%,2年期自约4.37%降至4.26%,整体属于加息预期降温后的路径再定价,尚未构成趋势性突破。
收益率曲线形态上,2s10s温和走陡约1个基点至+35 bp。前端下行幅度更深,主要源于政策敏感端对当期加息概率的边际消化;长端则跟随油价回落走低,呈现轻量级的牛市走陡,而非财政赤字或供给冲击主导的熊陡。通胀预期方面,10年期盈亏平衡通胀率回吐1 bp至2.20%,5年期回吐2 bp至2.16%,与油价单日跌幅方向一致;10年期实际利率仍在偏高水平(最新精确读数约2.44%),30年期收益率站上5%的持续时间已是2007年以来最长量级之一,实体部门面临的长端高融资成本并未因单日回落发生根本转变。
政策锚保持稳定:联邦基金目标区间维持在3.50%–3.75%,2年期高出区间上限约51 bp。联邦基金期货公开转述给7月持稳约六成、加息25 bp约三成到四成——该尾部风险定价并非市场噪声,而是油价冲击与沃什抗通胀信誉之间的博弈折射。同日财政部完成440亿美元7年期国债拍卖,最高得标利率4.473%、投标倍数2.49,贴近近期均值水平,以中性平稳收场,决议前夕的中期供给未对收益率曲线造成冲击。信用利差方面,绝对水平仍卡在偏紧区间(高收益债HY约281 bp、投资级IG约81 bp),保护垫相对薄弱:国债走强虽利好久期资产总回报,但若收益率因随后的决议表态偏鹰而反弹,紧利差叠加久期暴露将明显放大回撤风险。
截稿时段跟踪:截至北京时间7月29日约17:10–17:20,CNBC滚动报价显示2年期约4.30%、10年期约4.62%,较7月28日官方日终小幅回升,对应盘后油价自结算价反弹带来的再定价——此为决议前夕的即时快照,非官方日终变动。
宏观:需求边际走弱,按兵不动仍占优
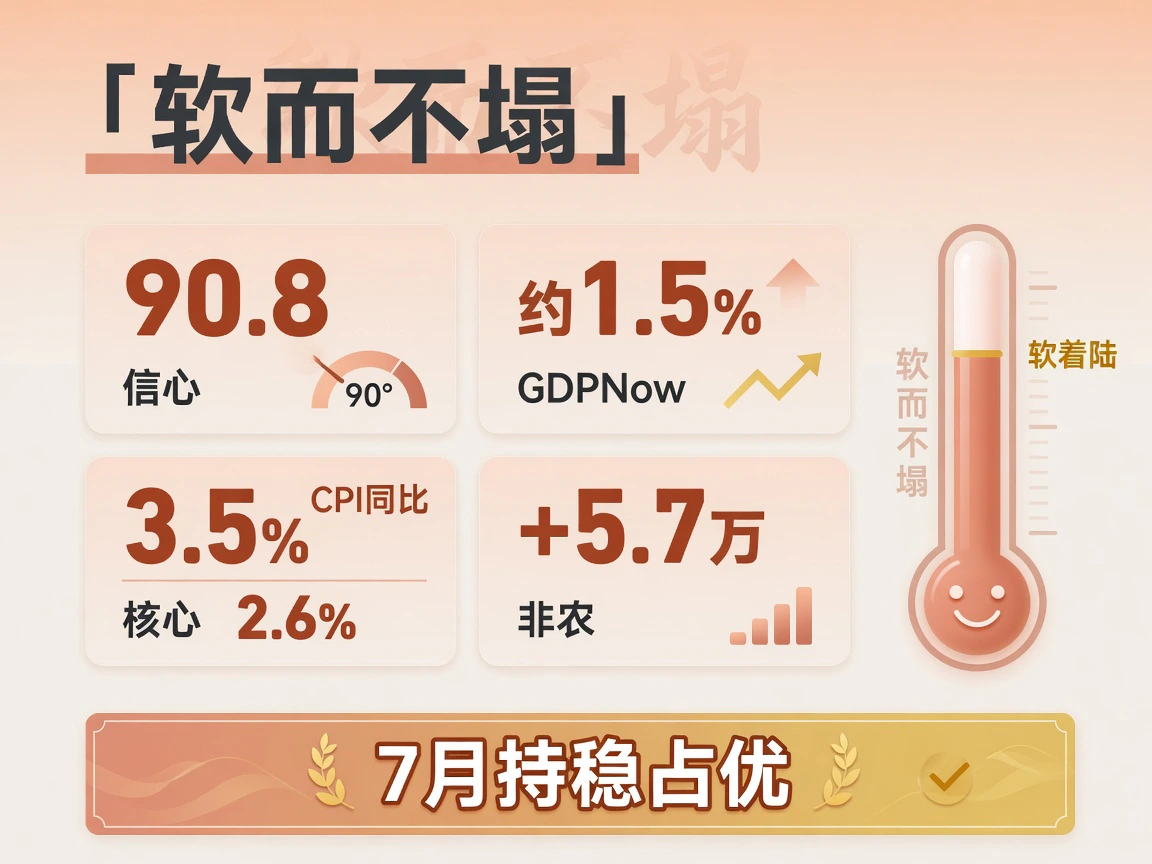
决议前夕出炉的宏观数据,进一步固化了经济“边际降温、内生有韧”的图景。
需求端多项指标同步走软:世界大企业联合会(Conference Board)7月消费者信心指数跌至90.8(前值上修后为92.2,市场预期约92.3),拖累主要来自现况指数连续三个月下滑,预期指数则持平于74.7的偏弱区间;亚特兰大联储GDPNow模型把二季度实际增长跟踪值下修至约1.5%;6月货物贸易逆差收窄至1015亿美元,但主要靠进口走弱拉动。里士满联储制造业综合指数录得5,官方表述为“大体持平”,支付价格增速仍在6%量级但边际有所趋缓。这些读数客观反映出经济处于降温通道,但尚未触及衰退叙事——消费者家庭财务现状评估边际改善,出行与服务类支出意愿也未见收缩迹象。
与需求端走弱相对的是,企业投资端保持韧性。此前公布的6月耐用品订单表头虽仅增0.3%低于预期,但扣除飞机的核心资本品订单环比增长0.9%、连续走强,计算机与电子产品订单环比增3.1%、近十个月中九度走升——AI资本开支继续为设备投资提供重要支撑。此外,主导当前政策辩论的全国性关键数据依然支持维持利率不变:6月CPI环比为−0.4%、同比3.5%,核心CPI环比接近于零、同比降至2.6%,全面低于市场预期;6月非农只增5.7万人,前值合计下修逾7万人,劳动力市场走弱但未见失速。
宏观读数对政策的指引存在阶段性制衡。核心通胀环比停滞为7月按兵不动提供了充足的数据支持,经济学家共识近乎一致预期维持现状;但名义CPI同比仍达3.5%,能源分项同比涨幅依然在15%以上,单月油价波动极易再度推升通胀中枢——密歇根大学调查显示仍有约六成消费者预期未来一年利率上行,公众预期并未鸽派化。美联储主席沃什就任以来,在公开沟通中明确区分“一次性相对价格冲击”与“需要用利率压制的广泛通胀过程”,这一框架既为当期维持利率提供了理论支持,也为日后若核心通胀黏性反弹时的再收紧埋下伏笔。本次会议不设点阵图,市场交易重心完全在于政策声明措辞及新闻发布会中的反应函数指引;而白宫公开施压低利率的政治言论,亦会进一步放大市场对措辞细节的敏感度。
商品:原油日内两度重定价,黄金承压区间震荡
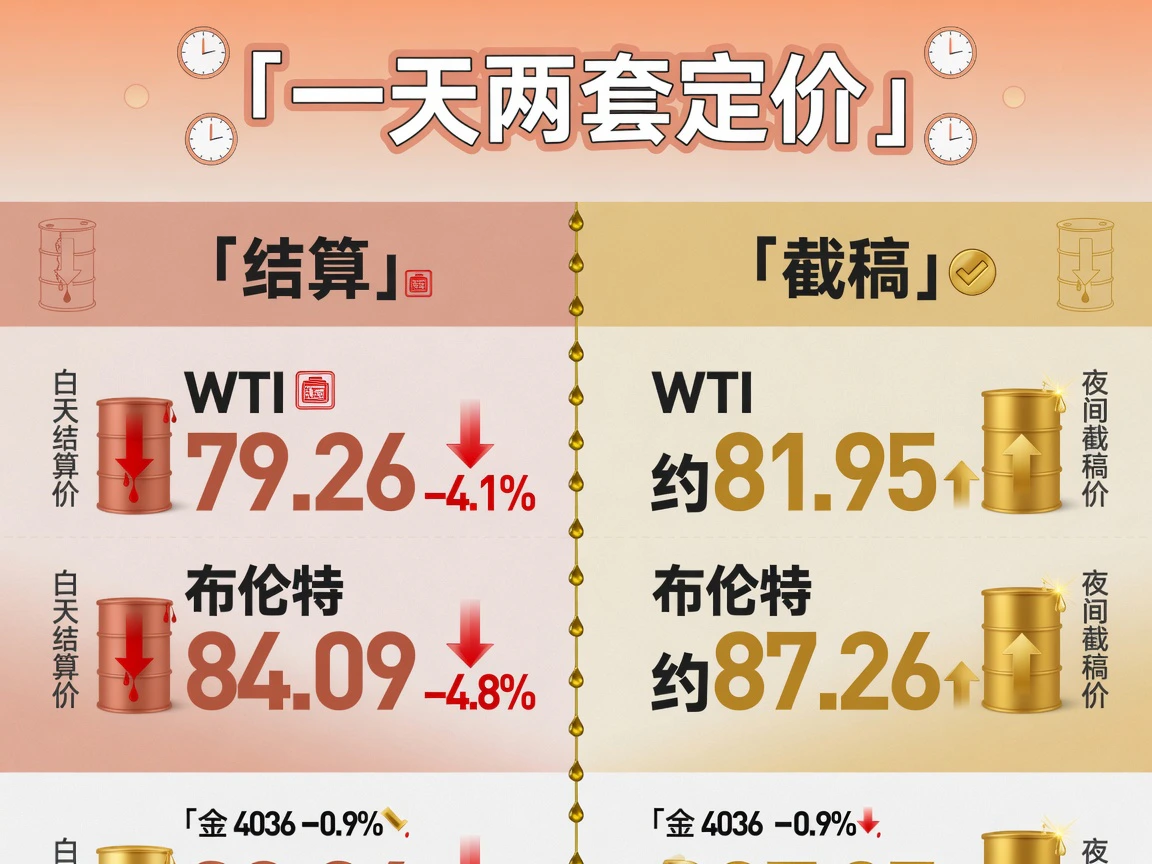
原油作为日内跨资产联动的核心变量,在常规结算与盘后电子盘中呈现出截然不同的两阶段定价。
场内结算阶段:WTI近月合约收报79.26美元/桶,较前一交易日结算价(82.61美元)下跌4.1%;布伦特原油收报84.09美元/桶,下跌4.8%,双双创下近两周低位。自7月23日高点算起,布伦特原油三个交易日已累计回吐约16%。这轮下跌由停火外交预期主导:美伊暂停互击,叠加阿曼向伊朗递交、由海湾国家背书的霍尔木兹海峡管理方案,国际基准布伦特跌幅显著大于内陆基准WTI,Brent–WTI价差从约5.75美元收窄至4.83美元,海峡航运溢价的压缩优先体现在全球定价基准上。尽管物理摩擦依然存在——霍尔木兹海峡商船通行量仍显著偏低,战争险保费此前已升至船壳价值7.5%–10%的高位,但市场对“持续实质性封锁”的概率进行了下修。
美股收盘后局势迅速发生逆转:伊朗弹道导弹袭击美军基地遭悉数拦截,美沙空袭伊拉克境内武装据点,且伊朗明确拒绝阿曼共管方案,短暂的和平预期再度被证伪。截至北京时间7月29日约17:05–17:11,截稿快照显示WTI反弹至约81.95美元、布伦特回升至约87.26美元,较周二结算价回补约3美元,Brent–WTI价差重新拉宽至约5.3美元。盘面当前对地缘博弈的敏感度更趋细化,开始审慎区分姿态性反击与实际断供事件:未造成伤亡与设施破坏的冲突仅带来约+3–4%的反弹,远弱于实质性断供时的涨幅。原油定价本质上仍是霍尔木兹海峡溢价的二阶导——在中性基准情景下,WTI真实中枢可能在80美元附近,地缘溢价已从恐慌档位降至摩擦档位,但并未实质出清。此外,库存数据方向混乱:不同信息源对API周报原油库存变动的报道出现减约330万桶与增约330万桶的相互矛盾,供需判断仍以随后的EIA官方周报为准。
黄金走势则受实际利率与美元主导。COMEX黄金近月合约结算价报4036.3美元/盎司,较前一交易日(4074.5美元)下跌约0.9%。美元指数处于近一个月高位附近,叠加议息决议前夕观望情绪浓厚,对无息资产形成压制;能源价格高企强化了市场对美联储偏鹰立场的预期,经由实际利率渠道压制金价。值得注意的是,油价大跌当天黄金并未避险反弹反而同步走低,印证现阶段金价主要交易实际利率与美元强弱,地缘摩擦仅构成背景变量。截稿快照(北京时间约17:10)金价回升至约4096美元,随油价溢价修复而反弹,但在政策决议落地前,整体仍处于事件驱动的区间震荡。
股市:宽基指数温和收平,存储板块预期剧烈重估
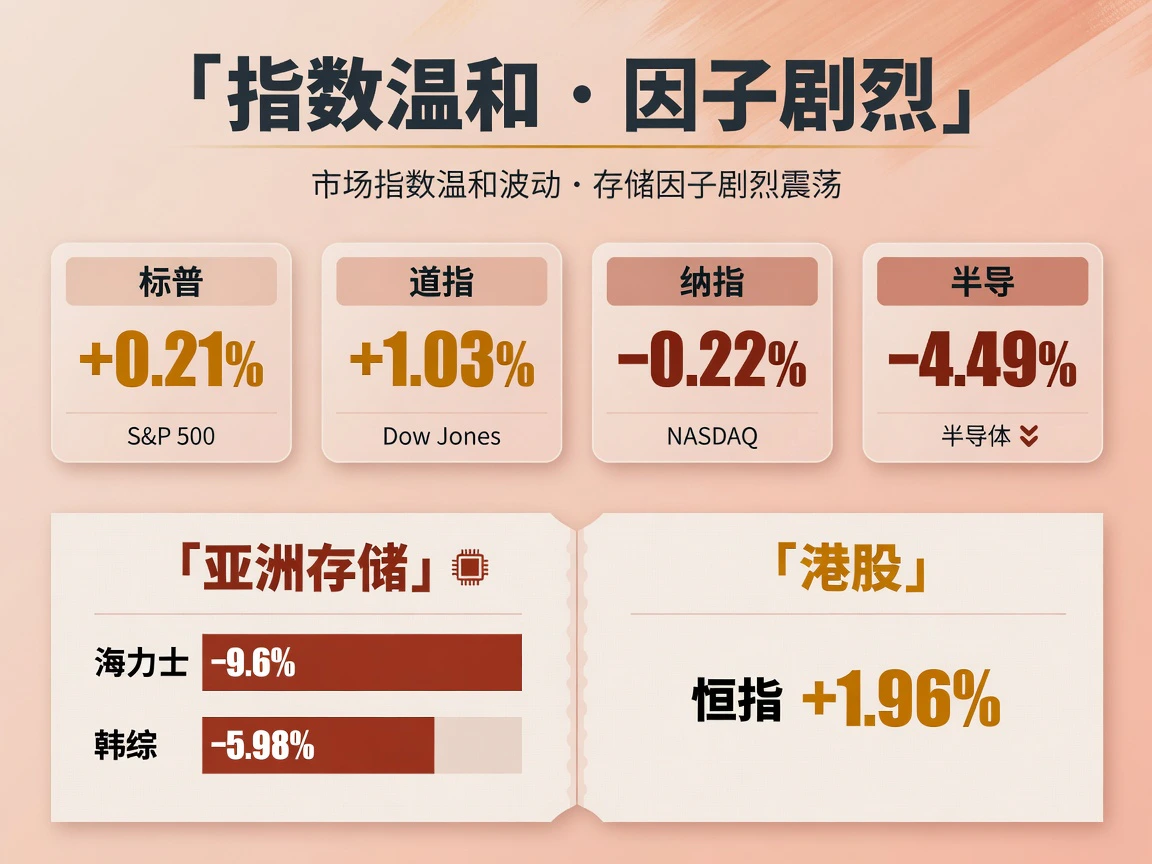
7月28日美股呈现“宽基指数相对平稳、内部行业因子剧烈分化”的特征:标普500收报7428.78点,涨0.21%;道指收报52747.32点,涨1.03%;纳指综合跌0.22%;费城半导体指数大幅下挫4.49%。全市场涨跌家数比约为2.5:1,VIX指数回落至18.21——显示资金并未全面撤离权益资产,而是在内部进行大规模风险预算迁移。
半导体板块的剧烈震荡始于亚洲市场的外部冲击:长鑫存储登陆科创板,募资约86亿美元创下今年亚洲最大半导体IPO,首日暴涨约466%,总市值达到约4870亿美元并一举超过英特尔。市场交易的核心并非即时技术代差(其HBM技术仍落后主流约三到四年),而是产业产能扩张对存储行业长期定价权的潜在重塑——“供给扩张压降远期利润率”的逻辑有了实体标的,推动存储板块从超级周期成长股的估值框架向强周期商品股回摆。美光科技、闪迪、希捷当日跌幅达7%–9%,日韩存储龙头抛压更为显著。与此相对,传统行业财报为价值风格提供了坚实支撑:宣伟(Sherwin-Williams)涨8%,可口可乐涨5%创历史新高并上调指引,IQVIA涨14%,波音涨4.8%。苹果盘中市值首次触及5万亿美元关口,其稳健的低资本开支模式在AI叙事内部获得了溢价青睐。
美股盘后企业财报延续了多空分化:福特汽车上调全年调整后EBIT指引至100–110亿美元,推动盘后涨约7%–8%;Visa虽双超预期,但因裁员和展望微调盘后小幅走弱;希捷科技表现亮眼,季度营收增长48%且下季指引大幅超越预期,盘后一度大涨约9%,管理层重申AI对高容量存储的需求依然坚实持久。
7月29日亚洲交易时段将分化推向极端:SK海力士披露创纪录季报,营收同比增约257%、营业利润同比增约557%、HBM4开始步入量产,但依然未能满足已被推至极致的高预期,收盘大跌9.6%;韩国综合指数盘中一度重挫12.6%触发熔断,最终收跌5.98%,两日较峰值回撤约四成,杠杆ETF的强制平仓放大了下跌斜率。而在缺乏存储权重暴露的港股市场,恒指收涨约1.96%,连续第二天与日韩股市逆向而行。海力士业绩高增遭抛售与希捷强劲指引大涨的反差说明,需求端本身并未失速,受损的本质在于已被透支的极高预期与拥挤的杠杆资金。由于存储敞口的分化,亚洲不同市场的Beta已彻底分流,恒指已无法作为全区域风险偏好的单一代理指标。
截稿快照(北京时间约17:10):标普期货约7481、纳指期货约27955,均较前日期货结算小幅升水约0.1%–0.2%,市场整体在等待FOMC决议以及微软、Meta季报落地后的集中重定价。
地缘:停火折价迅速回吐,风险溢价重回胶着
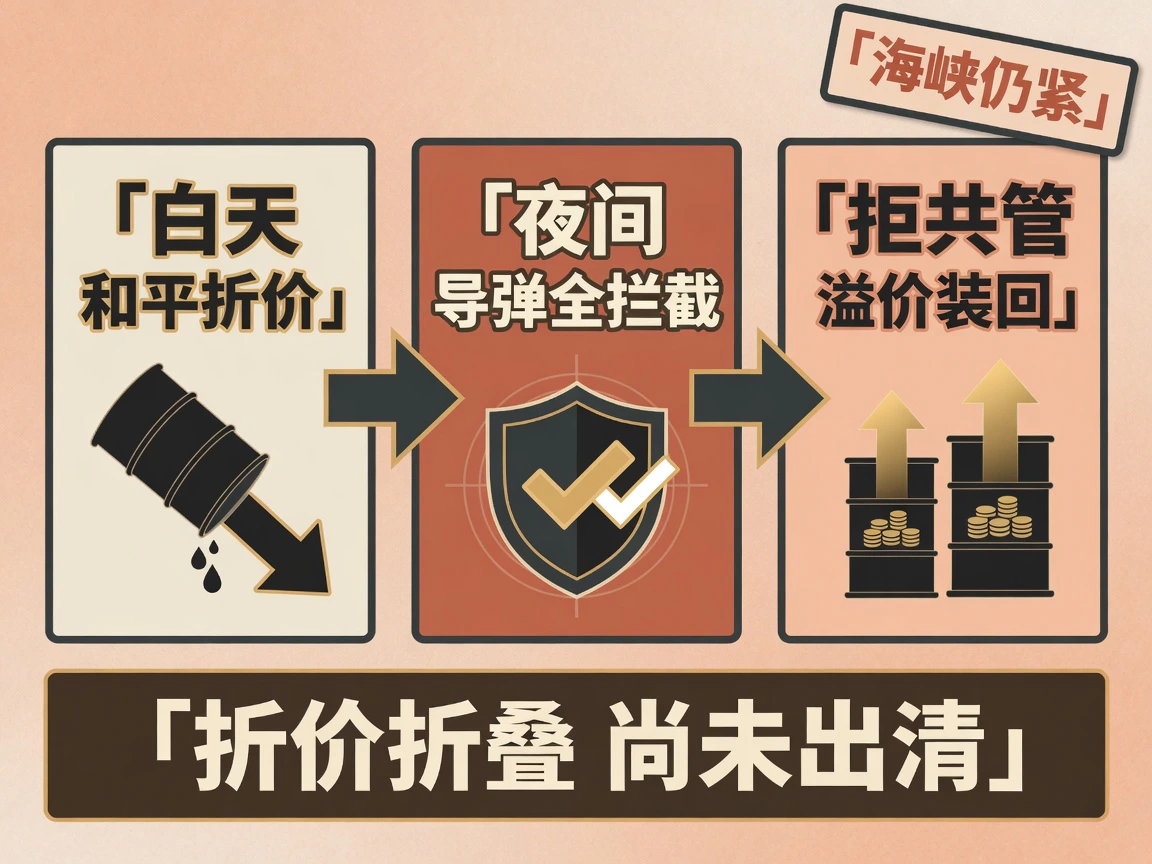
地缘因素对金融市场的传导核心在于风险折价的持续性。7月28日白天市场为美伊暂停交火支付了显著的和平折价,但当晚导弹袭击发生且伊朗拒绝霍尔木兹共管方案,上述折价在收盘后数小时内迅速收回大半。具体战况推演与24小时动态详见本期伊朗专稿。
中美博弈则维持“竞争与接触并存”的基调。北京时间7月28日中方发布英文版产能立场文件,在美方USTR 301调查结论正式落地前抢占多边话语阵地;与此同时,双方仍在为9月24日元首访问进行沟通铺路,中方已就约300亿美元双边贸易的关税削减措施公开征求意见。而在美国立法端,参议院以86:12推进涉俄、涉伊制裁法案,其中“对俄油前五大买家商品加征最高100%关税”的授权条款,一旦成法将与元首访问行程构成正面冲突——这是未来六周中美政策线最值得关注的交叉风险点,目前仍属立法早期阶段,暂不宜过早定价。
跨资产主线清晰显示:市场日内主要剥离的是能源冲击的通胀溢价,而对政策紧缩路径的基准预期仅出现微调;亚洲存储板块的两日巨震则表明,AI进入业绩验证期后,定价逻辑已从“能否维持增长”转向“高预期能否进一步拔高”。接下来24–48小时内的验证顺序清晰明确——FOMC政策措辞、微软与 Meta 的资本开支指引、EIA官方库存数据以及霍尔木兹海峡实际船流恢复情况,构成后续行情的关键验证闸门;若上述任一变量不及预期,前期释放的地缘和平折价恐将被迅速重新定价。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…