
《读懂美联储》系列第 19/20 篇
对全美多数地区的消费者而言,油价上涨直接推升生活开支、侵蚀实际购买力;但对得克萨斯州的油气产业与采掘企业来说,油价走高却意味着丰厚的现金流、资本开支扩张与财税增长。关税与贸易摩擦也是如此:它在抬高部分进口中间品物价的同时,也在深度重组美墨边境的离岸制造与跨境物流。在第十一联储区内,同一轮宏观冲击往往同时推升成本与收入,展现出截然相反的两个侧面。
这种复杂的区域经济结构,恰好呼应了达拉斯联储在宏观统计上的独特贡献——编制截尾均值 PCE(Trimmed Mean PCE)。这项指标并不预设剔除哪些行业,而是每月动态裁去涨跌最极端的尾部价格,从分布中提炼更纯净的底层通胀趋势。把得州的实体经济特征与这把“统计标尺”放在一起观察,不仅有助于理解局部的利益再分配,更能清晰辨别一次相对价格脉冲,究竟是转瞬即逝的供给扰动,还是正在演变为广泛的持续通胀。
第十一联储区管辖得克萨斯全州、路易斯安那州北部 26 个堂区以及新墨西哥州南部 18 个县,并在埃尔帕索、休斯敦及圣安东尼奥设有分行,是全美最具增长活力、产业拼图也最为多元的区域之一。
一、得州把供给冲击的两面都摆在眼前
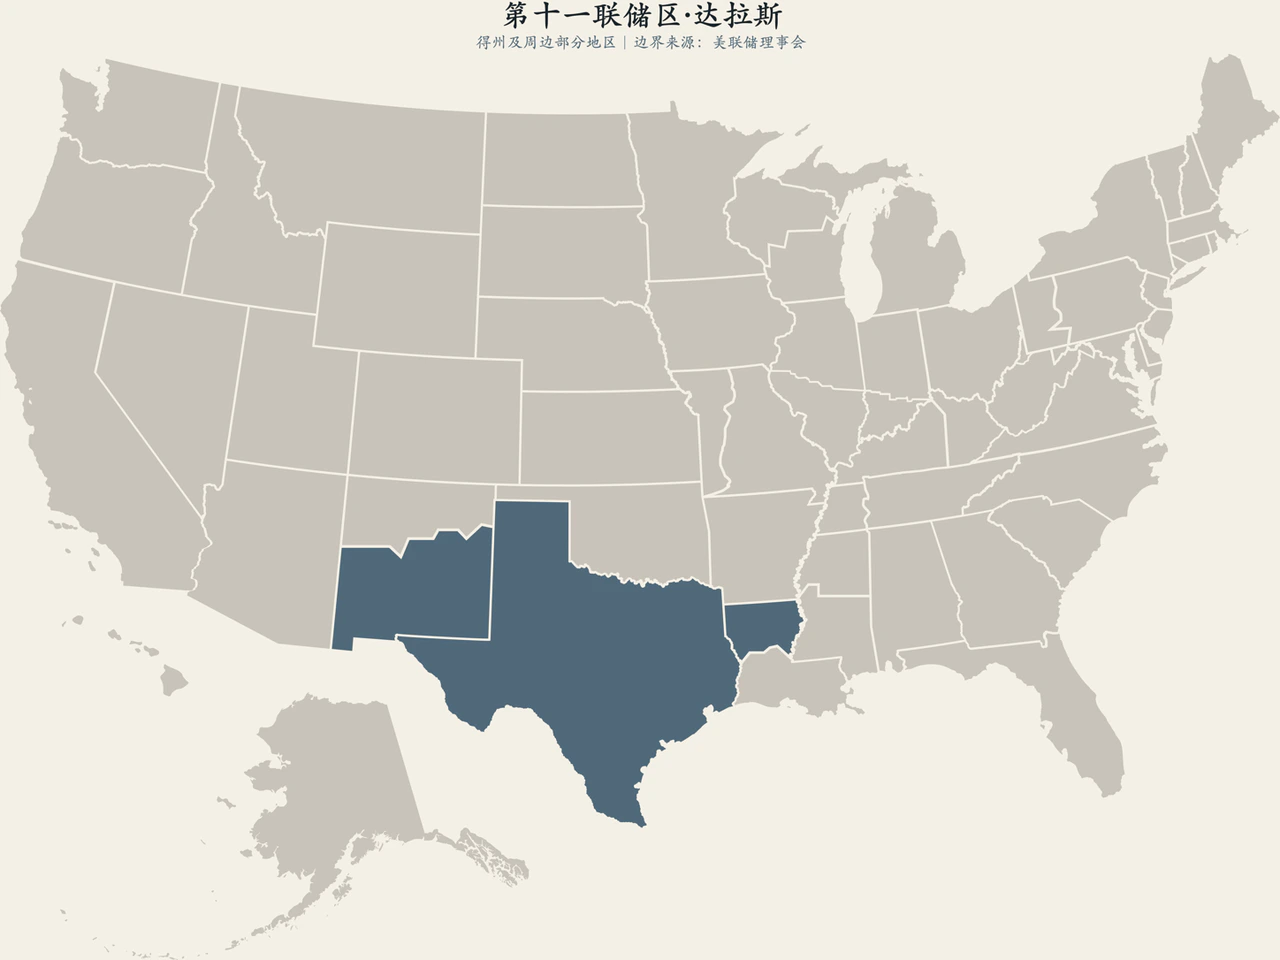
同一轮油价上涨,有人增收,也有人多付钱
国际油气价格走高,最先改善的是二叠纪盆地(Permian Basin)钻井与油服企业的现金流,继而带动矿区薪资、地方财政,并顺流拉动管网运输、开采设备与工程服务的资本开支;但与此同时,交通运输、下游石化以及居民家庭的能源账单也会同步承压。更关键的是,如今的上游页岩油生产商早已告别过去的盲目放量,严格的资本纪律、股东分红诉求、优质井位储备以及中远期对冲价格,决定了企业绝不会简单随着现货价格跳涨就一比一增产扩产。
从全美总量来看,能源冲击本质上是一种供给侧税负,在推升名义通胀的同时挤压居民实际消费;但在得州腹地,它却能转化为局部的收入与投资支撑。对联邦公开市场委员会(FOMC)而言,核心任务是分清“相对价格单次跳升”与“广泛持续通胀”的界限:油价跳一次,并不构成央行机械收紧的充分理由;只有当高油价持续传导至工资、物流、广泛服务业并固化通胀预期时,货币政策的应对逻辑才会发生质的改变。
美墨供应链和人口流入,又加了两层变量
作为近岸外包(Nearshoring)的核心走廊,埃尔帕索、拉雷多等边境口岸串联起美墨两端密集的汽车零部件、电子设备、机械与消费品供应链。关税壁垒、边境通关效率、汇率变动以及墨西哥制造业周期,会同步扰动订单流向、交货周期与中间品价格。产业链迁移往往具有明显的时滞效应:厂房建设与前置投资会迅速推升当期的资本与用工需求,但真正转化为有效产能平抑价格,往往需要数年时间。
与此同时,过去十余年得州持续的人口与企业迁入,构成了另一重长期动能。迁入潮一方面充实了劳动力供给、激活了终端消费,但另一方面也对当地住房、交通路网及公共服务构成了持续压力。休斯敦的全球能源枢纽、达拉斯的金融与企业总部、奥斯汀的高科技产业群,再加上圣安东尼奥和边境口岸的贸易物流,其经济周期与抗风险特征差异极大,绝非单一的州级 GDP 所能概括。达拉斯联储设立多家分行并深耕企业微观调查,正是为了穿透总量数据,理清不同产业板块错落有致的真实节奏。
二、四类企业调查,配上一把会变化的通胀尺
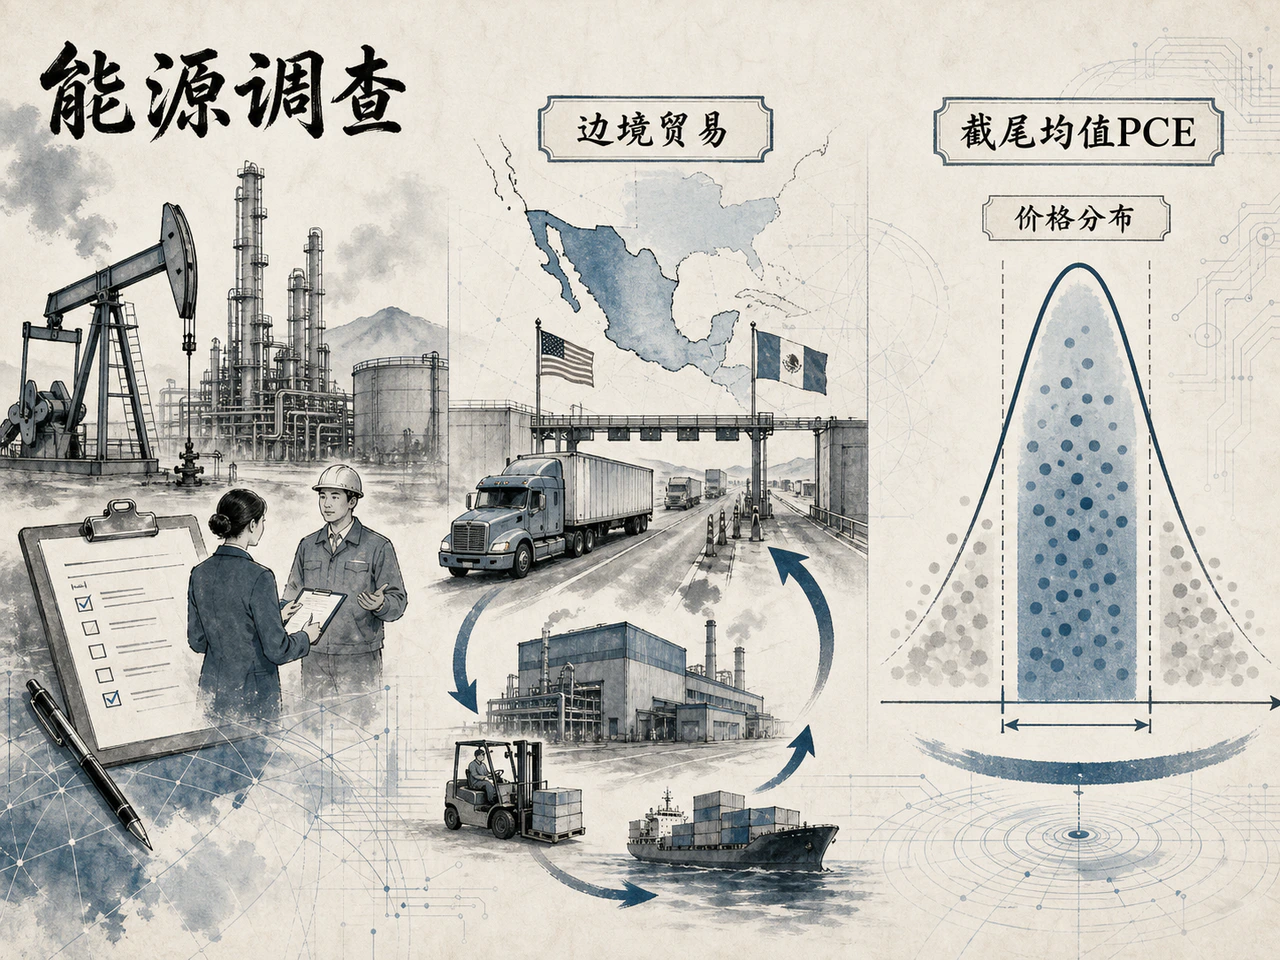
制造、服务、零售和能源,拼出得州当下
达拉斯联储每月定期发布得州制造业(TMOS)、服务业(TSSOS)、零售业(TRS)以及按季度追踪的能源调查(Dallas Fed Energy Survey)。其扩散指数直观反映了微观景气扩张或恶化的覆盖广度,而问卷中的专项调查(Special Questions)更深入挖掘了企业在工资谈判、投入品提价、用工短缺以及未来资本开支等方面的真实线索。其中,能源调查紧扣油气产业链命脉,而制造与服务业调查则覆盖了更广阔的实体商业生态。
观察这些调查时,最有价值的不是单看某一个总体指数,而是捕捉不同调查之间的背离与共振。例如:若能源活动指数走强、制造业新订单回落,而服务业投入价格仍处高位,说明辖区内企业的成本与收入正在剧烈分化;若四大调查同步扩张,往往意味着总需求过热、价格压力全面扩散;而若生产活动依然活跃但用工指标走弱,则可能反映了生产率改善或企业面对高利率环境采取的防御性招聘策略。这种微观图景的立体拼接,远比滞后的总量数据更具穿透力。
截尾均值PCE每个月都会重新决定“去掉谁”
在价格分析领域,达拉斯联储编制的截尾均值 PCE(Trimmed Mean PCE)是全美极具代表性的底层通胀跟踪工具。其测算方法是将 PCE 涵盖的所有细分价格分项,按当期环比涨跌幅从低到高依次排序,裁去处于分布两端、波动最极端的权重(通常剔除低端约 24%、高端约 31% 的支出权重),随后对居中的核心部分进行加权平均。
这种方法的精妙之处在于“动态筛选”:每个月被剔除的细项都是变化的。这与传统核心 PCE 静态且永久地拿掉食品和能源截然不同。它不预先认定哪些行业一定是“噪声”,而是让数据本身说话,只过滤那些因偶发事件暴涨暴跌的离群值。如此一来,个别异常项(如个别月份二手车暴涨或机票价格剧震)很难左右总体走势,呈现出的通胀趋势通常更平滑,对中长期价格中枢也具备更稳健的预测价值。
但截尾均值并非全能。它的潜在风险出现在价格分布长期系统性偏斜之时:如果关税或供给冲击导致大面积关键商品价格集体冲上高端,机械地裁剪顶部权重,反而可能把正在形成的广泛通胀信号当成噪声抹去;反之,若大宗商品出现长周期的深幅通缩并聚集在低端,截尾均值也可能低估下行拖累。因此,在实践中,成熟的政策制定者绝不依赖单一指标,而是将截尾均值、整体 PCE、核心 PCE 以及中位数指标并列观察,借助多把标尺交叉校准真实的通胀中枢。
三、读政策立场之前,先给能源和指标做测试
Lorie Logan在2026年握有正式一票
2022 年 8 月就任达拉斯联储行长的洛里·洛根(Lorie K. Logan),此前在纽约联储公开市场交易台(Open Market Desk)执掌系统公开市场账户(SOMA)多年。作为长期战斗在市场操作一线的资深官员,她对银行间流动性、回购市场运作、资产负债表缩减(QT)进程以及金融条件的边际演化有着极其深厚的专业积淀。2026 年恰逢第十一区拥有 FOMC 轮值投票权,洛根的表态直接关系到委员会的实际决策走向。
在近期的公开讲话与阐述中,洛根持续强调通胀尚未可持续回归 2% 目标的潜在风险,并深入权衡劳动力市场供需天平与现行利率的限制性程度。解读这样一位兼具微观市场机理与宏观实证视野的官员,不应凭其过去的履历预先为其贴上固化标签,而应重点跟踪她如何将截尾价格分布、辖区内真实的微观供求,与金融市场流动性深度融为一体来构建决策依据。
两组压力测试,能挡住大部分误读
第一组测试针对能源:油价上涨究竟只是一轮孤立的相对价格变动,还是已经渗透进物流运输、居住成本、员工薪资并演化为自我强化的通胀预期?第二组测试针对截尾均值:为什么裁剪后的底层趋势会同整体读数、核心读数以及价格广度发生背离?如果无法解释这种背离背后的分布特征,就不该出于交易偏好,只挑那条最符合自身仓位的曲线。
得州的实体经济与调查体系,恰好充当了一间绝佳的宏观冲击实验室。能源增收是否进一步外溢至本地服务业与房租,边境订单与运量是否受到贸易政策的重构,持续的人口迁入能否有效平抑服务业薪资压力,都可以先在辖区微观层面推演验证,再放回全美宏观框架,判断其究竟是局部再分配还是总量通胀。
达拉斯联储给出的核心启示,在于必须同时审视经济结构与统计结构。产油区的繁荣揭示了供给冲击的收入溢出面,而截尾均值则还原了价格波动的分布全貌。高速增长还容易掩盖结构性矛盾:人口与资本持续涌入,虽能让就业、消费与开工总量看似强劲,但人均产出、住房负担和基础设施承载力往往是另一番景象;边境货运的激增,可能源于终端需求的旺盛,但也可能只是企业提前囤货或转口贸易的短期扰动。只有把总量拆解为数量、价格与人均,把短期扰动剥离于长期趋势,才能真正看懂政策天平究竟因何而动。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…