
《读懂美联储》系列第 18/20 篇
每年 8 月下旬,全球金融市场的视线都会不自觉地转向怀俄明州大提顿山脉脚下的杰克逊霍尔(Jackson Hole)。交易员和财经媒体紧盯屏幕,试图从美联储主席与各国央行行长的只言片语中拆解出未来的货币政策拐点。这场举世瞩目的研讨会由堪萨斯城联邦储备银行一手主办,但它本质上只是一场高规格的学术与政策思想交流,既不是联邦公开市场委员会(FOMC)的法定议事日程,更不会在现场对基准利率举手表决。
聚光灯的过度聚焦,往往遮蔽了这家地区联储更为持久且不可替代的制度底盘:在杰克逊霍尔的夏日清风之外,堪萨斯城联储长年累月深耕于美国大平原(Great Plains)与落基山脉东麓的广袤腹地,日复一日地追踪着农业信贷、油气钻探与中西部制造业的底层现金流。
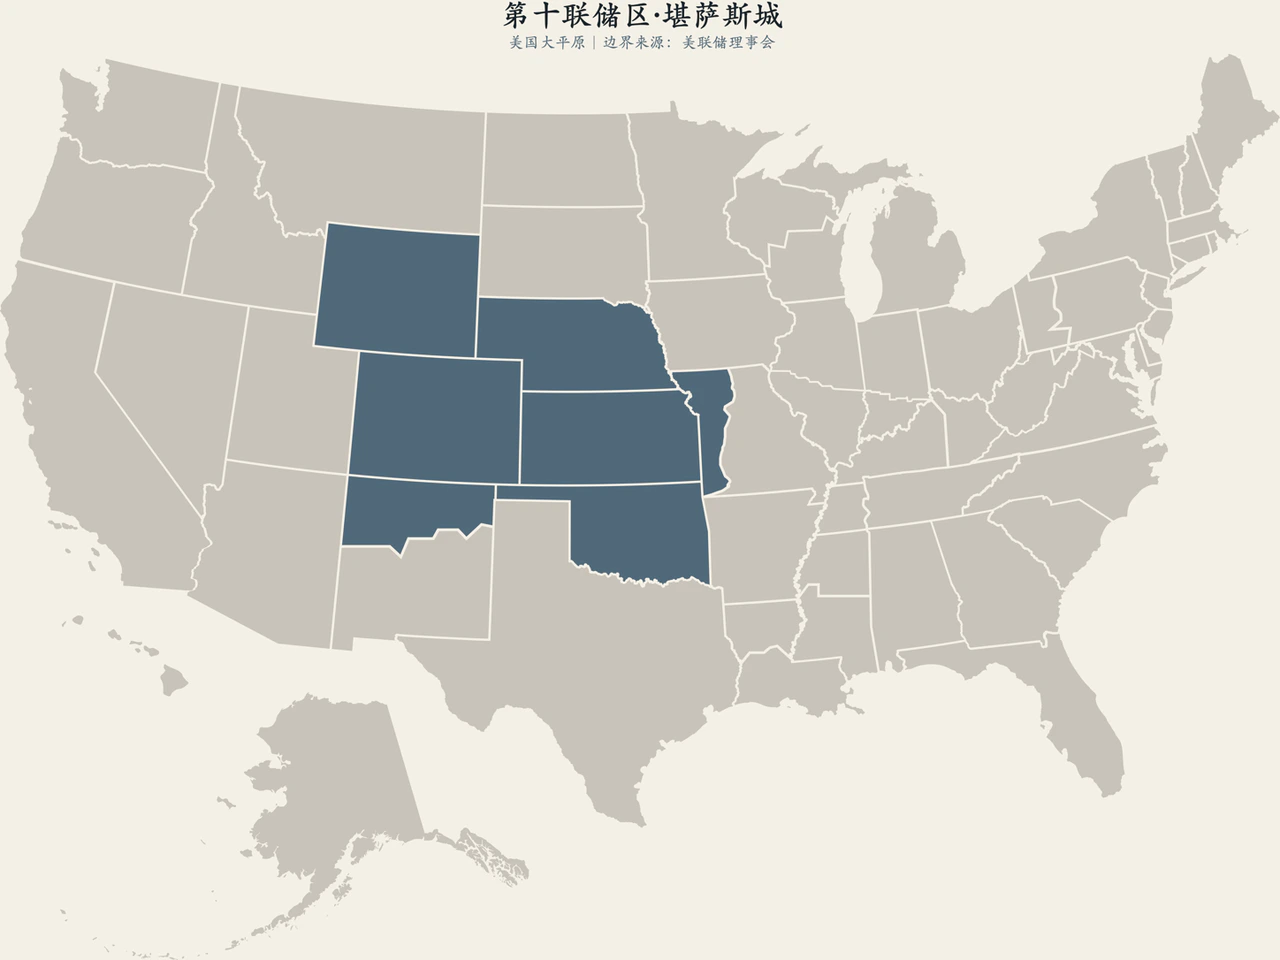
第十联储区的防区版图极为辽阔,横跨科罗拉多、堪萨斯、内布拉斯加、俄克拉何马和怀俄明五州全境,同时囊括密苏里州西部 43 个县以及新墨西哥州北部 14 个县。为了辐射这片兼具都会金融与纵深乡村的土地,总行在丹佛、俄克拉何马城与奥马哈设立了三家各具职能的分行。从丹佛的高科技产业带、奥马哈的物流与金融枢纽,到俄克拉何马与怀俄明的油气田,再到堪萨斯与内布拉斯加一眼望不到尽头的玉米地、冬小麦带与肉牛牧场,第十联储区把数以千计的农牧企业、独立能源勘探商和扎根社区的乡镇银行连接在一起,构成了华盛顿决策桌上不可或缺的实体实证来源。
一、农业信贷有自己的时钟
一季农产品价格,会怎样走进银行账簿
农业经济的运行脉搏与金融市场的电子报价截然不同,它严格遵循由播种、生长期、收获、仓储与销售构成的自然与生产周期。
一个典型家庭农场或商业农业企业的资产负债表,从来不仅仅取决于芝加哥期货交易所(CBOT)当天的大豆、玉米或小麦牌价。它的真实利润空间,始终被上游种子化肥、农药柴油的硬性采购支出、农用机械设备的折旧维护、土地租金以及借贷利息成本牢牢咬合。在商品牛市阶段,粮食高价与旺盛出口固然能迅速改善农户账面的现金流,并带动农地价格水涨船高,但这也往往会刺激种植户通过信贷杠杆添购大型农机、扩建仓储,甚至溢价竞购邻近耕地;然而一旦全球供需逆转、恶劣天气来袭或贸易走廊受阻,商品价格便会瞬间跳水,但前期累积的本息兑付压力分文不会减少,农户的实际还款能力与土地抵押品估值随即面临双重挤压。
在这片辽阔辖区内,独立社区银行(Community Banks)构成了乡村金融的毛细血管。与华尔街大行不同,农村商业银行的资产端高度集中于本地种植养殖业的季节性生产贷款和土地抵押贷款,负债端则深度依赖辖区居民的储蓄。这种资产负债结构对宏观货币政策和商品周期极度敏感。当美联储开启紧缩周期、政策利率居高不下时,农村银行会遭遇双向挤压:一方面,基准利率抬高直接推升了农户季节性流动资金的利息负担;另一方面,高收益的国债与货币市场基金分流了乡村储蓄,倒逼地方银行大幅提高存款挂牌利率以守住流动性防线。
这也正是为什么“全美大型银行资本充足率无虞”的宏观结论,并不能直接推导出“全美实体信贷条件依然宽松”。即便东部金融体系波澜不惊,大平原底层的农业信用也可能早已悄然收紧。堪萨斯城联储每季度发布的《农业信贷调查》(Agricultural Credit Survey),正是穿透宏观总量迷雾的关键工具。它系统性追踪信贷需求指数、贷款偿还率、续贷与展期申请比例以及抵押品充足度,往往能比滞后的全国性统计数据提前几个月捕捉到区域金融条件的紧绷。
更为关键的是农地价格所固有的下行粘性。当粮价由盛转衰时,农地公允价值通常不会在当季同步下跌,农户往往会优先动用流动资金储备、削减家庭消费或推迟更新设备来死守土地资产,这使得银行账面的信贷违约风险具有显著的滞后暴露特征。因此,研判农业金融周期,绝不能单盯粮食现货报价的涨跌,必须把贷款申请量、续贷条件苛刻程度、抵押品真实折价与农田流转地价串联起来审视。
能源涨价,对产区既是收入也是成本
俄克拉何马的阿纳达科盆地、怀俄明的粉河盆地、科罗拉多与怀俄明交界的 DJ 盆地,以及新墨西哥州北部的油气走廊,使得第十联储区始终稳坐全美传统能源生产的核心版图。
但能源价格的剧烈波动,在第十区内部从来都不是简单的单边利好或利空,而是一把极为复杂的“双刃剑”。当国际原油与天然气现货价格走高时,产油区能够立刻迎来钻机数量的回升、油田技术服务订单的增长、熟练产业工人的就业扩张以及地方州政府资源税收入的充盈;然而在天平的另一端,能源通胀对整个大平原的农业带和广大非能源小微企业而言,却是立竿见影的成本冲击——重型拖拉机消耗的柴油开支大幅增加,以天然气为核心原料的合成氨氮肥价格飙升,粮食外运的长途公路与铁路运费同步抬高,家庭的日常通勤与冬季取暖账单更是显著承压。
与此同时,历经多轮大宗商品繁荣与萧条的残酷洗礼之后,当下的独立油气勘探生产企业(E&P)在面对短期价格脉冲时早已不再盲目跟风扩张。如今的能源资本开支决策不仅受到长期期货贴水曲线、跨区输油气管网外输运力(Takeaway capacity)与环保合规门槛的硬性制约,更受到来自资本市场“严守资本纪律、优先回购分红”的强力约束。这意味着,现货油价的上涨并不会直接机械地转化为打井活动的同步激增。
面对同一轮油价上涨冲击,第十联储区内部天然存在着方向相反的两股受力。政策制定者必须在全国通胀与区域收入之间仔细权衡:输入性成本压力与产区财富效应哪一面持续时间更久?能源景气度是否正在实质性溢出为本地服务业工资、地租与银行商业信贷的第二轮通胀螺旋?这正是堪萨斯城联储每季度《能源调查》(Energy Survey)所致力解决的核心考题。
二、地方调查和全球研讨会,承担两种任务
制造、服务、能源和农业,要组合起来看
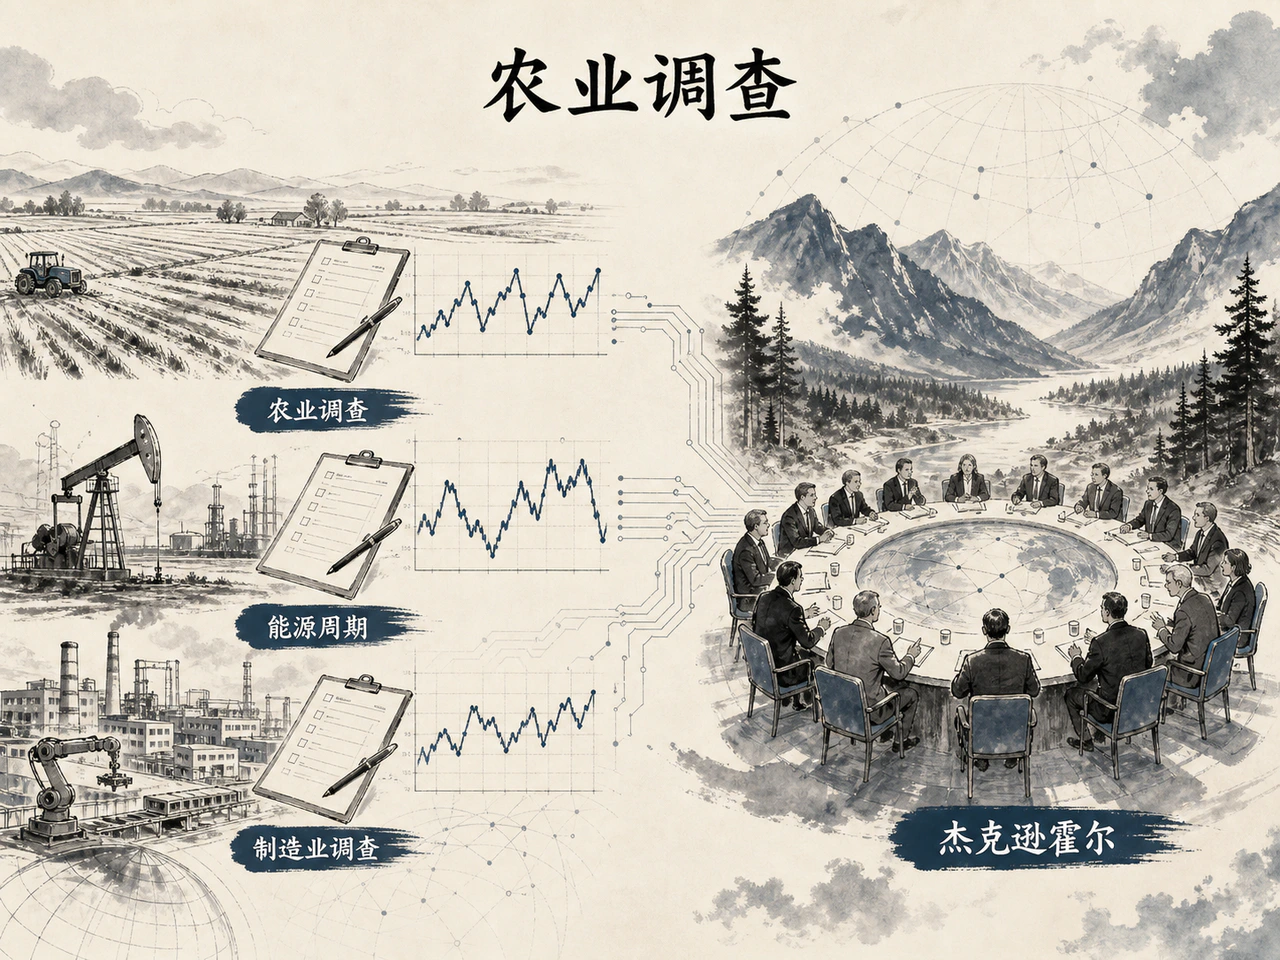
为了摸清辖区内不同行业的真实体温,堪萨斯城联储建立起一套覆盖制造、服务、能源和农业的完备高频调查序列。
这些调查主要依托月度或季度发布的扩散指数(Diffusion Index),用来研判企业生产运营的扩张斜率与覆盖广度,并通过定期穿插的特设问卷,穿透性地探究企业的实际工资增幅、未来资本开支意愿以及对投入产出端价格的通胀预期。但必须明确的是,任何地方调查的样本都带有鲜明的地理与产业集中印记(例如第十区制造业偏重于航空零部件、机械加工、食品加工及采掘装备,与东海岸或西海岸的产业构成大相径庭),因此决不能草率地将地方调查指数替代全国整体统计。
这几项调查必须组合起来对照研判,才能释放出真正的实证价值。如果某一时期制造业新订单指数显著下行,但能源资本开支持续扩张、农业信贷指标依旧平稳,往往说明区域经济仅仅处于板块间的正常轮动分化;只有当制造业排产收缩、农业还款率下滑、服务业招工预期走弱与能源勘探开支削减形成共振时,冲击走向系统性扩散的概率才会实质性抬升。在形成最终研判前,这些扩散指数还必须与全美大宗商品现货行情、微观非农就业统计以及联邦金融机构检查委员会(FFIEC)的银行业监管报表进行交叉验证。
杰克逊霍尔会改变语言,却不能在现场改利率
堪萨斯城联储主办杰克逊霍尔研讨会的历史可以追溯到 20 世纪 70 年代末。1982 年,为了邀请酷爱飞钓的保罗·沃尔克(Paul Volcker)行长参会,堪萨斯城联储巧妙地将会议地点选在怀俄明州的杰克逊霍尔。这一带有偶然性的选址,最终沉淀为全球央行学界与政策界公认的思想圣地。
几十年来,这处雪山脚下的学术讲坛始终承担着独特的职能:它邀请全球央行决策者、知名宏观学者与顶尖市场经济学家,远离华尔街的日常杂音,集中攻坚事关长期的深层命题。无论是货币政策传导机制的重塑、劳动力市场结构性演变,还是自然利率((r^*))的再测算与央行资产负债表规模边界,一系列重大理论探讨往往在这里率先破题,进而深刻重构市场理解长期政策走向的理论参照系。
但市场往往容易把杰克逊霍尔演说与常规的 FOMC 利率决议混为一谈。杰克逊霍尔没有任何法定的表决程序,也不对任何具体政策工具当场拍板。官员在研讨会上的发言,本质上是基于学术研究或宏观视角展开的个人观点交流,只要没有明确说明是代表委员会共识,就不能被视为制度性决议。8 月下旬正值华尔街与全球交易台流动性最为清淡的夏休窗口,一句语气词的微妙变化都可能在算法交易中被过度放大,但这种市场情绪的脉冲不会自动转化为政策层面的刚性兑现。
对于成熟的观察者而言,紧盯发言稿并机械地统计“鹰派”或“鸽派”字眼并没有实质意义,真正关键的,是看核心决策者的发言是否在逻辑底层重置了央行的反应函数(Reaction Function),或者改变了通胀与就业双重使命之间的平衡权重。
三、商品周期要从价格看到信用
Jeffrey Schmid连接本地账本与全球政策
杰弗里·施密德(Jeffrey R. Schmid)于 2023 年 8 月正式就任堪萨斯城联储第十任行长。在 2026 年,他虽然不是 FOMC 的轮值正式投票委员(第十区与达拉斯联储、旧金山联储共同参与轮值序列),但依然全程出席闭门政策讨论,并参与季度经济预测(SEP/点阵图)的提交。
与其他出身纯理论研究或长期供职于美联储行政官僚系统的行长不同,施密德职业生涯的一大底色深植于商业银行一线运营与专业金融人才培养。这一从业背景,使他在审视货币政策传导时,天然带着商业银行资产负债表健康度、息差抗压性与微观信贷风控的审慎视角。他的公开表态,兼顾了全国通胀粘性、劳动力市场韧性,以及大平原实体经济与全球金融环境之间的实际联动。
跟踪他的政策立场,关键在于观察他如何权衡强韧的经济增长与去通胀最后一英里之间的张力,同时要格外关注他对央行资产负债表正常化(量化紧缩 QT)进程以及银行体系流动性底线的制度判断。作为地区联储行长,施密德在 FOMC 会议上并非单一辖区的“利益代表”——第十区农业歉收或油田开工放缓,不会自动成为全美降息的单一借口;同样地,哪怕大平原的能源投资再火热,也不可能脱离全美总需求与物价稳定的全局大账而推导紧缩决策。
一轮商品行情,要走完三个层次
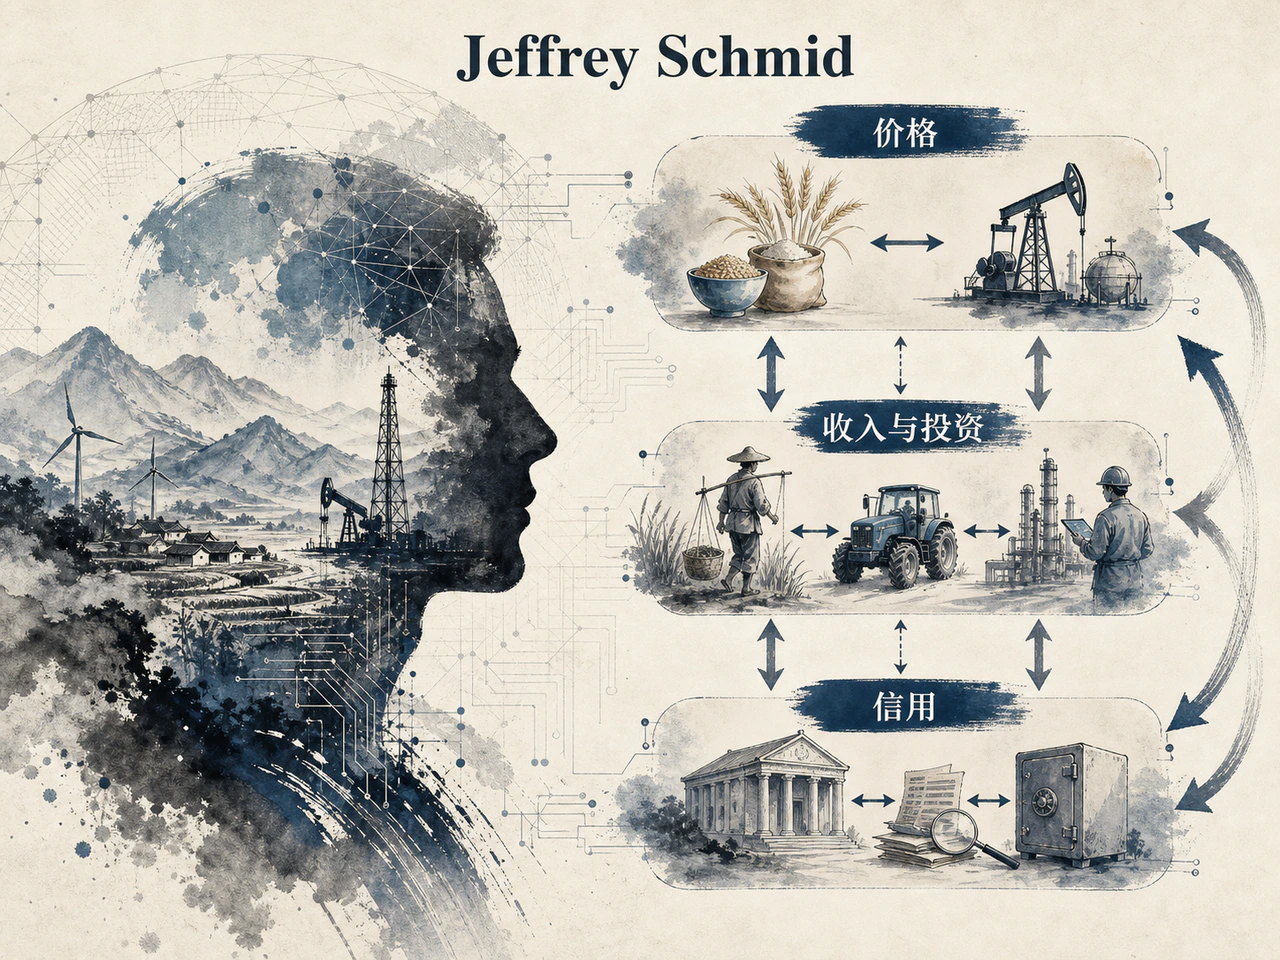
要读懂第十联储区在全美政策体系中的分量,必须穿透大宗商品传导的三个纵深层次:
第一层是价格层。这是大宗商品最直接、最易被看见的形态。小麦、大豆、WTI 原油与天然气的现货及期货波动,高频且剧烈,往往在几毫秒内便被全球金融市场的交易指令重新定价。
第二层是收入与投资层。价格层面的涨跌在持续一定时间后,才会真正转化为农场账面利润与能源企业自由现金流的收放。它具体映射为农户添置拖拉机、收割机与化肥种子的意愿,油气钻井平台的实际开工率,以及资源型州政府的财政进账。在价格掉头回落之初,企业和农场往往先尝试削减差旅、维护等弹性支出,这使得第二层的拐点明显落后于第一层。
第三层则是资产与信用层。这是整个周期最深厚、也最富金融破坏力的一环,主要凝结在农田地价的重新评估、矿业租赁权估值、银行信贷违约拨备以及全行业借贷门槛的收紧上。商品现货价格可能在几周内腰斩,但上一轮繁荣期在高地价、高设备价位上背负的刚性杠杆债务分文不少。当流动性缓冲耗尽、资产账面减值迫使银行大幅收缩信贷额度时,真正的信用紧缩周期才会全面发作。
堪萨斯城联储的常态化微观调查,其核心价值恰恰在于监测经济冲击是否已经从第一层的“报价波动”,实质性穿透到了第二层的“资本开支调整”,乃至触及了第三层的“信贷紧缩与坏账上升”。如果商品价格大幅下跌,但第十区的农田价值岿然不动、农户还款率稳定、农村银行可用资金充足,这通常只代表企业利润向历史均值回归;但倘若调查显示续贷拒绝率持续攀升、土地质押折扣率被迫加大、设备融资需求普遍冻结,那就意味着全美金融体系的信用收缩已在大平原深处实质启动。
堪萨斯城联储常被外界简单等同于杰克逊霍尔的湖光山色与闪光灯,但它常年真正在发挥制度基石作用的,是大平原广袤泥土上的实证工作:把偏远农牧区、深层油气田与无数农村社区银行的微观现金流,精细编译成华盛顿制定全美政策时不可或缺的底层证据。全球研讨会提供了超越日常杂音的顶层理论框架,而大平原的真实账本则构筑起不可逾越的现实硬约束。
两类信息在全球与区域之间构成了至关重要的双向校正。如果顶层的宏观金融模型脱离了中小银行资本约束与商品抵押品估值的微观逻辑,就极容易低估信用分化的潜在破坏力;反之,如果地方农户与能源企业缺乏全球资本流向与货币总周期的坐标参照,也往往会把全国性的宏观转折误判为自家的局部萧条。
对置身市场前沿的专业投资者而言,真正有价值的从来不是押注研讨会现场的一两句修辞口号,而是把决策层抛出的前瞻框架,与第十区大平原上每一季的信贷、地价、能源和制造业硬账对照验算。一个经不起微观现金流与真实信用周期检验的宏观叙事,终究无法左右政策路径的底层转向。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…