
2026年8月27日,杰克逊霍尔央行年会开幕首日,四位地区联储行长罕见密集释放鹰派言论,但市场反应极为平淡:美债收益率曲线各期限仅微升1个基点,近乎纹丝不动,利率期权对9月加息的隐含概率甚至不升反降。当日资产价格的实质驱动力主要沿两条线展开:一方面,美方明确表态无意回到6月谅解备忘录框架,叠加热点区域延迟披露的霍尔木兹油轮遇袭事件,推动布伦特原油自日内低位大幅V型反弹,收报89.70美元(+2.1%);另一方面,英伟达超预期财报独力支撑科技股行情,带动标普500指数收涨0.72%,但其余多数板块大面积收跌。债市按兵不动、权益单腿独撑、油金买单地缘,全球资产的下一步方向,已全数押注于北京时间今晚美联储主席沃什即将发表的杰克逊霍尔主旨演讲。
债市:全曲线微升1个基点,长端供给压力未解
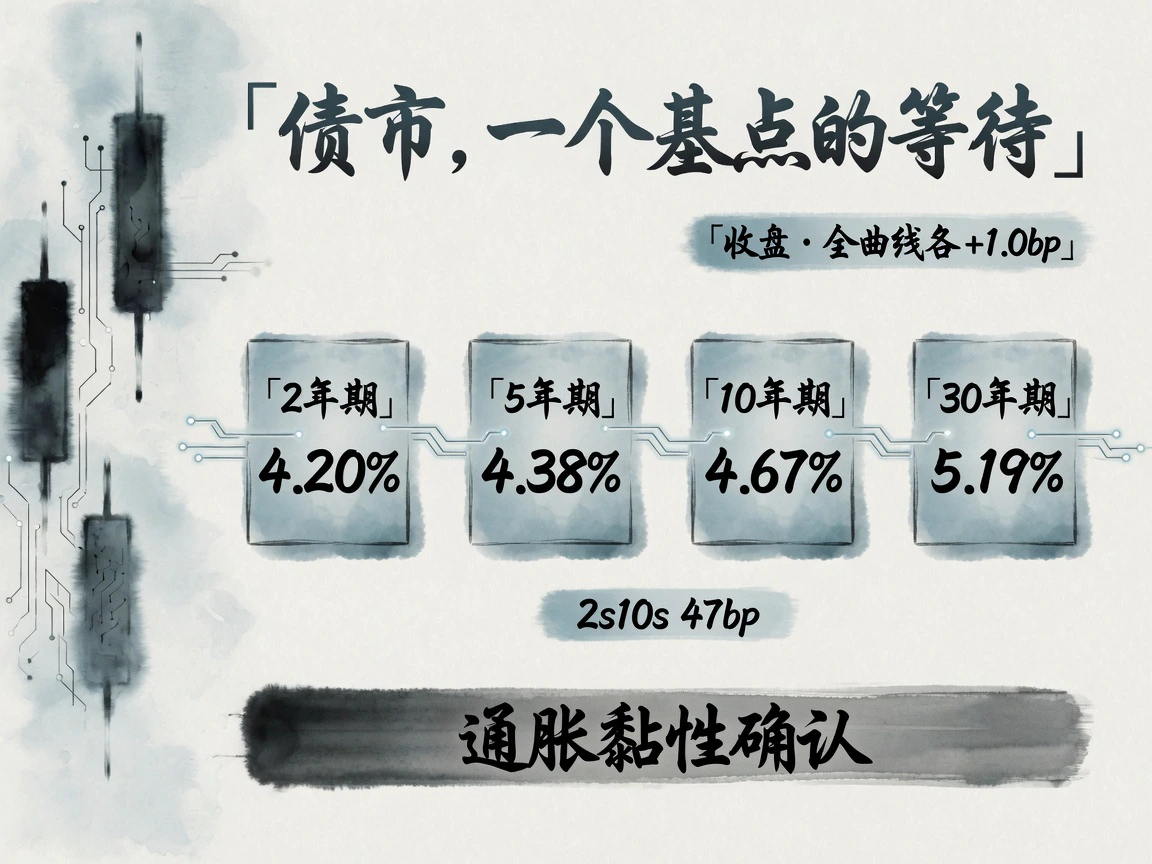
周四公布的经济数据与美联储官员表态均偏向鹰派:初请失业金人数录得20.3万人,优于预期的20.8万人;联储官员普遍强调通胀依然顽固且具备黏性。然而,短端收益率仅微升1个基点,表明市场并未将这套宏观组合解读为“即刻重启加息”:在联邦基金利率目标区间3.50%–3.75%的政策走廊内,隔夜流动性依然宽裕(SOFR收报3.64%),有效锚定了前端收益率。
从收益率拆解来看,10年期盈亏平衡通胀率由2.32%微升至2.33%,名义利率上升的1个基点几乎全部源自通胀补偿走高,实际利率则基本走平在2.34%附近。市场参与者将杰克逊霍尔首日信息计入为“通胀黏性得到确认”,而非“政策利率即刻上移”。截至收盘,2年期报4.20%、5年期报4.38%、10年期报4.67%、30年期报5.19%,各期限均较上一交易日微涨1.0个基点,2s10s利差持平于47个基点。
美债长端的抛压核心仍在于供给压力。本周国债标售提供了直观佐证:规模690亿美元的2年期国债以4.204%中标,投标倍数2.60,间接竞标占比66%;700亿美元5年期国债中标收益率4.393%,出现连续第15次小幅尾部(tail);440亿美元7年期国债中标收益率4.512%,创下2024年12月以来该期限最高拍卖水平。尽管美国财政部宣布自9月9日起将10–30年期流动性回购单次上限从20亿美元上调至40亿美元,但此前30年期收益率短暂出现的9–12个基点下行,仅用一个交易日便回吐殆尽。单场40亿美元的官方回购规模,难以抵消三大供给层面的合力冲击:高企的财政发债赤字供给、AI基建投资催生的企业债竞争性供给,以及海外官方买盘的结构性退潮。截至北京时间8月28日08:21–08:30盘面快照(实时报价,不代表日变动):2年期报4.228%、5年期报4.391%、10年期报4.672%、30年期报5.195%;美元指数报99.14,美元兑日元报159.37。
政策预期:鹰派声浪与市场定价脱节,加息概率不升反降
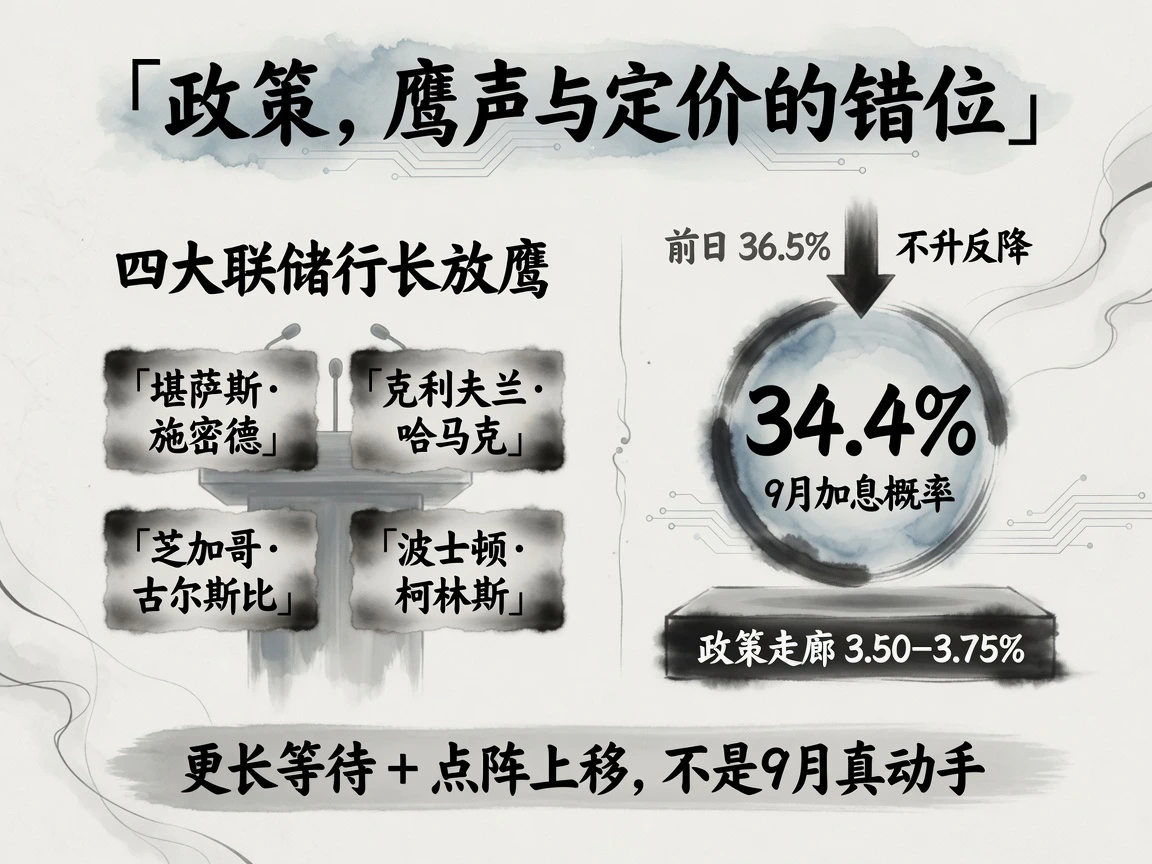
四位地区联储行长的表态基调整体趋同但各有侧重:堪萨斯城联储主席施密德直言质疑“当前的政策利率究竟在对哪些领域产生实质性限制”;克利夫兰联储主席哈马克明确主张“当下已是采取行动的时候”;芝加哥联储主席古尔斯比表示短期内最大担忧在于通胀再次抬头,称“所有人都不应盲目乐观”,但同时承认过去三个月的通胀改善“表现并不算差”;波士顿联储主席柯林斯则将近期经济数据定性为“好坏参半”。由于场边采访缺乏官方正式讲稿的定调效力,市场选择吸收“通胀黏性延续”的判断,而暂时搁置了“联储即将快速动手”的紧迫感。
最具反差的预期背离体现在CME FedWatch工具上:利率期货对9月15–16日FOMC会议加息的隐含概率收于34.4%,较前一交易日的36.5%甚至微幅回落。加息预期若要实质性落地,短端利率需率先突破3.50%–3.75%的基准走廊,但在当前隔夜流动性依然充裕的背景下,即时紧缩溢价缺乏累积土壤。投资者当前真正计入的,是一条“维持高利率更久(higher for longer)配合点阵图上修”的防御路径,而非押注9月直接上调利率。美债收益率曲线全天的波澜不惊,正是这种结构性观望的直接投射。
基本面数据同样维持“不足以促成加息、也难以支持转向”的僵持状态:上周初请失业金四周均值录得20.55万人,劳动力市场维持韧性,但并未展现出迫使政策加速收紧的过热迹象;7月商品贸易逆差扩至1,188亿美元,创2025年3月以来新高,为名义内需韧性再添注脚。海外方面,日本总务省公布的东京8月CPI同比上涨1.9%,剔除生鲜食品的核心通胀重返2.0%关口,进一步强化了市场对日本央行9月17–18日议息会议加息的定价(此前市场计入的加息概率已达86%–87%)。
大宗商品:原油上演深V反转,贵金属高位蓄势
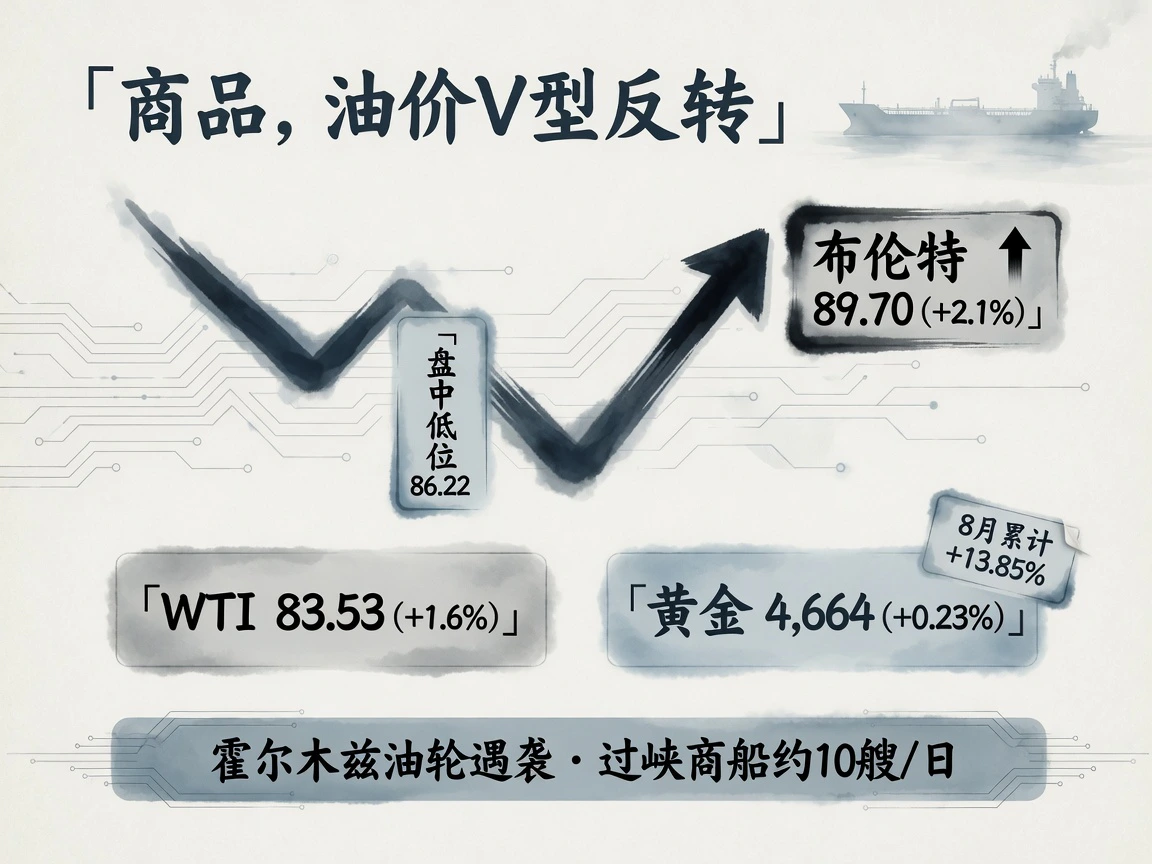
国际原油当日呈现教科书般的深V反转行情,盘中拐点几乎完全由中东地缘政治叙事的快速切换驱动。在亚欧交易时段,受“伊阿谈判推进”乐观预期的压制,布伦特原油一度下探至每桶86.22美元的日内低点(连续第四个交易日盘中走低),WTI原油亦跌破81美元至80.65美元;进入纽约时段,《华尔街日报》报道称美方已向斡旋方明确表示“对恢复6月谅解备忘录框架不感兴趣”,随后白宫更直接表态“目前没有任何实质谈判正在进行”。受此刺激,原油基准价格尾盘强势拉升并收于全天高位:布伦特10月合约结算价报89.70美元/桶(+2.1%),终结三连跌;WTI 10月合约结算价收于83.53美元/桶(+1.6%)。尽管油价重返83–90美元的核心震荡区间,但并未重新挑战8月21日的高点(WTI 87.06美元、布伦特94.39美元)。资金当前的基准预期逐步归纳为“制裁生效偏缓、美方拒绝妥协、地区多方斡旋仍在持续”之下的“拉锯延宕但尚未彻底决裂”。
实际航运通航数据与外交斡旋预期持续分化,且中东海域出现了更具体的地缘安全事件。英国海事贸易行动办公室(UKMTO)补发了8月25日17:30 UTC的安全警报:一艘油轮在霍尔木兹海峡卡萨布附近被不明射弹击中,现场起火后被迅速扑灭(事件延迟两日披露,未造成人员伤亡)。联合海事信息中心随后确认受损船只为悬挂科威特国旗的成品油轮“AL SALAM II”,尽管尚无组织宣布负责,但这是近期最直接的实际通航受阻事件。通航量统计口径依然存在明显分歧:Kpler数据显示8月26日通过海峡的商船仅约10艘,较战前水平大幅萎缩;而8月17–23日当周通航总量为108艘(环比回升27%);路透专栏估算8月经霍尔木兹的石油出口量仅约230万桶/日,远低于战前的1,582万桶/日;美军方口径则将因封锁造成的商船动态更新为改道75艘、失能3艘、登临拦截2艘。“外交接触声量走高 vs 实体通行恢复滞后”的矛盾在期限结构上尤为明显:WTI维持深度现货溢价(Backwardation,10月合约83.53美元→11月约82.6美元→12月约80.8美元),市场倾向于将风险溢价集中反映在近端合约,同时向远月计入“数月内供给有望正常化”的预期。此外,盘后彭博报道称委内瑞拉正考虑退出OPEC,这一消息若属实,虽然意味着潜在的额外供应与组织凝聚力削弱,但目前距离实质落地尚早。
贵金属在利率压力与财政对冲需求之间守稳了核心防线:COMEX黄金12月主力合约结算价报4,664美元/盎司(+0.23%),8月迄今累计涨幅达13.85%,若维持至月底将创下历史最高月度涨幅纪录。在美联储官员群起放鹰、9月加息概率维持约三分之一以及美元偏强震荡的背景下,黄金价格依然坚守在4,600美元上方,反映出以官方购金、美元月度周期走弱、ETF配置及全球央行储备需求构筑的底部支撑足够强韧。白银当日上涨2.12%,表现显著跑赢黄金,表明配置型资金并未撤出贵金属避险资产,只是从前期的激进抢跑转向逢低布局;不过在4,650–4,700美元阻力区间,多头依然面临阶段性获利盘的压制。
权益市场:英伟达财报独力护盘,科技股单腿拉升指数
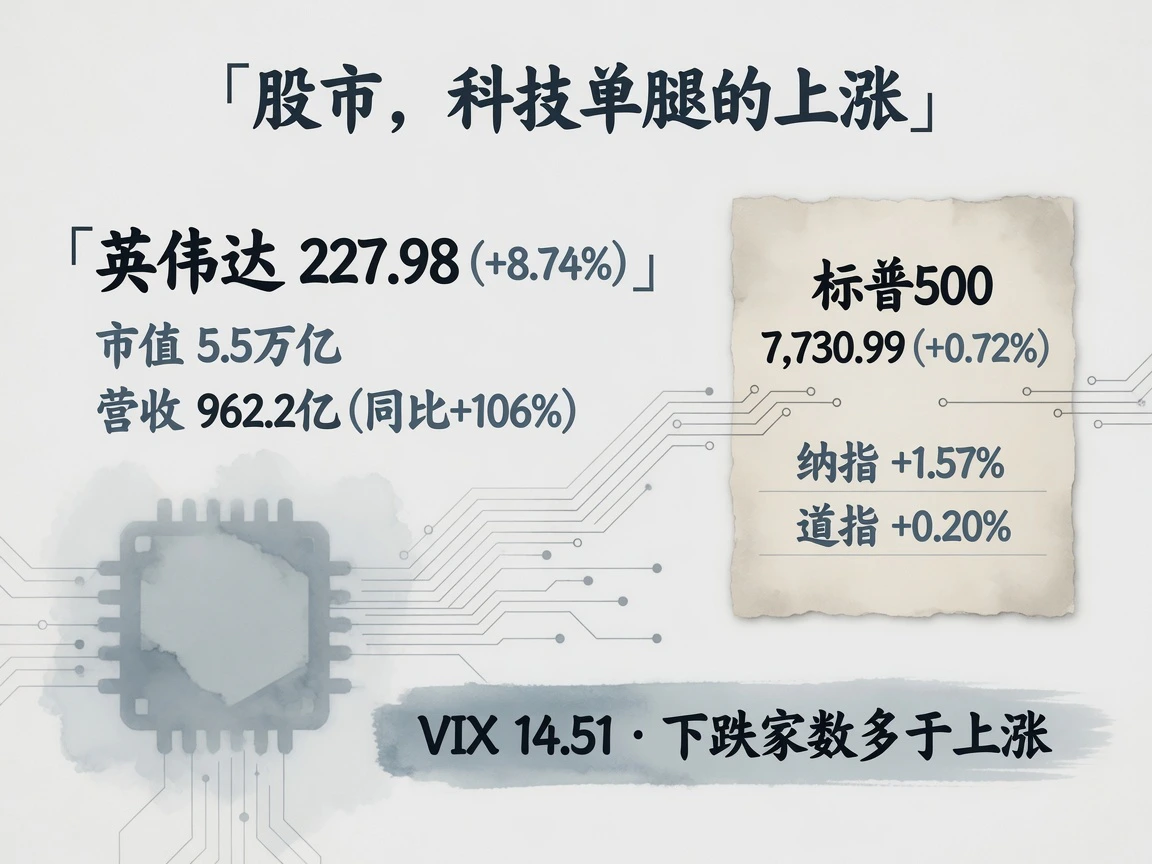
美股当日呈现出典型的“单一巨头业绩驱动的结构性分化行情”,并非全面的风险偏好扩张(Risk-on):标普500指数收报7,730.99点(+0.72%),纳斯达克指数涨1.57%,道琼斯工业指数微涨0.20%;但纽交所整体下跌家数显著多于上涨家数,标普500各行业中仅信息技术板块收涨(+3.4%),必需消费品等多数非科技板块悉数走低。全天市场的上行动能几乎完全由个股事件激发:英伟达股价收报227.98美元(+8.74%),总市值重回5.5万亿美元上方。其前一日盘后公布的财报单季营收达962.2亿美元(同比激增106%),三季度指引全面超越华尔街一致预期,并首次给出2028财年约70%的复合增速指引,有力击碎了市场对“AI需求见顶放缓”的空头质疑,将叙事重心彻底重塑为“需求持续加速、核心瓶颈在于供给交付”;受软件层AI赋能预期提振,Salesforce大涨22.6%,CrowdStrike飙升20.5%并创下52周新高。恐慌指数VIX走低4.6%至14.51,但重大财报事件落地后的期权隐含波动率回落(IV Crush),并不等同于宏观整体波动率中枢的系统性下行。
盘后半导体企业Marvell的表现则展现出典型的“买预期、卖事实”特征:尽管公司上调了当季营收与中长期指引(2028财年目标约180亿美元),但股价在盘后交易中急跌6%–8%。市场对高估值硬件资产的审核愈发严苛,焦点已从单纯的“是否保持高增长”演进为“订单能见度能否进一步超预期具象化”,反映出财报季后半段业绩超预期的边际提振效能正在快速递减。
亚洲市场的联动表现则严格沿着“半导体制造与硬件设备”产业链传导:韩国市场对英伟达映射最强,综合指数KOSPI周四收涨1.53%(三星电子与SK海力士领涨);但韩国央行周四意外决定连续第二次加息25个基点至3.00%,导致周五早盘KOSPI迅速回吐逾1%的涨幅。亚太其他市场中,日经225指数小幅走高,澳大利亚股指微升;大中华区方面,恒生指数周四受中资互联网平台股拖累收跌0.34%,而A股科技成长风格承接力度显著,上证指数收涨1.13%,科创50指数大涨3.8%。本轮AI浪潮催生的资金溢出效应,明显聚焦于“高端制造与底层硬件”,而非“泛互联网平台”资产。
地缘与宏观变量:溢价锁定在商品端,聚焦沃什年会定调
当前全球资产定价呈现出清晰的风险隔离特征:地缘政治的风险溢价几乎被严格框定在大宗商品内部。原油为海峡通航与制裁博弈买单,美股由英伟达与AI叙事独立支撑,而美债市场仅微幅波动1个基点,未现任何恐慌性避险买盘。
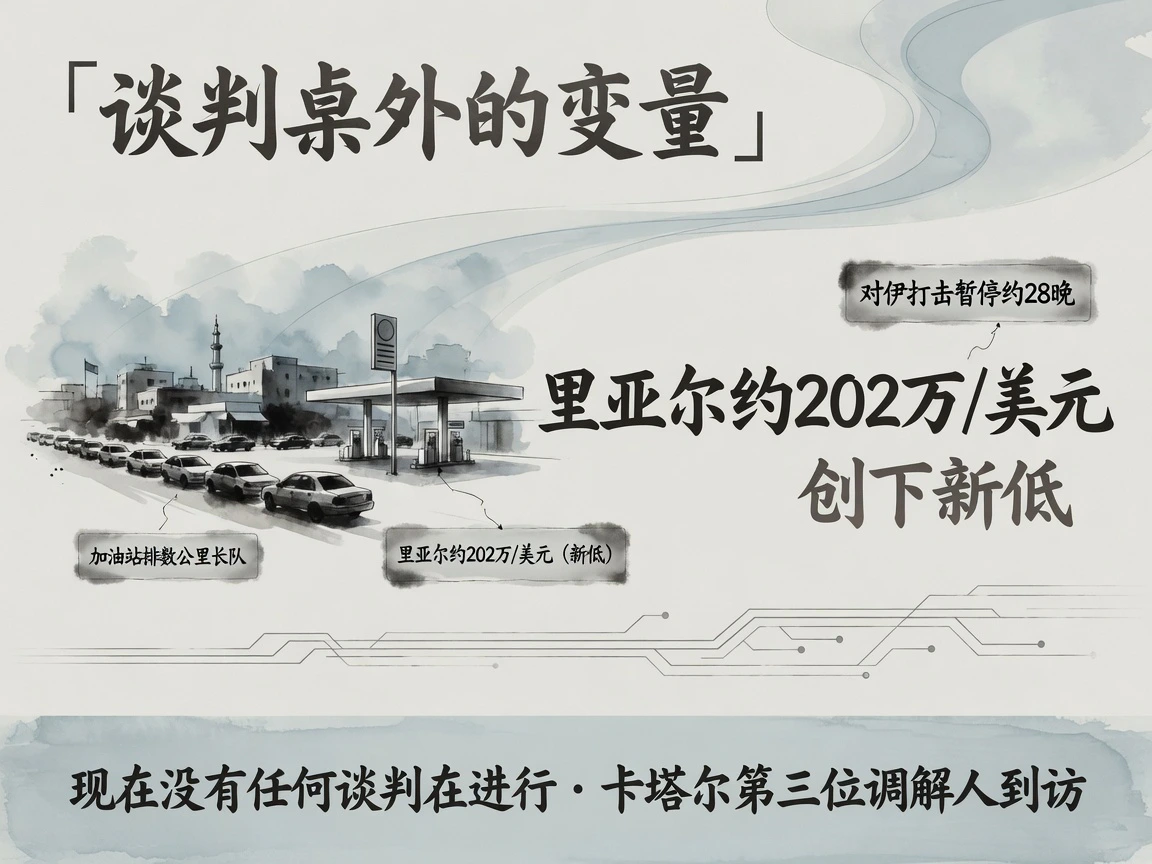
外交层面的措辞发生微妙转向:白宫以“目前不存在任何进行中的谈判”正面驳斥了此前关于“和解窗口开启”的乐观传言;伊朗方面则由最高国家安全委员会秘书领衔起草“重新开放霍尔木兹海峡的正式条件清单”,推动博弈从技术性磋商演化为框架性底牌的摊牌。在斡旋层面,卡塔尔首相作为8月24–27日期间第三位访问德黑兰的特使,未宣布达成任何即期协议,当前中东调解人更多扮演着“诉求传递渠道”而非“实质撮合者”的角色。针对伊朗本土的大规模军事打击行动已暂停约28个夜晚,未出现新增的大规模空袭,军事对抗阶段性让位于穿梭外交与金融制裁施压。然而在伊朗内部,多座主要城市的加油站出现绵延数公里的排队车流,伊朗里亚尔汇率在自由市场上跌至约202万兑1美元的历史新低,关于“亟需上调汽柴油官方售价”的官方信号迟迟未能落地,强烈的物价调控预期本身引发了民众恐慌性囤积。此外,美方此前预告的“本周末前将公布针对重大金融机构的二级制裁名单”截至发稿仍未正式出台,美东时间周五仍保留发布窗口,这一潜在举措是否会波及更广泛的金融机构,是当前市场最需警惕的尾部风险变量。
统揽全天盘面,资产呈现出“美债横盘观望、权益单腿独舞、大宗独立承担地缘溢价”的三轨分化格局。全球资本市场的所有注意力与波动性敞口,已悉数倾注在即将登场的美联储主席沃什身上。他在北京时间今晚杰克逊霍尔年会上的主旨演讲,将成为决断后市演进的胜负手:若他延续注重中长期制度框架、回避短期利率承诺的风格,短期过热的加息溢价或将继续出清,短端流动性有望获得喘息;若其在演讲中对通胀黏性予以更为严厉的定调并暗示收紧门槛降低,短端美债必将掀起新一轮加息再定价,股债两端将面临共振承压。在9月15–16日FOMC会议静默期来临之前,这无疑是美联储管理层向市场输出政策预期的最关键锚点。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…