
2026年8月21日收盘时,全球金融市场定格在一组罕见且相互背离的定价组合上:2年期美债收益率收于4.24%、10年期收于4.74%,单日各上行5个基点,收益率曲线呈现出干净的平行上移;然而标普500指数逆势收涨0.43%,COMEX黄金期货大涨2.4%,美元指数仅微跌0.10%。仅用简单的“加息预期升温”显然无法自洽地解释这一幕——资产背后的无风险贴现率、货币信用与基本面增长预期,在周五这一天出现了公开的裂痕与分流。
引爆盘面异动的是周五早盘出炉的8月闪现PMI;而贯穿全周交易脉络的,则是一次宣告失效的长端维稳干预:财政部周三通过临时加码债券回购所换来的长端便宜空间,仅仅支撑了两个交易日便在周五被市场抛压全数抹平。
固收:钉了四个交易日的两年期,被一份PMI敲开
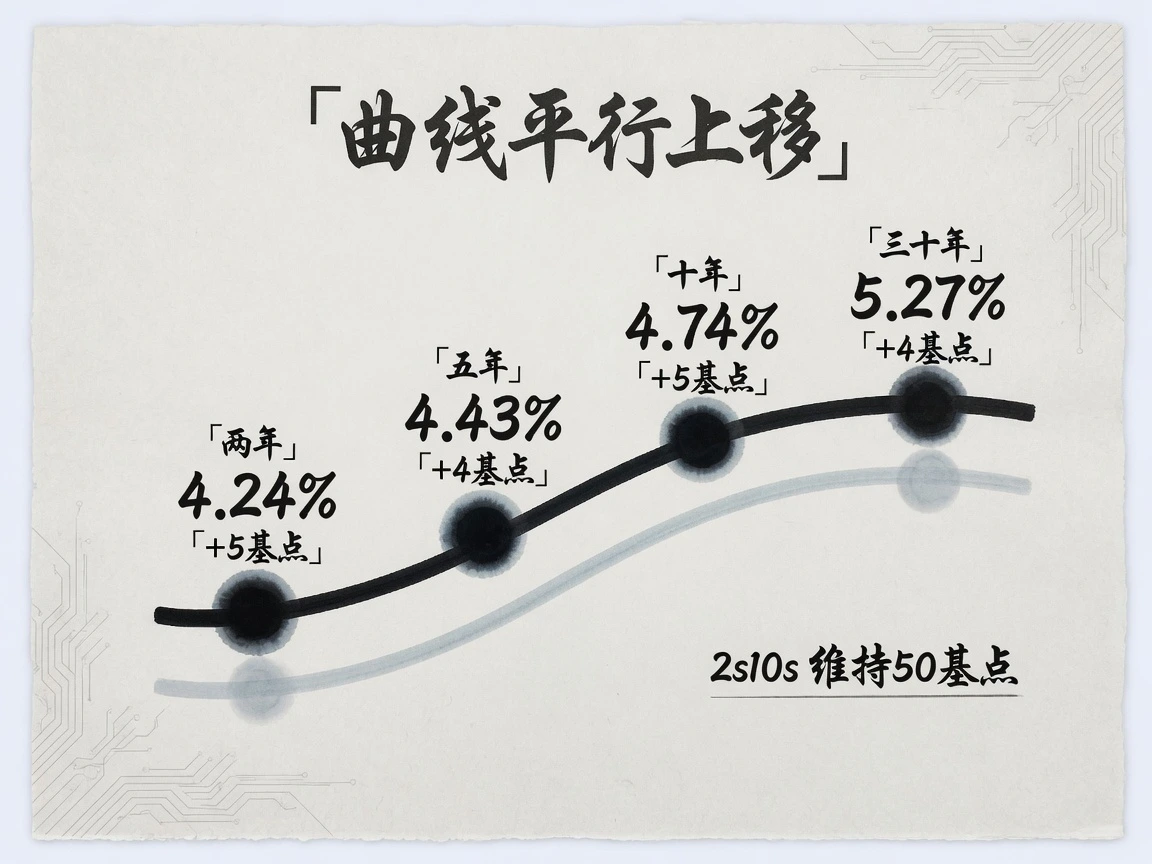
观察周五美国财政部官方平价曲线(日终收盘对收盘):2年期收益率由4.19%升至4.24%,上行5个基点;5年期收于4.43%,上行4个基点;10年期由4.69%升至4.74%,上行5个基点;30年期收于5.27%,上行4个基点。关键的2s10s利差维持在50个基点,全曲线呈现极具教科书意味的整齐平行上移。
若拉长时间轴,更能体会周五短端异动的分量。8月17日至20日,2年期美债收益率连续四个交易日死死钉在4.19%毫无波澜,周五单日的5个基点上冲,几乎贡献了全周短端重定价的全部位移。长端的剧烈博弈则集中在前半周:周一至周三,30年期国债收益率盘中一度逼近5.34%,刷新路透所称的近二十年高位。周三财政部被迫紧急干预,临时宣布自9月9日起,将10–20年期与20–30年期流动性支持回购的单次操作上限从20亿美元至少加倍至40亿美元,推动30年期收益率单日砸下9个基点至5.19%;周四财长贝森特进一步在CNBC放话称“单场规模可以超过40亿”,但市场并未全单照收,各期限收益率随即反弹4个基点;直至周五,回购政策带来的短暂喘息已被完全吞噬。
期限结构的内部拆解同样清晰干脆。周五10年期盈亏平衡通胀率(Breakeven)纹丝不动,锁定在2.34%,这意味着10年期名义收益率多出的5个基点几乎全部转变为隐含实际利率的上行——由官方名义收益率扣除通胀补偿反推,实际利率已走高至约2.40%。前半周通胀补偿由2.27%抬升至2.34%,交易的是财政供给压力与通胀粘性;周五通胀补偿钉住而实际利率跳涨,交易的则是增长预期的脉冲。
利率衍生品同步重构定价:联邦基金监测工具(美东时间8月22日凌晨更新)将美联储9月加息25个基点的隐含概率由约35%推升至39%。这一变动的底层约束依然紧绷——美国公共债务存量刚刚迈过40万亿美元门槛,年内净利息支出已攀升至约1.2万亿美元,“几十亿美元规模的回购能否接住源源不断的长端供给”在市场心中仍是一道悬而未决的硬道题。当总统周五对记者公开表态“未曾指示财长干预债市”、白宫将操作权限推回财政部时,二级市场已经用坚决的抛盘完成了投票。
周末电子盘略微修复了周五的部分卖压:截至美东时间8月23日晚截稿时,2年期报4.223%、10年期报4.716%、30年期报5.255%,较周五收盘各低约1.5至2.5个基点。但这仅体现流动性稀薄的周末电子盘博弈,并不构成正式的收盘定价。
宏观:服务业烧到56.8,9月加息重新标价
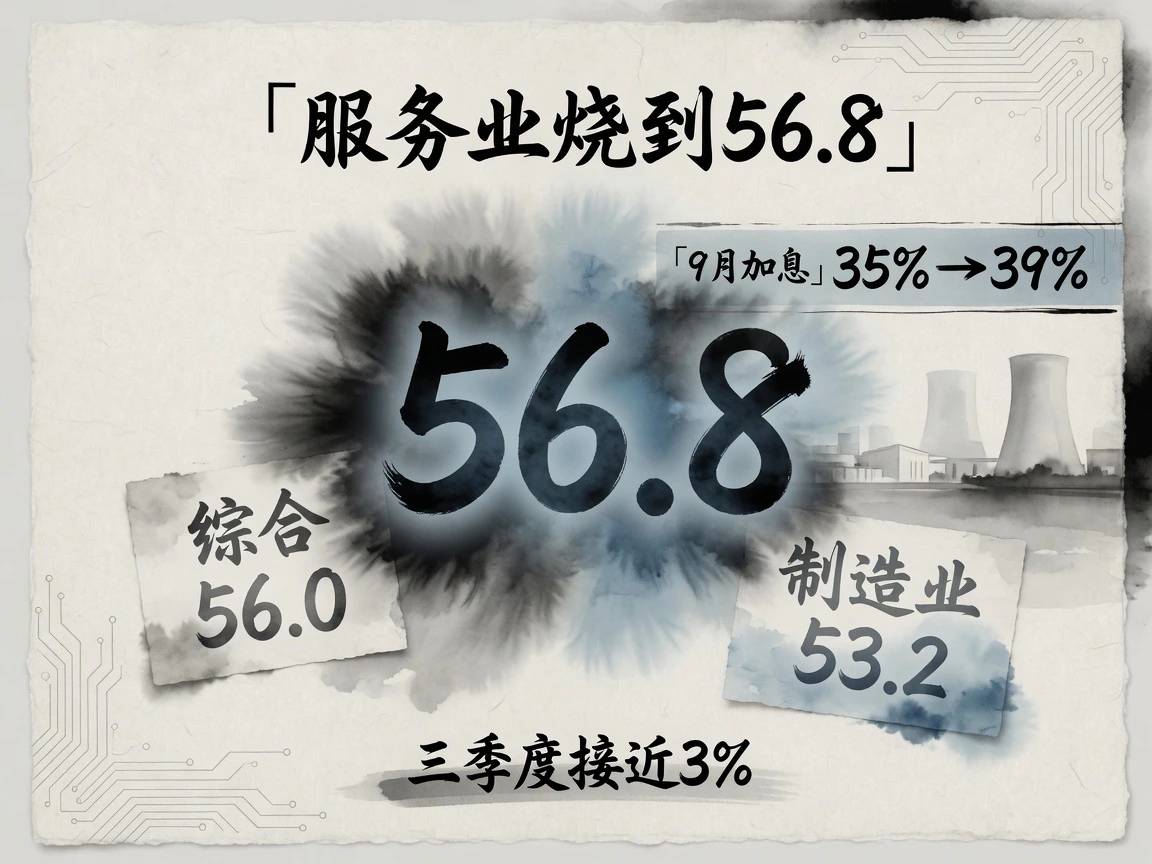
美东时间周五上午9点45分,标普全球(S&P Global)8月闪现PMI出炉:综合产出指数攀升至56.0,刷新2022年4月以来最高纪录;服务业PMI骤升至56.8,创下20个月新高,大幅击碎了路透调查中回落至54附近的保守预期;制造业PMI则录得53.2,逆势滑落至五个月低位。按照调查口径折算,三季度年化增长率已被推高至接近3%,相较二季度的1.5%明显提速;同时服务业新增招聘创下19个月来最大增幅。
这组重磅数据将上周复杂的宏观拼图推向了焦点高潮。在此之前,全周的宏观基调始终处于“调查类软数据偏热、实物类硬数据偏冷”的撕裂中:周一纽约联储帝国州制造业指数录得20.6的四年多高位;周二新屋开工却骤降至折年123.9万套、环比大幅萎缩12.4%,直接拖累亚特兰大联储GDPNow模型从4.3%下调至4.0%;周三公布的FOMC 7月议息会议纪要显示,决策层以9比3的投票维持基准利率在3.50%–3.75%区间不变,但三张反对票全数支持立即加息25个基点,多位与会者在纪要中强调“若通胀未能持续回落,采取进一步收紧举措很可能是必要的”;周四当周初请失业金人数降至20.6万人,费城联储制造业指数录得47.4,双双显著超越市场预期。
及至周五,市场跟踪的三季度GDP增速依然呈现出四张难以拼合的模型切片——亚特兰大联储4.0%、纽约联储2.3%、圣路易斯联储1.9%、PMI折算口径接近3%——但指向9月决策的核心含义却高度趋同:经济活动正在再度提速,美联储维持限制性乃至再度加息的条件假设正变得越来越难以证伪。克利夫兰联储的Nowcasting即时估算已将8月核心PCE同比放在3.3%附近,而7月的官方PCE数据仍需等待8月26日方才揭晓。
海外主要经济体的表现冷热互现:欧元区综合PMI录得52.1,制造业PMI回升至52.8,创2022年5月以来最高;英国7月零售销售环比下滑0.5%,但依靠服务业的超预期表现,将其闪现PMI推升至四个月高位。
商品:油涨、金大涨,定价的是美元信用
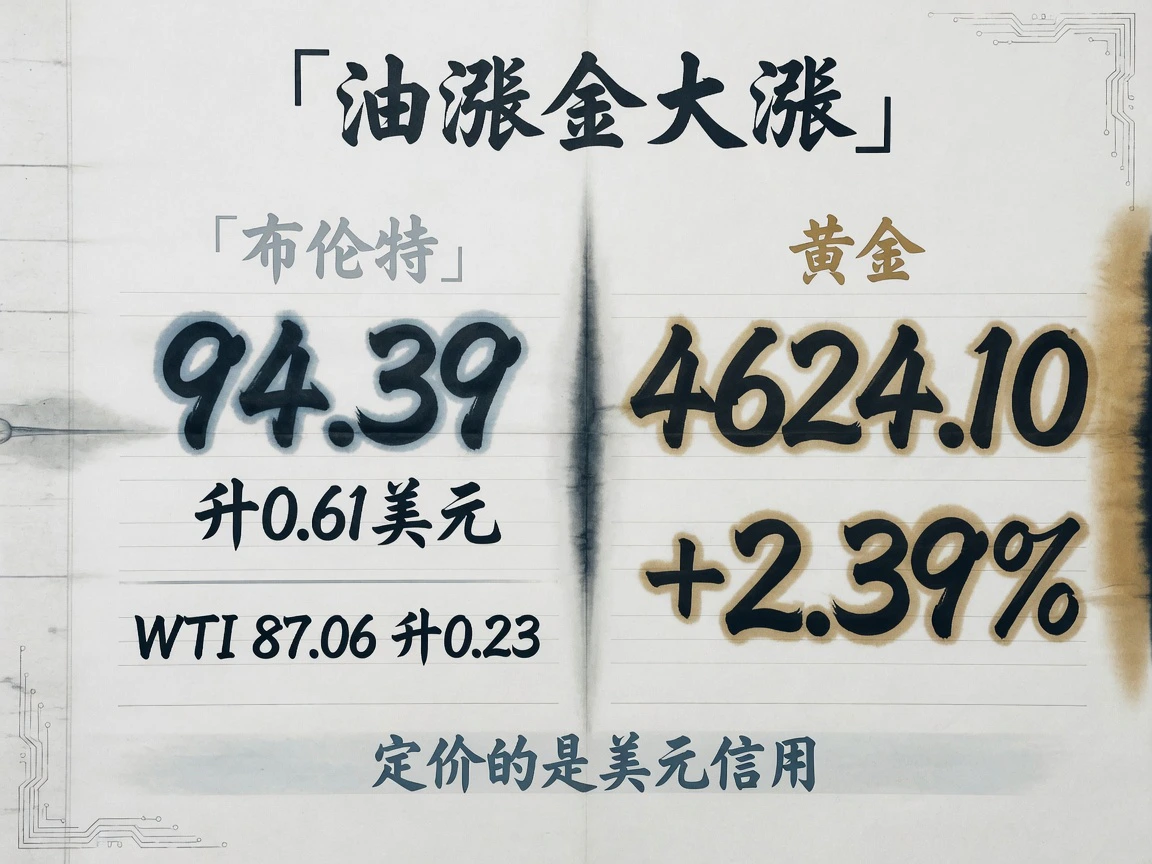
周五原油市场收出连续第六根日线阳线,但涨幅已显露出全周收窄的迹象:10月布伦特原油期货结算价报94.39美元/桶,上涨0.61美元;10月WTI原油期货结算价报87.06美元/桶,上涨0.23美元(注:WTI自周四起近月合约切换至10月,部分行情终端显示的−0.88%跌幅实为换月口径计算的偏差)。全周累计,布伦特累计上涨6.39%,WTI累计上涨5.66%。
原油整周的推升逻辑极为连贯:周一临时停火协议窗口到期后未能续签,市场迅速为“海峡维持封闭”重构风险溢价;周三阿联酋宣布暂停对伊朗的金融经贸往来,即便当天EIA商业原油库存意外录得440万桶的大幅累库,也未能扭转地缘封锁带来的溢价推升;周四财长将所谓“史上最严厉制裁”细节推迟至周一公布,布伦特单日暴涨2.36%,录得全周最陡峭的一根涨幅。期限结构维持深度逆价差(Backwardation),WTI 10月与12月合约价差约为4美元,布伦特对WTI的溢价更被拉宽至约7.33美元——资金抢夺的核心在于实际在途的海运现货。最新官方统计显示,霍尔木兹海峡的通航船流截至周四停留在7艘,且全程缺乏大型原油油轮(VLCC)与LNG专用船只。
库存数据本身也在展现深刻的分裂:全美商业原油库存虽实现连续三周累库,但交割枢纽库欣库存单周去化130万桶,馏分油库存去化153万桶、较五年同期均值偏低13%,战略石油储备(SPR)单周被动释放527万桶——在岸总量看似宽松,但可交割货源与关键中间馏分油高度紧绷。柴油裂解价差在当周历史上首次击穿每桶100美元关口,成品油供需紧缺正在强劲领涨整个原油板块。
贵金属市场则在清晰地结算另一本账。COMEX近月黄金期货周五结算价报4624.10美元/盎司,大幅跳涨2.39%,全周累涨5.56%,实现连续第三周收高;其上涨最凌厉的一跳,恰恰落在了周三财政部宣布加码债券回购的当天。周五10年期美债名义收益率跳升5个基点、通胀补偿基本持平、美元指数仅仅微跌0.10%,基于传统实际利率与汇率的常规宏观变量,根本不足以解释黄金单日逾百美元的暴力拉升——黄金正在消化的是财政回购维稳预期落空后的“美元信用折价”。这也为周五“收益率上行、股市收红、黄金暴涨”这组撕裂定价给出了关键注脚:实体增长动能仍在,但主权货币与国债信誉正面临严峻的审视。
股市:收益率上行,股票找到了别的锚
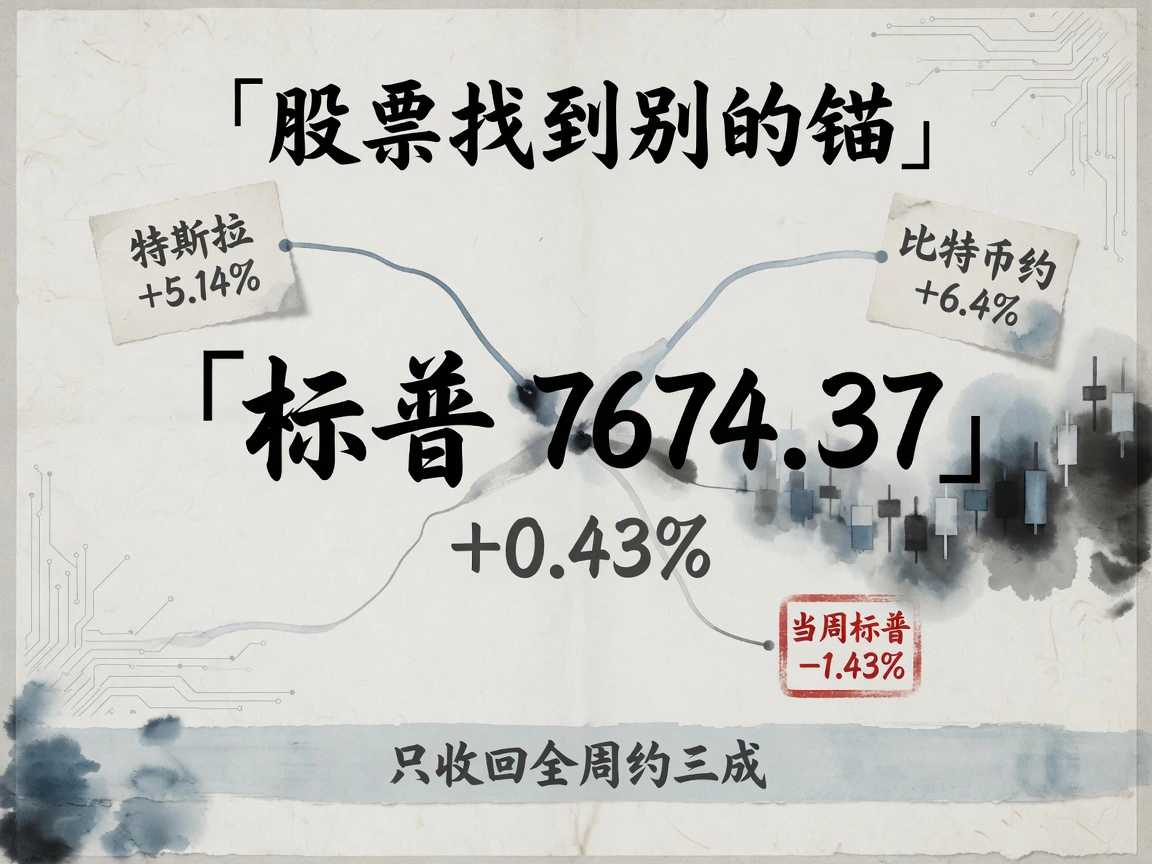
周五美股市场回答了一个极窄而关键的问题:当无风险收益率继续抬头时,权益资产究竟还能否找到其他定价支撑。最终的收盘给出了偏向积极的回答——标普500指数收于7674.37点,上涨0.43%;纳斯达克综合指数涨0.43%,道琼斯工业指数涨0.98%,罗素2000指数涨0.85%,衡量恐慌程度的VIX指数回落5.5%至15.13。
稳住大盘的核心锚点主要有三个:其一,强劲的服务业PMI有效驱散了“经济正在失速冷却”的衰退忧虑;其二,特斯拉取得内华达州自动驾驶载客营运牌照,股价单日大涨5.14%;其三,比特币日内大涨约6.4%,带动交易平台Robinhood(+13.7%)与Coinbase(+8.2%)大幅飙涨,为大盘提供了额外的风险偏好广度。
然而,在0.43%的温和指数涨幅之下,依然清晰潜伏着三道裂纹。首先,科技权重股未能形成一致共振,纳斯达克100指数仅微涨0.33%,英伟达再度收跌0.98%,“Magnificent 7”没有重新形成攻势;其次,作为高分红防御资产的公用事业板块单日重挫2.3%,说明无风险利率攀升带来的久期贴现惩罚通道依然通畅;再次,基础材料板块单日上涨2.2%,交易的是美元偏弱与大宗通胀的逻辑,与芯片巨头处在截然不同的贴现维度。周五的修复反弹仅收复了全周跌幅的大约三成。
若置于整周格局审视,主线逻辑依然是“长端利率重返高位,AI资本开支概念股遭遇严苛的久期折现压缩”:标普500指数全周累计下跌1.43%,纳指累计下跌2.05%,双双终结三周连涨态势,费城半导体指数重挫5.45%。个股分化极其惨烈:英伟达全周下跌4.64%,Meta下跌6.77%;特斯拉逆势累涨6.02%;默沙东大涨12.3%;Moderna则凭借黑色素瘤mRNA试验的突破性进展,股价从63美元直接跃升至145美元;沃尔玛全周暴跌逾10%,录得2022年以来最差单周表现;Coinbase依托加密资产热度全周暴涨约25.6%。亚太市场走势割裂:日经225指数全周大跌3.93%,而香港恒生指数则逆势收涨3.55%。
周末涌现的公司动态正在改写周一的亚太市场映射。阿里巴巴于周日正式启动规模最高约802亿港元的港股配售,拟发行7.10亿股,每股配售价112.70港元,相较周五港股收盘价123.00港元折让约8.4%(此为公司官方公告口径;部分市场机构引用的3.6%折让系对照美股ADR价格测算),募投资金将全部投向全栈AI底层,据悉认购意向在极短时间内便达成超额。快时尚巨头Shein周一公布港股IPO招股区间,其估值上限约为270亿美元。截至发稿,亚太早盘东京股市微跌,首尔综指下跌约0.67%,三星电子早盘跌幅逾5%——其周五刚刚获批的90至110万亿韩元巨额股东回报方案,被市场迅速按“买预期、卖事实”予以无情兑现。美股股指期货整体维持微幅震荡。
周末增量:落地的是北美关税,制裁文本还在路上
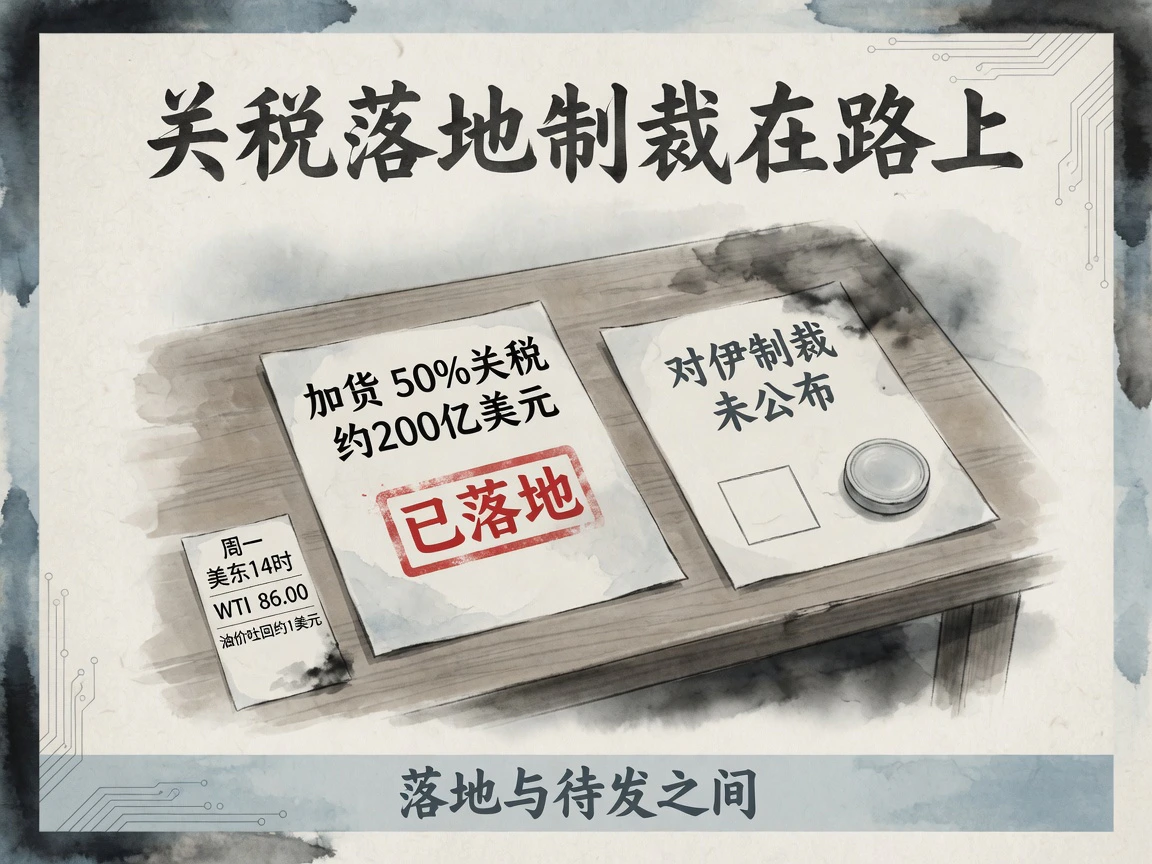
从周五美股收盘到周一清晨,市场全神贯注等待的对伊制裁最终文本并未如期兑现,真正落地的反而是北美贸易摩擦的升级:针对约200亿美元加拿大输美商品的50%高额关税已于周六凌晨正式生效,波及加拿大对美出口总额的约5%;渥太华方面随即强硬回应,宣布自9月8日起采取“一美元对一美元”的等额对等反制,直接点名钢铁、乳制品、家用电器与农用机械。而耐人寻味的是,白宫在同一天还宣布将在90天内针对最多30万吨绞肉实施配额外免税——工业品关税在加码收紧,食品类配额外关税却在破例放宽,政策实施层面的高度不确定性,本身就是滋养长端美债期限溢价的直接温床。
对伊朗的制裁举措目前仍停留在期权博弈阶段。财长虽在周日的媒体署名专栏中高调渲染“经济D日黎明将至”,但具体的实体清单、二级关税税率及确切执行时点在截稿前均未披露,官方新闻发布会被推迟至美东时间周一下午14时举行。中方此前已公开明确表态,坚决反对并不予配合单边制裁。在周日晚间原油电子盘恢复交易后,前期计入过多情绪的多头资金选择部分离场,油价回撤约1美元,WTI报86.00美元/桶、布伦特报93.33美元/桶,场内资金在看到具有约束力的正式文本出台前,并未盲目追加多头头寸。
展望接下来的一周,决定全球多空格局的三大核心变量已经明确摆在桌面上:其一是周三公布的7月核心PCE通胀数据(若同比读数贴合克利夫兰联储3.3%的即时预估,9月加息预期恐将进一步上抬);其二是周二至周四财政部密集发行的合计1830亿美元2年期、5年期与7年期中短债,这是回购扩容生效前对美债实际买盘承接力的一次重大压力测试;其三是美联储主席沃什在杰克逊霍尔全球央行年会上的政策演讲首秀——根据堪萨斯城联储公布的日程,年会定于8月27日至29日举行,沃什的主题演讲安排在美东时间周五上午10时,全球市场迫切需要他澄清对粘性通胀的政策反应函数。与此同时,周三美股盘后英伟达的最新财报,也将直接检验在利率环境趋紧的严苛背景下,“收益率抬升、股票也能涨”的估值缓冲窗口究竟还能维系多久。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…