
9月21日,国际原油市场对短期供应中断的极端定价出现松动。随着沙特原油出口重心重新转向波斯湾港口、阿曼湾海上船对船(STS)转运规模扩大,叠加美伊外交接触预期升温,布伦特原油期货录得连续第四个交易日回落。然而,霍尔木兹海峡及周边海域航运风险仍未消退,油轮运费高企意味着期货跌幅不一定等比例降低炼厂到岸成本。盘面走跌主要反映出近端现货短缺溢价的阶段性释放,中东原油实物供应链整体仍处应急承压状态。
跨月价差同步走弱,近月合约领跌释放短缺溢价
美联社刊发的纽约商品交易所9月21日结算数据显示,WTI 10月原油期货收报每桶95.78美元,单日下跌4.52美元,跌幅达4.51%;11月合约收报92.37美元,下跌3.71美元。另据彭博社报道,伦敦布伦特原油11月主力合约收于每桶100.34美元,单日下跌约3.4%,录得连续第四个交易日回调。
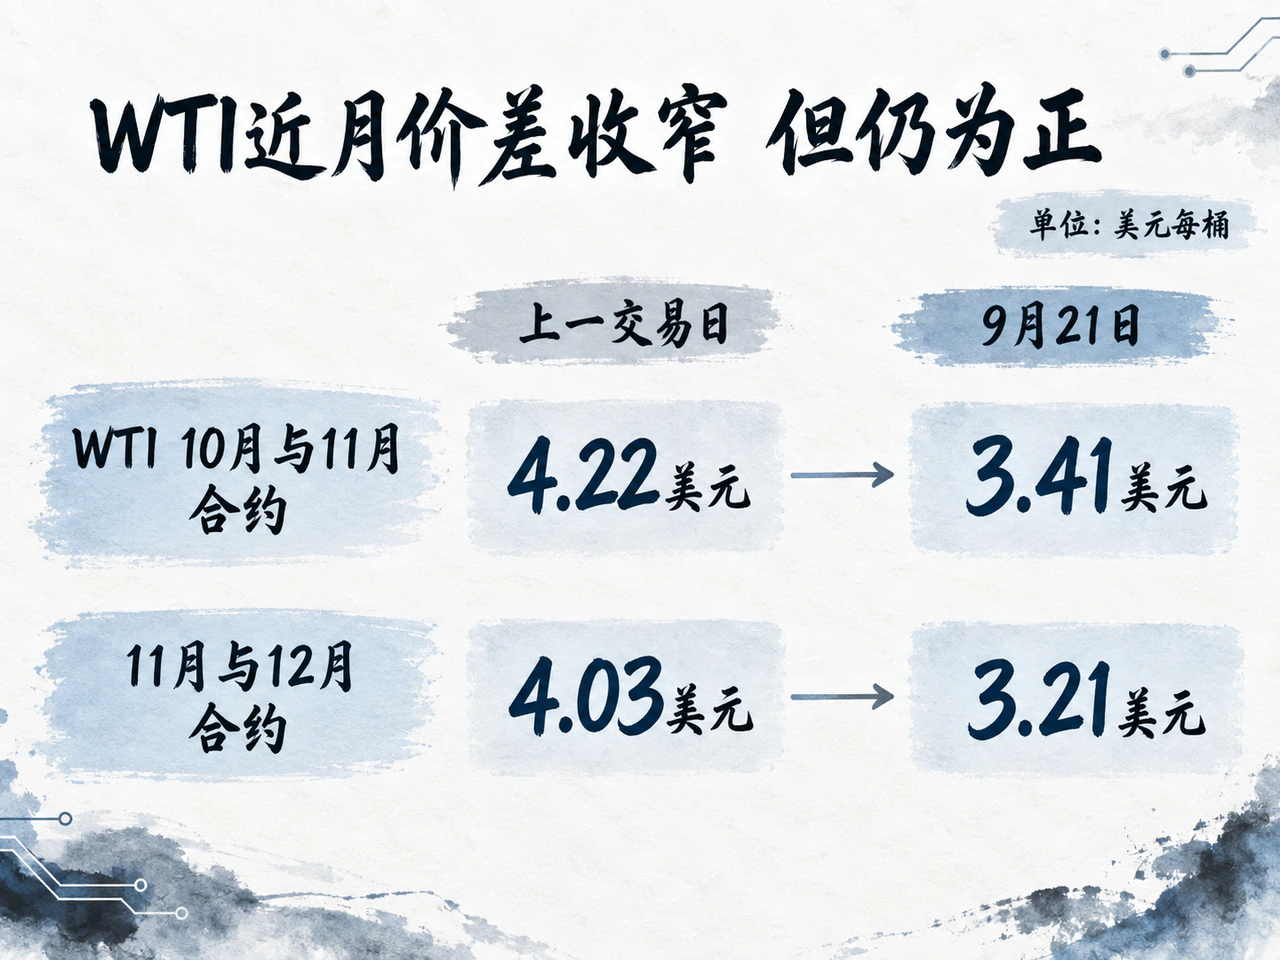
从期限结构来看,本次回调的主导力量集中在曲线近端。WTI 10月与11月合约的价差从上一交易日的4.22美元收窄至3.41美元;11月与12月合约的跨月价差也同步由4.03美元回落至3.21美元。相邻月份价差同步收窄,反映出买方为获取即期现货所支付的极端溢价正在降温。
尽管短缺溢价有所收敛,上述两个近月价差仍为正,近月合约价格高于相邻远月。鉴于WTI 10月合约将于9月22日到期,交割移仓与持仓调整可能对近月价格波动产生一定扰动;不过,11月与12月月差同步回落,提示近月溢价收窄可能不只受10月合约到期影响。
船对船转运重构物流,极端运费牵制到岸成本
盘面回调的底层支撑,来自中东原油实物流量的应急重构。彭博卫星追踪数据显示,沙特东西输油管线遇袭后,其出口资源迅速向波斯湾主要港口转移,周末装船量显著增加,靠港船舶数量升至今年6月以来新高,阶段性对冲了红海通道受阻造成的出口缺口。
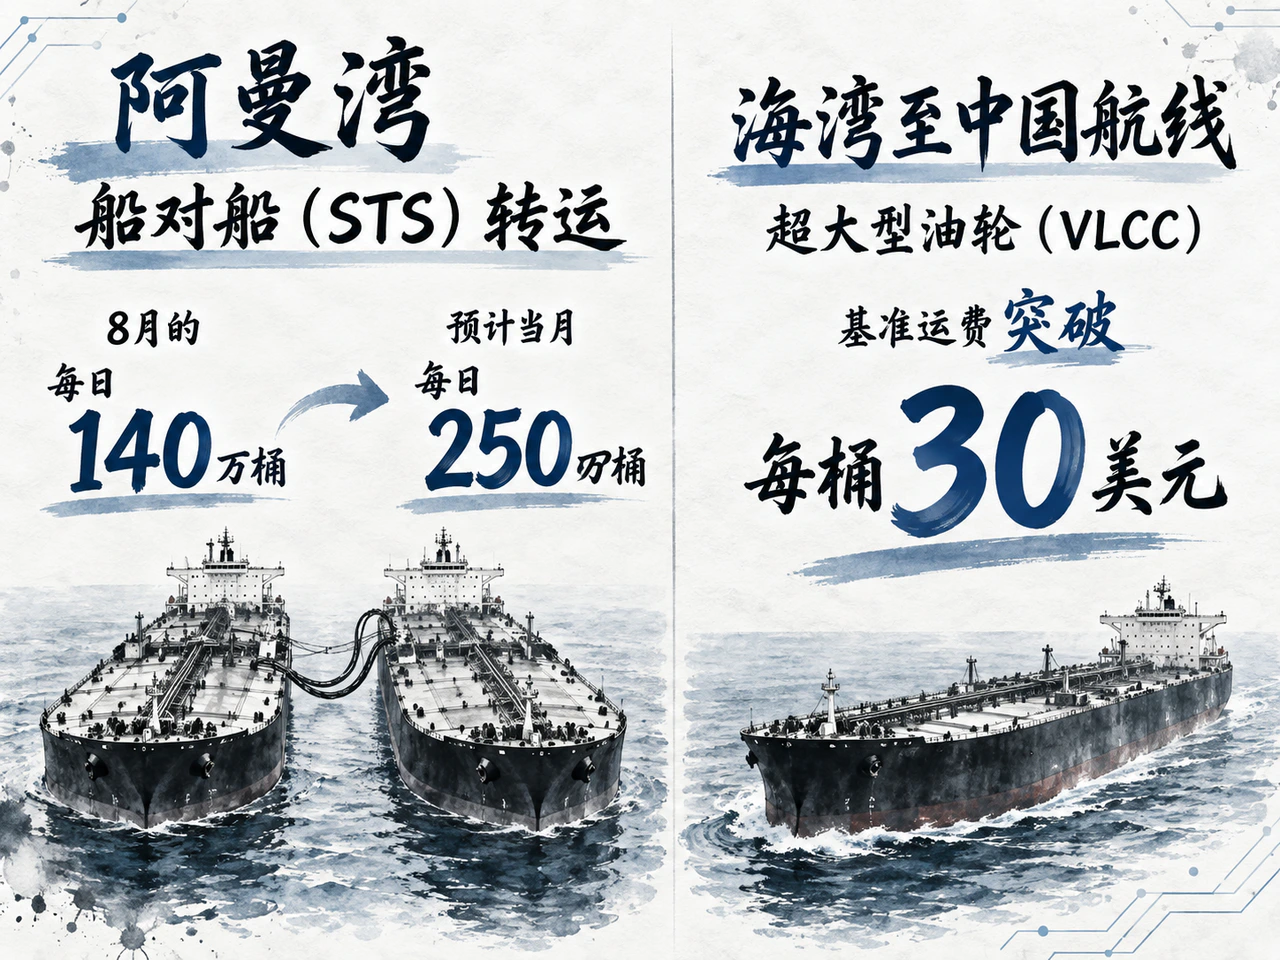
海上转运机制的启动加速了区域运力周转。路透专栏援引Kpler监测数据指出,9月迄今经霍尔木兹海峡的石油出口量约为每日650万桶;预计当月在阿曼湾以“船对船(STS)”方式转运的原油规模达每日250万桶,明显高于8月的每日140万桶。通过中小型油轮在海湾内短途摆渡、海峡外过驳给远洋油轮的接力模式,船队减少了大型船舶直接驶入高危海域的风险敞口,提升了周转效率。
但物流韧性的重构伴随着极高的运力成本。该专栏援引LSEG数据表明,海湾至中国航线的超大型油轮(VLCC)基准运费已突破每桶30美元。高昂运费意味着期货盘面的跌幅难以等比例传导至炼厂到岸成本,现货卖方可能需要提供相应折价以分担买方的物流支出。与此同时,上周末公开追踪的商船通行量已从此前一周末的37艘骤降至17艘,多艘油轮选择关闭自动识别系统(AIS)隐秘航行。公开航行船只减少与原油装载量回升并存,反映出航道安全远未恢复,供应链依然依托非正常手段维持运转。
全球库存缓冲持续收窄,回调持续性有待实物检验
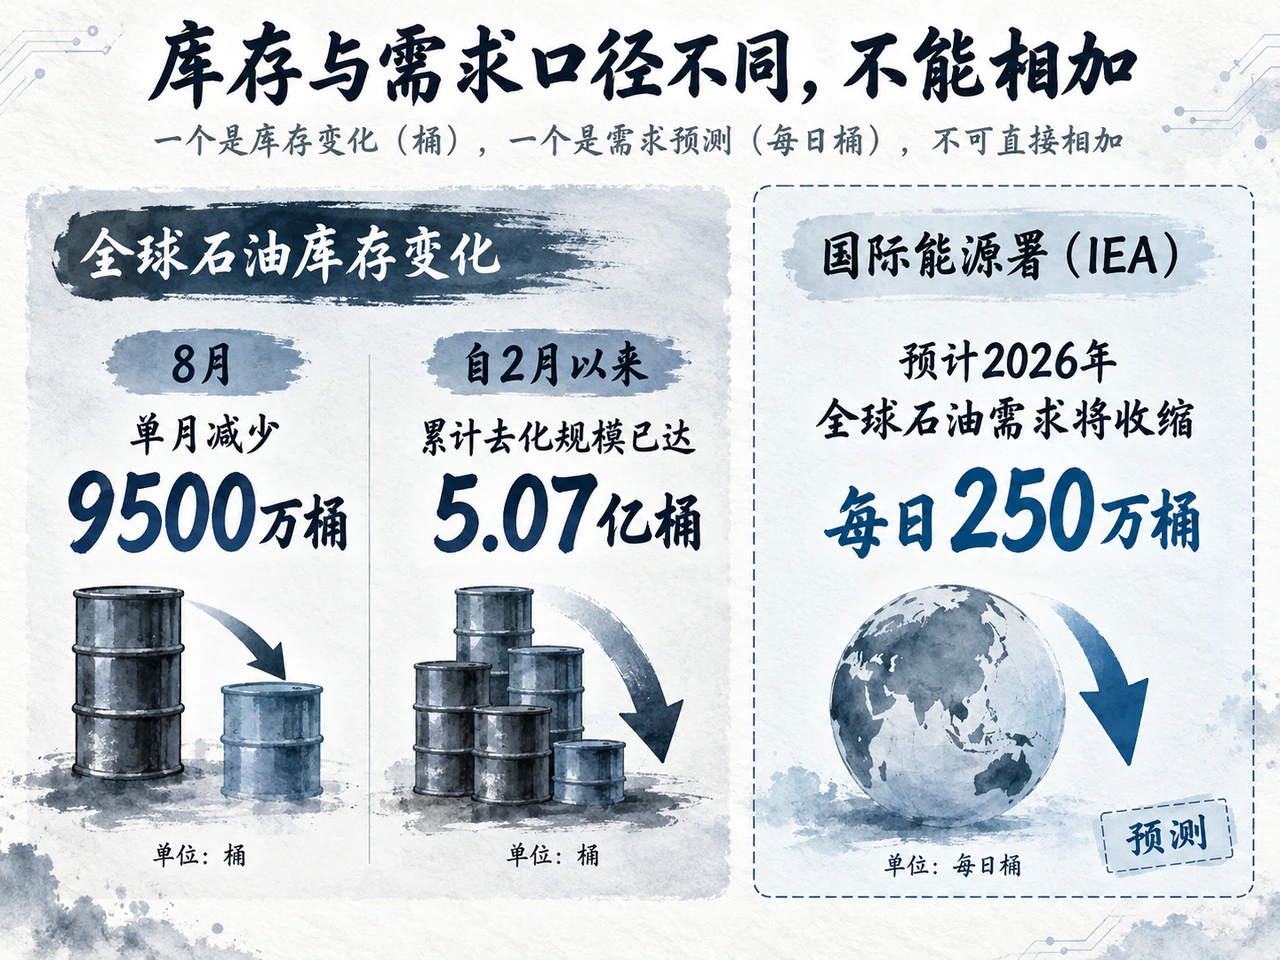
除航运绕行与运力重组外,现货市场仍面临多重基本面约束。一方面,航道安全风险尚未消除。英国海上贸易行动办公室(UKMTO)通报显示,一艘驶入霍尔木兹海峡的油轮于9月21日遭不明弹体击中造成两名船员轻伤,虽可自行驶往下一港口,但地缘威慑依旧存在。另一方面,全球可观察库存持续减少。国际能源署(IEA)9月月报数据显示,8月全球可观察石油库存单月减少9500万桶,自2月以来累计去化规模已达5.07亿桶,原油市场抵御突发供给扰动的缓冲空间持续收窄。
与此同时,高油价对终端需求的抑制作用正在显现。IEA在月报中预计2026年全球石油需求将收缩每日250万桶,燃料价格高企与阶段性短缺持续对工业及消费端形成负反馈。宏观层面,美元指数9月21日微涨约0.20%,对美元计价的大宗商品估值构成边际压制。
短期油价回调趋势能否确立,仍取决于四项核心变量的实际进展:沙特波斯湾港口装载量向最终目的地卸货的实际转化率;阿曼湾转运扩张后VLCC基准运费能否迎来拐点;WTI 11/12月合约的现货溢价是否延续收窄;以及定于9月23日公布的美国官方库存报告中,商业原油与馏分油是否出现确定性的累库信号。唯有实物交付顺畅、物流溢价回落与库存回升形成共振,油价走弱才具备可持续的基本面支撑;反之,若航道遭遇新扰动或库存去化加剧,近端短缺溢价仍有重新抬升的可能。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…