
2026年9月21日,美国金融市场呈现科技权重股上涨与长端国债价格回升的共振行情。人工智能应用落地预期提振了半导体产业链需求,国际原油价格大幅回落缓解了通胀预期压力,中长端美债实际收益率走低也减轻了成长板块的估值负担。然而,市场并未呈现全局性的宽松交易:2年期美债收益率持平于4.76%,短期国库券拍卖中标贴现率走高,美元指数小幅上行,黄金价格承压下挫,反映出短期资金成本与汇率端依然存在现实约束。
市场结构性分化依旧明显。纳斯达克100指数涨幅显著领先于小盘股;能源板块受油价下跌拖累逆势走低,消费电子硬件厂商对终端出货前景保持审慎。与此同时,软银启动百亿美元级发债以置换OpenAI投资的过桥借款,显示AI产业的资本开支需求正在向信用市场延伸。长端利率的回落为权益资产估值提供了弹性,但企业的短期融资成本与实际盈利门槛并未随之降低。
长端实际利率回落下美债走强,短端国库券中标贴现率上行
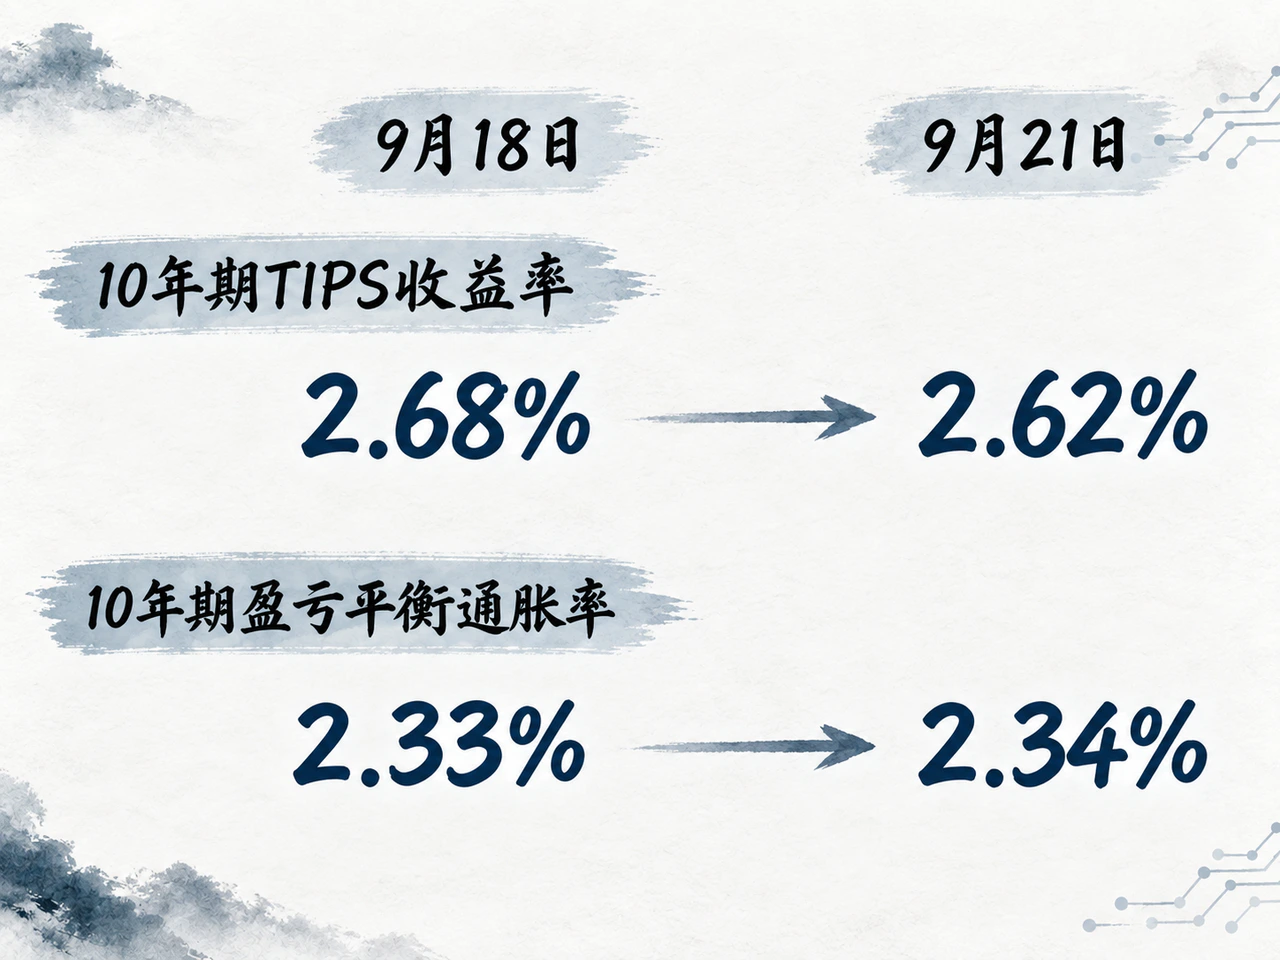
根据美国财政部公布的日度国债收益率曲线,9月21日美债收益率曲线整体趋于扁平化。相较9月18日,2年期收益率保持不变,5年至30年期中长端收益率普遍下行3至5个基点。
| 期限 | 9月21日收盘收益率 | 较9月18日变化 |
|---|---|---|
| 2年 | 4.76% | 0个基点 |
| 5年 | 4.83% | -3个基点 |
| 10年 | 4.96% | -5个基点 |
| 30年 | 5.29% | -5个基点 |
期限利差方面,10年期与2年期美债利差由25个基点收窄至20个基点。从通胀保值国债(TIPS)收益率来看,5年期TIPS收益率由2.55%降至2.50%,10年期TIPS收益率由2.68%降至2.62%。同期10年期盈亏平衡通胀率从2.33%微升至2.34%,显示当日长端国债走强主要受实际利率下行驱动。
机构观点方面,Greystone在盘中评论中认为,早盘长债走强与原油回落引发的通胀降温预期相关,且10年期收益率逼近5%关口可能吸引配置型资金;但短端利率维持高位,表明市场对美联储货币政策转向宽松的前景仍持审慎态度。
短期国库券发行方面,财政部当日拍卖结果显示,920亿美元3个月期品种投标倍数由前次的2.64倍升至2.77倍,最高中标贴现率升至4.015%;790亿美元6个月期品种投标倍数由2.74倍降至2.62倍,最高中标贴现率升至4.155%。中标贴现率走高反映出短端融资成本有所抬升,长端资产的估值修复并未带动短期资金借贷成本同步下行。
美国经济指数小幅降温,欧洲智库拟调高预测与中国LPR保持稳定
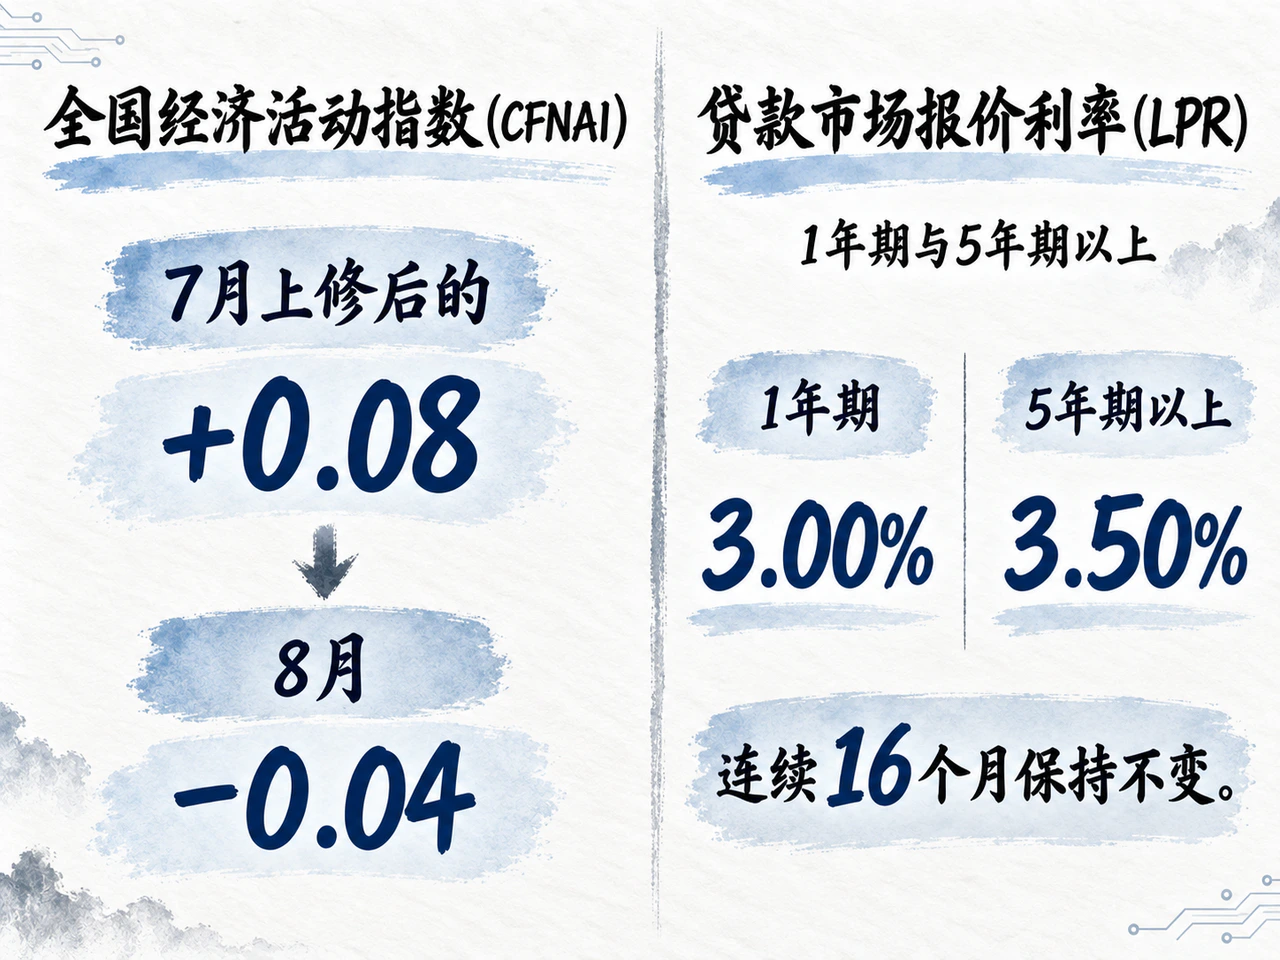
宏观景气方面,芝加哥联储9月21日公布的8月全国经济活动指数(CFNAI)录得-0.04,优于市场预期的-0.08,但低于7月上修后的+0.08。该指数以零轴为历史趋势线,数据显示美国经济当前处于略低于历史趋势的温和放缓阶段。
市场高度关注的后续宏观节点方面,美国经济分析局日程显示,9月30日将公布二季度GDP第三次修正值以及8月个人消费支出(PCE)物价指数,相关数据将成为检验消费韧性与核心通胀走势的关键参考。
欧洲方面,路透援引德国《商报》披露的消息称,德国主要经济研究机构拟在秋季联合经济预测中调高增长预期,将2026年GDP增速预测由0.6%上调至1.3%,2027年由0.9%上调至1.1%。该预测属于智库机构的研究动向,德国制造业实际复苏强度仍有待后续官方统计数据检验。
中国市场方面,9月20日公布的贷款市场报价利率(LPR)继续保持稳定,1年期与5年期以上品种分别维持在3.00%和3.50%,连续16个月保持不变。《证券日报》指出,当前央行7天期逆回购利率维持在1.40%,商业银行二季度末净息差为1.41%,仍处历史低位,银行净息差压力与政策利率中枢对报价空间构成影响。关于年内信贷利率走势,法国巴黎银行预计年内政策利率或保持平稳;东方金诚则认为后续若政策利率下调,有望引导LPR下行。
科技龙头领涨带动美股收高,消费硬件与中小盘走势分化
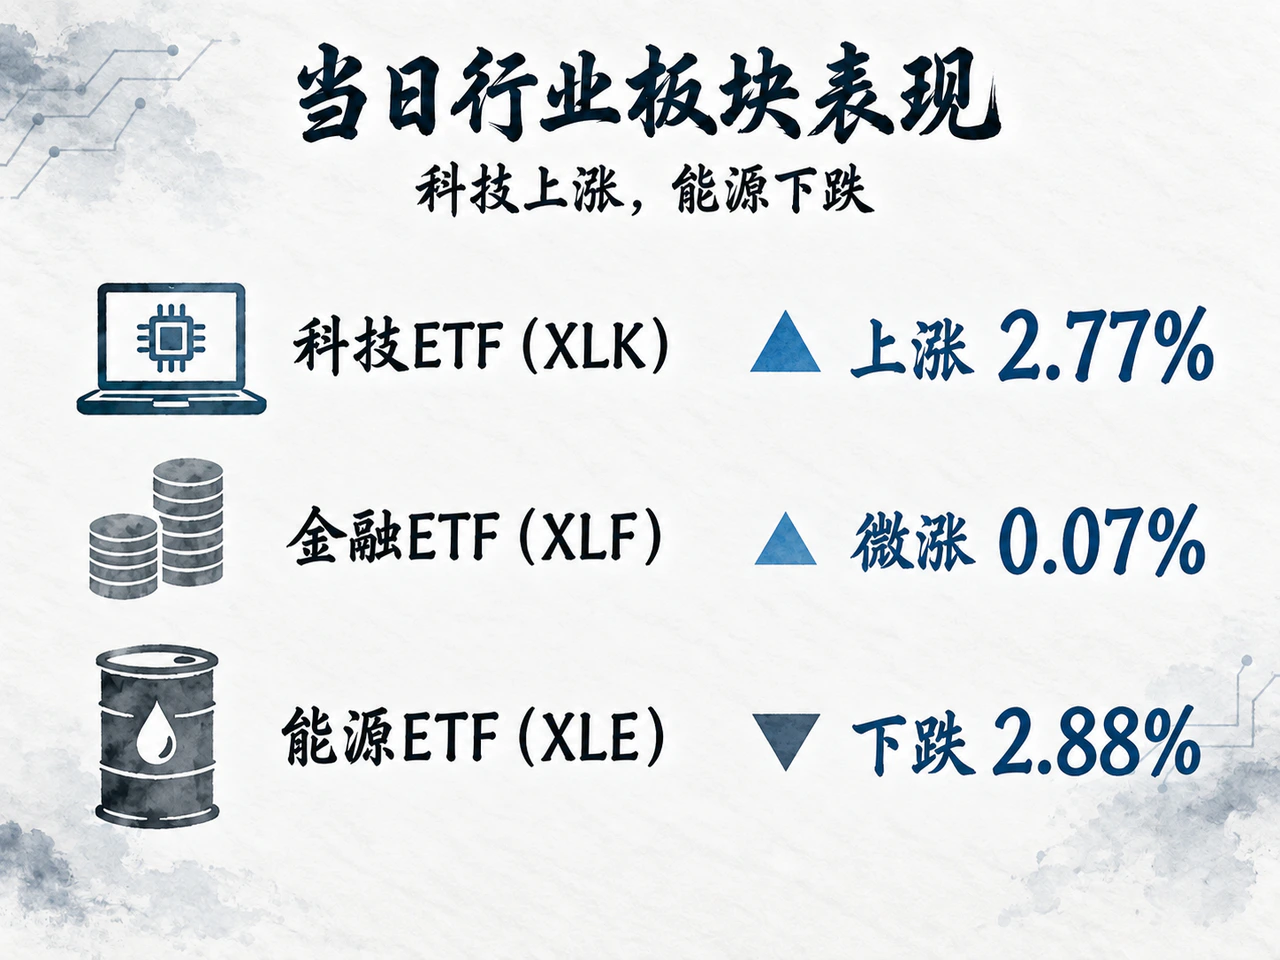
美股主要指数全线收高,但各行业板块表现明显分化。标普500指数上涨1.49%,报7,764.70点;纳斯达克100指数大涨2.83%,报30,482.35点;道琼斯工业指数上涨0.71%,报52,048.83点;罗素2000小盘股指数微涨0.52%,报2,875.36点。行业板块中,科技ETF(XLK)上涨2.77%,金融ETF(XLF)微涨0.07%,能源ETF(XLE)受油价拖累下跌2.88%。恐慌指数VIX自14.81微升至14.87。各板块涨跌幅的显著差距表明,当日行情主要由头部科技权重股拉动,资金追逐核心资产的同时并未全面扩散至更广泛的行业与中小市值股票。
彭博将科技股强势归因于Meta人工智能代理(AI Agent)产品的初期市场反馈。Meta全天涨幅约11%;受AI服务器需求预期带动,AMD上涨9.9%,总市值突破1万亿美元;英伟达收涨2.3%。投行评级方面,富国银行将Meta目标价从640美元上调至796美元并维持增持评级;CFRA维持750美元目标价,重点关注其AI商业化落地及订阅收入前景。市场亦在关注即将于9月23日至24日召开的Meta Connect大会。
然而硬件终端表现较为审慎。惠普在9月21日披露的监管文件中暂未提供2027财年正式指引,并初步假定2027年全球个人电脑(PC)出货量将下滑中个位数,拖累其盘中股价下跌近5%。
传媒板块迎来并购重组诉讼进展。派拉蒙与加州等12个州就收购华纳兄弟探索的反垄断诉讼达成和解协议(尚待法院批准),条款包括未来五年电影制作产出约束、新增至少15亿美元本土投入等内容。华纳兄弟探索(WBD)收涨10.79%至30.80美元,派拉蒙则因面临制作投入与潜在整合负担下跌2.94%至9.91美元。
软银百亿发债置换投资过桥借款,高收益债个券完成到期兑付
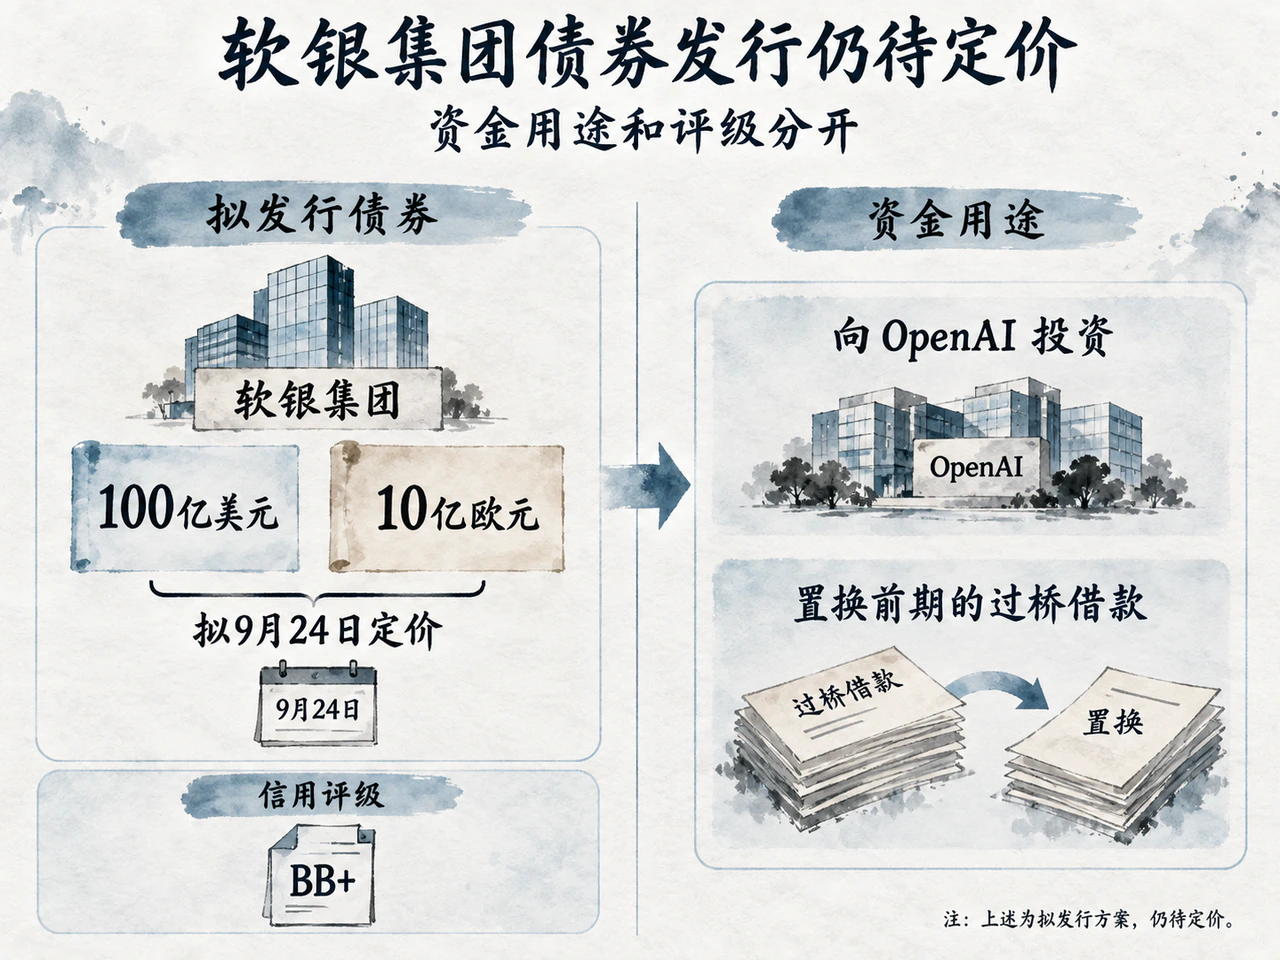
大模型领域的资本开支需求推动相关机构加大发债力度。路透报道称,软银集团于9月21日启动总计100亿美元及10亿欧元的高级无担保债券发行,拟于9月24日定价。发债募集资金主要用于向OpenAI追加第三期100亿美元投资,并置换前期的过桥借款。惠誉给予拟发行票据BB+评级,指出尽管投资承诺增加负债,但软银仍具备流动性缓冲与融资渠道。
中资离岸美元债方面,《证券日报》报道,一嗨租车已如期全额兑付9月21日到期的3亿美元、票息7.0%的优先票据,化解了单笔债务到期风险。
二级市场上,投资级公司债ETF(LQD)与高收益债ETF(HYG)分别收涨0.37%与0.19%。后续伴随软银等大型新券供给落地,一级发行对存量流动性的分流情况值得观察。
沙特原油外运放量压低油价,美元走强压制黄金表现
原油方面,地缘供应担忧有所缓解。路透援引油轮跟踪与卫星数据报道,沙特阿美在波斯湾装载约1400万桶原油并启运7艘超级油轮;近6天内沙特经霍尔木兹海峡出海的原油日均达290万桶,显著高于8月的70万桶水平。外运放量对冲了海运受阻担忧,叠加美伊外交接触预期,国际油价承压走低;尽管利比亚国家石油公司确认Sharara油田出现局部减产,原油整体风险溢价仍明显回吐。
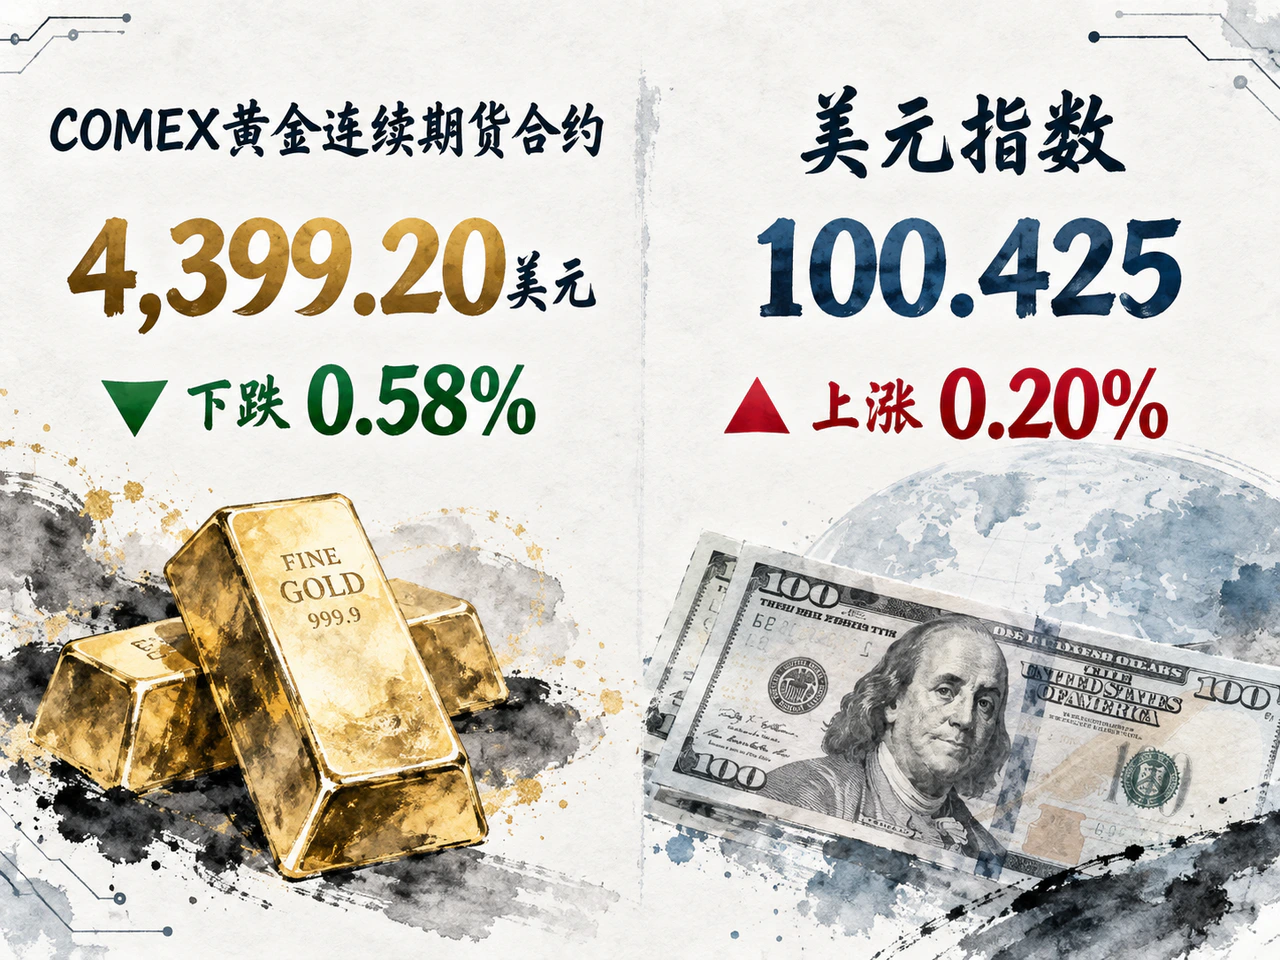
黄金市场走势与长债实际收益率出现背离。COMEX黄金连续期货合约收报每盎司4,399.20美元,较前一交易日下跌0.58%;美元指数同期上涨0.20%至100.425。美国财政部数据显示,当日5年期与10年期TIPS收益率分别回落5个和6个基点,实际利率下行理论上减轻了持有无息资产的机会成本,但金价依然承压下挫。American Gold Exchange分析师吉姆·威科夫(Jim Wyckoff)指出,美元指数走强以及市场对美联储货币政策长期维持限制性水平的预期,是当日压制黄金表现的主要因素。
经贸磋商释放边际信号,亚太市场关注情绪传导
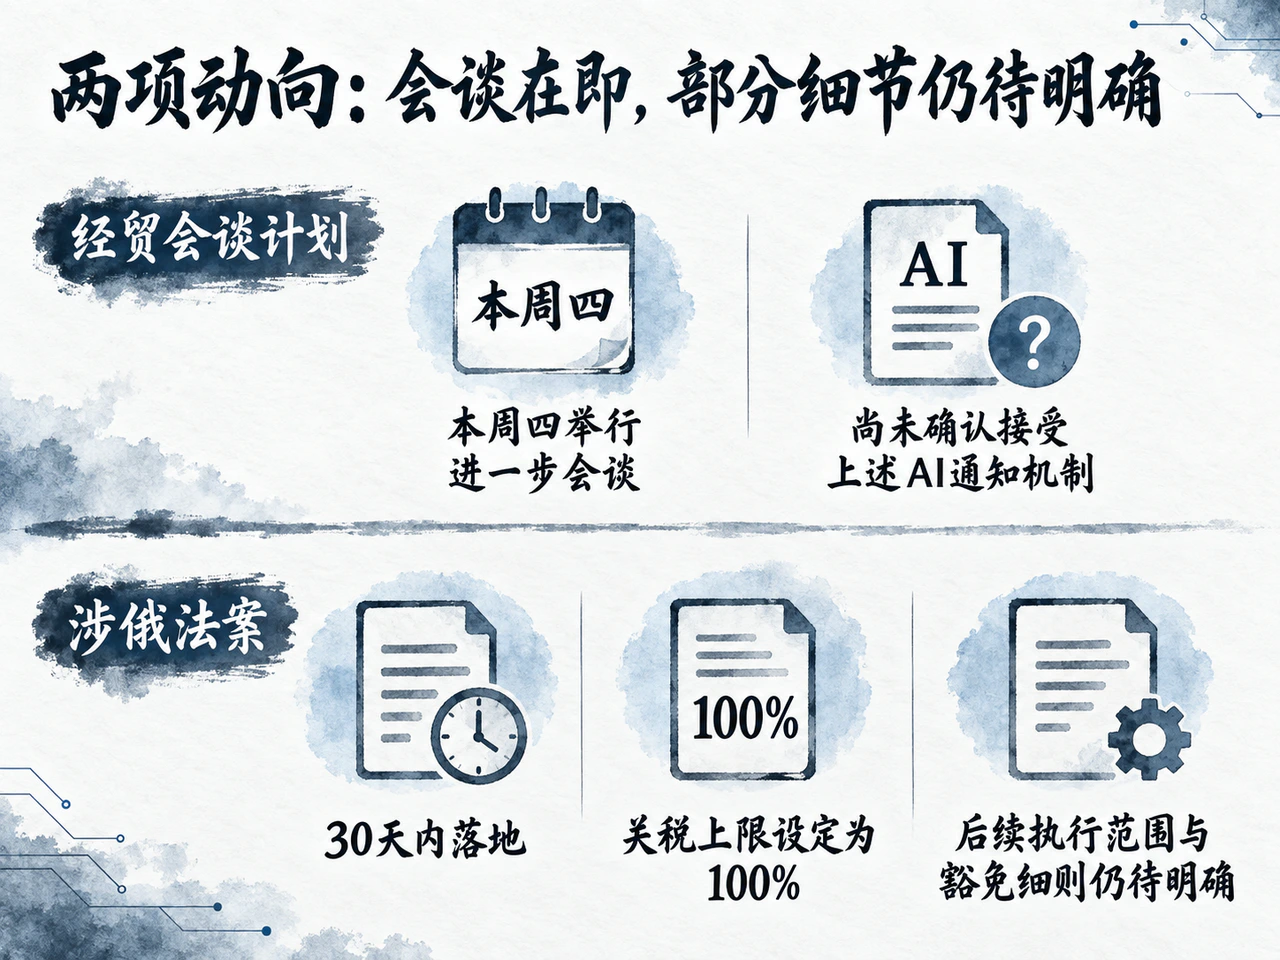
宏观政策与经贸动态方面,据外媒报道,美方代表贝森特在周末磋商后提及AI安全通知机制,并指出双方讨论范畴涉及延展贸易休战及特定商品关税调整,计划于本周四举行进一步会谈;但中方公开通报中尚未确认接受上述AI通知机制,贸易休战能否延长目前仍属于市场预期,双方磋商仍有待后续会谈的实质结果。
地缘制裁方面,美国于9月18日签署涉俄新制裁法案。贝克·麦坚时法律解读显示,多数措施要求在30天内落地,法案针对主要俄罗斯能源采购国及违规实体的关税上限设定为100%,后续执行范围与豁免细则仍待明确。
亚洲资产表现方面,隔夜美股科技巨头的强势为亚洲相关供应链提供了情绪提振线索。但美元兑日元与韩元走强对区域本币资产形成牵制;此外,截至北京时间9月22日早盘,港韩现货市场等待开盘,日本现货市场处于假期休市,外围情绪的传导效果仍需在后续复牌交易中予以确立。
整体来看,本轮以科技龙头引领的市场估值修复能否持续,后续仍取决于人工智能商业化落地进展、供应链与地缘溢价变化,以及大国经贸磋商的实际落地情况等多重条件的演变。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…