
9月21日,芝加哥联储主席古尔斯比在伦敦国际货币金融机构官方论坛(OMFIF)发表演讲。他的核心论点十分明确:如果反复出现的供给冲击长期延宕,美联储将无法继续指望通胀自行消退。这番表态不仅关注了服务业价格韧性与人工智能数据中心建设带来的局部需求压力,更将政策讨论推进至核心取舍——如果供给约束长期存在,抑制通胀势必需要以牺牲部分增长和就业为代价。
美联储已于9月16日将联邦基金利率目标区间上调25个基点至3.75%—4.00%。古尔斯比此次并未就下一次议息会议的具体行动表态,而是着重阐释了持续抗击通胀所需直面的底层约束与政策成本。
持续供给冲击削弱观望依据,“无痛降通胀”面临现实考验
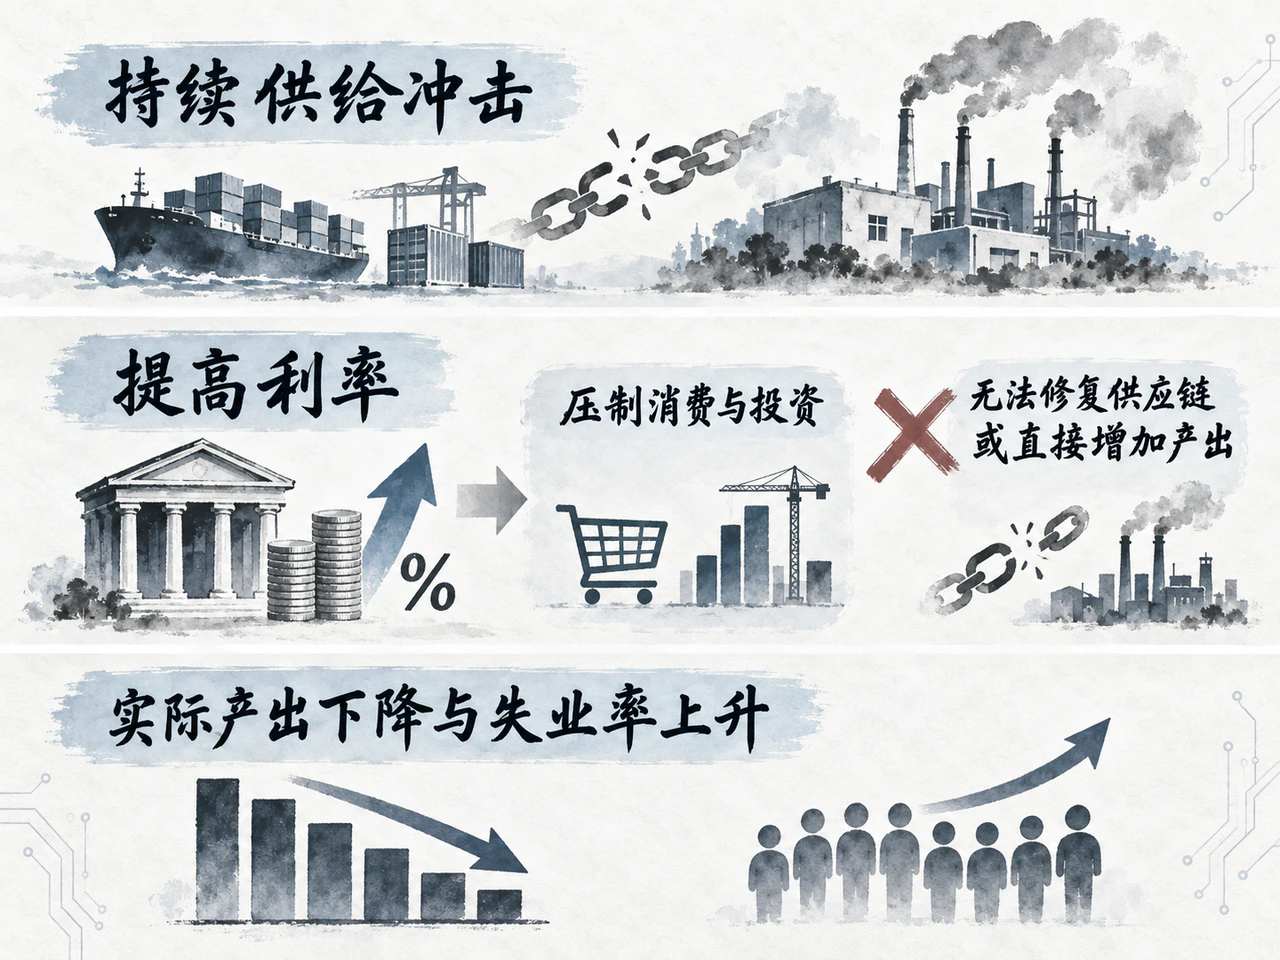
在传统央行分析框架中,货币政策通常倾向于对短暂的供给冲击保持耐受,原因在于紧缩政策传导存在滞后性,当需求抑制效应显现时,外部供给瓶颈可能已自行消解。然而,古尔斯比指出,若关税、能源等供给端扰动接连不断且长期化,央行若继续按兵不动,持续通胀将使2%的物价目标更难实现。
这种情境下的政策代价具有显著的不对称性。提高利率能够压制消费与投资,却无法修复供应链或直接增加产出;当通胀由供给收缩推升,强行通过压缩需求来匹配供给缺口,往往会直接导致实际产出下降与失业率上升。据美联社报道,古尔斯比在会后对记者进一步强调,抗通胀过程恐难免经历经济阵痛。这一判断与联储主席沃什上周关于“无需损害劳动力市场即可实现通胀目标”的表态形成对照,凸显出决策层内部对通胀治理成本认知的潜在分歧。
局部热度不等于宏观过热,政策抉择静待关键数据验证
在需求端,古尔斯比重点审视了服务业通胀韧性,以及人工智能基础设施建设对全社会总需求的外溢效应。但他对需求过热的定性依然谨慎:技术投资本身呈现高景气,并不等同于宏观经济已整体超出负荷,是否出现需求过热,仍需更多证据辨别。
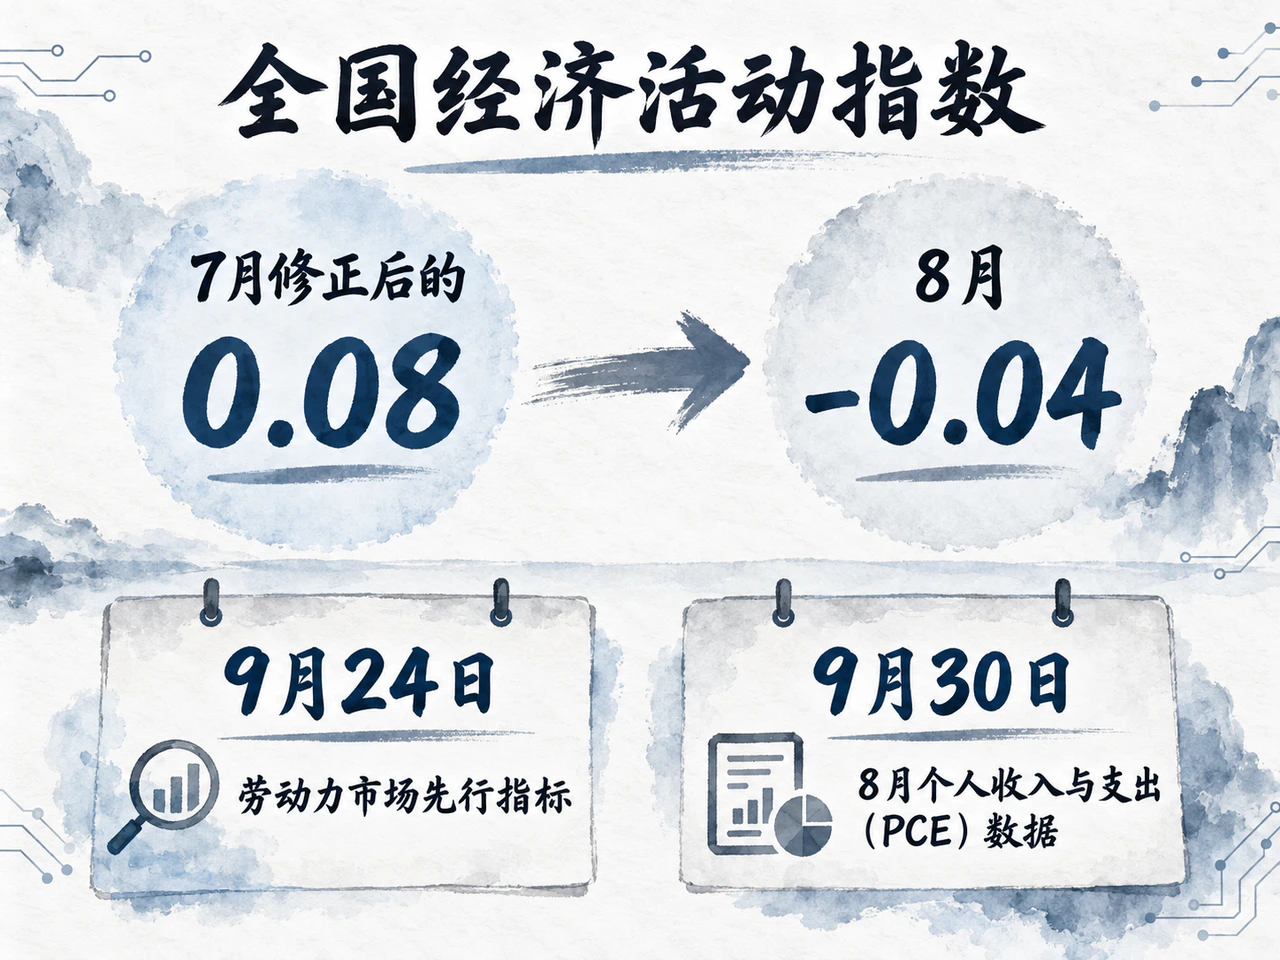
同日公布的宏观数据印证了这种结构性分化。道琼斯数据显示,8月芝加哥联储全国经济活动指数从7月修正后的0.08降至-0.04,显示整体经济增速略低于历史均值。分项指标中,生产与销售端显露疲态,而就业与个人消费则呈现小幅改善。这种冷热不均的态势提示,总量增长放缓与局部价格压力可以并存,尚不能仅凭这一指数判断供需失衡程度。
面对供给刚性与需求分化的交织局面,后续政策走向仍取决于硬数据的检验。目前市场高度关注9月24日公布的芝加哥联储劳动力市场先行指标,以及9月30日出炉的8月个人收入与支出(PCE)数据。若物价顽固而就业指标转弱,关于“增长与通胀”的政策权衡将不可避免地推向风口浪尖;反之,若供给制约趋缓、需求有序降温且就业保持稳健,抗通胀的增长代价则有望收窄。在此之前,市场应审慎评估这些基本面条件的演化,而非过早将个别官员的风险提示直接等同于未来的利率决议。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…