
9月14日至20日当周,美联储政策立场出现关键转向。9月16日,联邦公开市场委员会(FOMC)以12比0的投票结果,决定将联邦基金利率目标区间上调25个基点至3.75%—4.00%。同步公布的9月经济预测摘要(SEP)显示,决策层对经济稳步扩张和低失业率保持信心,但大幅延后了通胀达标的时间节点,并整体上修了未来两年的政策利率路径。尽管主席沃什在会后明确表示不预设后续加息节奏,但决议本身表明,经济基本面的超预期韧性已为美联储延长紧缩周期提供了空间。
内需韧性提供紧缩空间,联储重心转向通胀管控
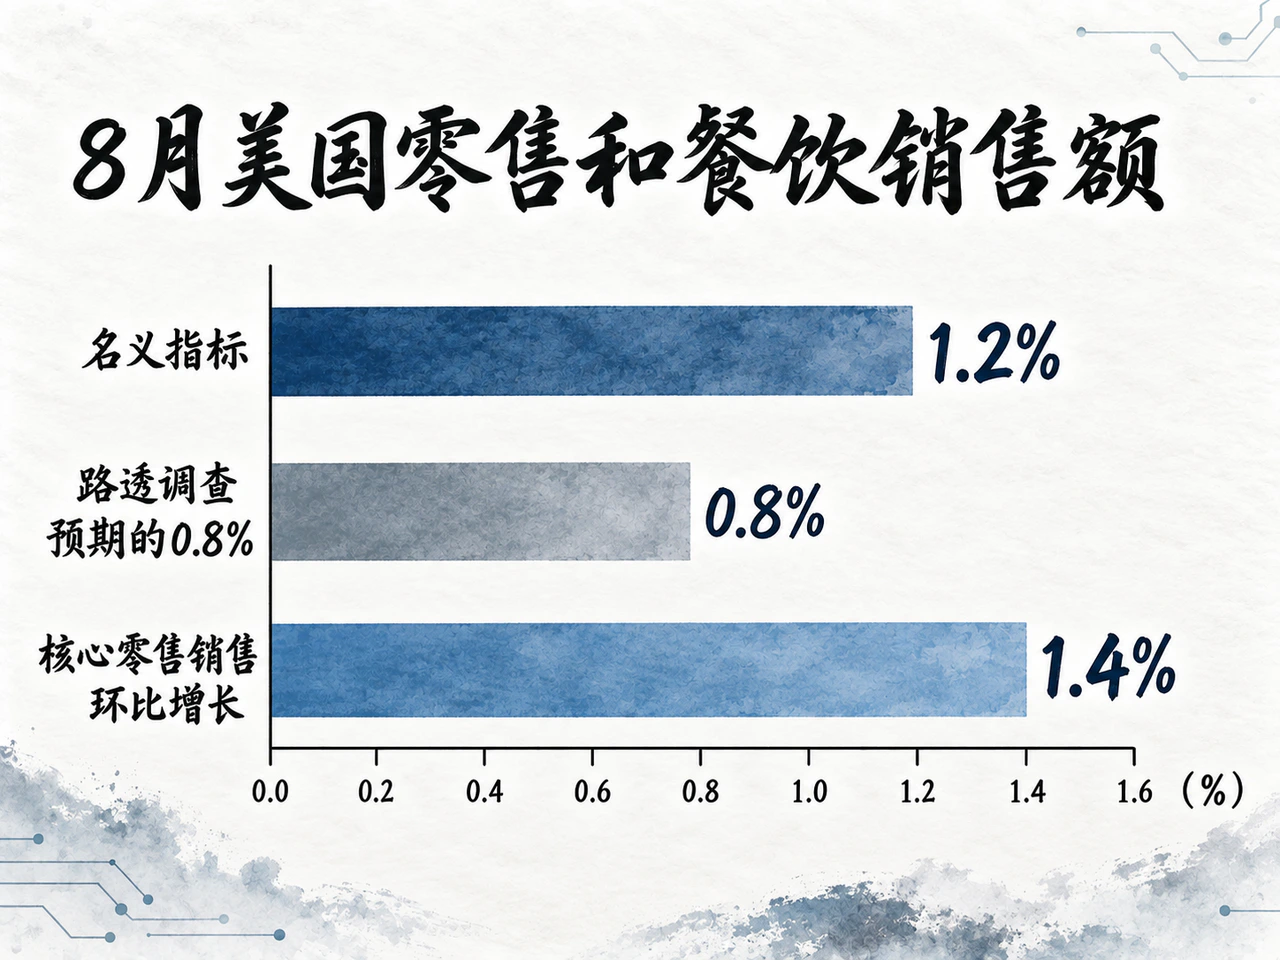
9月16日公布的8月美国零售和餐饮销售额环比增长1.2%,显著好于路透调查预期的0.8%;7月数据亦由-0.6%向上修正至-0.5%。更具指示意义的是,剔除汽车、汽油、建材和餐饮的核心零售销售环比增长1.4%,表明当月消费走强并非单纯由能源涨价带动,实体需求本身具备较强支撑。
这组数据直接强化了美联储对私人支出韧性的评估。会议声明明确提及资本投资强劲、生产率增长较快,且新增就业与劳动力供给基本匹配。沃什在会后记者会上坦言,近期招聘改善、企业盈利向好与资本支出回暖,使委员会得以将主要注意力放在恢复物价稳定之上。9月SEP同步反映了基本面乐观情绪:2026年实际GDP增速预测中位数由6月的2.2%上修至2.3%,2027年由2.3%升至2.4%;这两年的第四季度失业率预测均由4.3%下调至4.1%。
不过,消费数据的持续性仍存隐忧。零售销售属名义指标,未经通胀调整的名义增长不代表家庭实际购买力同步扩张。BMO资本市场经济学家指出,能源和食品通胀正持续侵蚀中低收入家庭的实际购买力,近期的消费支出很大程度上依靠资产净值增长带来的财富效应支撑。强劲的8月零售打消了短期降息的紧迫性,但并未完全消除中长期需求降温的隐患。
通胀达标时点推迟至2029年,点阵图中位数显著上移
沃什在记者会上阐述了促成加息的三大边际变化:自7月会议以来,美国经济动能进一步增强、夏季通胀改善幅度未达委员会预期,以及地缘政治形势演变带来额外压力。他强调,美联储必须确信潜在通胀正以足够速率回落至目标区间,而现有数据尚未满足该标准。
9月SEP对物价走势的重估尤为显著。2026年第四季度总体PCE同比预测中位数由3.6%上调至3.7%,核心PCE同比由3.3%上调至3.4%;2027年第四季度两者同比预测分别为2.3%和2.5%,2028年为2.1%和2.2%,直至2029年第四季度同比才预计同步回归2.0%的目标水平。
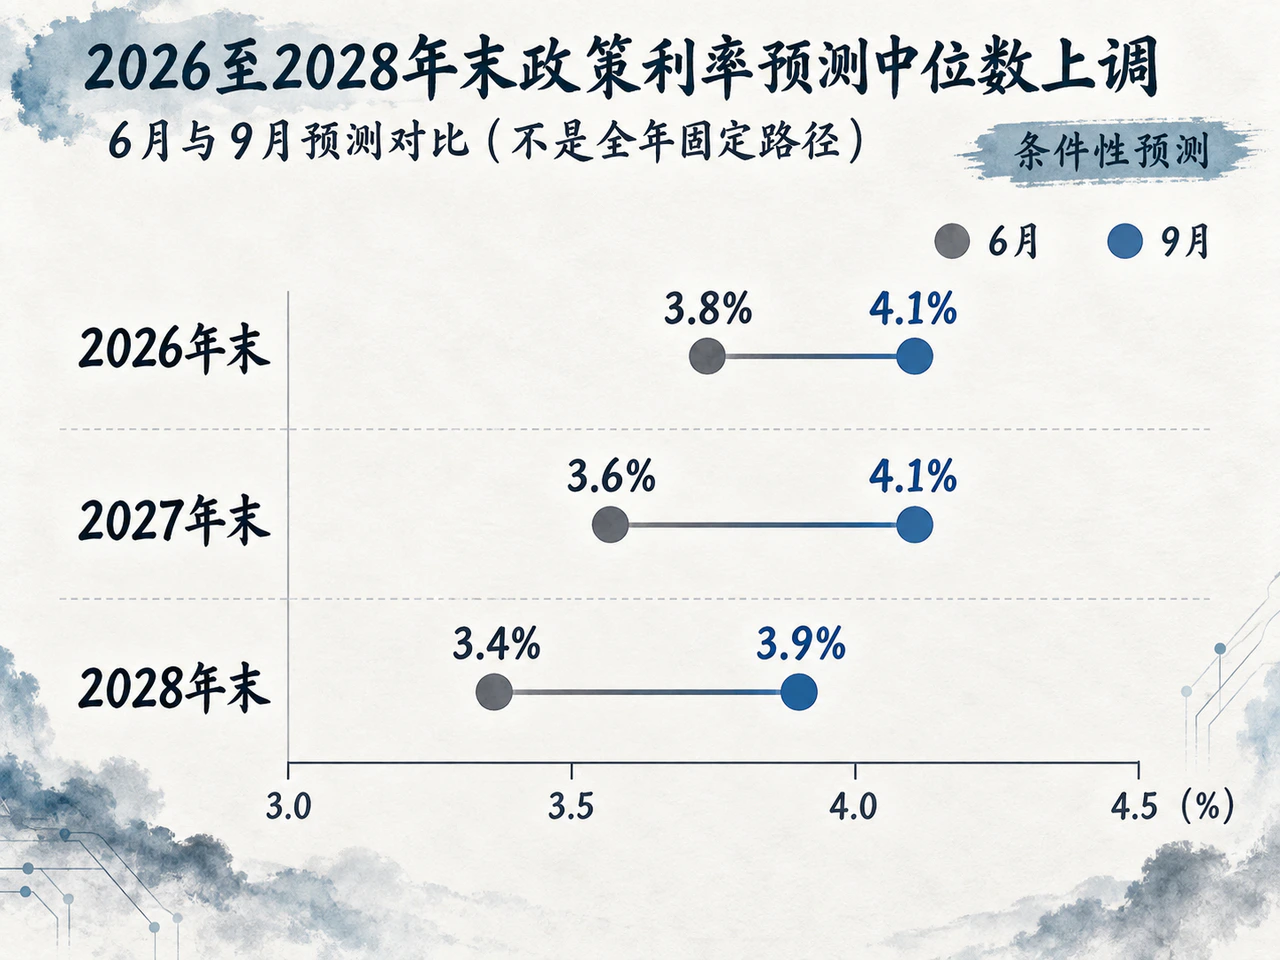
物价粘性直接推升了未来的政策利率路径。点阵图显示,2026年末联邦基金利率预测中位数由6月的3.8%跳升至4.1%,2027年末由3.6%升至4.1%,2028年末由3.4%升至3.9%。按中位数对应的4.00%—4.25%目标区间测算,官员们的主流判断隐含年内或仍有一次25个基点的加息空间,且2027年末中位数仍为4.1%。需要指出的是,点阵图反映的是各位委员在各自假设下的个别条件性预测,并非委员会的集体承诺或概率判断,沃什本人亦未提交点位并避免对未来决议作出前瞻指引;尽管中位判断指向政策利率更长时间维持高位,但未来的实际行动节奏仍完全由数据驱动。
遏制相对价格扩散,金融条件未现紧缩成加息动因
沃什对金融环境的定调是理解本轮紧缩逻辑的关键抓手。他在记者会上表示,目前“难以将广义金融条件描述为具有限制性”,且这一判断在委员会内部达成了广泛共识。换言之,即便政策利率已越过长期中性利率估算值,但现实中的信贷与金融市场并未对实体经济形成充分抑制,本次加息的性质被定性为“撤除多余的宽松”。
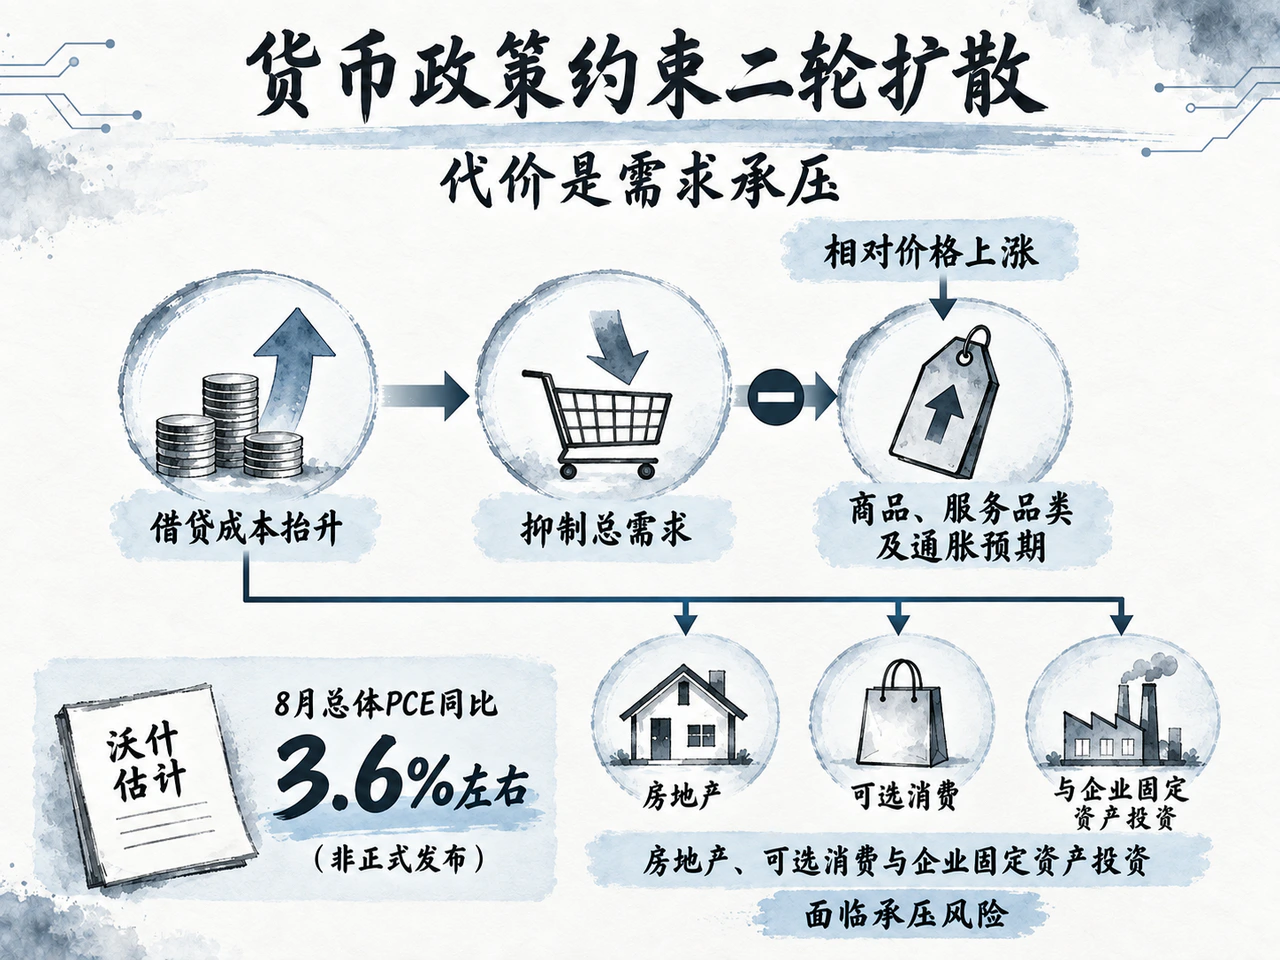
面对原油等供给冲击,沃什承认货币政策无法直接平抑特定商品价格,但其核心功能在于通过抑制总需求,阻断相对价格上涨向更广泛商品、服务品类及通胀预期扩散。这种传导机制的潜在成本,是借贷成本抬升最终将逐步传导至房地产、可选消费与企业固定资产投资,政策的累积紧缩效应仍需与实体经济的承压能力动态比对。
市场近期的焦点转向美国经济分析局定于9月30日公布的8月PCE物价指数。沃什在会后透露,依据已发布的CPI和PPI推算,8月总体PCE同比涨幅预计在3.6%左右;同日披露的二季度GDP第三次修正值亦将提供更完整的宏观画像。全周来看,美联储重启加息并推后宽松时点已成事实,未来的行动频次与紧缩深度,仍取决于四季度通胀回落速率与内需耐受力的实际博弈。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…