
统计修订下调了美国通胀读数,但能源价格反弹、核心服务涨幅偏高,实际通胀压力依然较大。
美国经济分析局(BEA)9月30日公布的数据显示,2026年8月总体个人消费支出(PCE)物价指数同比上涨3.4%,核心PCE上涨3.0%。与报告同时发布的年度修订,将7月核心PCE同比从此前公布的3.3%下调至约3.0%。读数低于预期,减轻了进一步加息的压力,但其中相当一部分变化来自统计方法和历史数据调整。
在修订后的同一口径下,夏季通胀确实有所降温,8月却又出现反复。能源价格重新上涨,医疗等服务价格的涨幅迟迟没有明显收窄,消费也仍有韧性。美联储因此可以放慢加息节奏,给已有政策更多时间,但转向降息还需要看到更持续的通胀改善。
历史数据下修,夏季降温仍有反复
这次修订首先改变了我们对过去通胀的估计。
据路透社报道,7月核心PCE同比整体被下修约0.36个百分点,投资组合管理服务是主要来源。此前公布的7月核心同比为3.3%,修订后约为3.0%,8月也约为3.0%。所以,不能把这0.3个百分点左右的落差全部当成8月新取得的降温成果。
BEA此次调整了三类价格的计算方法。
投资组合管理与咨询服务,过去主要用相关生产者价格指数(PPI)对名义支出进行平减。新方法先根据行业就业数据估算服务数量,再结合名义支出推算价格。法律服务从2024年起改用家庭消费相关的细分PPI,替代质量不稳定的法律服务CPI。计算机软件与配件则不再只依赖CPI,而是加入游戏软件、托管和信息技术基础设施服务的PPI,以更好地反映实际消费构成。
年度更新追溯修订了2021年以来的数据,指数参考年仍为2017年,美联储的2%通胀目标也没有改变。新方法有助于改善测量,但就业等指标仍只是服务数量的估计依据,行业生产率和业务结构变化也可能影响结果。历史读数下修,意味着此前的通胀压力可能被高估了,并不意味着居民支付的汽油、机票和医疗费用随之减少。
把今年各月放到同一修订口径下比较,总体PCE同比从1月的2.73%升至5月的3.82%,之后回落,8月为3.42%。核心PCE的波动小得多,但一直在3%左右,尚未稳定回到2%。
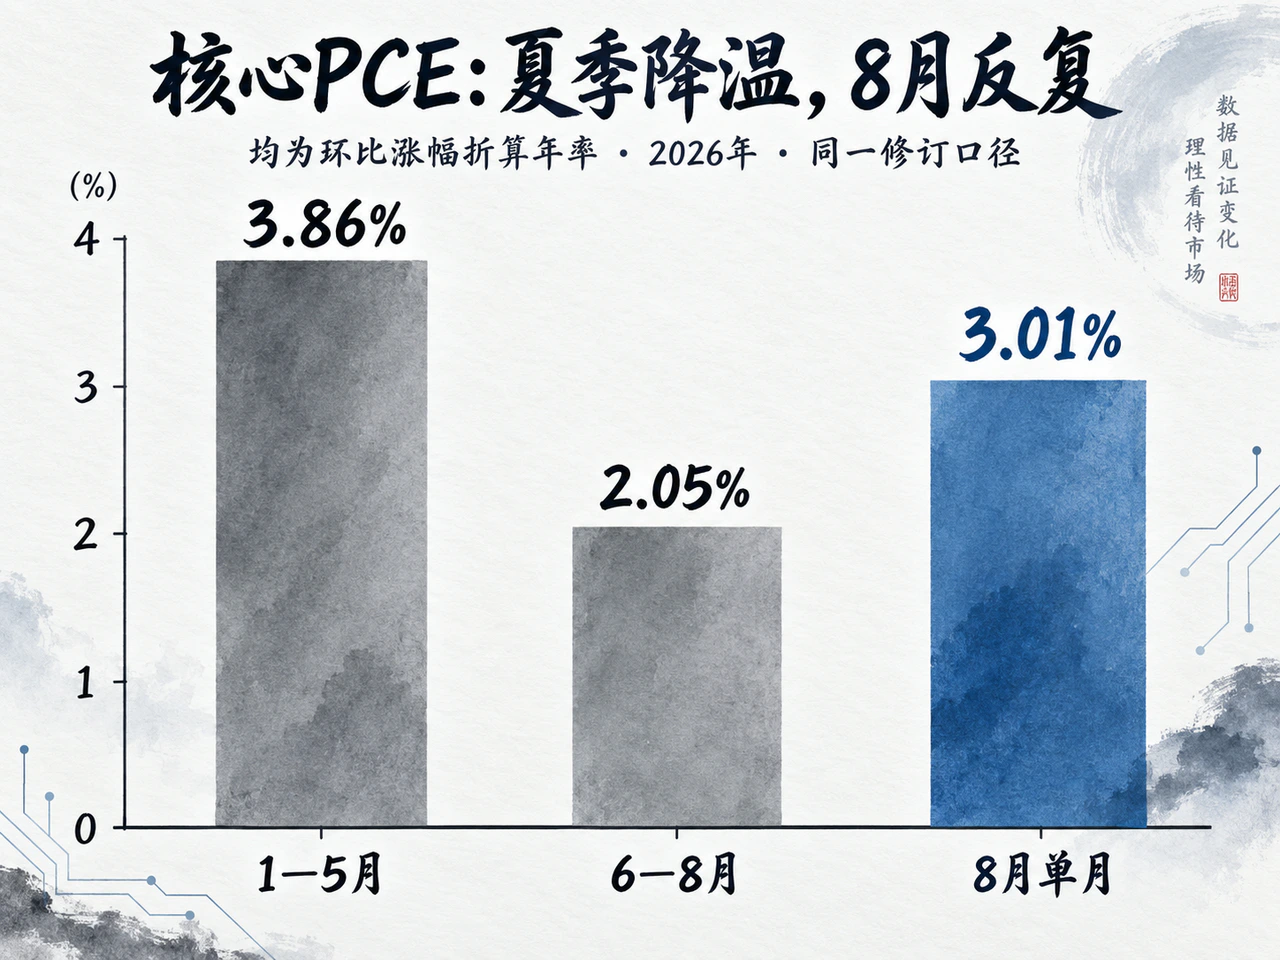
近期的改善也不能忽视。核心PCE在1—5月的累计涨幅折算成年率约为3.86%,6—8月降至2.05%,截至8月的六个月年化涨幅为2.74%。这些数据都来自修订后的同一序列,说明夏季降温并不全是统计调整的结果。
问题在于,8月核心PCE环比约为0.247%,按官方一位小数公布为0.2%,但折成年率约为3.01%,已高于6月和7月。随着低读数的6月退出滚动窗口,即使9月核心环比为0.25%,在历史数据不再修订的情况下,三个月年化涨幅也会回到约2.52%。短期年化接近2%,还不足以证明通胀已经稳定达标。
需求也没有明显转弱。8月实际可支配收入基本持平,实际消费却环比增长0.6%,储蓄率由7月的4.6%降至4.1%。居民仍在增加支出,这使美联储有理由等待更明确的降温信号。
能源推高今年通胀,服务贡献仍然最大
今年通胀为什么回升,与当前通胀主要来自哪里,需要分别来看。
旧金山联储的分解显示,1月至8月,总体PCE同比上升约0.69个百分点,食品与能源的贡献增加约0.62个百分点,解释了约九成的净上升。食品价格相对温和,能源是其中的主要推动力量。
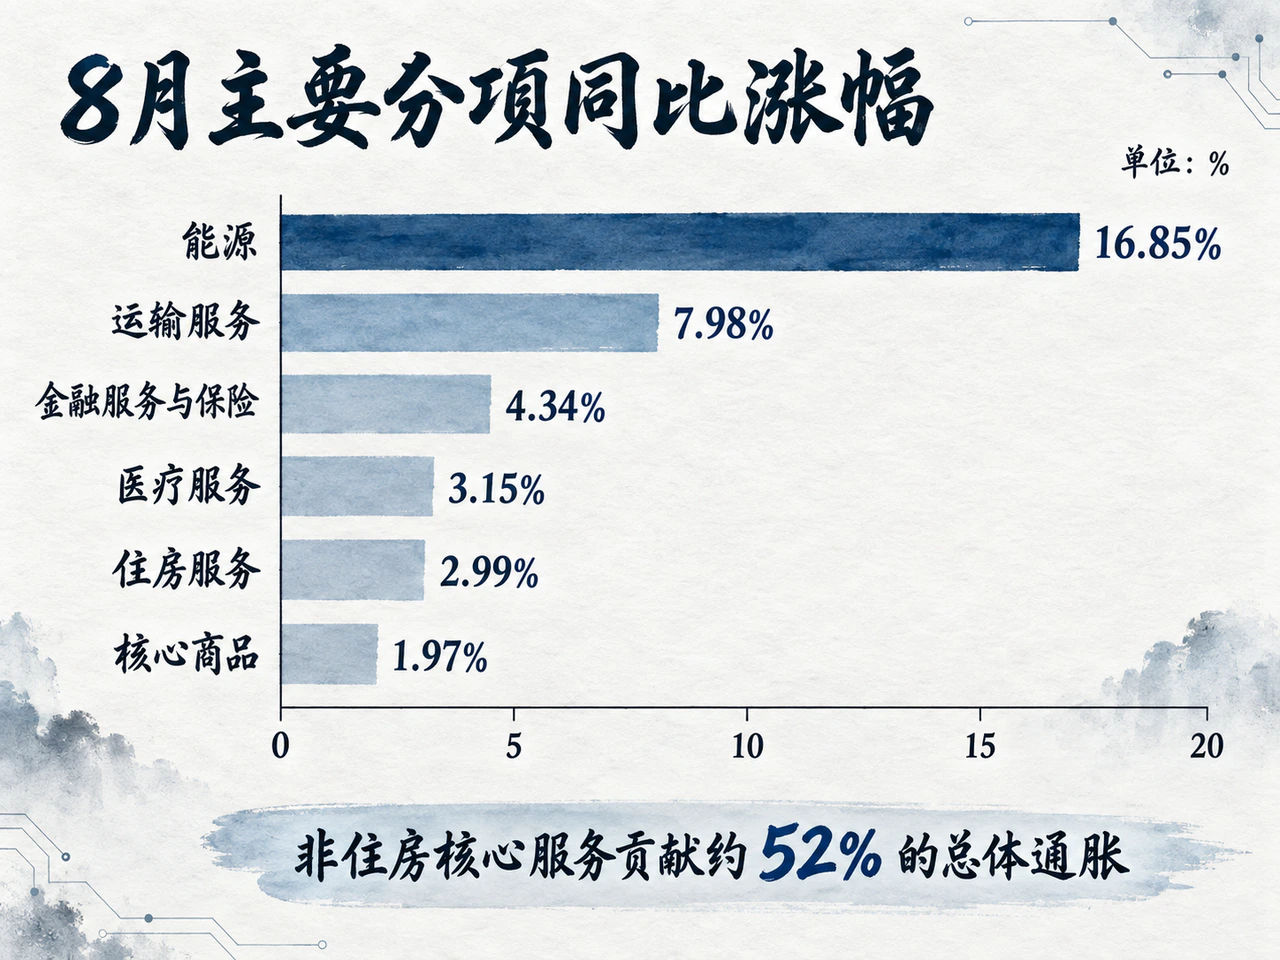
但在8月的通胀水平中,贡献最多的仍是服务。非住房核心服务对总体PCE同比贡献约1.78个百分点,占总涨幅的约52%;对核心PCE同比贡献约1.99个百分点,占核心涨幅的约三分之二。
| 主要分项 | 8月支出占比 | 1月同比 | 8月同比 | 8月环比 |
|---|---|---|---|---|
| 能源商品与服务 | 3.88% | −0.99% | 16.85% | 2.31% |
| 外购食品及饮料 | 7.05% | 2.10% | 1.92% | 0.03% |
| 核心商品 | 21.85% | 1.72% | 1.97% | 0.03% |
| 住房服务 | 15.64% | 3.18% | 2.99% | 0.19% |
| 医疗服务 | 17.31% | 3.15% | 3.15% | 0.22% |
| 运输服务 | 3.45% | 3.30% | 7.98% | 1.44% |
| 餐饮与住宿 | 7.12% | 3.13% | 3.26% | 0.48% |
| 金融服务与保险 | 8.05% | 5.27% | 4.34% | 0.21% |
支出占比为8月名义消费占比,不等于各项对同比通胀的精确贡献。核心商品不含食品与能源;餐饮计入核心服务,不属于被剔除的食品分项。表格未列出全部消费。
能源占消费不足4%,8月同比却上涨16.85%,其中汽油及其他能源商品上涨27.93%。6—7月能源价格回落,曾帮助总体通胀下降,8月的反弹则表明这部分改善还不稳固。
核心商品近期温和得多,8月环比仅涨约0.03%,最近三个月年化涨幅约0.9%。不过,软件及配件采用新方法后,8月同比仍上涨15.61%,当月环比则下降1.53%。高同比与近期回落可以同时存在,不能仅凭同比高就认定价格还在加速上涨。
服务内部也有明显差别。住房同比已降至2.99%,最近三个月年化涨幅约2.70%;医疗同比仍为3.15%,与年初相近;运输同比则从年初3.30%升至7.98%,航空运输更达到19.45%。餐饮同比从年初3.92%降至3.30%,住宿8月虽有反弹,之前几个月却较弱。把这些变化合在一起,既不能说服务价格已经普遍降温,也不能说所有服务行业都在加速涨价。
核心服务为什么降得慢
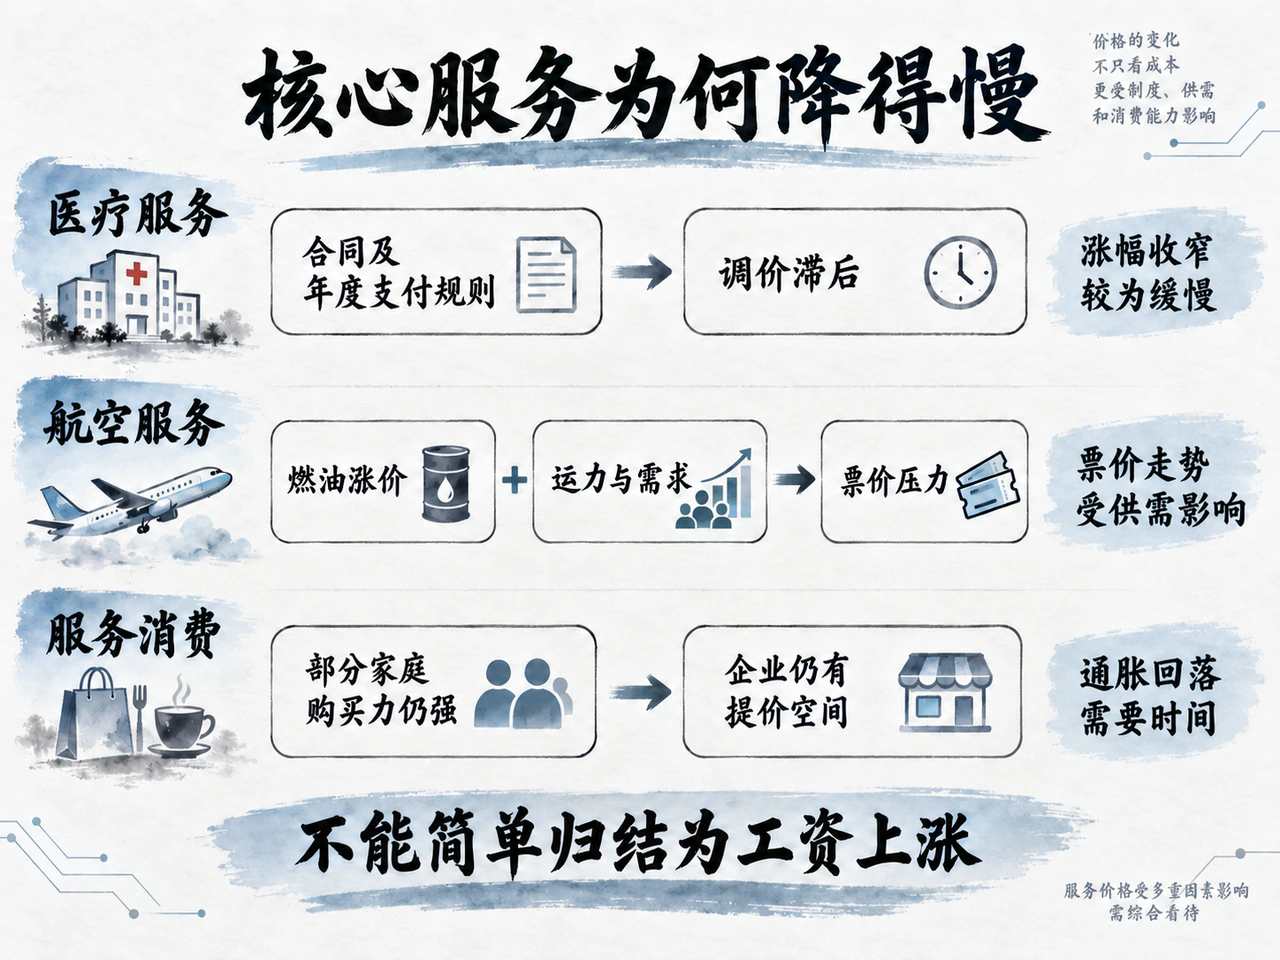
核心服务通胀难降,不能简单归结为工资涨得太快。医院、航空公司、餐馆和金融机构的定价方式不同,成本变化传到价格上的时间也不同。医疗更多受合同和支付标准影响,航空运输同时受到燃油成本、运力和需求影响,金融服务又包含特殊的收费方式与统计估算。
住房是其中已经改善、但调整较慢的一项。新签租约的租金变化,要随着旧租约陆续到期、续签,才能逐步反映到整个租赁市场。统计中的住房服务价格因此不会与最新挂牌租金同步变化。8月住房服务同比已降至2.99%,最近三个月年化涨幅约2.70%,正在帮助核心通胀回落。由于住房占消费约16%,持续降温能明显减轻整体压力,但这种改善通常是逐步发生的。
医疗价格调整较慢,首先与收费规则有关。医院取得的收入,既取决于与商业保险公司签订的合同,也取决于Medicare等政府项目的支付标准。商业保险合同按期重新谈判,政府支付标准通常按年度规则更新。成本上涨时,医院未必能够立即调价;成本涨幅放缓时,一些已经约定的收费调整仍可能陆续生效。布鲁金斯学会关于医疗定价的研究,正是用这些机制解释医疗价格为何常常滞后于其他物价变化。
2026年的规则提供了一个具体例子:CMS为符合相关质量报告要求的医院设定的门诊支付费率年度更新幅度为2.6%,由3.3%的投入成本篮子增幅减去0.7个百分点的生产率调整得到。这不是整个医疗PCE的涨幅,却说明部分医疗收费按事先制定的规则调整,对当月利率变化并不敏感。医疗占消费约17%,即使价格没有加速上涨,只要其涨幅迟迟不再收窄,也会拖慢核心通胀的回落。合同与支付制度能解释这种持续性,但不能据此断定8月3.15%的医疗涨幅全部来自过去成本的滞后传导。
运输的压力更直接,也更容易随供需变化。燃油涨价增加航空公司的开支,但能否把成本转给旅客,还要看有多少座位、多少人愿意买票。达美航空第二季度财报显示,经调整燃油支出同比增加77%,运力仅增长约1%;同期经调整的单位总收入增长12.4%,高端客舱收入增长17%。这是一家公司的情况,单位总收入也受客舱和业务结构影响,并非纯票价指标,但它说明,高燃油成本之外,有限的运力增长和较强的需求也在支撑收入。
由此推断,即使油价回落,机票也未必立即以相同幅度降价;运输通胀能否持续下降,还要看运力增加和需求放缓。航空价格上涨已使运输成为今年服务通胀的重要压力来源,但仅凭这些数据,仍无法精确拆分燃油、运力和需求各自解释了多少涨幅。
金融服务的价格则不完全对应居民能直接看到的收费。部分资产管理业务按管理资产规模收取费用,资产价格上涨,即使费率不变,名义收费也可能增加。PCE还需要把这笔增长区分为服务数量增加与价格上涨,此次调整的正是其中一项测算方法。修订后,8月投资组合管理与咨询服务价格同比仍上涨8.60%,金融服务与保险整体上涨4.34%,但后者已低于年初的5.27%。这部分仍在贡献通胀,却没有持续加速,也不能把它的涨幅全部归因于股价,或用来证明全国服务业都面临同等程度的工资压力。
餐饮等依靠现场劳动的行业,工资当然影响成本,但工资增速不等于单位服务的人工成本增速。如果每名员工能够完成更多工作,加薪带来的成本压力就可能被部分抵消。企业能否持续提价,还取决于顾客是否接受。餐饮同比涨幅已从年初3.92%降至3.30%,也不支持所有劳动密集型服务都在重新加速的判断。
纽约联储主席威廉姆斯9月29日表示,尚无证据表明劳动力市场正在增加通胀压力。旧金山联储基于2009—2021年州级数据的研究也发现,非住房核心服务通胀与当地劳动力市场的关系通常较弱,在疫情初期才一度增强。历史研究不能直接解释今年每个分项,但与当前数据放在一起看,至少不足以把服务通胀偏高概括为新一轮普遍的工资推动型通胀。
需求尚有支撑,也是价格降温较慢的原因。威廉姆斯指出,股市上涨支持了高收入家庭和房主的消费;8月实际消费增长0.6%,也没有显示总需求突然收缩。这不代表每个家庭都宽裕,却说明高利率对不同人群的影响并不相同。有较强支付能力的消费者仍愿意购买服务,部分企业便有条件继续提价。
加息要影响这类价格,往往需要先使消费和订单放缓,让企业发现继续提价更容易失去客户,随后才会更谨慎地招聘、加薪和涨价。它不会立刻改变医院的支付合同,也不能直接降低航空燃油成本。因此,服务通胀回落,需要医疗合同和支付标准的涨幅收敛、运输成本或供需关系改善,以及需求不再支持频繁提价。这些变化的速度不同,也就决定了去通胀难以一蹴而就。
加息可以等,何时结束仍有分歧
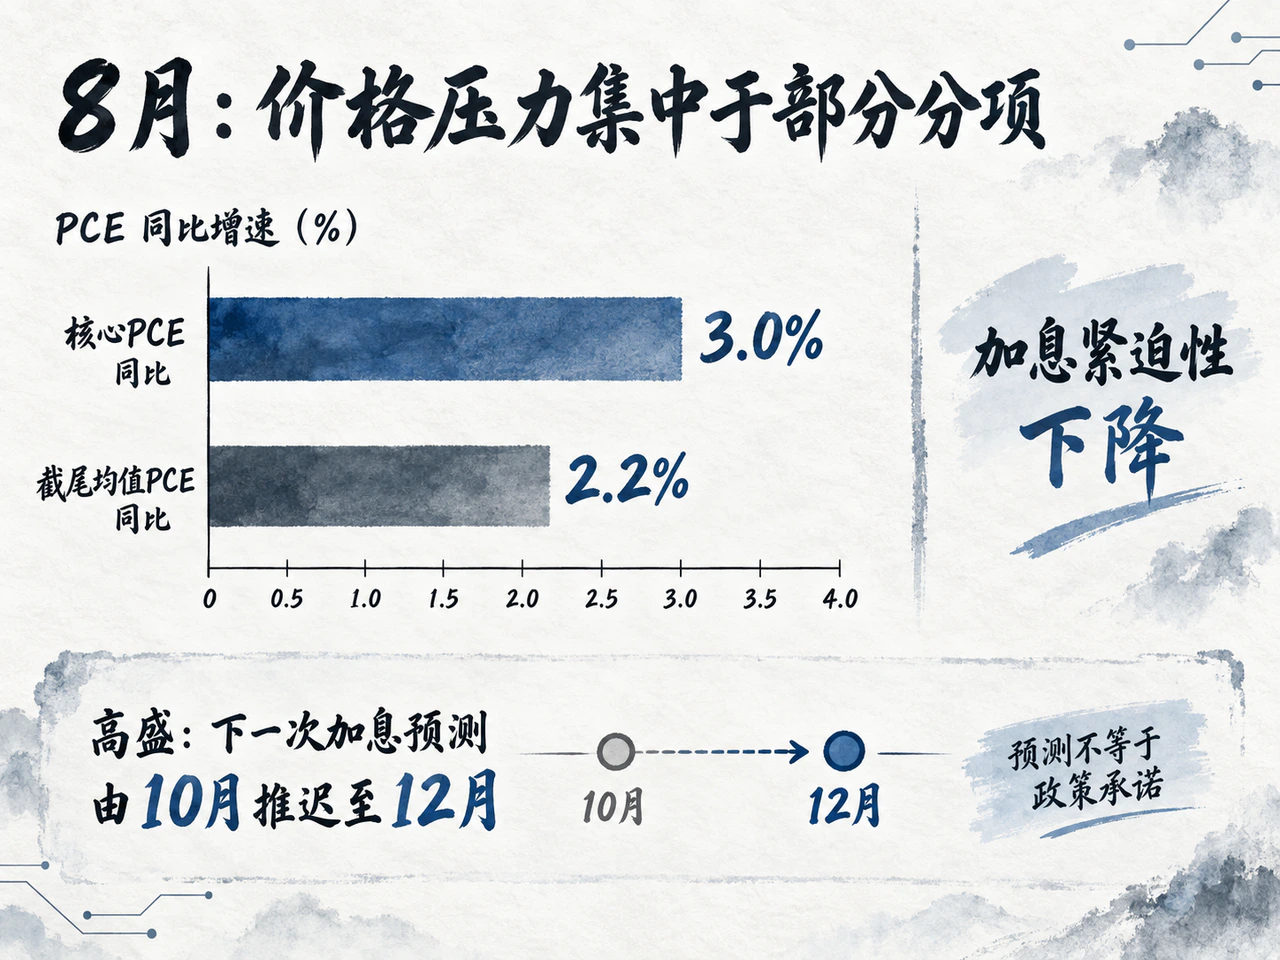
一个有利信号是,价格压力还没有全面扩散。达拉斯联储的截尾均值PCE剔除当月涨跌幅两端的分项,8月同比为2.2%,六个月年化为2.3%,单月年化为1.9%,均低于普通核心PCE。这表明较高的通胀在相当程度上集中于部分分项,尚不足以支持通胀正在全面加速的判断。不过,这个指标本身不能告诉我们每一项涨价的原因,局部压力是否继续扩散仍需观察。
数据发布后的主流媒体解读,也没有将较低读数视为通胀问题已经解决。CNBC强调数据低于预期,同时提醒年度修订下调了历史读数;《巴伦周刊》指出,8月数据还没有反映9月柴油价格的最新上涨。两者都提示,近期加息压力减轻,与通胀风险消失是两回事。
投行对后续政策的判断并不一致。
高盛在报告公布后,将下一次加息预测从10月推迟至12月,并认为最终不再加息也有较大可能。它同时将第四季度核心PCE同比预测下调至3.0%。
BMO认为,可以跳过10月加息,但经济和消费仍有韧性,支持年底前再加一次。桑坦德强调,两个月的数据不足以确认新趋势,尤其8月环比已经回升,不过后续所需的加息幅度可能不大。花旗更关注高能源价格对实际收入的侵蚀,认为这会给后续消费带来阻力。
富国银行策略师在数据后的访谈中预计,今年还可能加息一次,明年再加三次,主要担心能源成本沿供应链进一步传导。这是该机构策略部门的观点,体现了市场仍存在的较强紧缩预期。
摩根大通资管的戴维·凯利则在9月21日、即本次数据发布前指出,PCE与CPI的差异部分来自住房权重、软件、金融服务和汽车保险的统计口径。他预计,如果能源逐步正常化,租金和工资保持温和,PCE可能回落得更多;政策上则预计12月再加息一次,2027年维持4.00%—4.25%。此次修订支持了他对部分统计差异的观察,后续通胀和利率判断仍有待数据验证。
综合来看,支持美联储放慢加息的证据已经增加:核心商品近期温和,住房继续降温,截尾均值更接近目标。支持立即降息的证据则还不充分:医疗涨幅没有明显收窄,运输偏强,消费也未显著转弱。我的基准判断仍是有限收紧、较长观察,而不是连续大幅加息或很快降息。
通胀如何回落,决定利率调整的节奏
美联储9月16日将联邦基金利率目标区间提高至3.75%—4.00%。当时的声明指出,经济活动稳健,就业与劳动力增长相匹配,失业率变化不大,而通胀仍然偏高,并明确将加息与更及时回到2%联系起来。在就业没有显著恶化的情况下,通胀确实是进一步收紧政策的主要原因。
但双重目标意味着,美联储也必须考虑就业。能源涨价既推高物价,也侵蚀实际收入。如果高物价与高融资成本最终使消费、投资和招聘明显转弱,政策权衡就会改变,美联储可能在同比通胀尚未回到2%之前降息。利率能够抑制需求和价格的二次传导,却不能直接增加炼油产能;对暂时性供给冲击反应过度,可能付出不必要的就业代价。
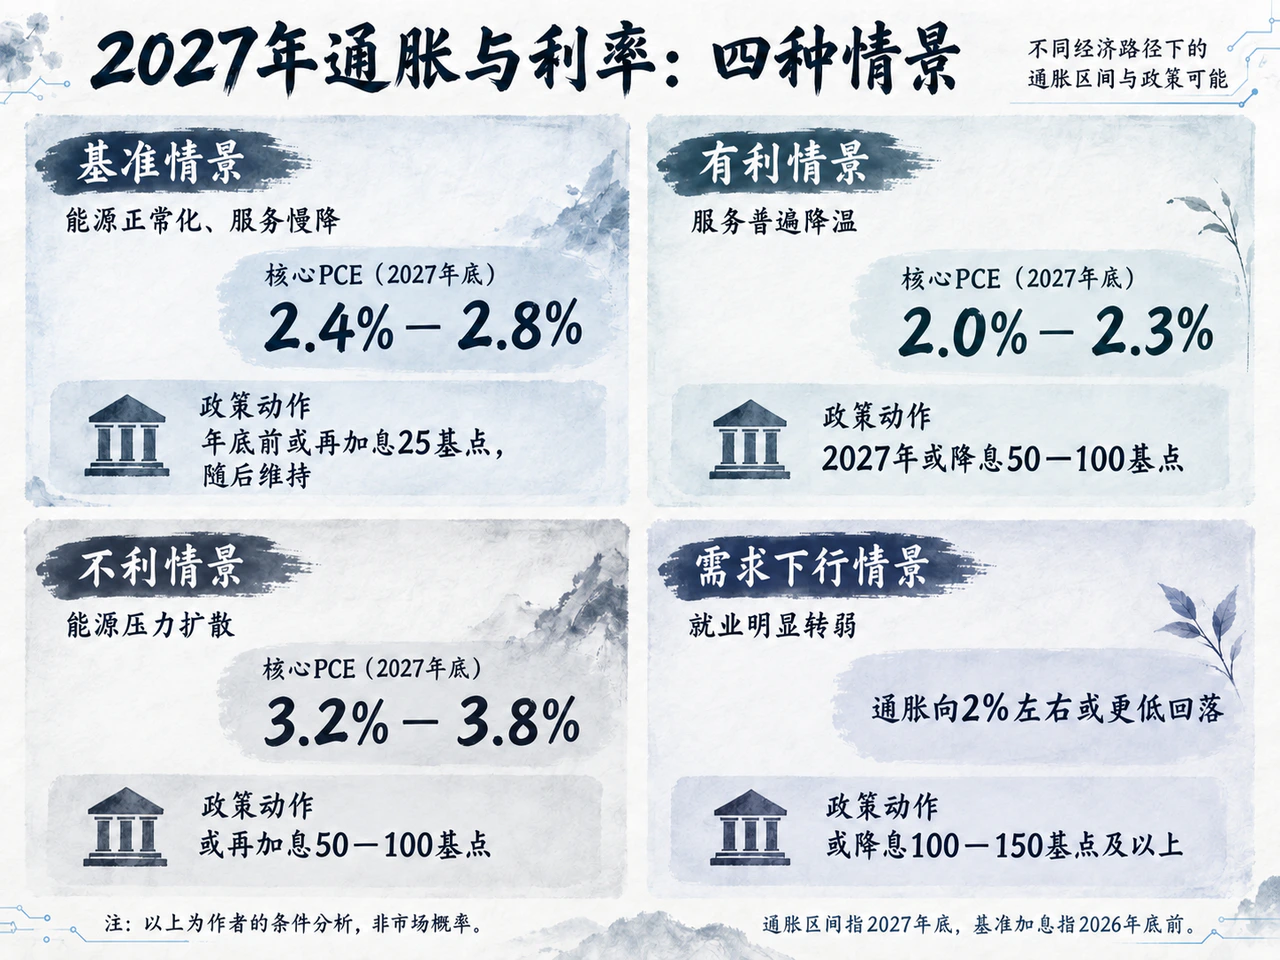
未来12—15个月,可以考虑以下四种情景。表内是本文的条件分析,不是投行共识或市场隐含概率;利率均指联邦基金目标区间。
| 情景 | 通胀走势 | 可能的利率路径 |
|---|---|---|
| 基准:能源逐步正常化,服务缓慢降温 | 住房继续减速,运输压力回落,需求放缓但不衰退。2027年底核心PCE同比约为 2.4%—2.8%。 | 10月暂停的理由较强;年底前仍可能再加25基点至 4.00%—4.25%,随后维持较长时间。 |
| 有利:更多服务分项降温 | 能源回落,核心商品温和,非住房服务同步放缓。2027年底核心PCE约为 2.0%—2.3%,短期年化也持续接近2%。 | 可能无需进一步加息,2027年逐步降息约 50—100基点;幅度还取决于就业和中性利率判断。 |
| 不利:能源压力继续扩散 | 运输及其他服务反复提价,需求仍强或通胀预期上升。2027年底核心PCE仍约为 3.2%—3.8%,或重新上行。 | 从当前水平再加息 50—100基点。再加50基点对应 4.25%—4.50%,再加100基点对应 4.75%—5.00%,并在高位维持更久。 |
| 需求下行:就业明显转弱 | 实际收入受压、储蓄支撑减弱、招聘转差。通胀随后向 2%左右或更低回落,初期总体读数仍可能受到能源影响。 | 停止加息,并可能在通胀达标前启动降息,累计 100—150基点或更多,取决于经济下行程度。 |
9月点阵图给出的2026年和2027年利率中位数均约为4.1%,对应4.00%—4.25%的目标区间,接近有限加息后维持的判断。但这一预测形成于本次年度修订之前,通胀预测采用第四季度同比,也不能直接与8月单月同比比较。点阵图是有条件的政策判断,不是承诺。
接下来,最值得跟踪的是核心PCE三个月与六个月年化能否共同下降,医疗、运输和餐饮能否持续放缓,以及截尾均值是否保持温和。如果普通核心PCE逐步向较低的截尾均值靠拢,降温的证据会更强;如果截尾均值反而上升,就要警惕涨价正在扩散。同时,消费、工资、招聘和通胀预期的变化,将决定美联储还能等待多久。
当前,通胀约束已经减轻,但还没有解除。统计修订降低了此前估计的压力,夏季也出现了真实降温;能源和部分服务价格却使这一改善仍不稳固。后续利率首先取决于通胀能否持续回落,而当就业风险明显上升时,双重目标的权衡也会随之改变。只有把价格变化与就业状况放在一起看,才能判断何时应继续等待、何时需要再加息,以及何时才有条件降息。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…