
2026年9月30日,美国8月核心通胀虽低于预期,却未能带动股债市场形成整体回暖动能。2年期美债收益率微降1个基点至4.88%,10年期与30年期美债收益率分别攀升至5.29%和5.64%,收益率曲线陡峭化走阔;美股市场同样呈现结构分化,纳斯达克100指数在科技龙头支撑下小幅收涨0.23%,标普500指数与道琼斯工业指数则在多数板块承压下收跌。强劲的消费支出与经济增长数据削弱了市场对货币宽松力度的期待,加之天量企业债供给与坚挺的能源成本,令长端融资压力挥之不去。全球资产定价逻辑显著分化:算力订单与强劲盈利维系了科技龙头韧性,但资金成本持续高企正严苛考验企业的偿债与盈利兑现能力;同日中国制造业PMI重返扩张区间,亦面临生产改善与成本压力并存的微观约束。
8月核心PCE低于预期,强劲消费压缩政策降息预期
美国经济分析局公布的数据显示,8月PCE价格指数环比上涨0.3%、同比上涨3.4%;核心PCE环比上涨0.2%、同比上涨3.0%,其中核心环比涨幅低于ALM First列示的0.3%预期值。在年度修订中,7月整体与核心PCE同比增幅双双下修0.3个百分点至3.4%和3.0%,环比增幅由0.2%降至0.1%,路透社指出软件配件、资产管理费和法律服务等计算方法调整是数据下修的主因。按修订后口径看,8月核心通胀同比持平而环比略有回升,反映通胀下行之路仍有反复。
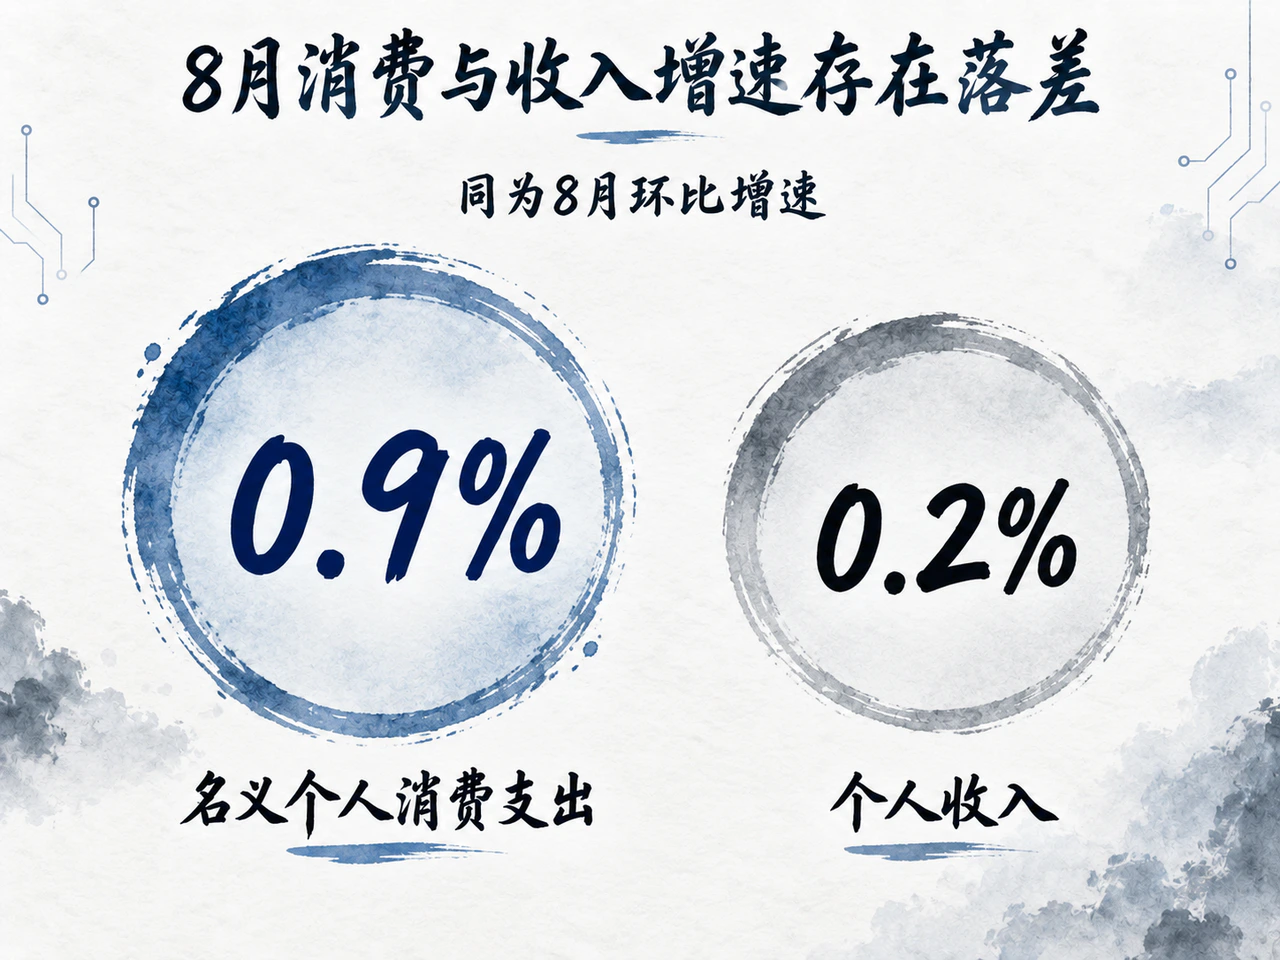
需求端则展现出更为显著的韧性。8月名义个人消费支出环比大幅增长0.9%,实际消费支出增长0.6%,较7月的0.1%明显加快。但当月个人收入仅微增0.2%,实际可支配收入持平,个人储蓄率进一步降至4.1%,表明居民消费扩张一定程度上伴随了储蓄的动用。宏观基本面亦获数据确认,二季度实际GDP终值年化季环比大幅上修至2.2%(前值1.5%),其中衡量国内核心需求的实际私人国内最终购买增幅上修0.4个百分点至4.6%,数据中心建设等投资成为重要支撑。
劳动力市场尚未显现急剧失速迹象。9月ADP私营部门新增就业9万人(8月下修至3.6万人),主要由教育医疗和休闲住宿业(合计增加7.7万人)带动,金融与专业商业服务业仍在裁减岗位,行业分化依然突出。在消费韧性与非均衡招聘的交织下,市场高度聚焦即将于10月2日发布的官方非农就业报告,以研判劳动力供求与薪资增长能否继续支撑终端消费。
10年美债收益率攀升至5.29%,巨额供给施压长端利差走阔
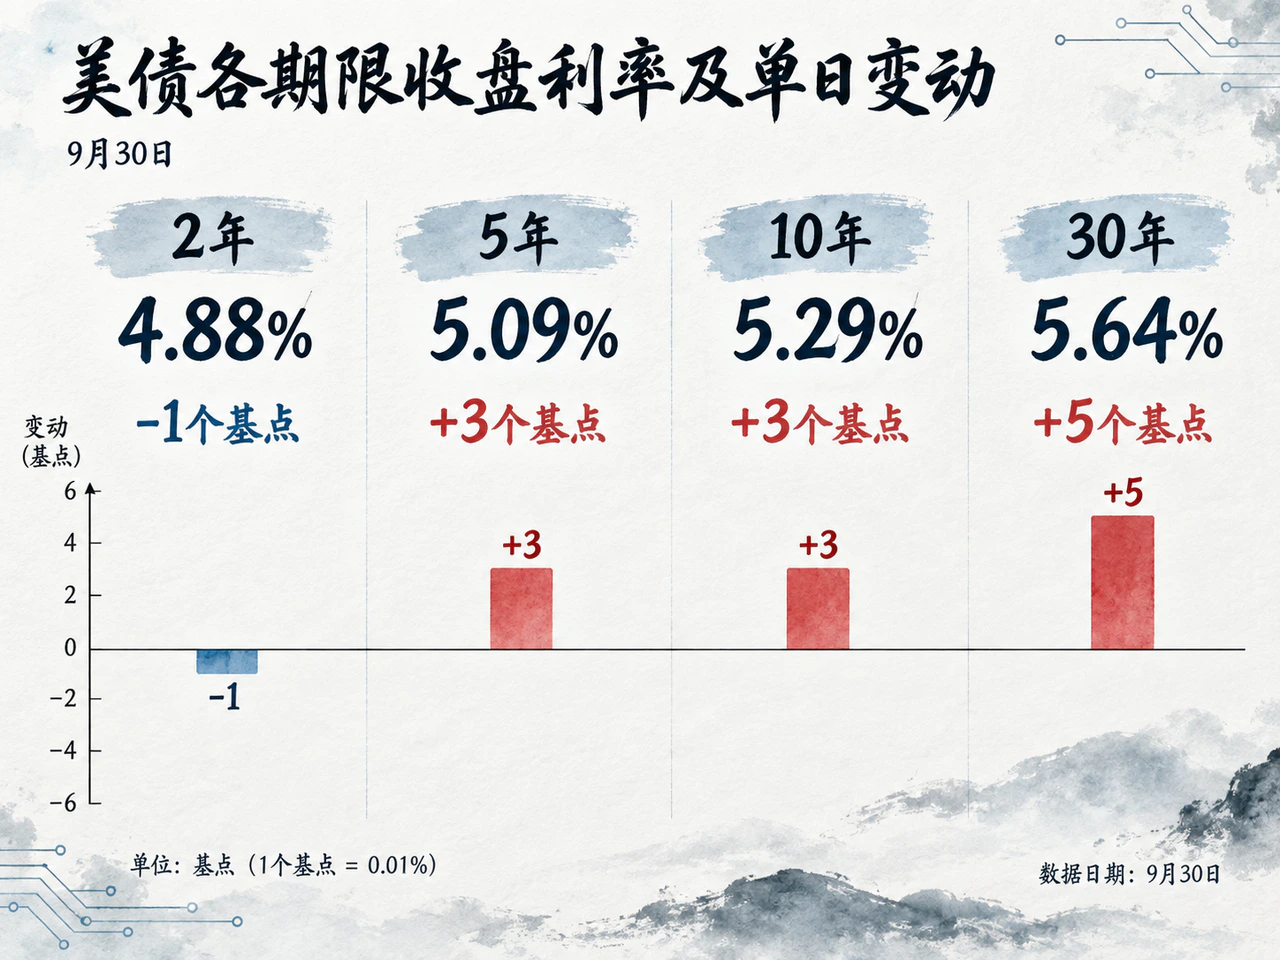
长端与短端利率的背离清晰勾勒出市场对政策利率与债券供给的再定价。美国财政部日度同口径数据显示,9月30日各期限收益率收盘呈现“短降长升”格局:
| 期限 | 收盘收益率 | 较前一交易日变动 |
|---|---|---|
| 2年 | 4.88% | -1个基点 |
| 5年 | 5.09% | +3个基点 |
| 10年 | 5.29% | +3个基点 |
| 30年 | 5.64% | +5个基点 |
10年与2年期美债利差由37个基点进一步扩大至41个基点。短端利率微降反映核心通胀读数偏软带来的边际喘息,但纽约联储主席威廉姆斯此前关于年内稍后仍可能适度加息的表态,使政策转向预期维持谨慎。
长端利率的走高伴随实际利率抬升与供给端扰动。10年期与30年期TIPS实际收益率分别升至2.93%(+2基点)和3.33%(+4基点),名义与实际利差大致平稳(10年期通胀损益平衡率由2.35%微升至2.36%),长端收益率的上行在数值贡献上主要体现为资本真实成本的抬升,而非纯粹通胀预期的急剧恶化。在资金供给层面,Paramount Skydance于9月29日启动约320亿美元的投资级债券发行,作为收购Warner Bros Discovery总额520亿美元债务融资的关键组成部分。SMBC策略师指出,超大规模企业债密集发行在二级市场带来部分资金分流压力,花旗亦观察到国债买盘在供给潮面前偏向观望;不过RBC BlueBay投资总监Mark Dowding认为,全球债市回调已显过度,绝对高位收益率正孕育中长期配置价值。
信用市场内部的分层特征愈发明显。高盛数据显示,年内低评级企业AI相关融资规模已达880亿美元;法国巴黎银行统计的AI基础设施高收益债发行额达400亿美元,较2025年全年的120亿美元成倍扩张。道富同日发布的信用展望显示,二季度美国高收益发债主体营业利润同比增长超14%,整体杠杆率约4.5倍,利息覆盖倍数超4倍,但尾部仍有21%的发行人利息覆盖倍数不足2倍。对于香港中资美元债市场而言,长端美债收益率走升直接推高了存量久期压力与再融资门槛,企业的偿债稳健度将高度依赖自身的现金造血能力与到期债务分布。
算力大单提振科技龙头,标普逾八成板块收跌显露广度疲态
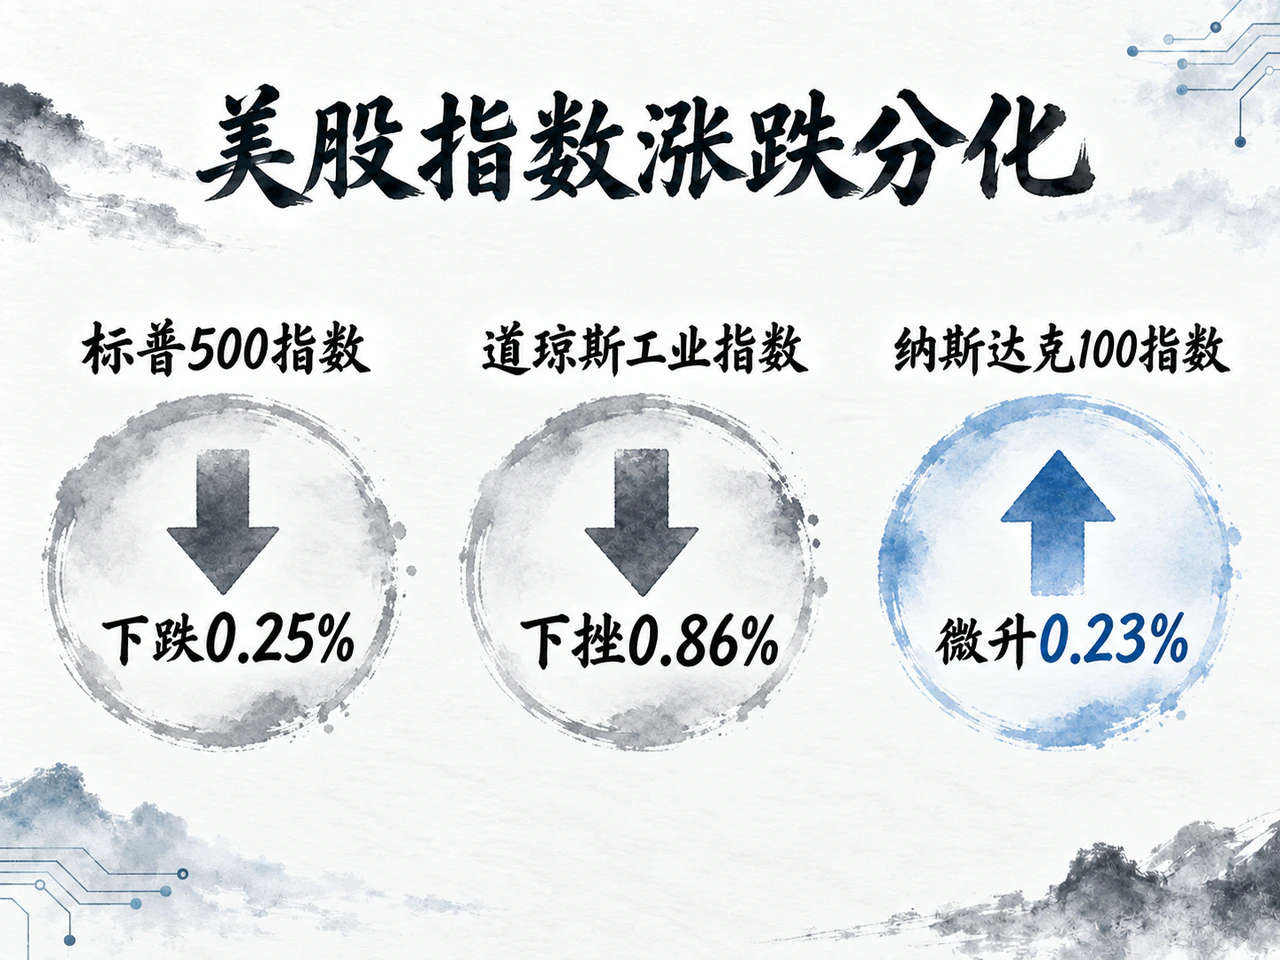
9月30日美股正常交易时段呈现明显的板块撕裂。标普500指数下跌0.25%至7651.54点,道琼斯工业指数下挫0.86%至50906.05点,罗素2000小盘股指数跌0.39%,仅纳斯达克100指数逆势微升0.23%报30408.50点。行业ETF中,科技板块(XLK)上涨0.64%,金融板块(XLF)跌幅达1.13%;恐慌指数VIX微升0.30点至16.34。
市场广度呈现典型的弱市特征。尽管微软、苹果与英伟达等权重股护盘,标普500指数盘中一度涨近0.7%,但最终全日收跌,其11个主要板块中有9个告负,纽约证券交易所下跌股票家数约为上涨家数的1.66倍。Ameriprise策略分析师Anthony Saglimbene指出,虽然AI产业叙事与龙头盈利能在一定阶段支撑市场承受高利率环境,但一旦借贷成本持续抑制信贷扩张并传导至未来季度的实体增长,权益资产对高估值的容忍度将迅速收窄。
AI产业链内部的商业兑现仍在推进。慧与科技(HPE)宣布斩获云服务商Vultr价值12亿美元的算力订单,将为其美国数据中心供应搭载AMD Helios架构的AI机架及网络系统,推动HPE股价全天上涨3.9%。盘后存储芯片龙头美光公布2026财年第四季度业绩:单季营收达到542.3亿美元(上一季度为414.6亿美元,上年同期为113.2亿美元),非GAAP摊薄每股收益为33.42美元;同时预计2027财年第一季度营收在600亿至630亿美元之间(中值615亿美元),业绩的大幅扩容进一步印证了算力硬件端的景气度。
亚洲主要市场在早前交易中涨跌互现。9月30日日经225指数收涨约1.9%,恒生指数上涨约0.4%,韩国综合指数(KOSPI)则在海外资金净卖出约2.05万亿韩元的冲击下跌0.5%。半导体标的走势分化,三星电子下跌1.47%,SK海力士上涨0.62%。(注:香港股市10月1日因假日休市,10月2日恢复交易)。
布油双合约均现上涨,实际利率走高制约黄金涨势
大宗商品市场并未因偏软的美国通胀数据形成普遍提振,能源与贵金属在供求博弈与利率压力下各具走向。
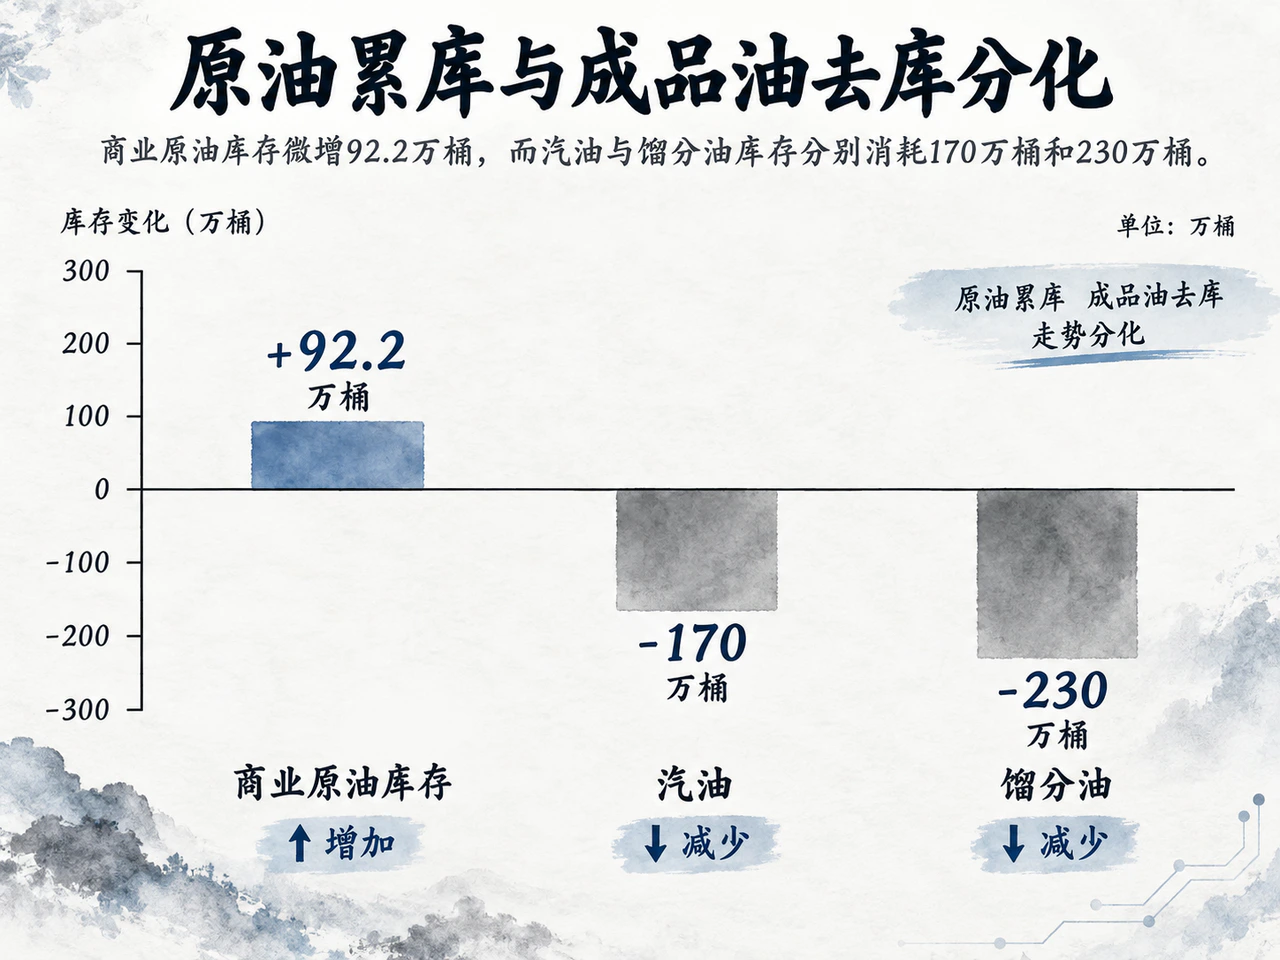
原油市场维持偏紧格局。9月30日到期的布伦特原油11月合约结算价上涨约0.9%至每桶103.50美元;主力12月合约在路透报道时点报98.03美元,涨幅达1.9%。WTI原油近月连续期货收于每桶90.11美元(全日涨0.82%),11月合约结算价报90.42美元(涨1.2%)。基本面上,尽管沙特东西向输油管道恢复并于9月29日重新在延布港装船运油,但美国能源信息署(EIA)最新周度库存显现结构分化:商业原油库存微增92.2万桶,而汽油与馏分油库存分别消耗170万桶和230万桶。三菱日联金融集团指出,虽然原油原液流动正在改善,但下游成品油供需吃紧与地缘运费高企继续对油价形成托底支撑。
黄金市场则受制于美债实际收益率走高与美元走强。COMEX连续黄金期货收报每盎司4184.60美元,微涨0.12%;而盘中现货黄金一度承压下跌0.7%至4152.86美元。美元指数小幅收高0.09%至101.461。地缘风险与能源通胀预期虽然激发了一定防御性配置买盘,但10年期美债实际利率攀升至2.93%高位,显著增加了无息资产的持有成本,多空力量拉锯使金价呈现窄幅震荡。
中国9月制造业PMI重返50.1%,生产回升伴随原材料成本压力
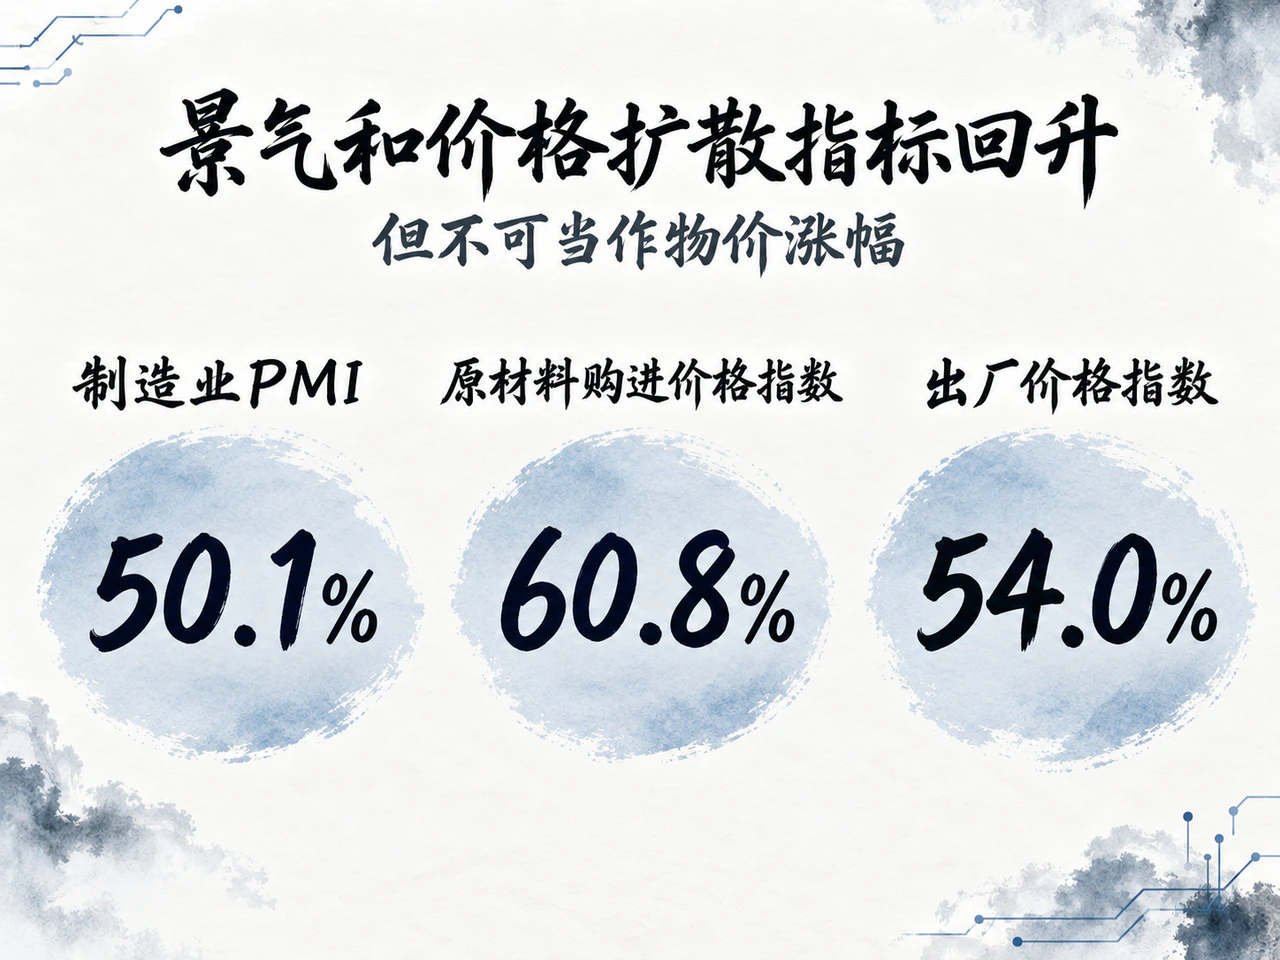
中国国家统计局公布的宏观先行指标重回景气扩张区间。9月官方制造业PMI较上月提升0.3个百分点至50.1%,非制造业商务活动指数回升1.2个百分点至50.2%。从制造业内部看,生产端改善尤为明显,生产指数上行至51.7%;但需求端动能仍显平缓,新订单指数与新出口订单指数分别微降0.1个百分点至50.5%和50.0%,显现出供给快于需求的结构性特征。
制造业原材料成本与出厂端价格指标双双回升。9月主要原材料购进价格指数跃升4.2个百分点至60.8%,出厂价格指数随之上行3.6个百分点至54.0%。受国际原油等大宗商品涨价带动,石油煤炭及其他燃料加工、化学原料制造等行业出厂价格明显抬升,中下游制造业的利润空间面临转嫁能力考验。从企业微观规模看,大型企业PMI保持在50.6%的扩张区间,中型与小型企业分别为49.7%和48.9%,非制造业新订单指数报46.5%,反映中小企业与服务业需求仍在等待进一步修复。
针对居民端消费与信贷支持的政策举措持续发力。此前部署并于10月1日正式落地的居民首套新发放商业性房贷贴息政策,对符合条件家庭提供年化1个百分点、最长5年的利息支持(针对建筑面积不超过120平方米、总价不超过150万元住房,贴息适用的贷款额度上限为100万元),政策聚焦刚需群体,旨在切实减轻微观家庭利息支出负担并稳定住房消费预期。
欧日财税考量应对高利率与能源成本,外贸与AI治理步入规则协商
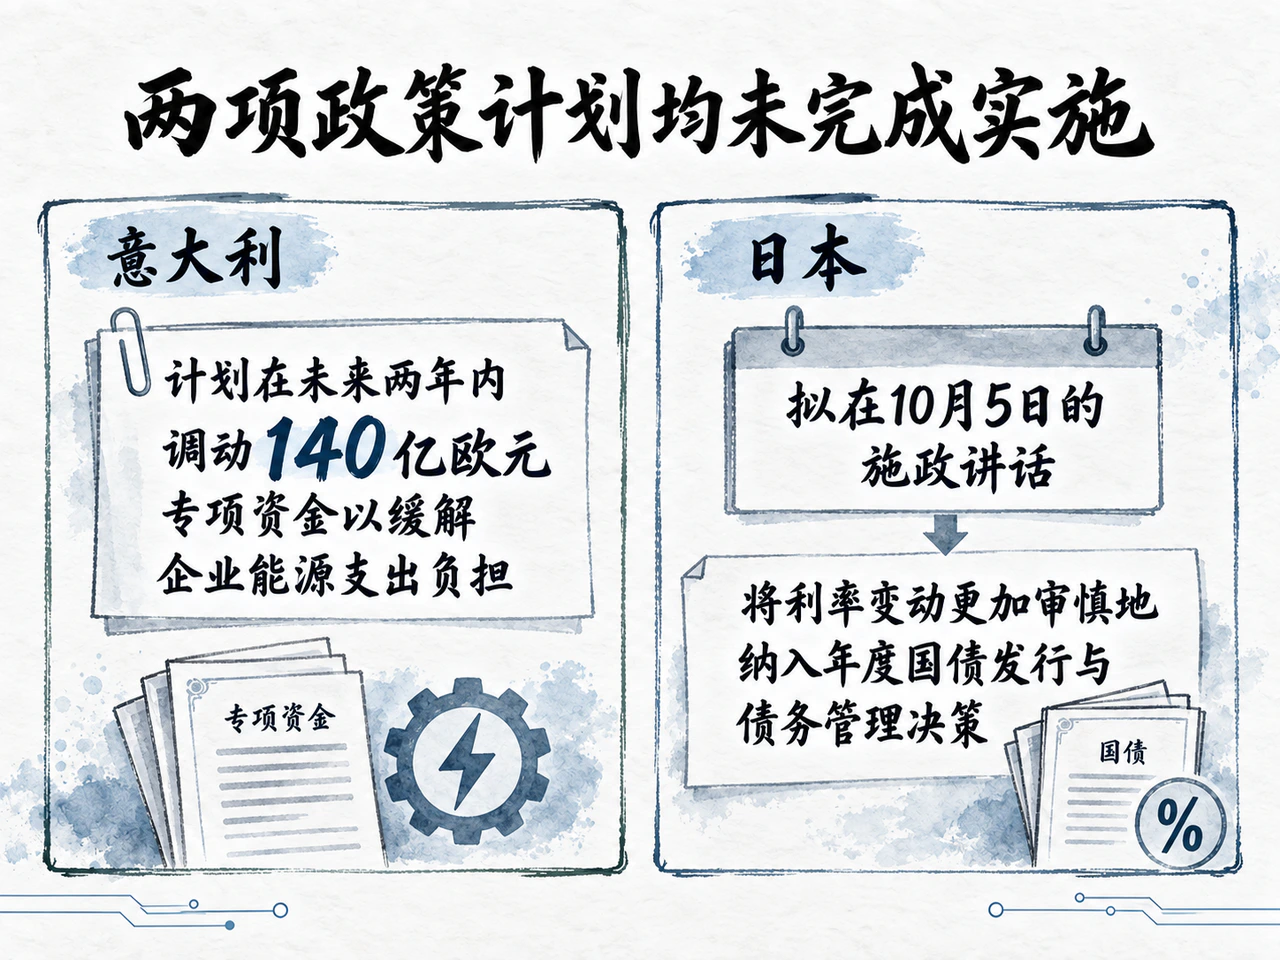
高通胀滞后影响与全球高利率环境正迫使各主要经济体调整宏观财政纪律与治理工具。
欧洲方面,意大利总理梅洛尼9月30日表示,计划在未来两年内调动140亿欧元专项资金以缓解企业能源支出负担,并正式向欧盟寻求放宽预算规则的弹性空间,凸显出欧洲高能耗制造业对财政补贴的迫切诉求与主权债务约束之间的两难。日本方面,路透社援引日媒披露的施政讲话草稿显示,首相高市早苗拟在10月5日的施政讲话中倡导将利率变动更加审慎地纳入年度国债发行与债务管理决策,显示日本在面对收益率中枢抬升时加强财政纪律的政策倾向。
国际贸易与新兴产业规则出现边际协调。巴西与美国政府宣布组建双边贸易协议联合工作组,美方将在数周内明确磋商范畴;美国贸易代表格里尔亦公开表示,在评估全球产能过剩调查的后续措施时,将充分考量此前与各贸易伙伴既定的关税上限框架。科技产业治理层面,美方于9月29日美股盘后发布的人工智能自愿性协议明确了引入独立外部评估、强化董事会治理与建立企业内部合规风控机制等方向。在当前流动性偏紧的宏观环境下,产业实际盈利落地节奏与政策规则的可执行度,仍是主导全球风险资产中长期走势的核心线索。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…