
美联储于9月16日将联邦基金利率目标区间上调25个基点至3.75%—4.00%后,最新公布的宏观数据为后续政策权衡提供了新的依据。美国经济分析局9月30日发布的数据显示,8月个人消费支出(PCE)价格指数同比涨幅低于市场预期,阶段性缓解了美联储在10月会议上连续加息的紧迫感。不过,当月物价环比涨幅抬头、消费支出保持扩张,叠加美联储理事库克的偏鹰表态,表明政策转向仍面临现实约束:物价涨幅依然距离目标有显著距离,经济与劳动力市场未现失速,单月物价读数低于预期尚不足以支撑紧缩周期转向。
8月核心PCE同比3.0%,月度环比反弹与实际消费增0.6%并存
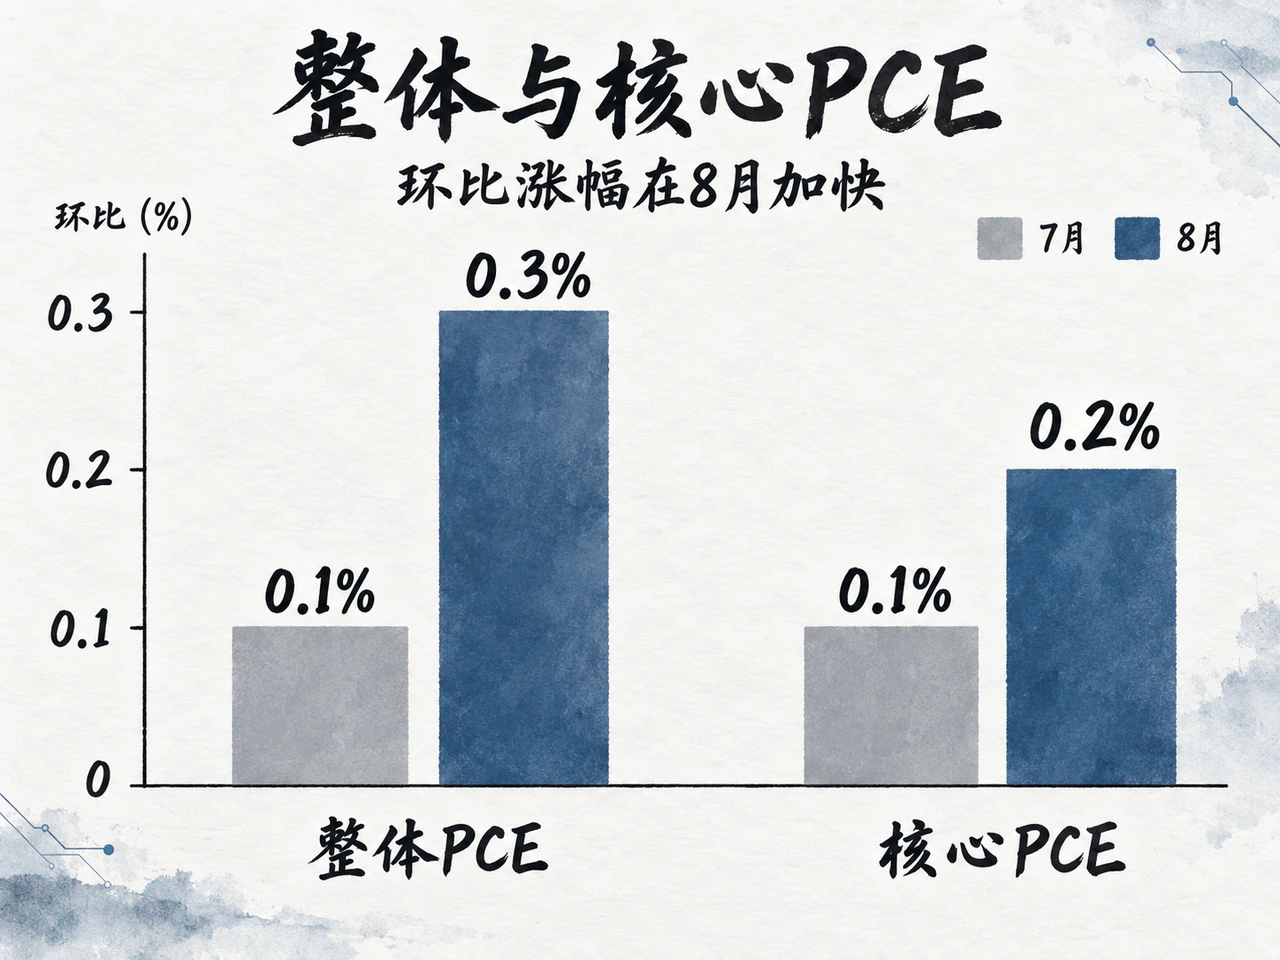
8月PCE报告显示通胀总量读数低于预期,但微观动能仍具韧性。美国8月整体PCE价格指数同比上涨3.4%,低于路透调查预期的3.7%;剔除食品和能源后,核心PCE同比上涨3.0%。然而,环比指标呈现加速态势:整体与核心PCE环比分别上涨0.3%和0.2%,均高于7月的0.1%。同比低于预期与月度环比反弹并存,反映出物价回落路径依然存在反复,难以将其概括为通胀压力的全面消退。
本次数据同时纳入了国民经济账户年度更新,针对个人收入与支出数据的修订追溯至2021年1月。在评估通胀的中期走向时,应基于修正后的历史基准展开分析,避免把统计层面的技术性追溯调整单方面归因为当期物价压力的减退。
需求端同样未显现收缩迹象。8月名义个人消费支出环比大幅增长0.9%,剔除物价因素后,实际消费支出环比增幅仍达0.6%;同期实际可支配收入环比持平,个人储蓄率为4.1%。终端消费的强劲表现减轻了市场对经济剧烈失速的担忧,但也意味着需求侧韧性可能拉长物价回到目标的时间。消费走强虽然不必然直接倒逼加息,但显著推高了美联储仅凭一次温和通胀数据即宣布政策转向的门槛。
库克重申抗通胀立场,10月政策定调整体取决于非农与9月CPI
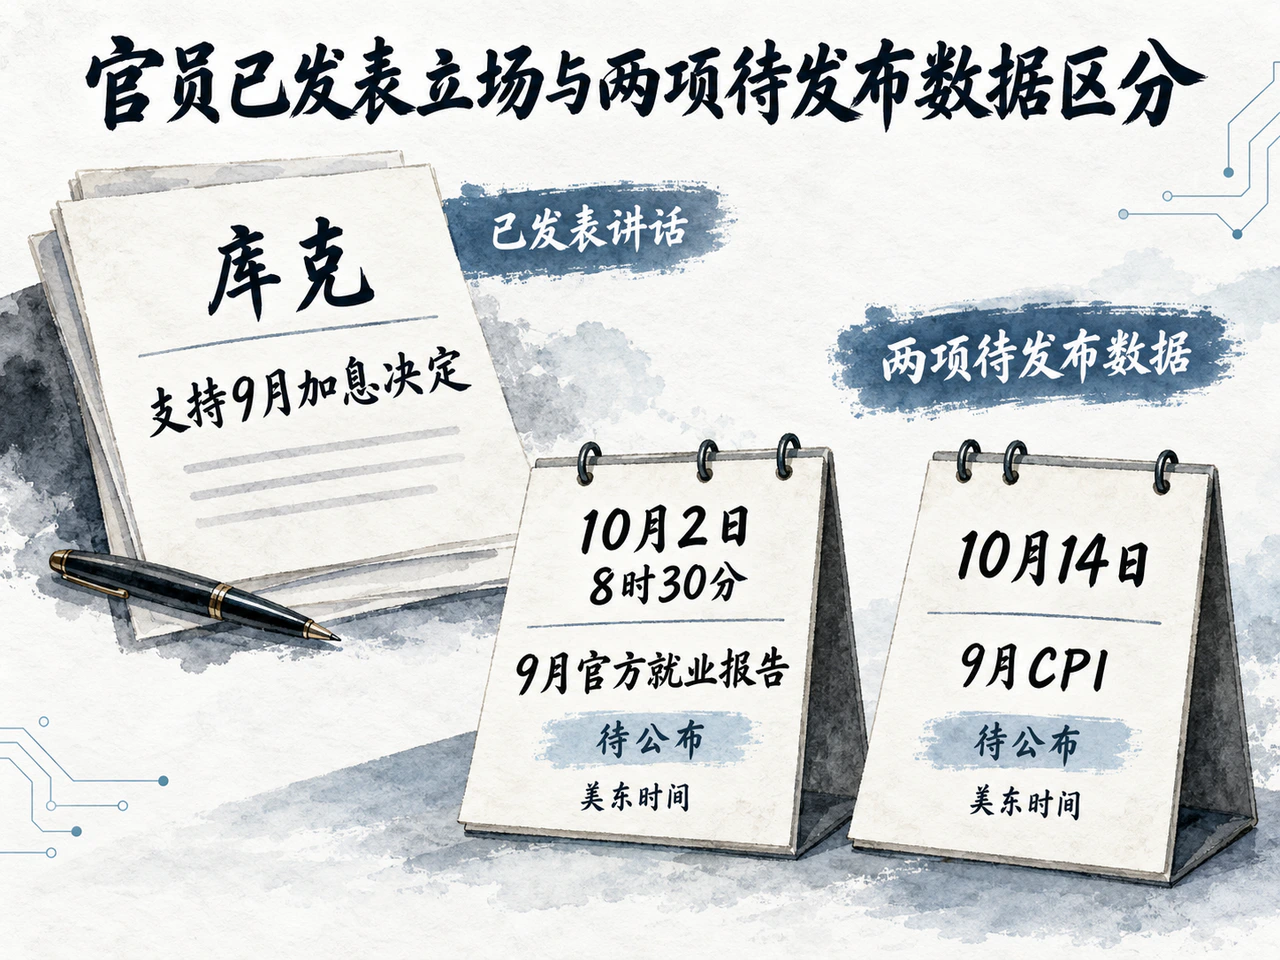
政策制定层的表态进一步强化了审慎基调。美东时间9月30日15时25分,美联储理事库克在北卡罗来纳州阿什维尔举行的“投资美国乡村”会议上表示,全美劳动力市场总体稳固,失业率处于历史低位,初请失业金人数保持低位,夏季就业增速亦见回升。库克强调,通胀高于2%的目标已持续超过五年,重申支持9月加息决定,并明确致力于在维持劳动力市场强劲的同时推动通胀回归目标。
库克在讲话中未直接点评当天公布的8月PCE数据,也未对10月利率决议作出任何前瞻性承诺。若仅凭此次讲话便将其解读为暂停加息的信号,已超出其表达范围。
当天公布的就业前瞻指标亦未显示急剧恶化。路透援引ADP私人部门就业报告显示,9月民间就业人数增加9万人,8月增幅下修至3.6万人。下一步影响政策主线的关键验证节点已明确:美东时间10月2日8时30分公布的9月官方就业报告,以及10月14日发布的9月CPI。若就业延续平稳且价格压力再现,继续加息仍有理据;若官方就业显现实质性降温且通胀改善得到印证,美联储延长观察期的条件才会真正成熟。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…