
9月30日,国际油价全线收涨。布伦特原油11月合约在到期终止交易日结算于每桶103.50美元,单日上涨0.91美元(涨幅约0.9%);WTI原油11月合约结算于90.42美元,上涨1.04美元(涨幅约1.2%)。当前油市正处于两股相反力量的拉锯之中:一方面,沙特关键管道恢复运行、海湾石油出口回升,逐步缓解了即期供应链瓶颈;另一方面,美国炼厂减速引发汽柴油等成品油库存持续去化,叠加美伊谈判未见实质性制裁松动,终端燃料供给依然偏紧。上游运输改善与下游库存低位并存,构成了油价高位震荡、回落受阻的基本面特征。
期限结构维持近高远低:布伦特不同月份价格存差异,WTI近月溢价收窄至2美元
月末适逢布伦特11月合约到期终止交易。路透社报道显示,接棒成为主力合约的12月布伦特原油报98.03美元,上涨1.87美元(涨幅约1.9%)。在反向市场结构(Backwardation)下,不同交割月份之间本身存在价格差异,不同月份合约的报价不能直接作为同一合约的涨跌进行比较。
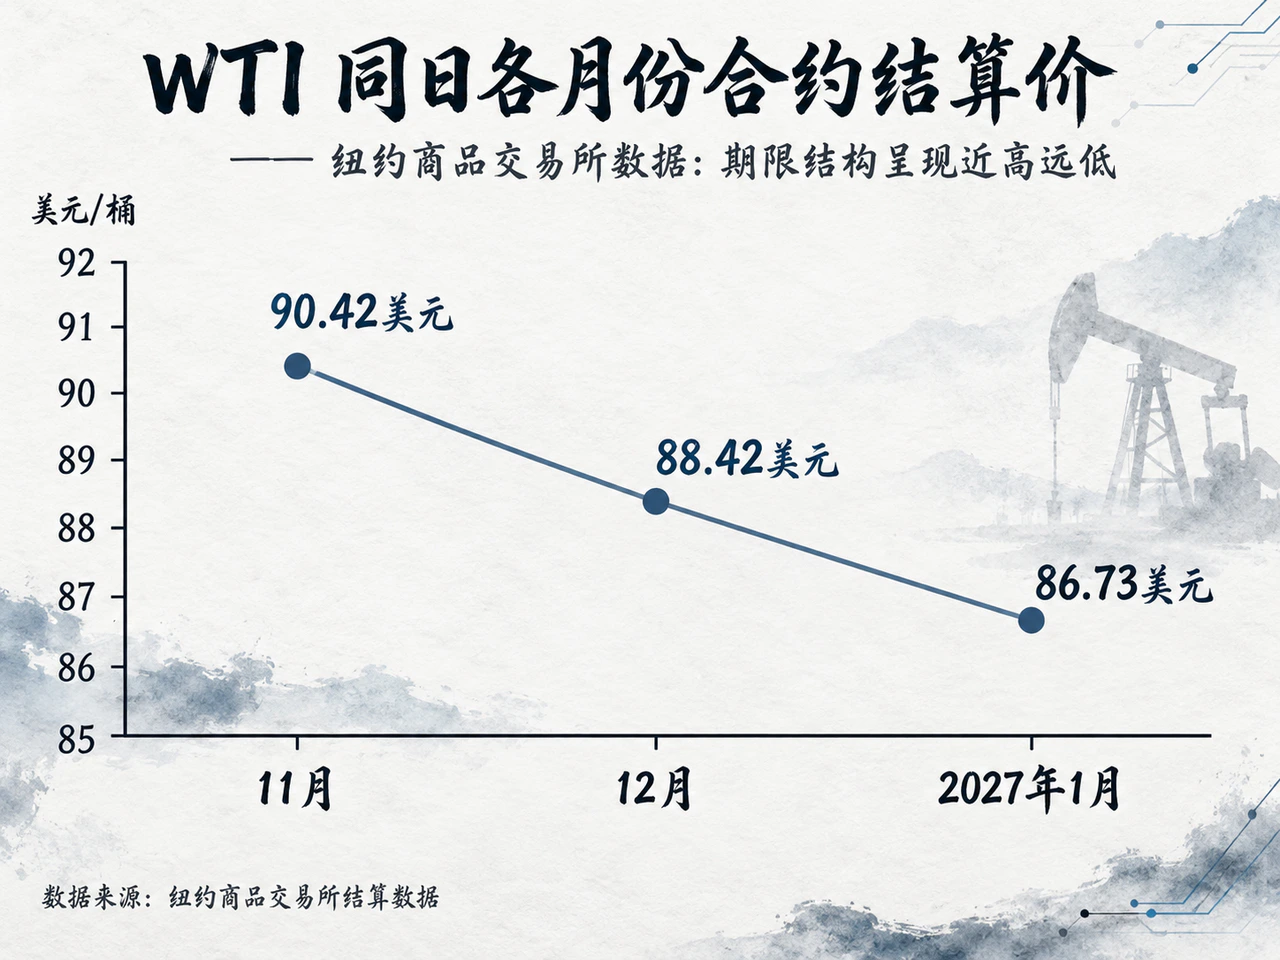
纽约商品交易所结算数据显示,WTI 11月、12月及2027年1月合约分别结算于90.42美元、88.42美元和86.73美元,期限结构同样呈现近高远低。当日WTI 11月对12月合约的溢价收窄0.13美元至2.00美元。近月升水形态反映出当前现货端相对更紧的定价状态,但若近月溢价持续收窄,此前支撑油价走强的即期短缺逻辑或将受到削弱。
炼厂开工率回落至92.5%:原油小幅累库90万桶,汽柴油库存逆势收紧
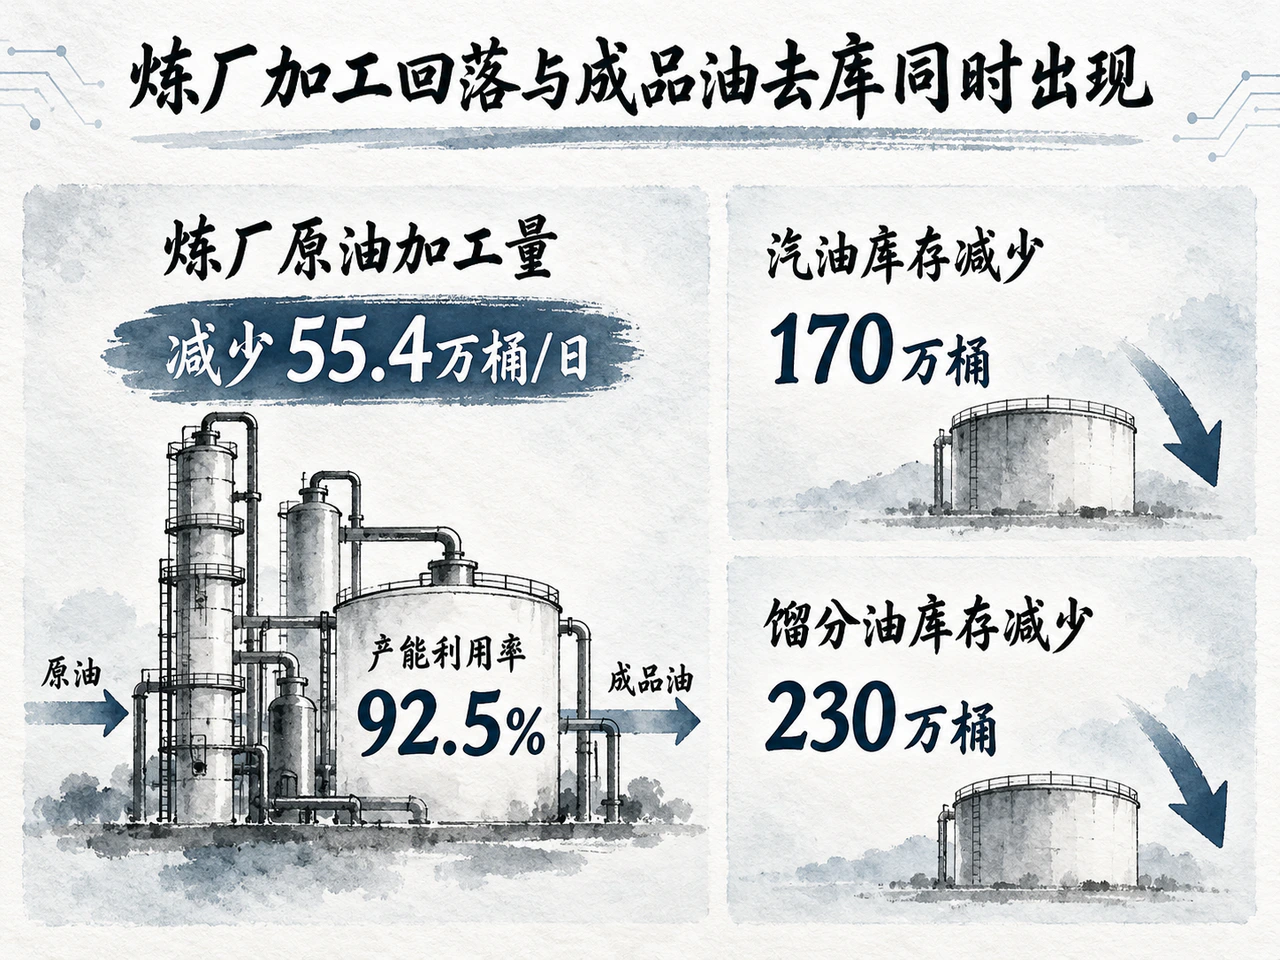
美国能源信息署(EIA)9月30日公布的周度库存报告显示,截至9月25日当周,美国商业原油库存增加约90万桶至4.273亿桶,较过去五年同期均值高出约2%。与此同时,下游成品油库存却延续深度去化态势:汽油库存减少170万桶,馏分油库存减少230万桶,两项库存分别较五年同期均值低约7%和14%。
原油累库与燃料去库的背后,核心变量在于炼厂加工负荷的阶段性回落。当周美国炼厂原油加工量减少55.4万桶/日,降至1630万桶/日,产能利用率滑落至92.5%。开工率下行直接减少了对上游原油的原料消耗,进而压低了下游成品油的补充产出。若仅根据原油库存小幅累加便判定基本面转宽,将低估成品油市场的供需状态。
终端消费端同样展现出韧性。过去四周,作为需求代理指标的美国石油产品供应量同比增长2.1%;其中汽油产品供应量小幅增长0.3%,以柴油和取暖油为主的馏分油产品供应量同比增幅达5.2%。后续炼厂加工负荷的回升节奏能否带动成品油实质性累库,将是观察燃油供应偏紧能否缓解的关键变量。
海湾石油出口回升至2330万桶/日:中东物流改善,实际增量仍待OPEC+确认
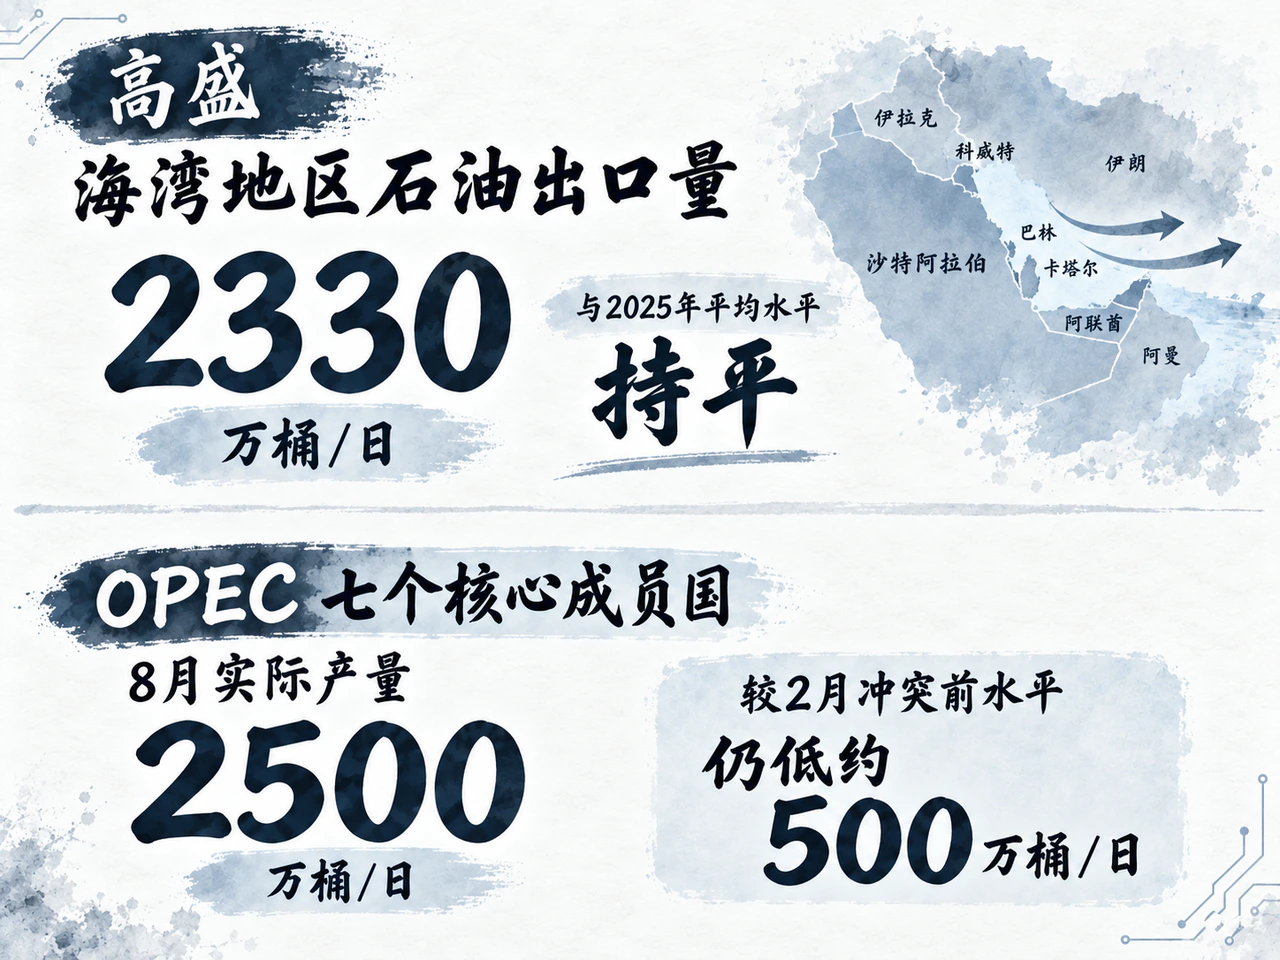
供应端压制油价持续上行的力量主要来自中东地区物流的疏通。随着此前沙特东西向输油管道恢复平稳运行、红海延布港重启装船作业,该地区原油外运阻滞显著缓解。高盛在9月29日发布的研报中测算,过去一周海湾地区石油出口量已恢复至2330万桶/日,基本与2025年平均水平持平。
不过,供应端的恢复在各产油国之间仍显失衡。路透社9月30日援引知情人士消息称,即将于周日召开的OPEC+部长级会议倾向于维持11月产量目标不变,最终决策仍待落地。报道援引OPEC官方数据指出,其七个核心成员国8月实际产量合计为2500万桶/日,较2月冲突前水平仍低约500万桶/日。对于当前现货市场而言,名义配额的指导意义有所淡化,各成员国在既定框架下实际开采与装船发运的恢复节奏,才是供需平衡的实质关键。
宏观金融环境也未形成单边驱动。当日美元指数微幅上涨约0.09%,油价在美元走强背景下仍实现收涨,表明反弹并非由汇率贬值驱动。在地缘政治方面,尽管美伊谈判与潜在制裁调整牵动远期预期,但涉及美方实质性让步的报道随后遭到否认,外交层面的接触短期内尚未转化为可交付的增量供应。
后市聚焦四大供需信号:近月溢价收窄与炼厂开工节奏决定回落阻力
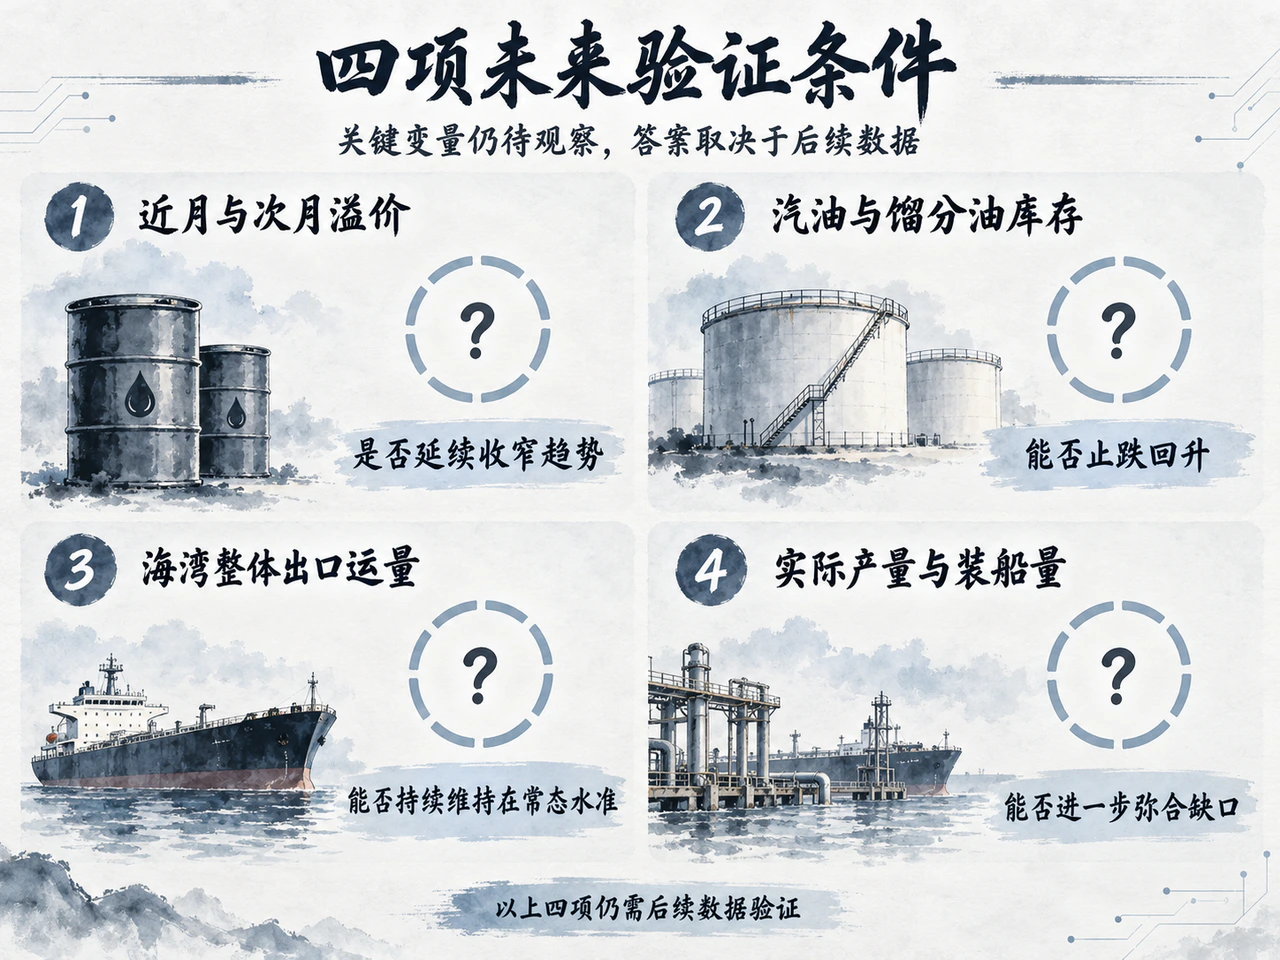
进入10月,市场多空博弈将围绕四项高频指标展开: 一是WTI近月与次月溢价是否延续收窄趋势; 二是美国炼厂加工量恢复后,汽油与馏分油库存能否止跌回升; 三是沙特延布港及海湾整体出口运量能否持续维持在常态水准; 四是周日OPEC+会议后,产油国实际产量与装船量能否进一步弥合缺口。
若前三项指标同步出现改善,原油近端积累的风险溢价或面临释放与回调压力;反之,若物流持续恢复而下游燃料库存继续走低,能源价格的支撑重心仍将偏向成品油环节。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…