
10月9日,国际原油市场在多空交织中呈现日内震荡回升、微幅收涨格局。早盘美伊谈判释放缓和信号,带动地缘风险溢价阶段性回吐;但随后美国墨西哥湾因飓风引发的大面积上游停产,迅速为现货端提供了刚性支撑。按连续合约供应商日收盘口径,WTI原油报91.66美元/桶,较10月8日上涨0.17美元,涨幅0.19%;Brent原油报104.43美元/桶,上涨0.15美元,涨幅0.14%。
指定月份主力期货合约同样维持小幅收高。据路透社收盘报道,11月WTI结算价上涨0.36美元至91.85美元/桶;12月Brent结算价上涨0.44美元至104.72美元/桶。《华尔街日报》确认,对应合约单日涨幅均在0.4%左右,全周分别累计上涨0.8%与2.4%。
地缘情绪阶段性降温:美伊释放缓和信号,燃料供应担忧有所缓解
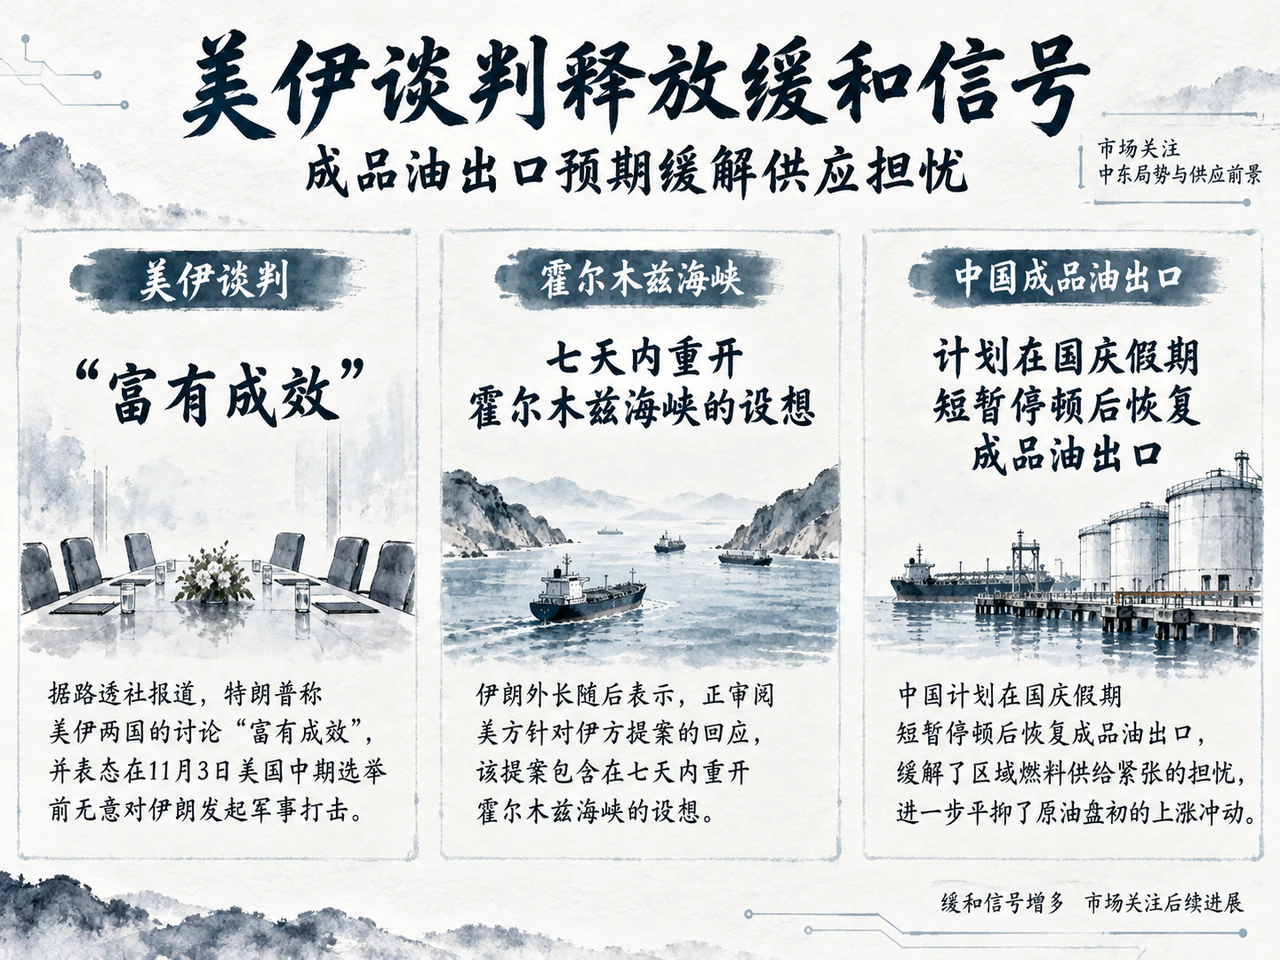
盘初主导油价下行的阻力主要来自地缘紧张局势的外交斡旋。据路透社报道,特朗普称美伊两国的讨论“富有成效”,并表态在11月3日美国中期选举前无意对伊朗发起军事打击;伊朗外长随后表示,正审阅美方针对伊方提案的回应,该提案包含在七天内重开霍尔木兹海峡的设想。双方表态促使金融市场快速下调短期断供风险,此前计入的地缘溢价显著回落。
与此同时,成品油端的边际增量预期亦对情绪起到降温作用。中国计划在国庆假期短暂停顿后恢复成品油出口,缓解了区域燃料供给紧张的担忧,进一步平抑了原油盘初的上涨冲动。
上游供给硬性约束:美湾逾71%预计原油产量关停,炼厂直接受损风险下降
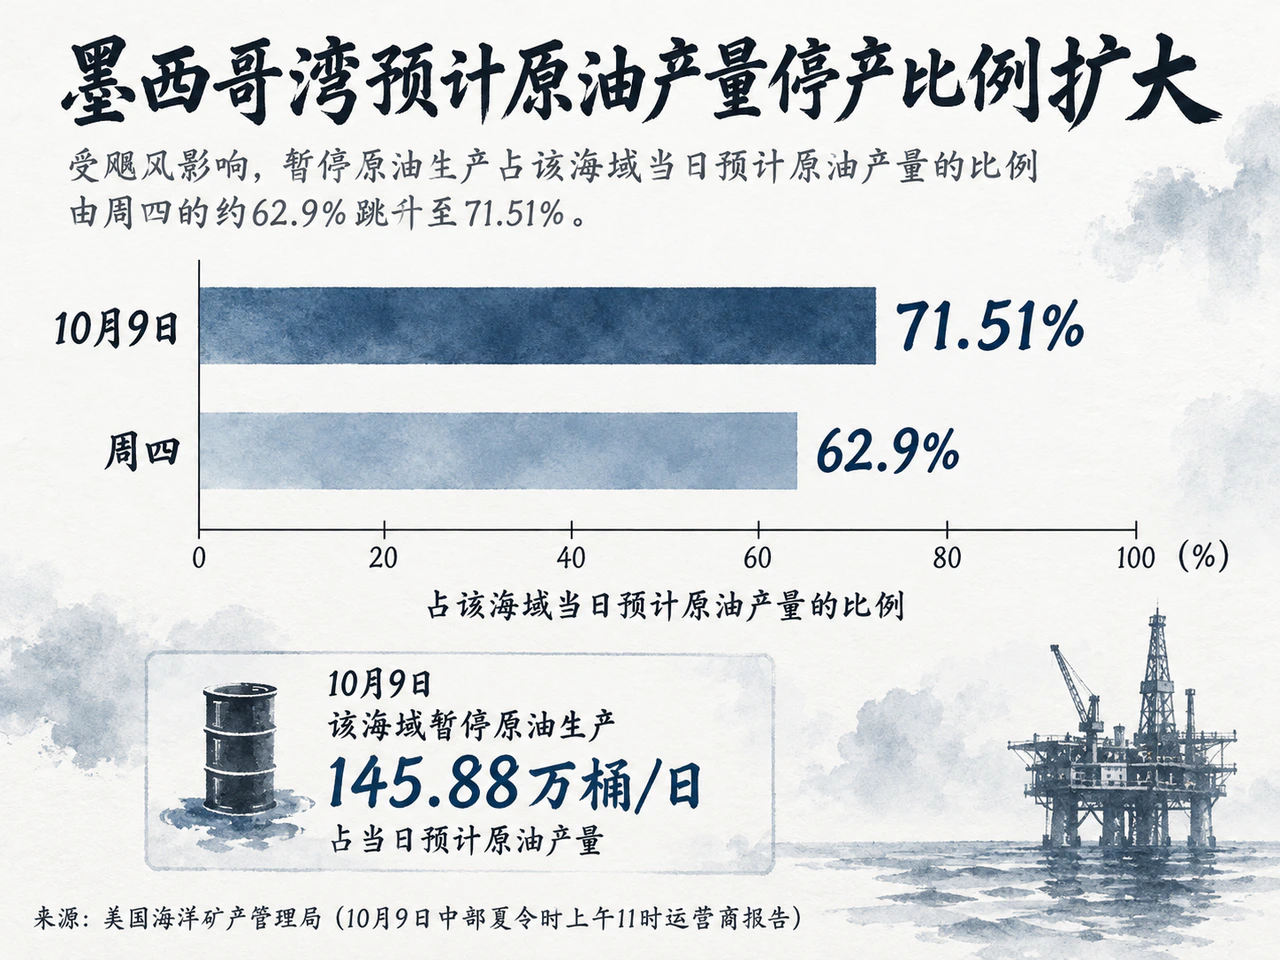
然而,美国本土供应中断的落地迅速扭转了盘面跌势。美国海洋矿产管理局汇总10月9日中部夏令时上午11时的运营商报告显示,受飓风影响,墨西哥湾海域暂停原油生产145.88万桶/日,占该海域当日预计原油产量的比例由周四的约62.9%跳升至71.51%。该海域上游原油生产的大规模被动中断,对近端替代原油的供应构成了实质性制约,成为油价抹平早盘跌幅的核心推手。
与上游开采受阻形成鲜明对比的是,下游炼厂受灾风险明显弱于此前预估。《华尔街日报》援引标普全球能源数据指出,面临直接冲击的炼油产能已从周初预期的250万桶/日降至不足50万桶/日。从传导路径来看,上游停产收紧了原油原料供给,而炼厂面临的直接受灾风险大幅下降,有助于锁定原油加工需求预期,减轻了原油因下游集中停工而面临的累库压力;尽管港口关闭与物流运输延误仍将拉长成品交付周期,但该组合整体为原油提供了明确支撑。
近端供应维持偏紧:3美元近月期货升水支撑盘面,中远期供应修复渐显
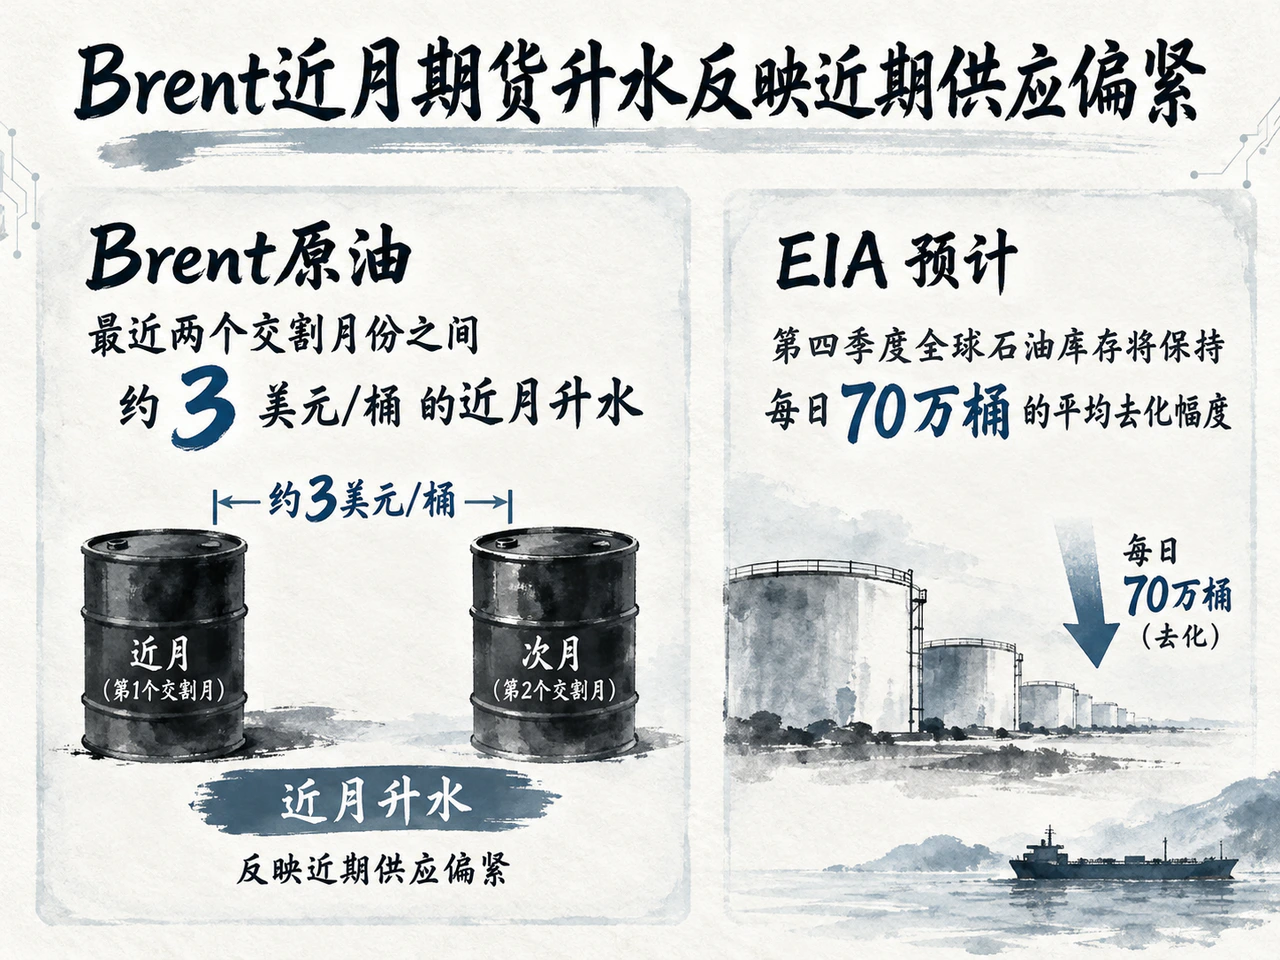
近端供求的偏紧状态在期货期限结构中体现得尤为充分。《华尔街日报》援引三菱日联分析师指出,Brent原油最近两个交割月份之间依然维持约3美元/桶的近月升水(backwardation)。这种深度的近月期货升水结构反映出,市场对近期供应偏紧依然维持高度定价;外交斡旋虽能快速压缩盘面的地缘风险溢价,但要实质化解近端供需压力,关键仍在装船、海峡通航与到港物流的兑现。
核心产油国的供应政策短期内并未提供新的扩张弹性。OPEC+七个核心成员国在10月4日决定维持11月产量目标不变。路透社报道显示,海湾产油国实际产量持续低于既定配额,出口制约使早前的部分增产指引停留在纸面;当前配额兑现的实际力度,比配额指标本身更能决定供给现实。
美国国内库存的去化格局亦放大了断供消息的市场敏感度。EIA于10月7日公布的数据显示,截至10月2日当周,美国商业原油库存下降320万桶至4.241亿桶,炼厂开工率升至92.7%,原油出口量增加120万桶/日至477万桶/日。原油去库由加工需求坚挺与出口扩张共同驱动;但同期汽油库存逆势增加38.2万桶,反映出不同油品供求节奏的分化。
从中远期视角观察,供给侧的边际修复预期已经在逐步形成。EIA在10月能源展望中估计,中东9月原油停产量已由8月的580万桶/日降至480万桶/日。尽管EIA仍预计第四季度全球石油库存将保持每日70万桶的平均去化幅度,但在绕行出口渠道拓展与生产逐步复苏的基准假设下,EIA预计Brent现货均价将由今年四季度的105美元/桶回落至明年二季度的87美元/桶。眼前实货紧绷与远期供求恢复的并存,框定了高油价的运行中枢与持续周期。
金融环境多空分歧:资产估值承压,后市聚焦四项关键跟踪维度
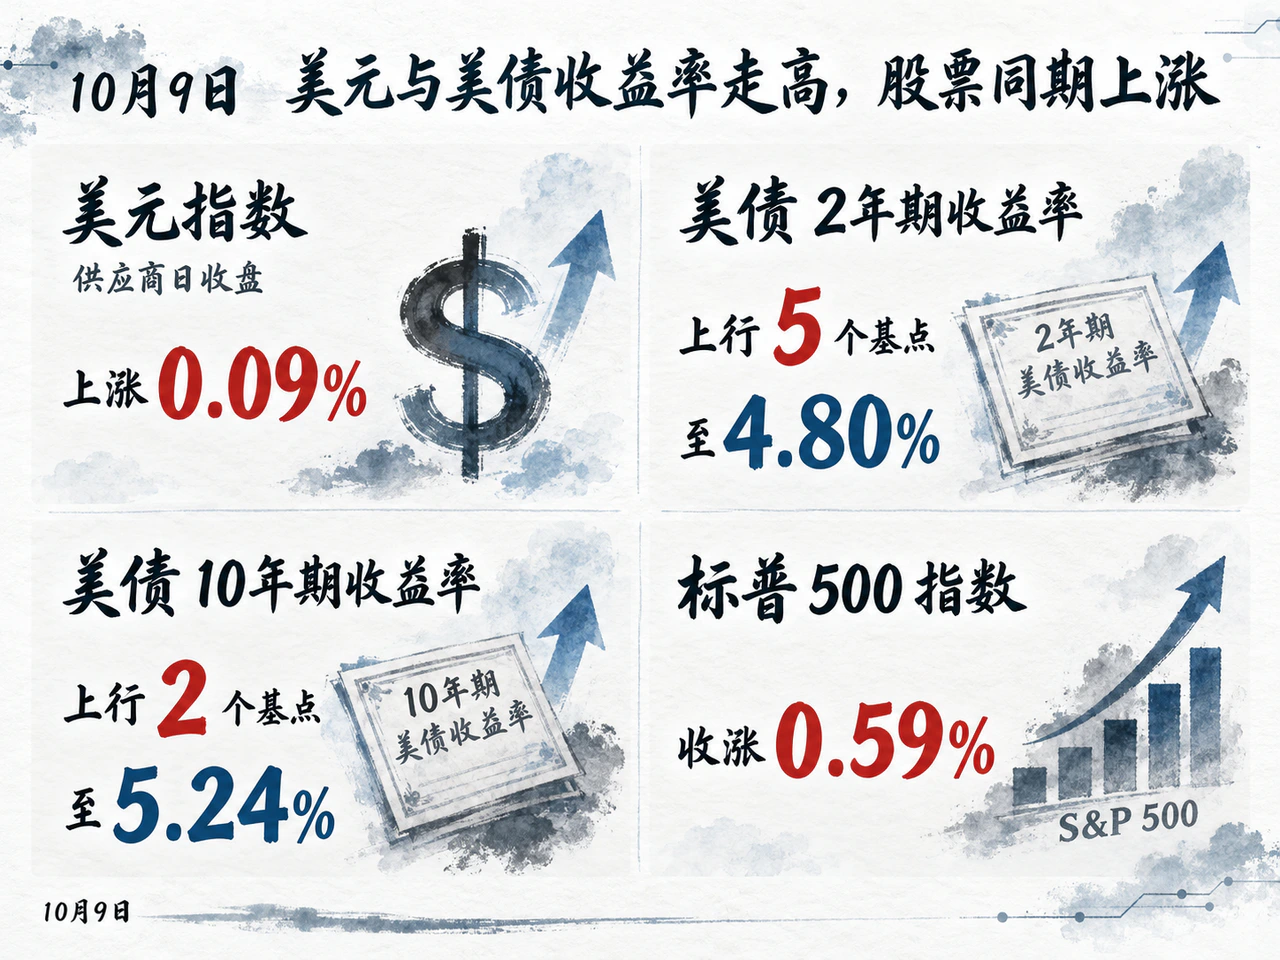
微观基本面之外,宏观金融条件在10月9日呈现多空拉锯。当天美元指数供应商日收盘上涨0.09%,美债2年期与10年期收益率分别上行5个基点与2个基点至4.80%和5.24%,标普500指数则收涨0.59%。美债利率与美元同步攀升抬高了非美买家的采购成本与商业库存的持有融资成本,而美股风险偏好的企稳反弹则提供了部分对冲。总体而言,宏观环境未形成单向驱动,市场定价主线依然锚定在供应中断及其恢复节奏。
后市原油定价逻辑的演绎,需重点跟踪以下四项实质变量的边际验证:
- 墨西哥湾海上平台巡检后的复工进度。若关停产能迅速恢复,飓风带来的上游短供支撑将趋于减弱;
- 霍尔木兹海峡的实际通航安全、油轮装船节奏与沿线运费水平。唯有海运实质通畅且高额运保费回落,近端供应压力方能实质性缓解;
- Brent近月升水能否从3美元/桶高位有效收窄,以此作为衡量近端供应紧张程度的核心标尺;
- 美国原油与成品油库存、炼厂加工负荷的组合走势。若原油持续去库且炼化加工坚挺,近端实货支撑逻辑将继续有效;若原油累库伴随炼厂关停,压力将逐步向成品油端传导。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…