
多空因素交织之下,10月7日国际油价呈现震荡分化。截至北京时间10月8日晨,Yahoo连续合约供应商日收盘显示,WTI下跌0.57美元(-0.64%)至88.87美元/桶,Brent上涨0.34美元(+0.34%)至100.92美元/桶;路透社合约结算数据显示,WTI与Brent分别结算于88.28美元/桶(-1.30%)与100.20美元/桶(-0.38%)。当前盘面博弈的核心,在于此前承诺的原油与柴油储备能否如期加速交付,以及该增量能否有效冲抵潜在的生产中断风险。
储备释放提速与柴油优先保供
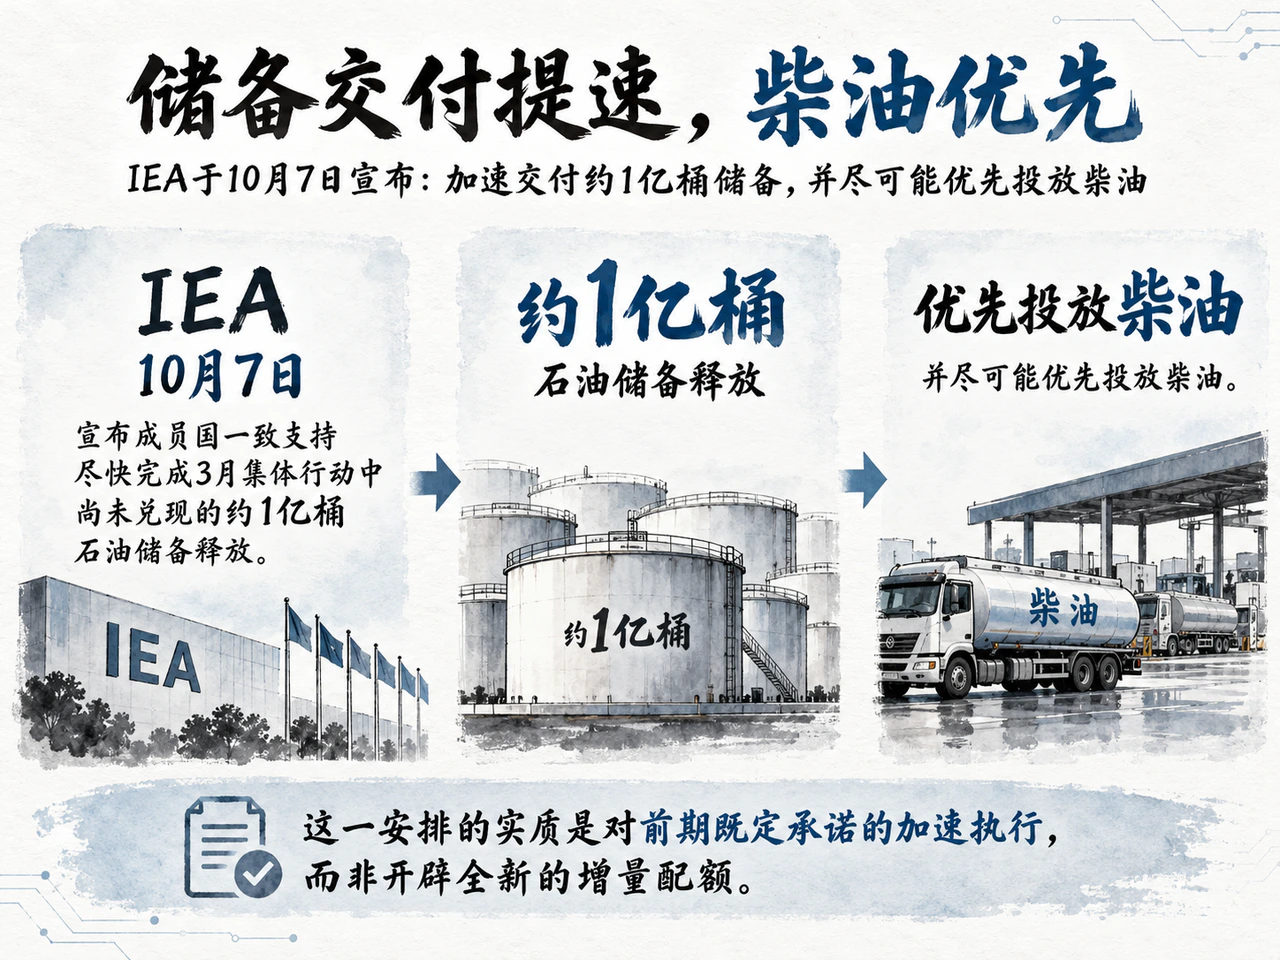
政策端迎来关键增量。IEA于10月7日宣布,成员国一致支持尽快完成3月集体行动中尚未兑现的约1亿桶石油储备释放,并尽可能优先投放柴油。这一安排的实质是对前期既定承诺的加速执行,而非开辟全新的增量配额;其实际对市场的平抑力度,仍取决于后续交付速率以及原油与柴油的分配结构。
优先投放成品柴油具有直接的传导机制:通过跳过原油加工环节直接补充终端,能有效降低欧洲等进口区域对炼厂提产及跨洋调运的迫切需求,进而减轻对美国资源的外溢依赖。Again Capital合伙人John Kilduff指出,欧洲是本轮供应偏紧的核心区域,储备释放有助于缓解美国供应压力。不过,战略库存仅能提供过渡性缓冲,供需格局的根本性改善仍系于炼厂实际产出与海运周转效率。
炼厂开工与出口驱动去库,成品油库存未如预期下降
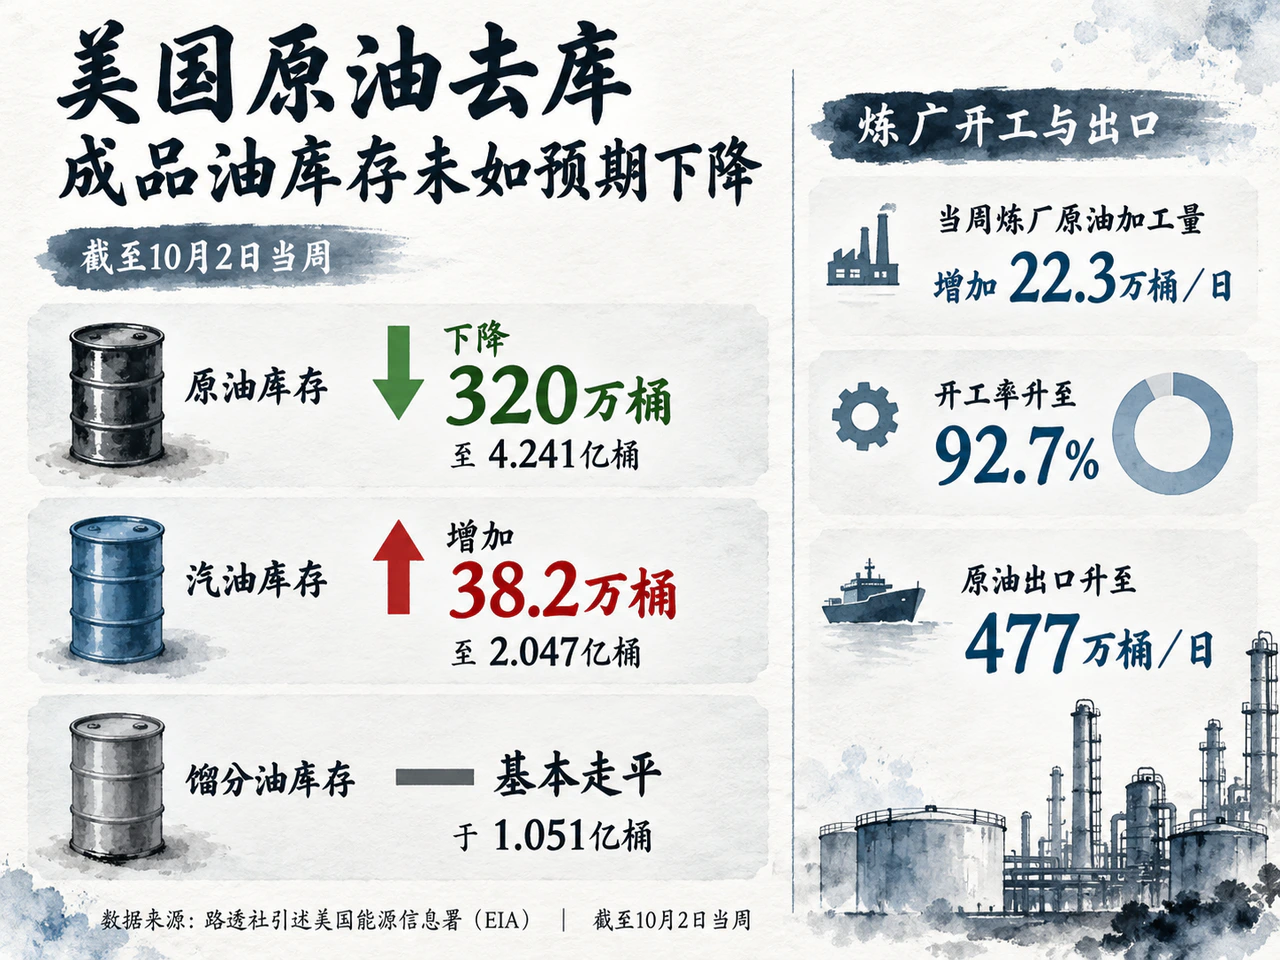
同日公布的美国官方库存报告多空交织。路透社引述EIA截至10月2日当周的数据显示,美国商业原油库存超预期下降320万桶至4.241亿桶,此前市场预期为增加170万桶。但本轮原油去库主要受下游加工负荷提升与出口走强拉动——当周炼厂原油加工量增加22.3万桶/日,开工率升至92.7%,同时原油出口升至477万桶/日。
与原油超预期去库形成对比的是,下游成品油端变动较为温和:汽油库存增加38.2万桶至2.047亿桶,馏分油库存基本走平于1.051亿桶,市场预期的明显去化并未出现。成品油库存未如预期下降,削弱了盘面单凭原油去库追涨的依据,但低位运行的库存结构亦未显示燃料供应已转向宽松。
中东出口均值温和回升,现货溢价维持偏紧结构
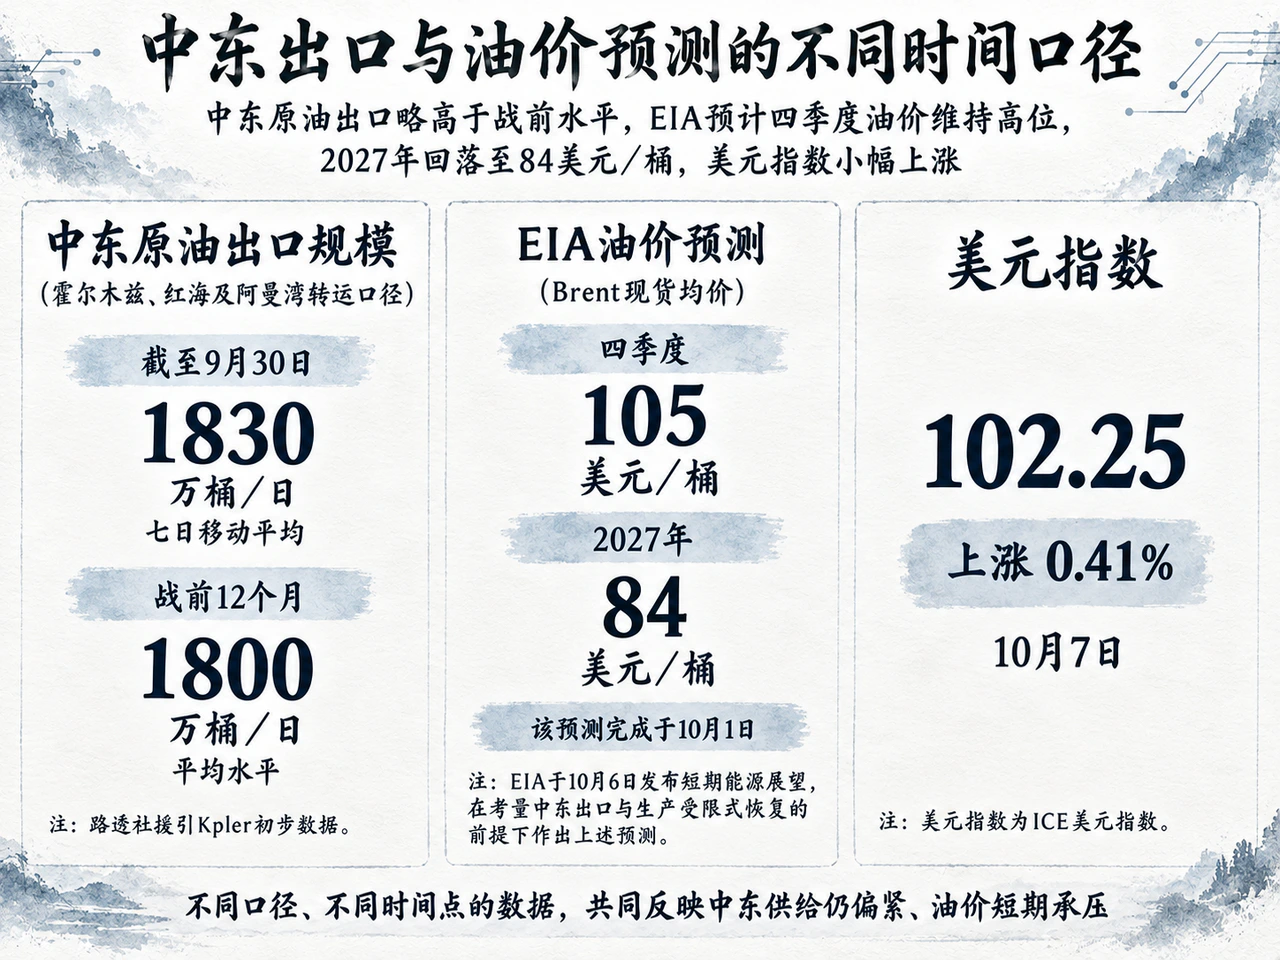
供应侧正处于有序恢复与瓶颈约束并存的阶段。OPEC+七个参与国在10月4日决定,11月继续维持9月要求的生产水平。在产量配额不变的背景下,此前受阻的外运通道正在逐步恢复。路透社援引Kpler初步数据指出,截至9月30日,涵盖霍尔木兹、红海及阿曼湾转运口径的中东原油出口七日移动平均达到1830万桶/日,略高于战前12个月约1800万桶/日的平均水平。
现货偏紧的格局在前期期限结构中已获体现。Rigzone在10月6日转述SEB分析称,Brent的11月与12月合约在10月1日前最后三个交易日中,近月平均溢价约为6.5美元/桶,高额现货溢价反映出当时即期现货偏紧的状态。
EIA在10月6日发布的短期能源展望中,同样维持了四季度供需偏紧的基准判断:在考量中东出口与生产受限式恢复的前提下,EIA预计四季度Brent现货均价为105美元/桶;随着外运通道改善与库存回补推进,2027年均价预计回落至84美元/桶(该预测完成于10月1日,未计入G7后续安排及本次IEA提速释放)。
墨西哥湾风暴扰动生产,金融条件边际施压
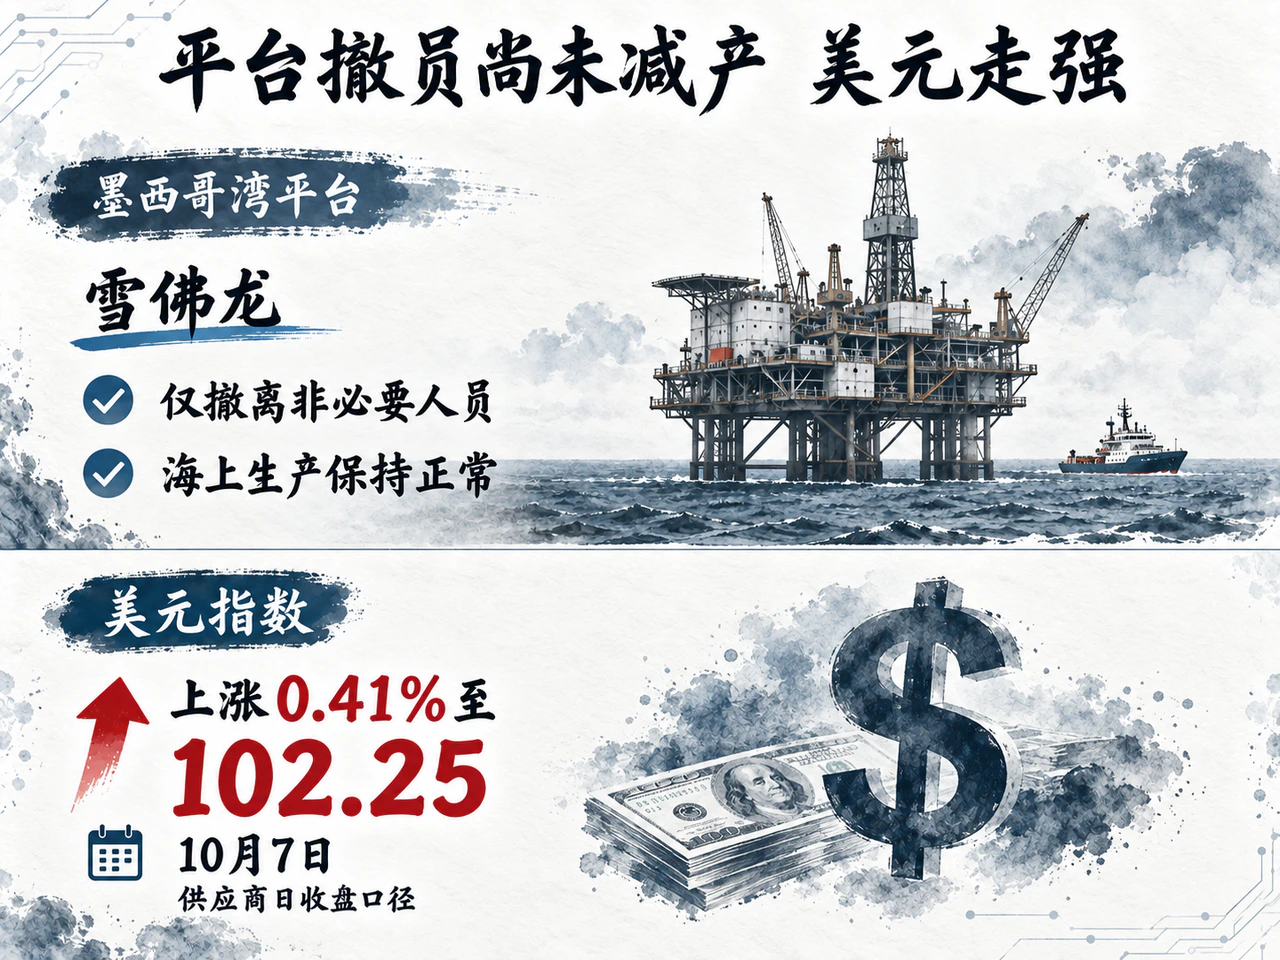
极端天气对供应修复带来潜在变量。据OilPrice在10月7日报道,雪佛龙、壳牌和BP已开始对墨西哥湾平台人员进行撤离;其中雪佛龙当时仅撤离非必要人员,海上生产保持正常。风暴演变对供应链的影响具有非对称性:若风暴主要扰动海上油田,将直接压制原油产出;若波及沿岸炼厂,则可能抑制原油加工需求并推高成品油裂解价差。
宏观金融条件未能提供方向性支撑。10月7日美元指数供应商日收盘上涨0.41%至102.25,在汇率端推高了非美买家的采购成本;长短端美债收益率窄幅分化,2年期收益率下降2个基点,10年期微升1个基点,缺乏明确的流动性推动信号。
后续核心观测节点
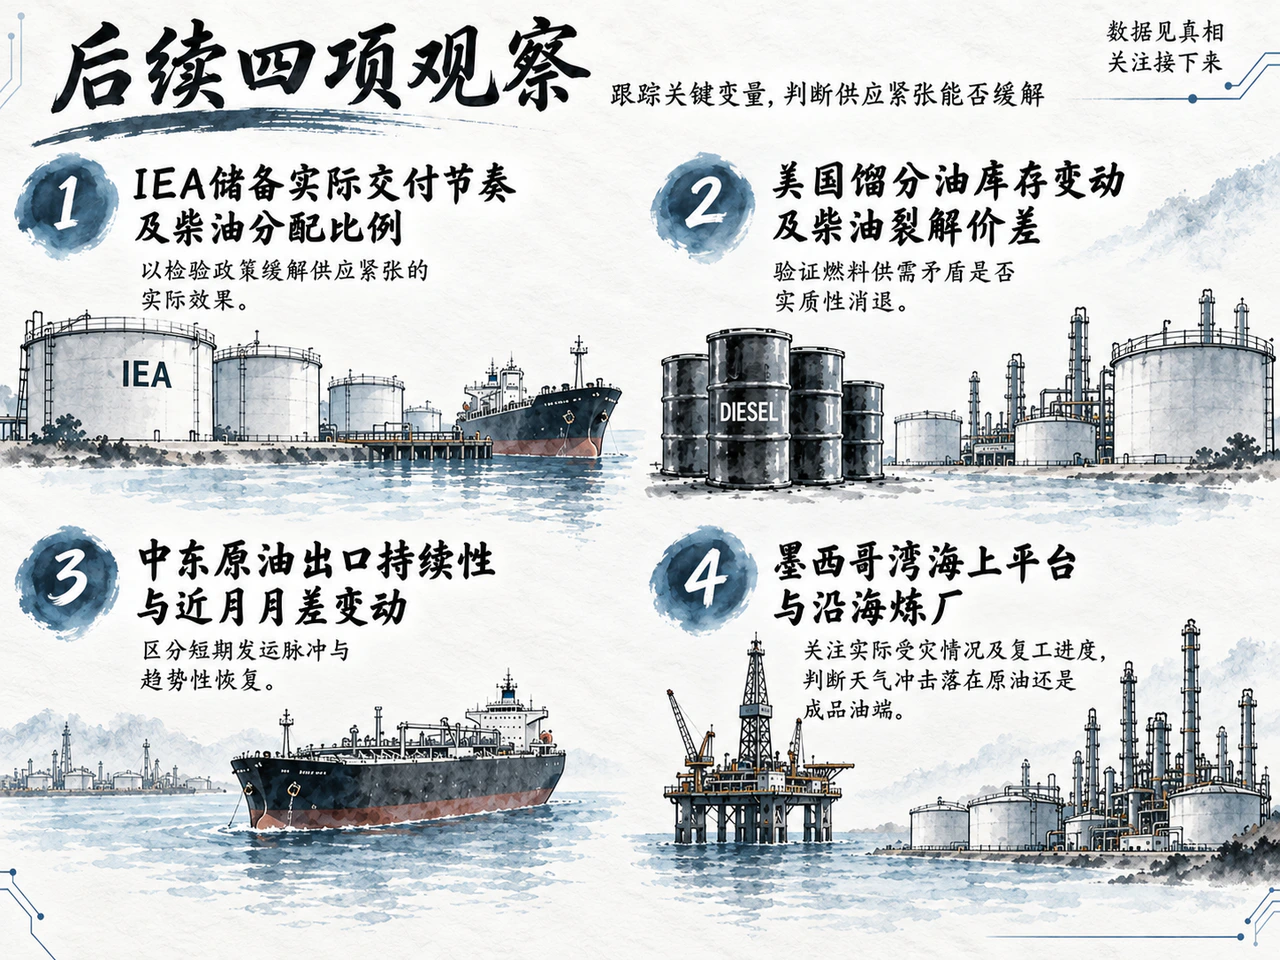
原油市场短期面临既有储备加速兑现、中东物流温和复苏与极端天气潜在威胁的多重拉锯。后续行情的演化需聚焦四个关键维度:
- IEA储备实际交付节奏及柴油分配比例,以检验政策缓解供应紧张的实际效果;
- 美国馏分油库存变动及柴油裂解价差,验证燃料供需矛盾是否实质性消退;
- 中东原油出口持续性与近月月差变动,区分短期发运脉冲与趋势性恢复;
- 墨西哥湾海上平台与沿海炼厂的实际受灾情况及复工进度,判断天气冲击落在原油还是成品油端。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…