
10月8日,国际原油在产区停工与航道风险的共振下反弹。尽管盘中外交表态削减了部分涨幅,但近端现货的可交付能力仍是主导定价的核心。截至北京时间10月9日晨,Yahoo连续合约日收盘数据显示,WTI报收每桶91.16美元,较前一日上涨2.88美元(涨幅3.26%);Brent报收103.80美元,上涨3.60美元(涨幅3.59%)。
指定月份合约的结算价同样走高。据Newsquawk收盘报道,10月8日WTI 11月合约结算于91.49美元,较上一交易日上涨3.21美元;Brent 12月合约结算于104.28美元,上涨4.08美元。两份合约盘中曾分别冲高至93.20美元和105.92美元,涨幅一度超过5%,随后高位回落。
盘中冲高回落直接受外交言论牵动。路透社报道称,特朗普表示美国不会在11月中期选举前对伊朗发起攻击,并评价双方讨论富有成效。该表态迅速压缩了此前因军事升级担忧而计入的风险溢价;但在实体层面,已经形成的断供与通航障碍,继续为近端油价提供底部支撑。
墨西哥湾关停128万桶日产能,商业去库与IEA提速抛储互为博弈
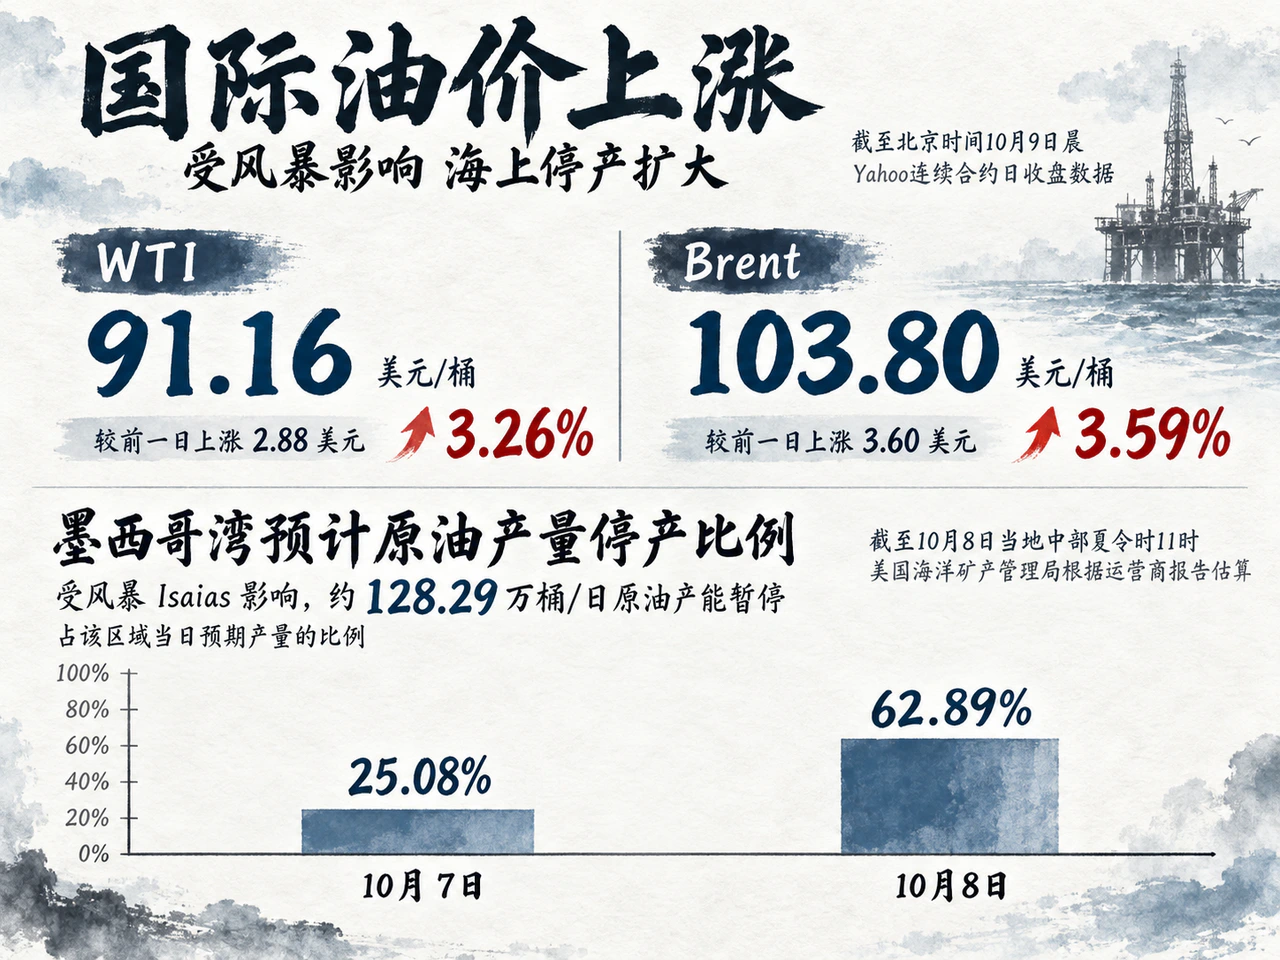
美国海上原油供应损失在短时间内急剧扩大。美国海洋矿产管理局根据10月8日当地中部夏令时11时运营商报告估算,受风暴Isaias影响,墨西哥湾约128.29万桶/日原油产能暂停,占该区域当日预期产量的62.89%,大幅高于前一天的25.08%。当前停产均为预防性关井,复产节奏取决于风暴过境后的设施排查与损毁评估。需注意的是,开采与炼化环节的传导路径存在差异:油田停产直接削减原油供给;若沿海炼厂同步停工,短期原油加工需求将受到压制,同时加剧汽柴油供应紧张,因此后续原油与成品油价格未必维持同向变动。
本轮天气冲击正值美国商业库存持续去化。EIA于10月7日公布的数据显示,截至10月2日当周,美国商业原油库存下滑320万桶至4.241亿桶。路透社援引分项数据表明,当周原油出口增加120万桶/日至477万桶/日,炼厂加工量增加22.3万桶/日,产能利用率攀升至92.7%;成品油端表现分化,汽油库存微增38.2万桶,馏分油库存则大致持平于1.051亿桶。
针对供给偏紧格局,国际能源署(IEA)选择提速政策干预。IEA在10月7日的声明中明确支持加快落实3月已承诺的战略库存释放,并优先保障柴油供应;未兑现承诺目前约可向市场提供1亿桶石油。此外,IEA披露成员国政府仍持有约11亿桶公共应急库存(其中柴油逾2亿桶),为后续政策干预保留了战略缓冲空间。
中东航运风险制约出货韧性,强逆价差锁定近端交付溢价
在中东供应端,物流恢复与在途风险形成拉锯。路透社10月5日引述Kpler初步数据显示,9月30日海湾地区原油出口的7日移动平均值回升至1830万桶/日,略高于战前12个月约1800万桶/日的平均水平(统计覆盖霍尔木兹海峡、红海及阿曼湾)。然而,航道实物通航安全并未完全解除警报。路透社10月8日报道,英国海上贸易行动办公室确认,一艘位于卡塔尔以北的油轮在前一日遭到多枚弹体击中。在OPEC+七个核心成员国已于10月4日决定维持11月产量目标不变的背景下,短期供应增量有限,市场对现有产运通道的持续交付能力高度敏感。
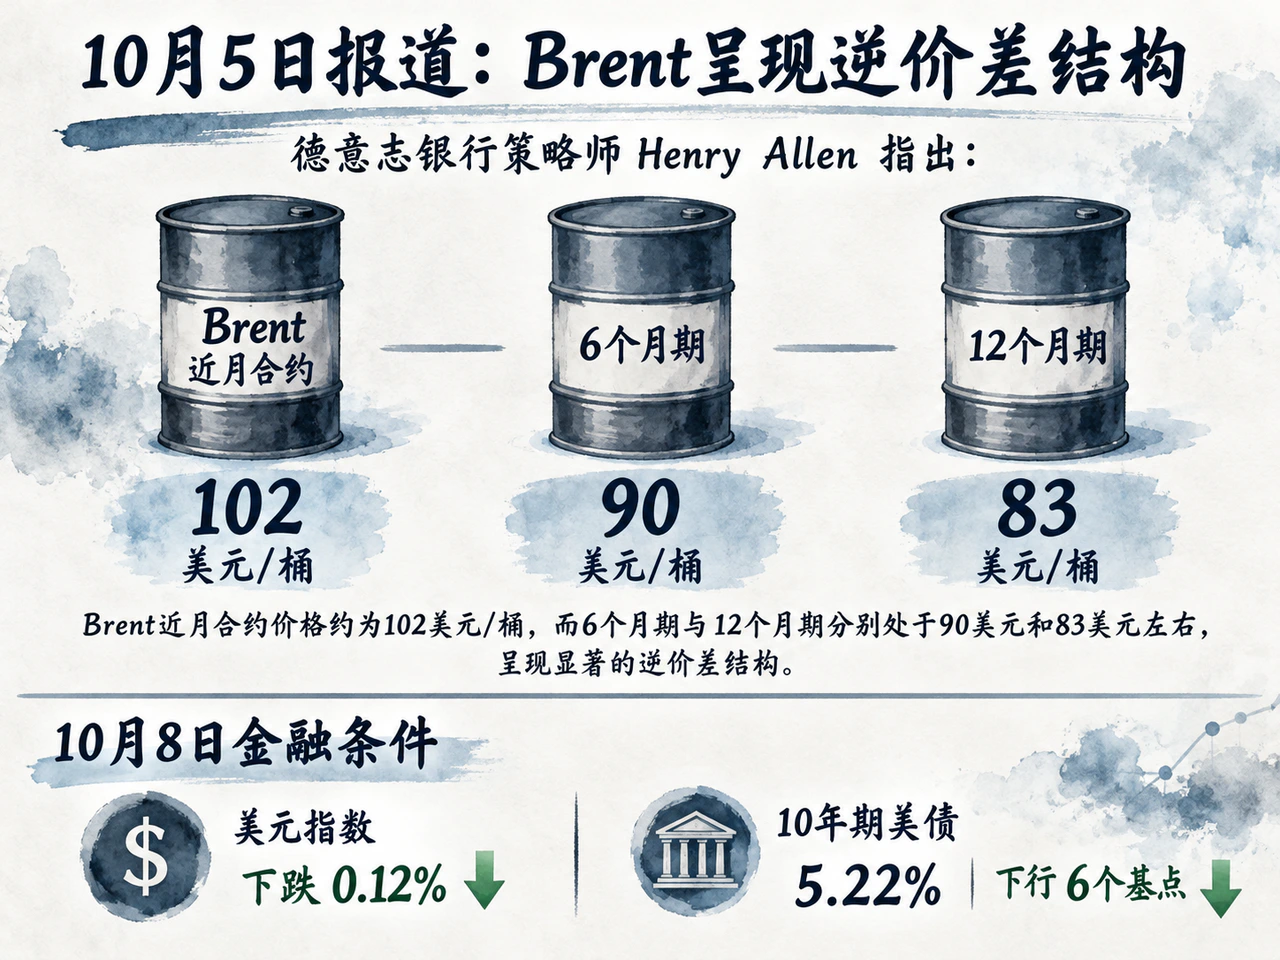
期货期限结构直观反映了现货层面的紧张程度。据10月5日报道,德意志银行策略师Henry Allen指出,Brent近月合约价格约为102美元/桶,而6个月期与12个月期分别处于90美元和83美元左右,呈现显著的逆价差结构。这一形态反映了市场对近端可交付原油赋予的高额溢价,同时也隐含着远端供应环境逐步改善的预期。若地缘与海运扰动持续延宕,远期贴水难以仅凭近月回落来实现收敛。
宏观金融条件边际上提供了辅助支撑。10月8日美元指数供应商日收盘下跌0.12%,美国10年期国债收益率按官方日度曲线下行6个基点至5.22%。尽管名义利率与汇率走弱对商品形成温和利好,但当天价格波动的主导逻辑仍牢固锚定在海上停产与地缘消息交织下的可交付约束上。
后续近端紧缺能否缓解,主要取决于四项指标的变化节点:一是墨西哥湾关井设施能否在风暴后迅速恢复生产;二是中东油轮遇袭后出口与到港规模能否维持稳定;三是IEA既有承诺储备的实际交付日程与柴油/馏分油库存的去化拐点;四是同序列合约近远月价差的收窄速度。若复产、通航与库存注入形成合力,近端溢价将面临高位挤压;若供应链扰动继续推迟,现货交付风险仍将构成油价最核心的支撑底色。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…