
2025年10月,超过190亿美元加密合约在约24小时内被强制平仓。一年过去,比特币仍未收复高点,金融机构采用区块链的进度却在加快:2026年9月,Broadridge旗下分布式账本回购平台(DLR)的月交易周转额已达7.5万亿美元。技术应用走向成熟,持币者却没有同步分享金融业务扩张的收益。
市场的低迷已经持续数个季度。2025年第四季度至2026年第二季度,加密资产总市值分别下跌23.7%、20.4%和12.6%,到2026年6月底降至约2.1万亿美元。第三季度虽有显著反弹,比特币和以太坊分别上涨约42%和70%,但10月8日盘中比特币仍在8.3万美元附近,较一年前逾12.6万美元的高点低约三分之一。
这轮调整正在动摇支撑上一轮上涨的三个前提:ETF上市之后,增量资金并未持续加速进入;史上最大强平过后,市场承接风险的能力仍在重建;金融业务不断上链,也没有建立起业务规模与原生代币价值之间的稳定联系。机构可以买到代币、金融机构采用区块链、代币值得长期持有,已经成为三个需要分别回答的问题。
一、ETF浪潮降温,机构化资金增量疲弱
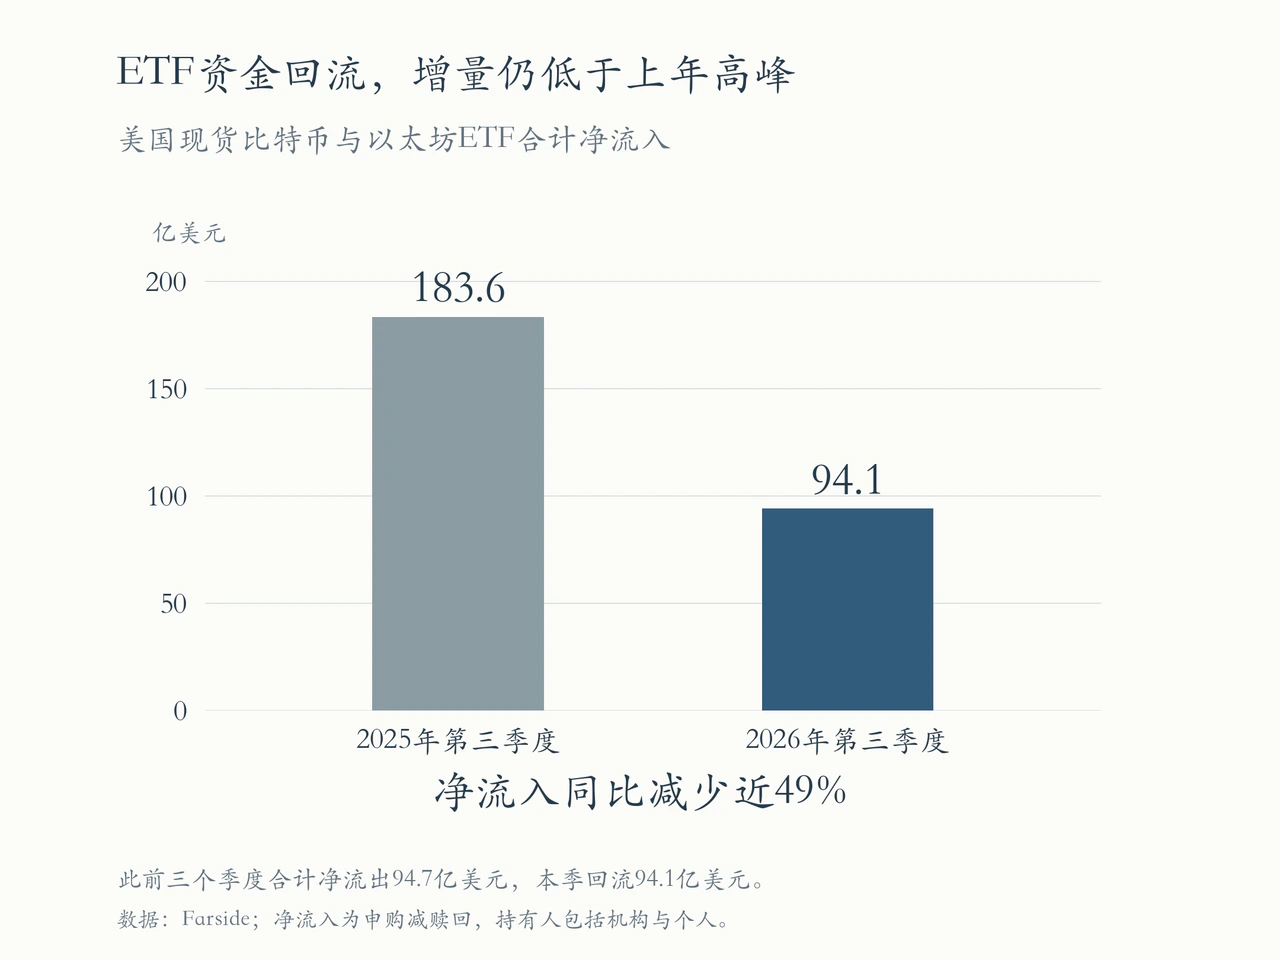
美国现货ETF解决了合规资金如何入场的问题。资金能否持续增持,则取决于各类买盘的收益目标与风险约束。
Farside数据显示,2025年第三季度,美国现货比特币与以太坊ETF合计净流入约183.6亿美元;2026年第三季度净流入约94.1亿美元,较上年同期减少近49%。这轮回流大体填补了2025年第四季度至2026年第二季度合计94.7亿美元的净流出,资金扩张的速度已明显低于上一轮高峰。ETF持有人既包括机构也包括个人,这条合规配置通道的实际增量,已难以支撑“机构入场就会持续推高币价”的预期。
避险表现是其中一项重要的配置约束。比特币长期以总量受限、独立于主权信用的特征,被赋予“数字黄金”的价值叙事。但稀缺性本身并不提供危机保护;寻求分散股票风险的机构,需要检验这笔资产能否在股票组合承压时提供保护。这样的配置目标,与赚取价差或融资购币的资金各有不同。
CME的历史研究显示,2017—2019年,比特币与标普500、纳斯达克100的日收益相关系数分别只有0.01和0.02;2020—2022年升至0.40和0.42,2023年至2025年4月则回落至约0.30。相较早期近乎独立的行情,比特币已更深地进入传统风险资产的资金循环。
本轮行情中的压力日表现尤为直接。以比特币现货ETF IBIT、以太坊现货ETF ETHA、美股ETF SPY和黄金ETF GLD的同一纽约收盘时点复权价格比较,2025年7月1日至2026年10月8日,标普500 ETF单日跌幅达到1%的交易日共有26个。比特币与以太坊ETF在这26天全部下跌,平均跌幅分别为3.46%和5.16%,高于标普500 ETF的1.50%;黄金ETF同期平均下跌0.72%。市场急需降低股票风险时,加密资产多次加重了组合的损失。
2026年1月20日是一个具体例子:标普500 ETF下跌2.04%,比特币、以太坊ETF分别下跌6.42%和8.88%,黄金ETF则上涨3.78%。而在2025年10月冲击前后,以10月9日收盘至14日收盘计算,比特币和以太坊ETF分别下跌7.03%和5.27%,标普500 ETF下跌1.33%,黄金ETF上涨4.20%。后一个区间涵盖了盘后强平、周末交易和随后的反弹;经历这一完整调整过程,加密资产仍主要承担着风险敞口。
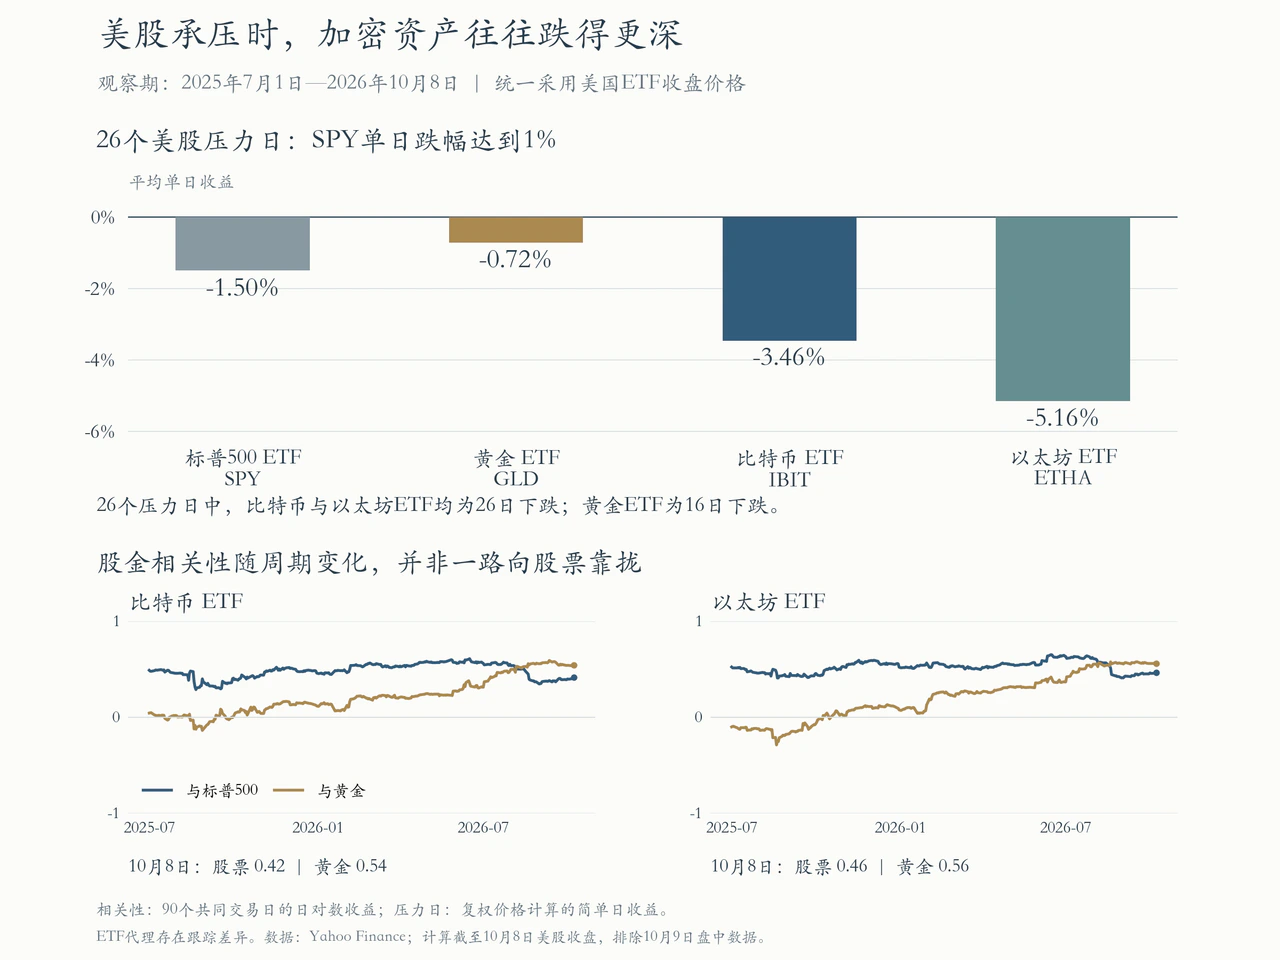
图:股票、比特币、以太坊和黄金均采用美国上市ETF作代理;下图为90个共同交易日日对数收益的滚动相关性。
这种联动有清楚的资金机制。IMF关于加密周期的研究指出,机构参与使加密资产与股票更容易受到共同风险偏好的驱动。机构将两者放进同一套风险预算,当组合波动上升、融资条件收紧或赎回压力增加时,减仓可以跨资产同时发生。比特币的供给规则没有改变,参与定价的资金却已与股票市场受到更多共同约束。
由此形成了机构化进程中的一个内在矛盾:更多机构进入,提高了资产的可交易性,也可能削弱最初吸引机构的分散化优势。对于已经持有大量美股的投资者,如果买入BTC或ETH只是增加了同方向波动,就需要更高的预期收益来补偿风险;“数字黄金”这一名称本身,已经不足以成为配置依据。
相关性也在随行情变化。按上述ETF口径,2026年上半年,比特币、以太坊与标普500的日收益相关系数分别约为0.54和0.57,第三季度降至0.38和0.31;截至10月8日的90个交易日,两者与黄金的相关性反而高于与标普500的相关性。夏末的变化表明,比特币也有与黄金联动增强、与股票联动减弱的阶段。对于寻求危机保护的机构而言,关键难题是分散作用能否在需要时出现:阶段性的低相关可以改善组合,而压力期反复同跌,使其很难承担稳定的保险功能。
ETF流入的构成也影响买盘的持续性。部分资金买入现货或ETF,同时做空期货,赚取期现价差。Coinbase的复盘显示,30日期限的年化基差从2025年10月10日暴跌前的约9.8%,降至11月中旬的约3.6%,相关套利仓位随后收缩。此类资金是否持仓,取决于套利收益能否覆盖资金成本,并不需要对币价长期看多。
上市公司的购币融资同样有条件。CoinGecko统计,2025年这类公司购入加密资产的资金至少约497亿美元,约一半集中于第三季度,第四季度降至58亿美元。依靠股票相对持币净值的溢价增发融资,一旦溢价收窄,继续筹资购币的吸引力便会下降。上涨带动融资、融资支持买币的循环,也会随着估值溢价消退而减速。
机构化扩大了资金入口,同时也引入了更严格的收益比较和风险约束。寻求危机保护的资金面对避险表现不稳定,套利资金面对收益空间收窄,上市公司面对融资溢价变化。市场需要重新提供足以支持这些资金留下来的理由。
二、2025年190亿美元强平冲击波尚未消退,市场仍处于修复阶段
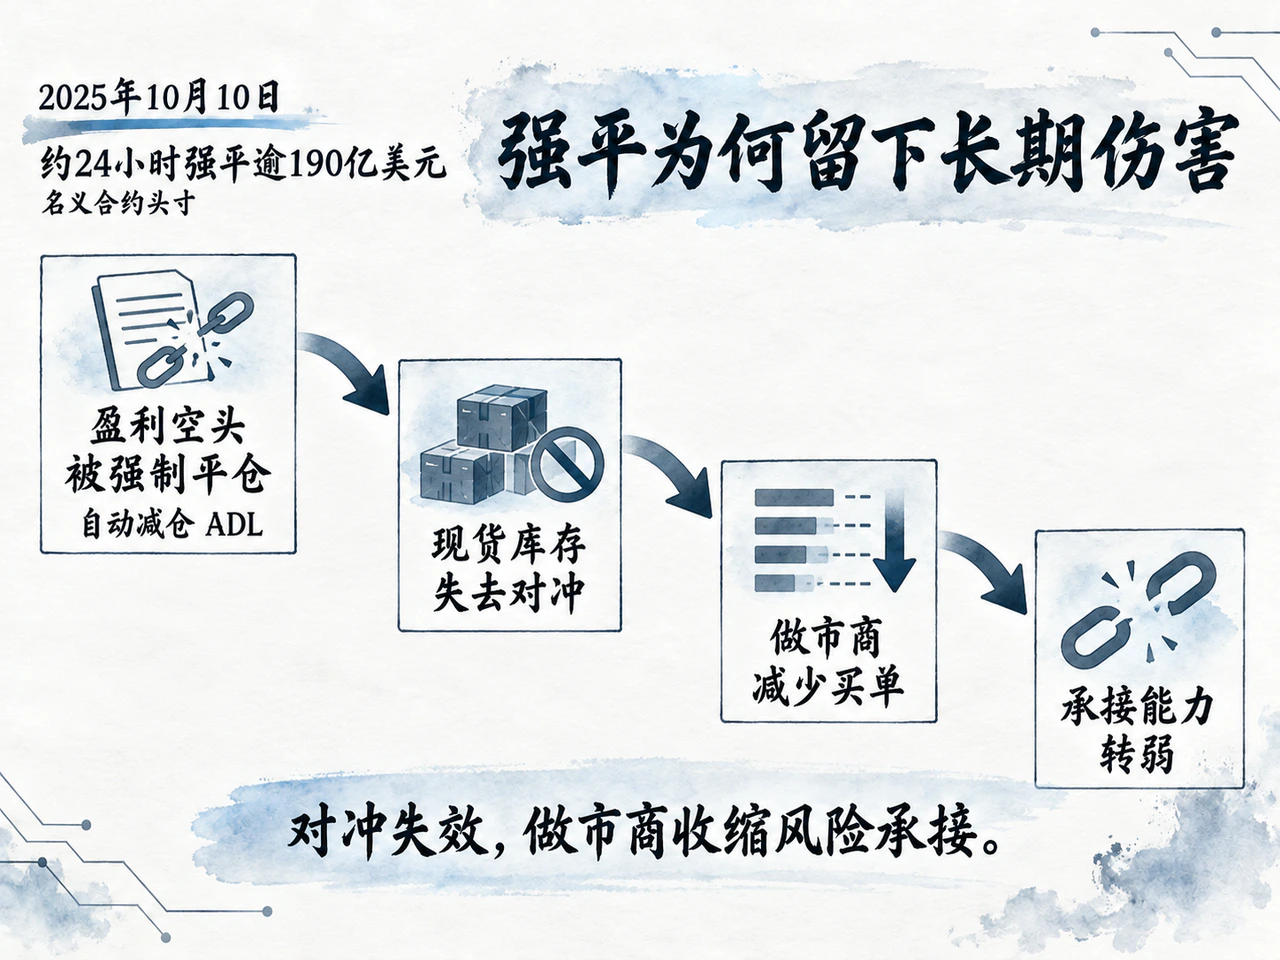
2025年10月10日,特朗普宣布进一步加征关税,贸易摩擦升级引发全球风险资产剧烈波动。随后约24小时内,全球加密衍生品市场超过190亿美元名义合约头寸被强制平仓,创下行业有记录以来的单日规模纪录。
这场冲击对市场的伤害,延续到了做市与风险承接机制之中。做市商在现货市场买入库存,通常通过衍生品空头对冲跌价风险。当天部分交易所触发自动减仓机制(ADL),一些本来盈利、承担保护作用的空头也被系统强制平仓。现货库存仍在,配套的对冲却消失了。
Coinbase在复盘中指出,失去空头保护的做市商减少了买方挂单,现货流动性随之收缩,加剧价格下跌。对做市商而言,这暴露出一种超出币价波动的风险:即使对市场方向判断正确,设计好的对冲也可能无法维持。对冲失效、跨平台抵押品调拨迟滞,会使同一笔资本需要覆盖更大的尾部损失。恢复原有报价规模,需要更可靠的对冲和资金安排,也需要足够的交易收益补偿这些风险。
持续承接抛压,需要做市商投入库存、抵押品和风险额度。价格反弹与这些承接条件的修复,可以有不同的进度。
Kaiko于2026年3月发布的研究记录,比特币跨平台平均1%价格区间内的订单深度,从冲击前的800万至1000万美元降至约300万美元,其后数周回升至600万美元附近。在延续至2026年第一季度的观察中,比特币、以太坊、XRP和SOL的深度仍低于冲击前。订单簿变薄意味着,同等规模的卖单更容易造成较大的价格移动。
做市机构的经营披露也反映了修复的困难。Flow Traders在一季度更新中指出,2025年10月10日事件之后,数字资产交易活动持续低迷;其2026年上半年数字资产净交易收入同比减少36%,传统金融资产做市净交易收入却增长18%。当其他业务能够提供更好的回报时,加密市场需要以足够的交易收益吸引风险资本,而单纯的币价反弹未必能完成这一点。
进入第三季度,交易活动开始恢复,修复却并不均衡。GSR监测显示,9月末永续合约名义未平仓量回升至约1550亿美元,高于2月约900亿美元的低谷,其中也包含币价上涨抬高名义金额的作用。CoinGecko对夏季流动性的观察则发现,SOL在8月下旬从约75美元涨至100美元附近,现货订单深度没有相应增强。杠杆交易恢复与现货承接恢复,存在不同的节奏。
更近的数据呈现出修复的两面。CryptoRank统计,2026年第三季度中心化交易所现货成交额为2.49万亿美元,环比下降约14%,连续第四个季度减少;但9月已回升至9730亿美元,环比增长20%。Coinbase在10月2日的研究中也记录,本所9月比特币与以太坊买方深度回升,比特币订单簿接近买卖均衡,以太坊数月以来首次偏向买方。
190亿美元强平暴露了对冲可靠性与风险资本的薄弱环节,冲击后的订单深度损伤延续至2026年一季度,上半年做市回报仍弱。进入三季度,部分币种的承接恢复落后于价格,9月主要资产买盘则已改善,交易活跃度仍在从低谷回升。历史冲击造成的损伤,与后续资金条件、业务回报共同影响了修复进程;当前市场呈现的是不同环节逐步改善、不同资产恢复有别的状态。健康的市场需要能够持续承接抛压的资本,仅靠行情转涨,尚不足以完成这项修复。
三、区块链基础设施的叙事逻辑松动,传统金融业务上链难以直接支撑原生代币估值
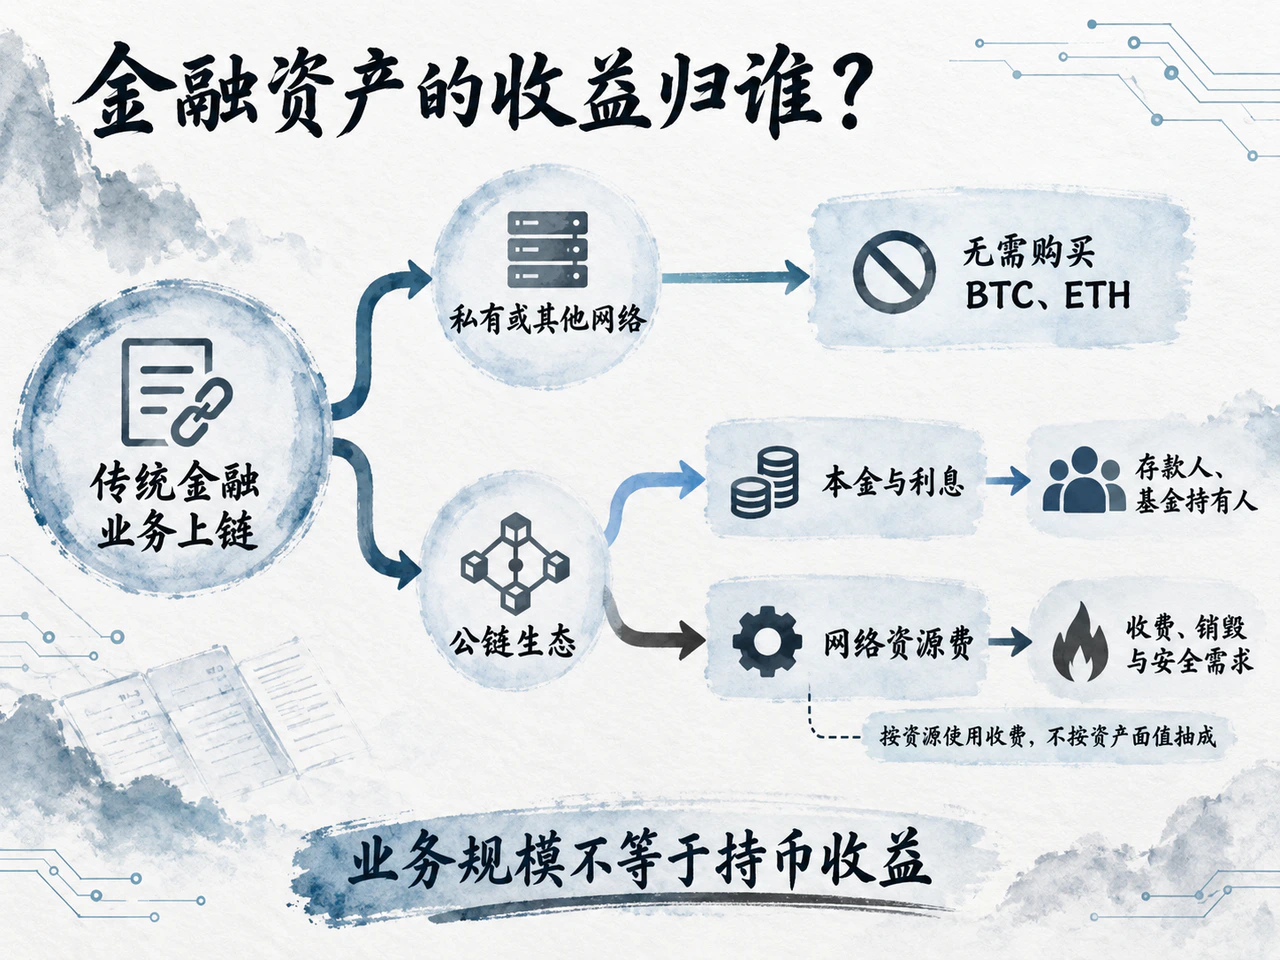
传统金融业务规模越大,上链之后原生代币就越有价值,曾是一条极有吸引力的估值推导。实际落地的业务正在揭示这条推导缺失的环节:金融资产的本金、利息和服务收费都有既定归属,BTC、ETH持有者不会因为业务上链,自动取得其中的经济权利。
金融机构采用区块链,首先追求更快的结算、更少的对账和更灵活的抵押品调度。这些目标可以通过多种网络实现,公开代币网络并不垄断技术供给。
2026年3月,南非第一兰特银行在摩根大通Kinexys私有许可网络上落地集团内美元跨国支付,按预设条件完成账户间资金划转。业务基于银行存款体系运行,无需持有公链原生代币。同年7月,DTCC联合30余家机构开展依托DTC托管资产数字凭证的实际生产交易,采用私有Besu与Canton并行的网络架构。Besu兼容以太坊的开发规范,独立部署为许可网络之后,也无需使用以太坊主网的ETH。
Broadridge的DLR平台运行于Canton之上,2026年9月处理回购周转额7.5万亿美元,日均约3590亿美元,同比增长约5.9%。Canton的公共同步服务有自身原生币收费机制,机构也可以选择不同的同步安排。这样的万亿美元级业务规模,既不代表同等数量的资产被长期锁定,也不会直接变成BTC或ETH的购买需求。
区块链技术的普及,正在扩大金融机构的选择权,公链原生代币却没有因此获得对金融业务的排他性收费权。 技术标准可以被采用,特定公开网络却可以被绕开;兼容以太坊的软件,也可以运行在不使用ETH的网络上。
即使业务落在公链生态内,主要金融收益仍有明确的合同归属。摩根大通在Base上向合格机构提供美元存款代币JPM Coin,客户持有的是对银行的存款债权。贝莱德的代币化基金BUIDL投资于现金、短期美国国债和回购,利息收益归基金份额持有人,相关服务机构按协议收取费用。ETH持有人并不因此获得银行利差、基金利息或资产管理费。
以太坊获取的是网络资源费用。Gas费用按交易占用的计算、存储等资源计价,而非按所转移资产的面值抽成。同样一组计算指令,可以转移不同金额的资产。金融业务的本金和周转额增长,未必要求网络消耗与费用成比例增长。
这使“上链规模”与“代币价值”之间隔着一整套经济传导:业务选用哪个网络,实际消耗多少资源,支付多少费用,又有多少费用和长期持有需求最终留在原生代币上。链上的金融规模可以很大,传导到代币的收入和需求却可能很小。
扩容进一步改变了这条传导。富达2025年11月的研究显示,在当时统计的过去一年,Base向用户收取交易手续费约9400万美元,向以太坊主网支付的blob数据可用性费用约520万美元。用户使用二层网络,主网获得对应自身服务环节的费用,两者的收费范围并不相同。2025年12月Fusaka升级调整blob费用机制,正是在改善主网的收费联系。技术越能降低使用成本,代币要获得估值支持,就越需要证明新增需求足以弥补单位收费下降。
ETH仍有真实的经济基础:基础费销毁减少供应,验证者质押ETH并承担罚没风险,维护网络安全;ETH也被用于抵押和提供流动性。业务增长若能够增加这些需求,就能为代币带来价值。需要验证的是这些具体需求如何增长,以及增长能否持续,而不是把上链金融资产的全部价值计入ETH的估值想象。
代币化金融资产还可能与原生代币争夺部分使用场景。BUIDL等资产已被Crypto.com、Deribit等平台接纳为保证金抵押品,并通过白名单机制接入UniswapX的报价交易。部分机构可以用生息的代币化国债份额参与交易,减少某些场景对高波动原生代币抵押品的依赖。金融资产上链既带来业务,也带来新的竞争者。
区块链正在成为金融基础设施,原生代币却不是这些金融业务的权益凭证。比特币需要以自身的货币属性和配置需求支持价格;以太坊需要把网络使用转化为费用、销毁、安全与抵押需求;其他代币同样需要解释持有者究竟拥有什么、为何必须长期持有。传统金融业务的万亿美元规模,无法替它们完成这份价值论证。
过去一年的疲弱,经历了强平后的流动性损伤、做市回报低迷与不均衡修复,也反映出原有估值预期正在接受现实检验。ETF让买入更方便,却没有保证资金持续增长;金融机构扩大区块链应用,却没有承诺把金融收益分给持币者。市场能否走出低迷,最终取决于两件事:承接风险的资本重新积累,以及代币本身形成更可靠的持有理由。技术应用的进步,只有转化为持币需求和可持续的经济价值,才能成为下一轮估值的基础。
本文仅作市场研究,不构成投资建议。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…