
连续三台尊界V800测试车在百公里时速全力制动试验中,分别于第三次、第四次和第二次发生制动踏板支架断裂。据《经济参考报》对懂车帝10月8日测试的报道,测试方向媒体表示测得峰值载荷为1612牛,机械支撑失效后试验员启用应急制动减速。尊界随后回应称,其制动系统按高于国标及行业标准验证,该测试属于非标极端工况,已交付车辆未见同类故障,并承诺优化结构免费升级。
同一测试维度下多台测试车辆发生同点位机械失效,将汽车行业争论已久的核心命题推上台前:新车上市节奏不断刷新,工程试验与缺陷整改是否被挤压?
车企的研发钟摆确实在剧烈摆动。麦肯锡2025年汽车产业研究显示,部分中国新兴电动车企从概念定义到量产上市耗时约24个月(涵盖整车平台开发),而跨国车企同类项目通常需要40至50个月,研发周期缩短了40%至52%。要厘清这是否属于以牺牲验证为代价的“速成”,必须穿透工程开发链条:提速究竟消除了哪些环节的等待,物理试验是否存在无法逾越的硬约束,以及新势力百亿元级别的研发预算能否承载多产品线的并行验证。
一、传统车企的研发周期与验证流程
整车研发是一项各系统高度耦合的系统工程。产品定义、零件建模、样车试制、台架试验、工程变更与产线工艺验证环环相扣。前道工序的轻微调整极易触发连锁震荡:悬架硬点变动可能导致轮包干涉,结构件材料更换则要求冲压模具、连接工艺与疲劳寿命全部重新核算。
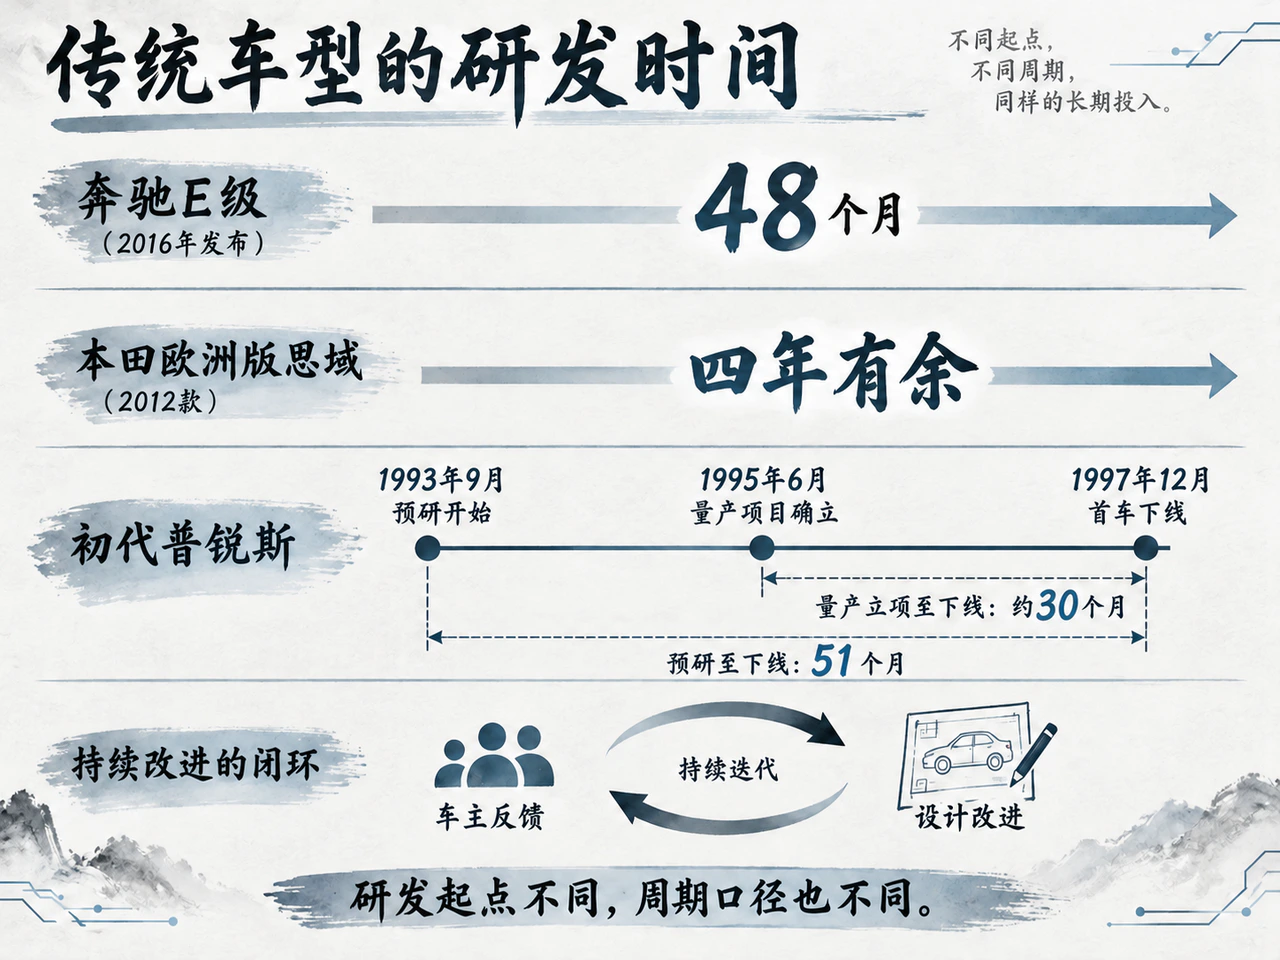
传统车企的代表性车型展现了这种迭代的时间体量。本田2012款欧洲五门版思域历时四年有余,几乎所有部件都经过重新开发或改进;奔驰在2016年发布新一代E级车(W213)时,披露累计投入约1200名工程师,历时整整48个月。
若涉及底层技术路线的开创,前期探索周期更为漫长。以丰田初代普锐斯为例,自1993年9月启动G21概念预研至1997年12月首车下线,总计历时51个月;若仅从1995年6月正式确立量产项目起算,周期则收窄至约30个月。21个月的时间差源于起跑线定义的不同。横向对比开发节奏时,若脱离项目立项起点的技术成熟度,单纯比较月数往往失真。
成熟车系换代的核心优势在于积累了长期的失效数据。本田在推进思域改款时,依托车主、经销商及媒体反馈,将早期发现的视野、悬架噪音、舒适性及材料质感问题用于改进设计。但这种历史沉淀具有严格的适用边界:沿用成熟结构与相同受力方式时,历史数据可提供扎实背书;一旦切换轻量化材料、改变承力拓扑或调整冲压制造工艺,原有的疲劳寿命数据不能直接沿用,必须启动新一轮物理验证。奔驰在2026年为EQS车型引入线控转向系统时,依然累计完成了超过100万公里的专项台架、试验场与道路测试。品牌积累无法直接兑现为全新零件的使用寿命。
二、新车开发提速的路径与限制
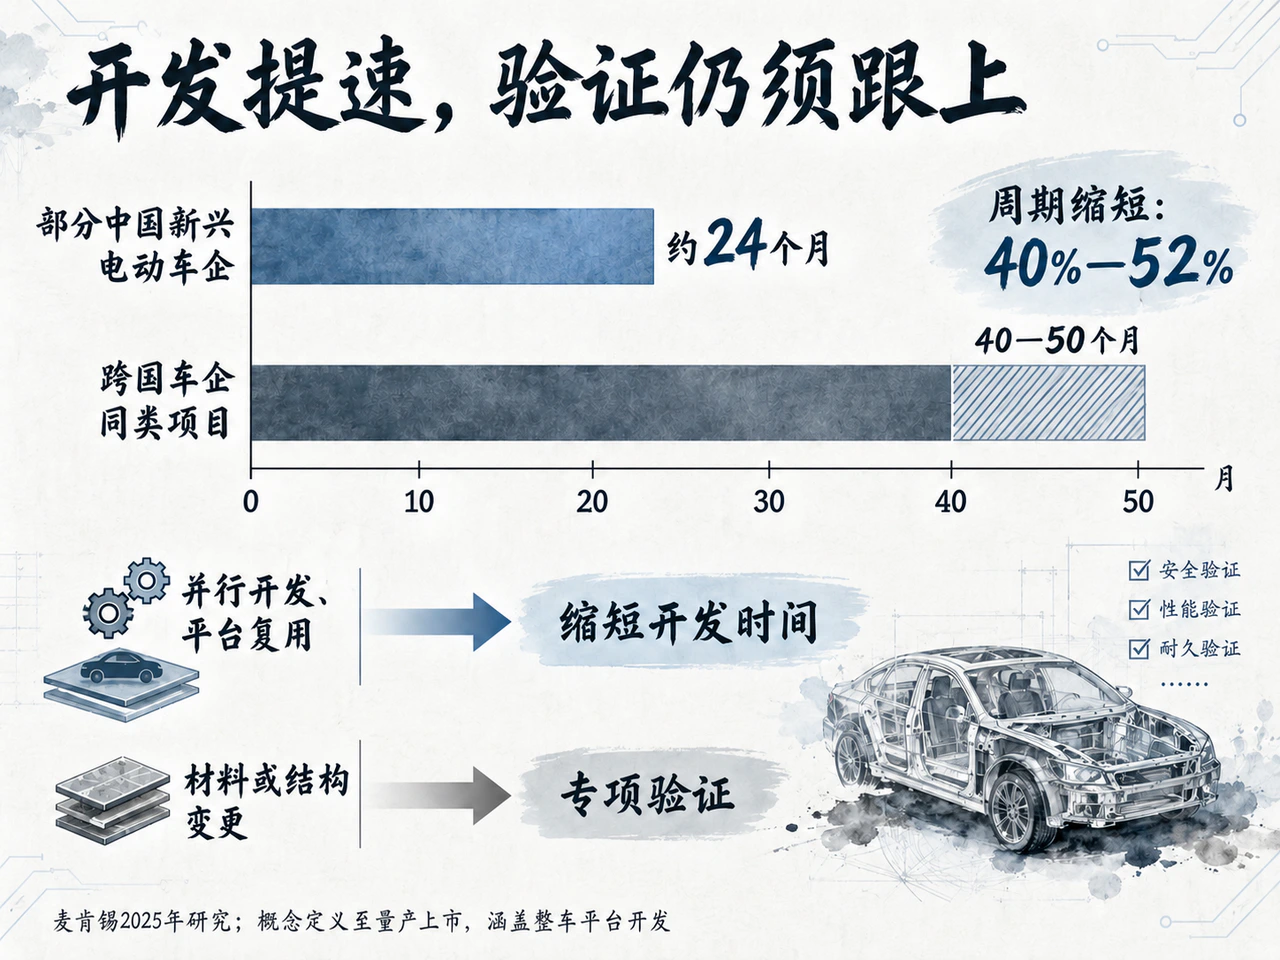
部分新势力将周期压缩至24个月,首要突破在于消除跨部门的串行等待。在传统的线性流程中,设计图纸冻结后制造与采购才介入工艺评审,易在试制后期暴露出无法冲压或装配困难的问题,导致整车大幅返工。数字协同与并行工程打破了这一藩篱,制造工程与供应链专家在造型与设计早期即协同入场,使大量工程冲突在数字模型阶段被提前化解。这种日历时间的压缩主要源于工序重组,而非机械删减试验。
其次在于平台架构的高比例复用。小鹏在发布SEPA2.0扶摇架构时披露,其模块对后续车型的兼容性达80%,规划将后续新车研发周期缩减20%。平台化战略使得底盘、电子电气架构与动力总成的前期验证成果得以跨车型共享。跨国巨头亦在吸纳这种开发模式:大众汽车与小鹏协同开发的ID.UNYX 08于2026年3月实现量产,大众官方披露该项目历经24个月即达到量产成熟度;小米从宣布造车到首款量产车上市历时约三年。供应链成熟度与既有团队积累,成为整车提速的基石。
然而,整车共享平台并不等于承力构件零改动。整车轴距拉长、整备质量增加或电池包布局变动,均会重塑底盘零件的动载荷分布。座舱与辅助驾驶软件尚可通过OTA远程迭代,底盘与制动等机械承力件一旦出现刚度或疲劳缺陷,往往需要硬件更换等实物整改。
车企普遍采用强化加速试验提升工程周转效率。小鹏披露,P7在开发中采用四立柱路况模拟台架,采集13类严苛路面载荷后连续运转近300小时,公司折算为40万公里的疲劳损伤;克莱斯勒2017款Pacifica上市前除完成超过547万公里道路测试外,亦借助数月的加速腐蚀试验,模拟恶劣工况下十年的腐蚀损伤。但加速试验成立的核心前提,是人工加载谱必须能够精准映射真实的破坏机理。
物理世界的材料疲劳具有需要验证的时序特征。2017年汽车工程领域针对特定发动机热疲劳试验的一项权威研究显示,测试包含至少8500个单次时长7分钟的冷热循环,台架累计运转耗时约1000小时,占用硬件台架至少八周。该案例中的工程师认为,关键疲劳信息主要在试验后半程显现。该研究提出的提速策略,并非掐断物理测试时间,而是利用阶段性测试数据提前推进下游准备。
整车耐久里程同样不能完全覆盖关键件的专项破坏极限。小米SU7上市前投入576辆测试车、累计测试540万公里;蔚来早期ES8与ES6分别开展过逾300万公里整车路试。综合耐久里程体现了测试资源投入,但回答制动踏板支架在急踩、偏载工况下能否承受瞬态峰值载荷,仍取决于专项极限抗破坏台架的深度检验。
开发周期真正面临的工程博弈,往往发生在试验暴露缺陷的节点。2004年的并行工程管理模型揭示:上游信息变更发生得越晚,下游工作的返工代价便会增加。若主机厂锁定既定上市节点分秒不让,留给工程团队修改结构设计、重新开模与二次台架复验的时间窗口,就面临被大幅挤压的系统性风险。
三、中外车企研发投入的规模与变化
充沛的资金是支撑试验矩阵的基石,但财报中的研发账面支出无法等同于单款车型的安全验证预算。平台预研、整车项目、智驾芯片、座舱生态及台架重资产,均在切分同一资金池。
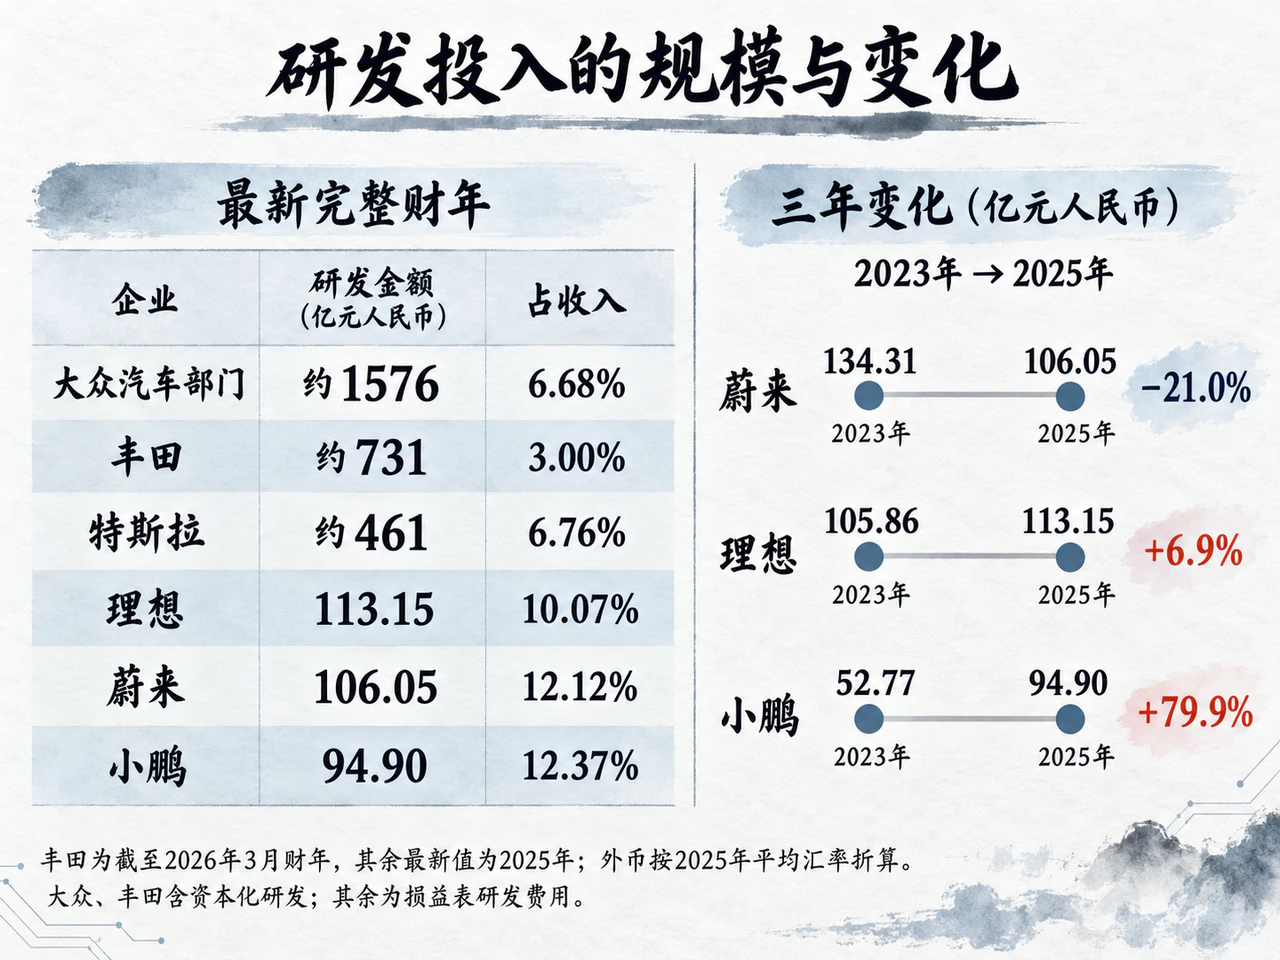
梳理全球主要车企最新完整财年研发账目,中外车企在投入结构与强度上呈现显著分化。欧洲、日本车企披露当期研发总投入(含资本化部分);特斯拉与中国新势力则依据损益表口径列示研发费用。
| 企业及范围 | 研发金额(原币) | 折合人民币(亿元) | 研发占收入比例 |
|---|---|---|---|
| 奔驰集团 | 96.80亿欧元 | 约786 | 7.32% |
| 大众汽车业务部门 | 194.12亿欧元 | 约1576 | 6.68% |
| Stellantis集团(含克莱斯勒等) | 60.98亿欧元 | 约495 | 3.97% |
| 丰田集团 | 1.523万亿日元 | 约731 | 3.00% |
| 本田集团 | 1.175万亿日元 | 约564 | 5.39% |
| 特斯拉集团(含能源、AI等) | 64.11亿美元 | 约461 | 6.76% |
| 蔚来集团 | 106.05亿元人民币 | 106.05 | 12.12% |
| 理想集团 | 113.15亿元人民币 | 113.15 | 10.07% |
| 小鹏集团 | 94.90亿元人民币 | 94.90 | 12.37% |
| 小米集团(全业务) | 331.32亿元人民币 | 331.32 | 7.25% |
注:外币统一按欧洲央行2025年平均参考汇率折算;丰田、本田数据对应截至2026年3月31日财年,其余为2025自然年;小米集团未单列汽车研发独立数据。
从数据对比可见,蔚来、理想、小鹏的研发费用率均维持在10%至12.4%的高位区间,显著高于丰田(3.00%)与大众(6.68%),体现了新势力对技术迭代的激进倾斜。然而从资金体量来看,蔚小理各自约百亿元的年投入,仅相当于特斯拉的21%至25%、大众汽车部门的6.0%至7.2%。
费用率读数还深受当期营收基数波动的扰动。2025年小鹏研发费用同比大增47.0%,由于总营收强劲增长87.7%,研发费用率反而从15.8%稀释至12.4%。理想则呈现逆向波动:研发费用微增2.2%,但由于营收下降,费用率从7.66%被动推升至10.07%——测算显示,先固定2024年研发费用、只改变收入,营收分母变化贡献了其中2.19个百分点的升幅,并不意味着物理工程资源同步扩充了三分之一。
会计准则的差异同样影响读数有效性。Stellantis 2025年损益表研发成本高达111.45亿欧元,但其中包含历史项目摊销及61.93亿欧元的资产减值与报废注销,调整上述项目并计入当期资本化研发后,当期投入为60.98亿欧元。特斯拉研发支出中,以股权为基础的薪酬激励占比达20.8%。账面总额不能直接线性折算为台架台时或实车试验工时。
考察三年期动态走势,各家资本分配取向更为清晰:
| 企业及单位 | 2023年(首年) | 2024年(次年) | 2025年(末年) | 末年较首年增幅 |
|---|---|---|---|---|
| 丰田(万亿日元) | 1.202 | 1.326 | 1.523 | +26.7% |
| 本田(万亿日元) | 0.976 | 1.211 | 1.175 | +20.3% |
| 特斯拉(亿美元) | 39.69 | 45.40 | 64.11 | +61.5% |
| 蔚来(亿元人民币) | 134.31 | 130.37 | 106.05 | −21.0% |
| 理想(亿元人民币) | 105.86 | 110.71 | 113.15 | +6.9% |
| 小鹏(亿元人民币) | 52.77 | 64.57 | 94.90 | +79.9% |
注:中国车企与特斯拉为2023—2025自然年;日本车企为截至次年3月底的完整财年。
近三年来,小鹏与特斯拉研发支出扩张迅速,理想维持平稳微增,蔚来则自前期高点理性回落。但从累计投入看,蔚来三年研发合计仍达371亿元,高于理想(约330亿元)与小鹏(约212亿元)。历史投入构筑了底盘与算法资产,但当期预算与新立项车型的匹配强度才是决定单车验证资源的关键。
现金流健康度直接框定了研发的安全垫厚度。2025年,受存货及供应链应付款账期变动影响,理想经营活动现金流由上一年的净流入159.33亿元转为净流出86.11亿元,年末账面现金及等价物为566.92亿元;小鹏经营活动现金流则由净流出20.1亿元扭转为净流入约82.6亿元,年末现金及等价物为173.30亿元。
这些有限的资金面临着多线作战的稀释风险。蔚来在2025年同时驱动蔚来、乐道、萤火虫三个不同定位的品牌;理想在增程式产品谱系外全面压注纯电车型研发;相比之下,特斯拉2025年Model 3与Model Y两款成熟车型合计交付158.5万辆,占总交付量96.9%,研发成本获得了更极致的规模分摊。对于国内新兴车企而言,若新增车型与改款衍生项目的增长速度超过了预算扩张幅度,单车分摊到的工程人手与台架验证资源势必受到挤压。
四、各家新势力的自产与代工情况
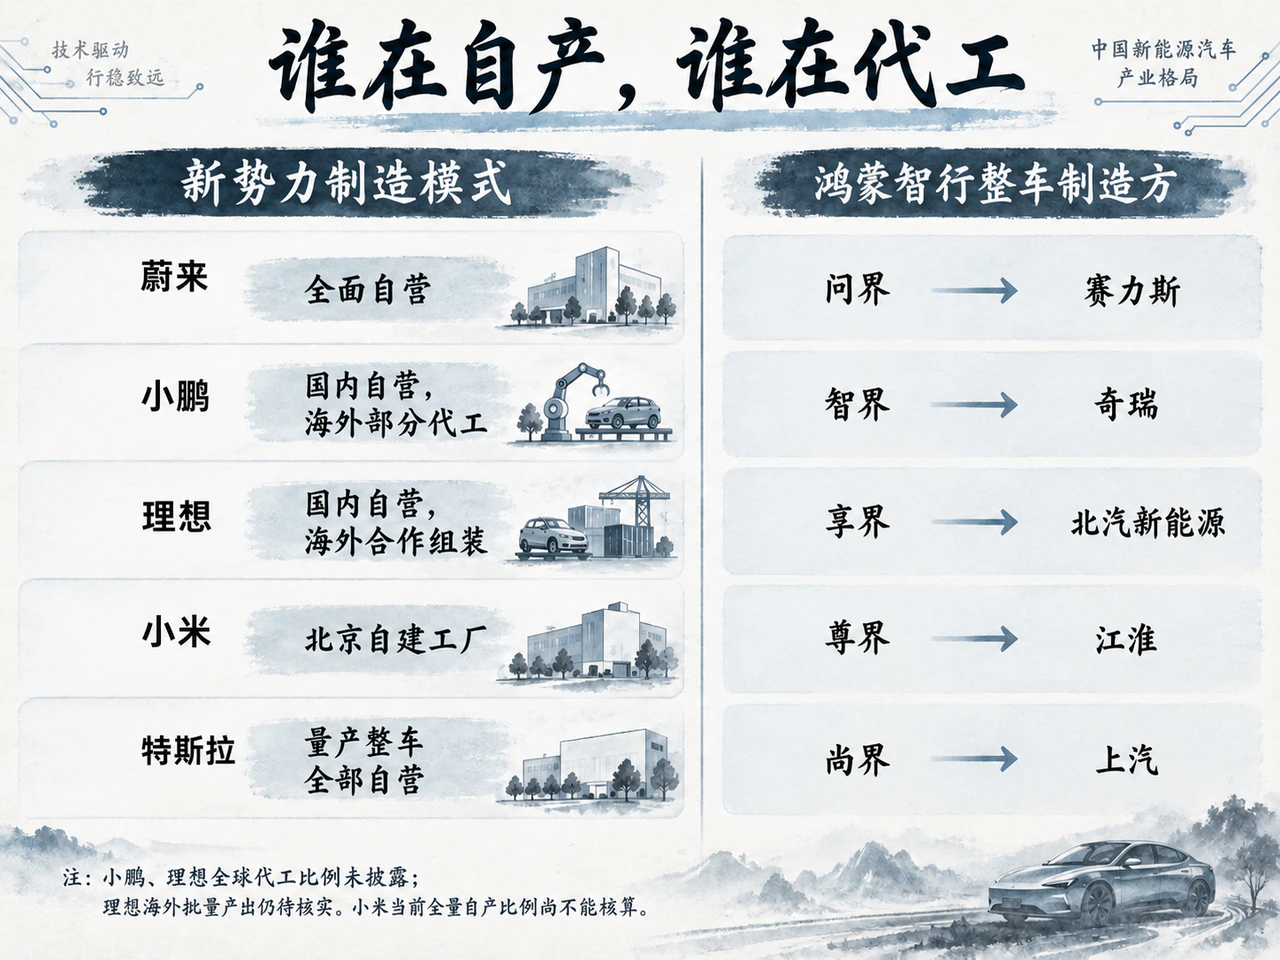
在研发提速的同时,新势力的生产组织形态正走向深度分化。蔚来通过资产收购已全面转向独立自营,小鹏构建了国内自营与海外轻资产代工相结合的模式,小米自建北京工厂破除了“代工”认知,而华为合作生态则坚持整车制造主体外置。
| 企业 | 当前制造格局 | 实际产能布局与生产主体 |
|---|---|---|
| 蔚来(含乐道、萤火虫) | 全面自营 | 运营安徽F1、F2、F3基地;2023年底收购江淮合作资产,2024年初全面独立制造 |
| 小鹏 | 国内自营,部分海外委托制造 | 国内自建肇庆、广州等基地;海外由奥地利麦格纳代工G6/G9/P7+,马来西亚由EPMB旗下PJVM组装G6,在印尼持有EIDO的90.1%股权;全球代工产量比例未披露 |
| 理想 | 国内自营,海外合作组装 | 常州工厂自有,北京顺义工厂租赁自营;海外与哈萨克斯坦Allur推进SKD组装合作,全球代工产量比例未披露 |
| 小米 | 已确认自营制造,当前全量自产比例尚不能核算 | 由北京亦庄小米自建工厂承担制造,制造主体为小米汽车科技有限公司;早年申报曾借用北汽资质 |
| 特斯拉 | 现行量产整车全部自营 | 依托美国加州、得州,中国上海,德国柏林等自营超级工厂,无第三方代工 |
小鹏海外布局中,X9于2025年在印尼Handal工厂组装,2026年5月小鹏受让当地制造实体EIDO的90.1%股权,此举属于制造实体的资本介入,具体产线运营与品控职责划分尚未全额披露。理想与哈萨克斯坦Allur的本地化组装合作虽已披露,但截至2026年秋,商业化批量产出仍有待一致证据支撑。小米方面,2025年2月《人民日报》实地探访及产地备案证明,当时市售车型均在北京小米自建工厂下线,早年申报借用北汽越野车资质的历史已随独立生产资质的获批而翻篇。
在华为鸿蒙智行矩阵中,五大合作品牌的生产制造方权责分明:
| 品牌 | 整车制造方 |
|---|---|
| 问界 | 赛力斯 |
| 智界 | 奇瑞汽车 |
| 享界 | 北汽新能源 |
| 尊界 | 江淮汽车 |
| 尚界 | 上汽集团 |
华为明确自身定位为增量零部件供应商与销售服务方,整车生产全部由传统主机厂承担。依据江淮汽车2023年签署的合作公告,产品开发由江淮总体负责,江淮打造生产基地,华为或其指定第三方提供销售服务,具体开发分工由后续协议约定。V800产自江淮生产线已是不争事实,但针对制动踏板支架这类关键承载安全件,其力学规格定义、供应商准入、台架耐久签发究竟由哪一方的主管工程部门最终闭环,仍需更详尽的研发协议与工程流程予以厘清。
在汽车制造史上,合同制造从来不是低品质的代名词。麦格纳斯太尔自1979年起持续代工奔驰G级越野车,2023年累计产量突破50万辆。自营模式便于设计研发与产线工艺即时反馈,代工模式则能快速复用现成的厂房与熟练工人。制造模式本身不能推导出整车质量高低,核心取决于质量门禁体系(Quality Gate)的执行力,以及发现公差偏差时能否拥有停线整改的工程否决权。
五、从召回案例看开发提速与质量风险
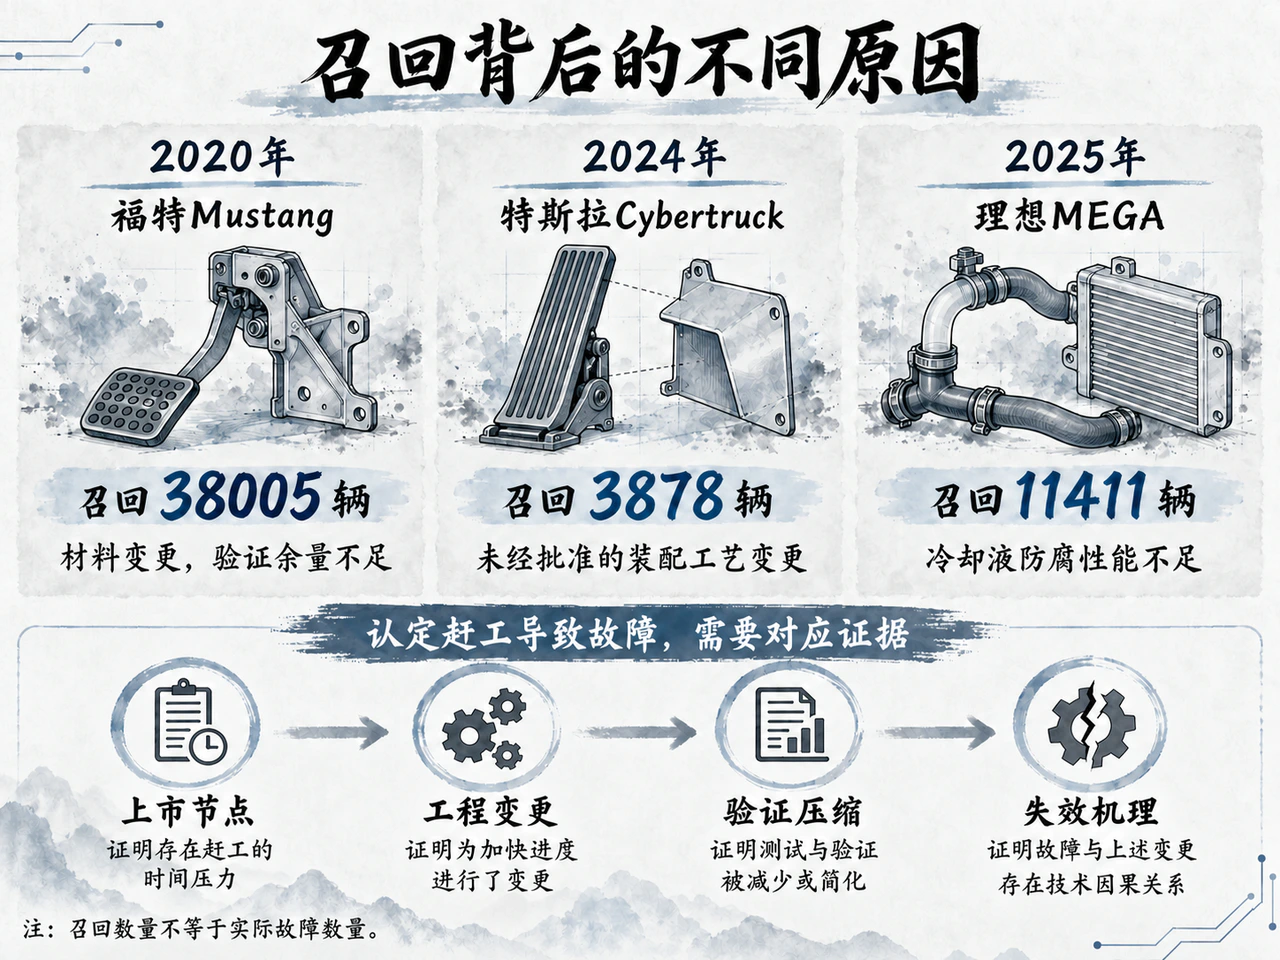
对开发节奏过快的监管审视已经进入实质阶段。2026年9月11日,工信部公开警示部分车企片面追求降本,将未经充分测试验证的技术或设计装车,带来系统性安全隐患;10月10日,四部门联合就汽车创新设计和研发测试验证管理公开征求意见。这一系列动作释放了明确的监管导向,但宏观的监管要求不能被简单套用于单次测试的具体故障定性。
回顾汽车工业史上的经典召回案例,承力与安全部件的失效往往对应着不同的工程归因:
- 福特Mustang:材料变更后的验证不足:2020年,福特召回38005辆2020款自动挡Mustang,根源在于制动踏板支架断裂风险。福特将支架材料由聚酰胺(PA)变更为聚丙烯(PP),导致急踩制动工况下的结构稳健性恶化。福特召回报告将根因归于规格定义与设计验证余量不足。这表明即便对于百年车企的成熟车系,单项材料改动若未做穿透性复验,同样会引爆致命隐患。
- 理想MEGA:冷却液防腐性能不足:2025年10月,理想汽车召回11411辆2024款MEGA。国家监管通报指出,车辆使用的冷却液防腐性能欠缺,在长期特定使用工况下可能导致动力电池包与前驱动电机控制器的冷却铝板腐蚀渗漏,极端场景下存在热失控风险。该失效涉及冷却液防腐性能不足与长期特定工况下的腐蚀问题。
- 特斯拉Cybertruck:未经批准的装配工艺变更:2024年,特斯拉召回3878辆Cybertruck,原因是加速踏板盖板存在滑脱卡滞风险。调查表明,装配过程中未经批准引入了肥皂液辅助润滑,残留润滑剂降低了踏板垫的保持力。该故障涉及生产制造中的未经批准工艺变更。
召回反映的是风险批次的隔离范围,而非实际损坏数量。上述案例无一能单凭故障现象直接推导为车企“为了赶上市而蓄意跳过试验”。要论证一次机械断裂与新车提速之间存在必然联系,必须形成严密的因果闭环:确切的上市节点倒逼、针对该零部件的工程变更或降本让步、试验验证周期的实质性压缩或跳过、以及该设计在物理受力下的特定失效机理。
现有的客观数据勾勒出清晰的产业画像:部分中国新兴车企的研发周期较其他车企短四至五成是研究揭示的工程现实;但在蔚来、理想、小鹏研发费用率均突破10%的表象下,单车研发资金与试验台架面临多产品线的严酷分流风险。速度固然重塑了竞争格局,但机械结构的材料力学与疲劳老化具有不可逆的物理规律。
面对尊界V800测试暴露的断裂争议,企业与行业最需要给出的不是“极端非标测试”的免责说明,而是透明的工程答卷:该支架在设计输入时设定的极限载荷裕量是多少、原有的验证试验为何未能发现该失效模式、以及结构优化后通过了怎样的复验工况。这才是消解造车提速焦虑的唯一答案。
(截至北京时间2026年10月11日下午。本文基于公开财报与工程测试报道分析,不构成投资建议)
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…