
9月,美国私人非农雇员平均时薪环比仅增长0.1%,消费价格却环比上涨0.6%;扣除物价因素后,实际平均时薪环比下降0.5%。汽油涨价不仅推高了居民的加油账单,也在直接侵蚀工资购买力。对美联储而言,同一轮价格冲击正带来双向压力:通胀黏性更难压低,而居民部门承受进一步货币紧缩的空间也在收窄。
10月14日发布的美国9月消费者价格指数(CPI)显示,总体通胀同比升至3.7%,核心通胀同比升至2.6%。市场事先已充分计入能源涨价对总体指数的拉动,真正改变近期货币政策预期的,是剔除食品和能源后的核心CPI环比仍上涨0.3%,高于0.2%的市场调查预期。
更关键的变化发生在通胀结构内部。尽管三季度住房价格的平均涨速低于二季度,但核心商品价格已由跌转升,非能源服务也维持较强涨势;进入9月,住房分项自身的月度涨幅也重新抬头。此前住房降温所提供的去通胀缓冲,正被其他分项的回升抵消。在能源冲击与核心通胀压力叠加之下,美联储进一步加息的理由有所增强,但就业放缓、实际收入承压与消费韧性并存,仍制约着后续加息的节奏。
一、汽油贡献过半总体涨幅,核心CPI环比0.3%超出预期
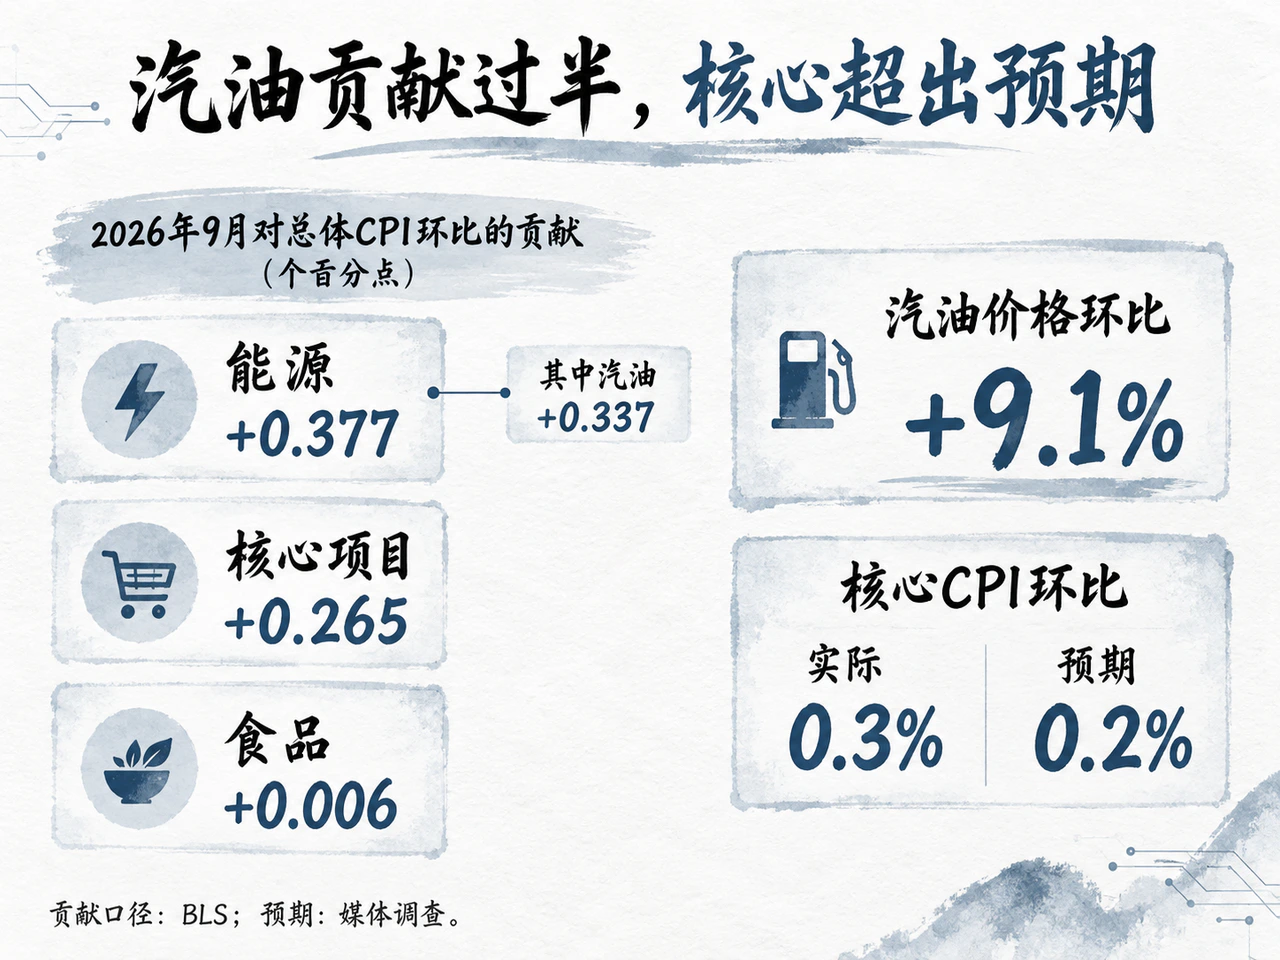
9月美国总体CPI季调环比上涨0.6%,高于8月的0.4%,符合市场预期;未季调同比涨幅由8月的3.4%升至3.7%,高于3.6%的预期。核心CPI季调环比连续第二个月上涨0.3%,未季调同比由2.4%升至2.6%,环比与同比读数均超出市场预期0.1个百分点。
| 指标 | 8月公布值 | 9月公布值 | 9月调查预期 |
|---|---|---|---|
| 总体CPI环比 | 0.4% | 0.6% | 0.6% |
| 总体CPI同比 | 3.4% | 3.7% | 3.6% |
| 核心CPI环比 | 0.3% | 0.3% | 0.2% |
| 核心CPI同比 | 2.4% | 2.6% | 2.5% |
注:环比采用季调口径,同比采用未季调口径;预期为道琼斯和路透分别报道的调查结果。
从美国劳工统计局(BLS)的拉动贡献拆解来看,9月能源、食品与核心项目分别拉动总体CPI环比上涨0.377、0.006和0.265个百分点。其中,能源是推高总体读数的最大来源:9月能源价格季调环比上涨5.2%,汽油价格飙升9.1%,单是汽油一项就贡献了0.337个百分点。按公布指数复算的总体环比涨幅衡量,能源整体贡献了约六成涨幅,汽油贡献超过一半。相比之下,食品价格整体平稳,环比持平(居家食品环比下降0.1%,外出餐饮未季调环比上涨0.2%)。除能源外,核心项目仍贡献了总体涨幅的约四成,表明涨价压力并未局限于加油站。
数据发布前,市场普遍预计核心CPI环比将从8月的0.3%回落至0.2%,部分机构还判断8月异常跳涨5.9%的无线电话服务价格会出现回吐。但实际数据中,9月无线电话服务未季调价格持平,并未逆转前月涨幅;与此同时,二手车、住房、教育、娱乐和医疗服务等多个分项继续上涨,共同托举了核心通胀。
若观察保留更多小数位的原始指数,连续两个月0.3%的核心环比读数背后其实存在边际加速:8月季调核心CPI环比精确值约为0.290%,9月则升至约0.335%。同比读数则包含相反的四舍五入效应:未季调核心CPI同比公布值虽从2.4%跳升至2.6%,但按指数计算的实际升幅约为0.12个百分点。剔除舍入误差后,9月当月新增的核心价格压力确有走强,其持续性需结合跨月趋势与内部结构加以检验。
二、三季度核心CPI折年升至3.41%,商品止跌与住房反弹削弱去通胀缓冲
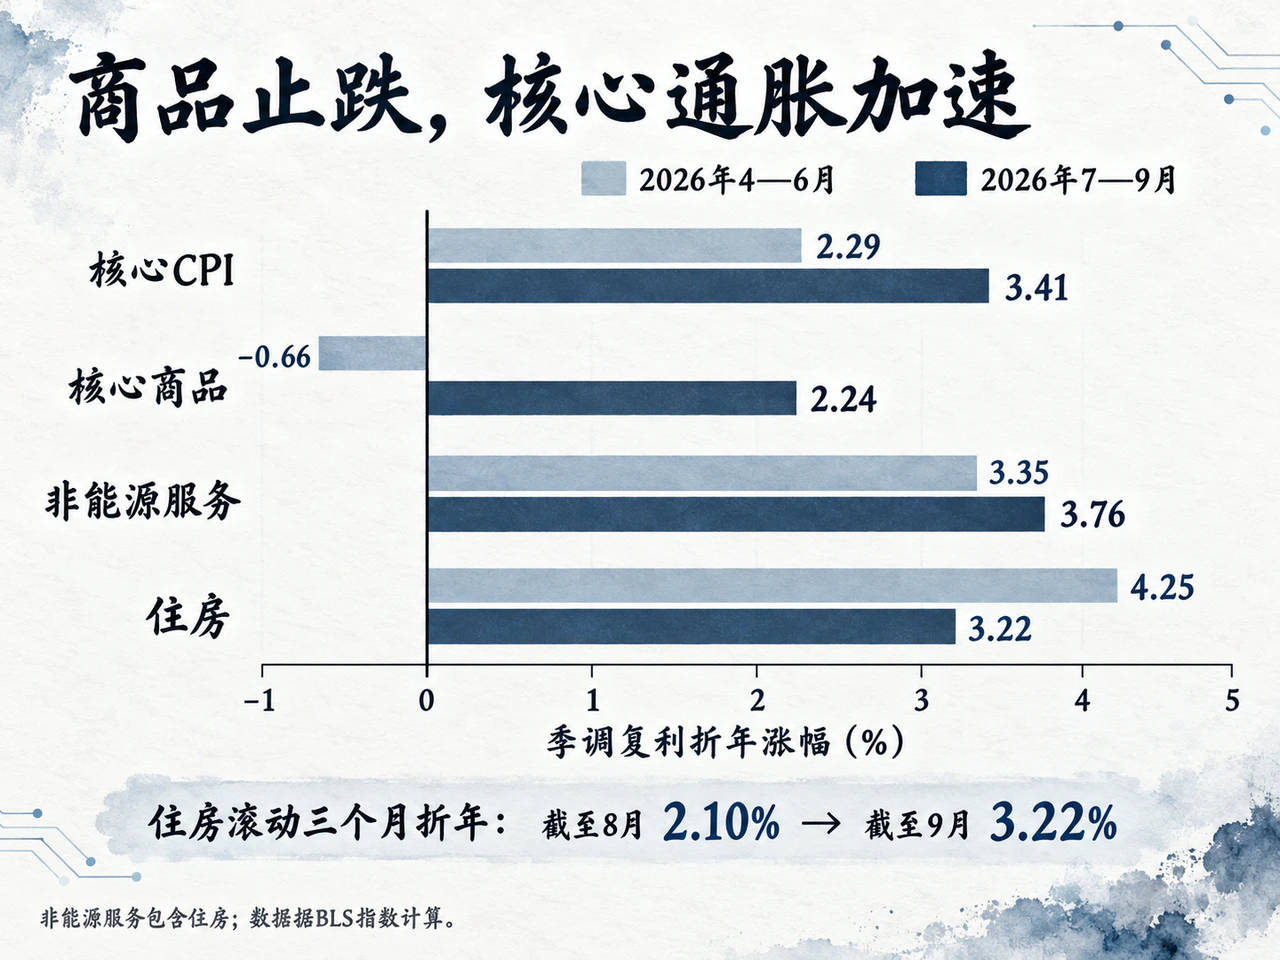
将季调指数的阶段累计涨幅按复利折算为年化变化率,可以更清晰地对比不同时间窗口的环比动量。7—9月核心CPI的三个月折年涨幅达3.41%,不仅显著高于4—6月的2.29%,也高于4—9月六个月的折年涨幅2.85%,反映出夏季以来核心通胀的阶段性涨速明显回升。
| 季调指标 | 4—6月折年涨幅 | 7—9月折年涨幅 |
|---|---|---|
| 核心CPI | 2.29% | 3.41% |
| 核心商品 | -0.66% | 2.24% |
| 非能源服务 | 3.35% | 3.76% |
| 住房 | 4.25% | 3.22% |
| 主要居所租金 | 4.31% | 2.74% |
| 业主等价租金 | 4.36% | 3.23% |
注:各行均为对应分项季调指数的复利折年涨幅;其中非能源服务包含住房,主要居所租金与业主等价租金为住房子项。
跨季度的核心结构变化在于,商品端结束了二季度的跌势,不再对冲服务通胀,而非能源服务涨幅也进一步走高。7—9月核心商品折年涨幅由二季度的-0.66%转为上涨2.24%,非能源服务折年涨幅则由3.35%升至3.76%。尽管三季度住房整体涨速较春季放缓(折年涨幅由4.25%降至3.22%),但住房以外的价格回升已压过了住房降温的缓冲作用。
进一步聚焦住房分项,季度均值回落与季末动量反弹正在同步发生。7—9月,主要居所租金折年涨幅从二季度的4.31%降至2.74%,业主等价租金从4.36%降至3.23%;但随着9月住房环比涨幅从8月的0.3%升至0.4%,住房总项的三个月折年涨幅已从截至8月的2.10%回升至3.22%。
拆解9月住房对总体CPI的0.138个百分点贡献:外宿住宿环比上涨2.0%(较8月的2.4%放缓),贡献0.028个百分点,约占住房当月贡献的五分之一;主要居所租金环比上涨0.2%,贡献0.019个百分点;权重最大的业主等价租金(依据租赁住房价格推算的自住房居住服务价值,不直接纳入房价与按揭利率变动)环比从8月的0.2%升至0.3%,贡献了0.091个百分点。可见,9月住房涨幅既包含外宿住宿波动的贡献,也包含核心长租成本自身的边际反弹。
从传导机制看,CPI租金对市场新签租金的反应存在明显时滞。新成交租金回落后,存量租约不会立即重定价,部分续租合同仍在补涨以追赶前期高点;加之劳工统计局对同一样本住房每六个月采价一次,进一步平滑了短期波动。值得留意的是,高频租赁市场的宽松程度已出现收敛迹象:Apartment List估计,9月全美成交租金同比下降0.4%,跌幅较4月的1.6%显著收窄;其平台稳定出租的多户物业空置率也从2月的7.3%降至9月的7.0%。这意味着,尽管存量租约重定价仍支持CPI住房分项继续降温,但边际租赁市场趋紧可能限制其后续回落的幅度。
商品端的回升同样呈现出结构与环节上的分化。9月二手车零售价格环比上涨0.7%(前两个月均为0.4%),新车上涨0.2%,服装上涨0.3%,而医疗商品未季调价格下降0.7%。不过,二手车零售端的走强并未得到批发市场印证:Cox Automotive旗下的Manheim二手车批发指数9月经调整后下降1.1%。考虑到批发向零售传导存在时滞,且两者在交易样本与定价时点上存在差异,9月二手车零售涨幅尚难外推为汽车价格的持续加速。
关税对商品通胀的推升效应也在随时间演变。纽约联储10月6日发布的研究指出,关税向进口消费品零售端的直接传导较快,而通过原材料和零部件影响美国本土制造品的间接传导更慢,在六至十二个月期间仍会继续显现。按实际关税路径推算,随着2025年加征关税抬升的物价逐步进入同比基数,叠加2026年初部分关税下调,前期关税虽仍垫高绝对物价水平,但对当前商品同比涨幅的拉动已明显减弱;目前仍在释放增量影响的,主要是前期成本的滞后传导以及今年8月对加拿大商品加征的新关税。因此,判断9月核心商品涨势能否持续,需要同时考察尚未完成的关税传导、库存调整与终端需求。
除直接推高总体CPI外,能源涨价还会通过企业投入成本与居民购买力两条渠道作用于后续核心通胀。核心CPI虽剔除了家庭直接消费的汽油,但包含以燃油为重要投入的交通服务。9月航空票价环比上涨1.2%、运输服务上涨0.6%,显示能源敏感型服务价格仍在上涨。
但企业能否持续将成本转嫁给终端,仍受制于居民购买力与预期的分化。纽约联储9月消费者调查显示,居民一年期通胀预期升至3.9%,三年期升至3.3%,五年期维持在3.0%,而预期工资增幅反而回落至2.6%。短期通胀预期抬升而收入增长预期走弱,叠加实际时薪下降,凸显出能源冲击兼具“推升企业成本”与“挤出居民需求”的双重属性。后续核心通胀的走向,很大程度上取决于成本转嫁与需求收缩两股力量的博弈。
三、10月加息概率升至四成以上,政策节奏受核心PCE与就业分化约束
美联储已于9月16日加息25个基点,将联邦基金利率目标区间上调至3.75%—4.00%,当次会议纪要显示多数与会者认为年底前再加息一次可能适当。9月核心CPI超预期不仅夯实了年内进一步紧缩的理由,也将“是否在10月连续加息”推向台前。
不过,核心CPI同比2.6%的读数不能直接用来衡量通胀距美联储2%目标的距离。美联储的正式通胀目标锚定总体个人消费支出(PCE)价格指数,并以核心PCE评估潜在通胀趋势。由于PCE涵盖了雇主及政府替家庭支付的医疗等支出,且住房权重和指数计算方法与CPI不同,当前两项指标存在明显裂口:8月核心CPI同比为2.4%,而同月核心PCE同比达3.0%。
在评估PCE走势时,还需纳入9月30日公布的年度修订基线。修订后,8月总体PCE环比上涨0.3%、同比上涨3.4%,核心PCE环比上涨0.2%、同比上涨3.0%;7月总体与核心PCE环比均从0.2%下修至0.1%。尽管正式公布的8月核心PCE低于9月议息时美联储工作人员的初估,令三季度初的通胀起点有所下移,但9月CPI偏强再次推升了PCE反弹的风险。
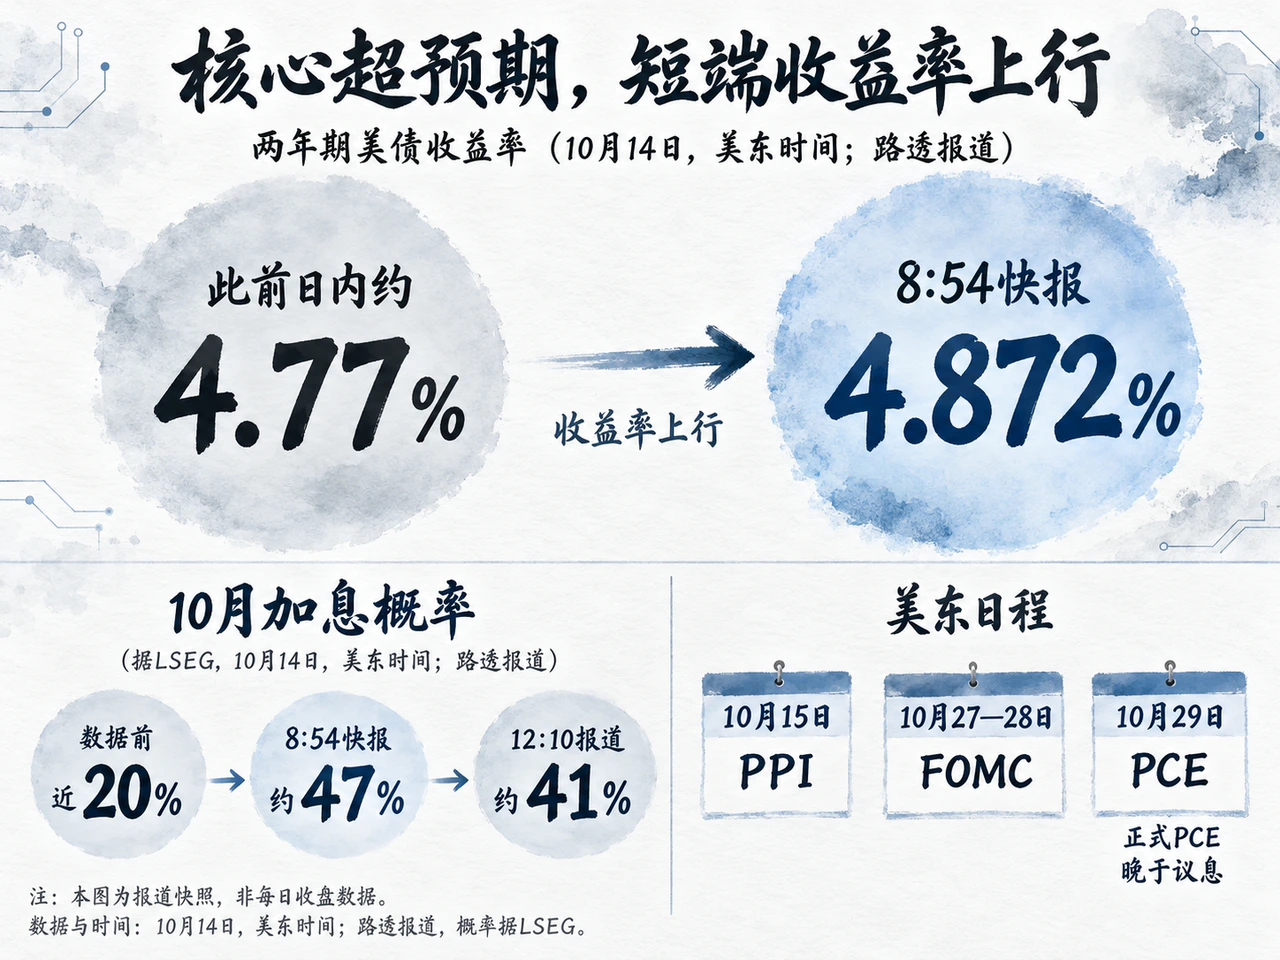
从CPI向PCE的映射还受制于其他分项数据与核算方法调整。PCE中的医疗、航空等服务价格需部分取材于生产者价格指数(PPI),且本次年度更新调整了部分金融服务的测算方式(例如投资组合管理与投资咨询服务不再直接沿用原有PPI分项作为价格指标)。凯投宏观(Capital Economics)的Stephen Brown在CPI公布后初步估算,9月核心PCE环比涨幅约为0.32%,高于8月的0.2%,并认为广泛的核心涨价使10月加息重回可能选项。按数据日程,美东时间10月15日公布的9月PPI将补齐PCE测算的关键拼图;而9月正式PCE要到10月29日才发布,晚于10月27—28日的FOMC会议,意味着美联储必须在正式PCE落地前作出10月利率决策。
在通胀之外,就业、收入与消费表现的分化构成了美联储权衡加息节奏的另一重约束。9月美国非农就业新增2.9万人,7—8月合计下修6万人,修订后三季度月均新增就业约5.1万人;失业率为4.2%,仍处于3月以来4.1%—4.3%的窄幅区间内。9月FOMC会议纪要指出,当前企业招聘率与裁员率同时处于低位,劳动力市场呈现流动性减弱、扩张放缓但失业率尚未明显恶化的特征。与此同时,9月私人非农平均时薪同比增长3.0%,实际时薪同比下降0.7%;而8月实际个人消费支出环比增长0.6%,同期实际可支配收入仅基本持平。消费展现出的韧性为美联储继续控通胀留出了窗口,但劳动收入购买力与消费支出的背离,也意味着持续紧缩对后续总需求的压力正在累积。
围绕加息的“方向”与“节奏”,决策层与市场机构均存在权衡。美联储理事沃勒10月8日表示,若经济数据按预期演进,仍预计进一步加息,但同时明确加息不必发生在连续的议息会议上。9月CPI公布后,华尔街机构对10月行动的判断也未收敛:凯投宏观更担忧核心价格压力扩散;法国外贸银行(Natixis)则倾向于美联储10月暂停加息,以等待更多经济数据;富兰克林邓普顿(Franklin Templeton)的研究人士则强调,长端美债收益率上升已推高企业和居民融资成本,在客观上替代了部分加息紧缩效果。
利率市场在数据公布后迅速上修了对近期紧缩的定价,但盘中博弈依然剧烈。路透美东时间10月14日8时54分的快报显示,两年期美债收益率升至4.872%,此前日内约为4.77%;据伦敦证券交易所集团(LSEG)的货币市场定价,10月加息概率由数据前近20%升至约47%。同日12时10分的另一版报道中,该概率约为41%。这一走势表明,市场大幅提高了10月连续加息的权重,但仍为当月按兵不动保留了过半空间。由于两年期美债收益率综合反映了未来两年的短期利率路径预期与期限风险补偿,其与当前3.75%—4.00%政策利率区间的利差,并不能简单等同于单次会议的加息幅度。
落到跨资产定价上,9月CPI超预期首先抬升了短端政策利率峰值与高利率维持时长(Higher for Longer)的风险。长端美债走势则取决于通胀黏性与增长放缓的角力:若核心涨价继续扩散,紧缩预期与期限溢价上升将压制债市;反之,若能源与融资成本上升加速侵蚀消费和就业,远期增长降温又会限制长端收益率的上行空间。对股市而言,无风险利率走高直接压低估值,能源与投入成本上升则挤压中下游利润率,后续盈利韧性将取决于终端需求能否支撑企业继续提价。
总体而言,9月CPI报告削弱了“等待核心通胀自然回落”的政策依据,令货币政策进一步收紧的边际风险上升。接下来决定政策天平倾斜的核心检验有三项:核心商品涨势会否延续、住房分项9月的反弹会否平息,以及修订基线后的核心PCE是否同步转强。若核心价格压力持续且失业率保持稳定,美联储尽早再次加息的理由将进一步强化;若PPI与PCE显示潜在通胀重新降速,而就业和实际收入继续走弱,放慢加息步伐的必要性也将随之上升。当前的政策焦点,已从汽油价格波动本身,转向能源之外的核心涨价能否持续,以及美国经济为彻底压低通胀需要付出多大代价。
本文仅供研究参考,不构成投资建议。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…