
10月5日至11日当周,加密市场承受了配置型资金撤离与衍生品多头踩踏的双重压力。美国比特币和以太坊现货ETF在五个交易日内合计净流出12.21亿美元;尽管周后段现货价格反弹、期货持仓逐步企稳,但多头仍在持续承担融资成本。在链上稳定币供给同步收缩的背景下,现货承接能力明显减弱,缺乏增量资金支撑的盘面修复依然脆弱。
截至北京时间10月12日晨,资金流动呈现出结构性分化:比特币现货ETF在流出间歇仍见买盘回补,以太坊现货ETF则遭遇持续单向赎回,且资金流出高度集中于头部基金。
现货ETF单周失血12.21亿美元,以太坊赎回集中且稳定币供给转弱
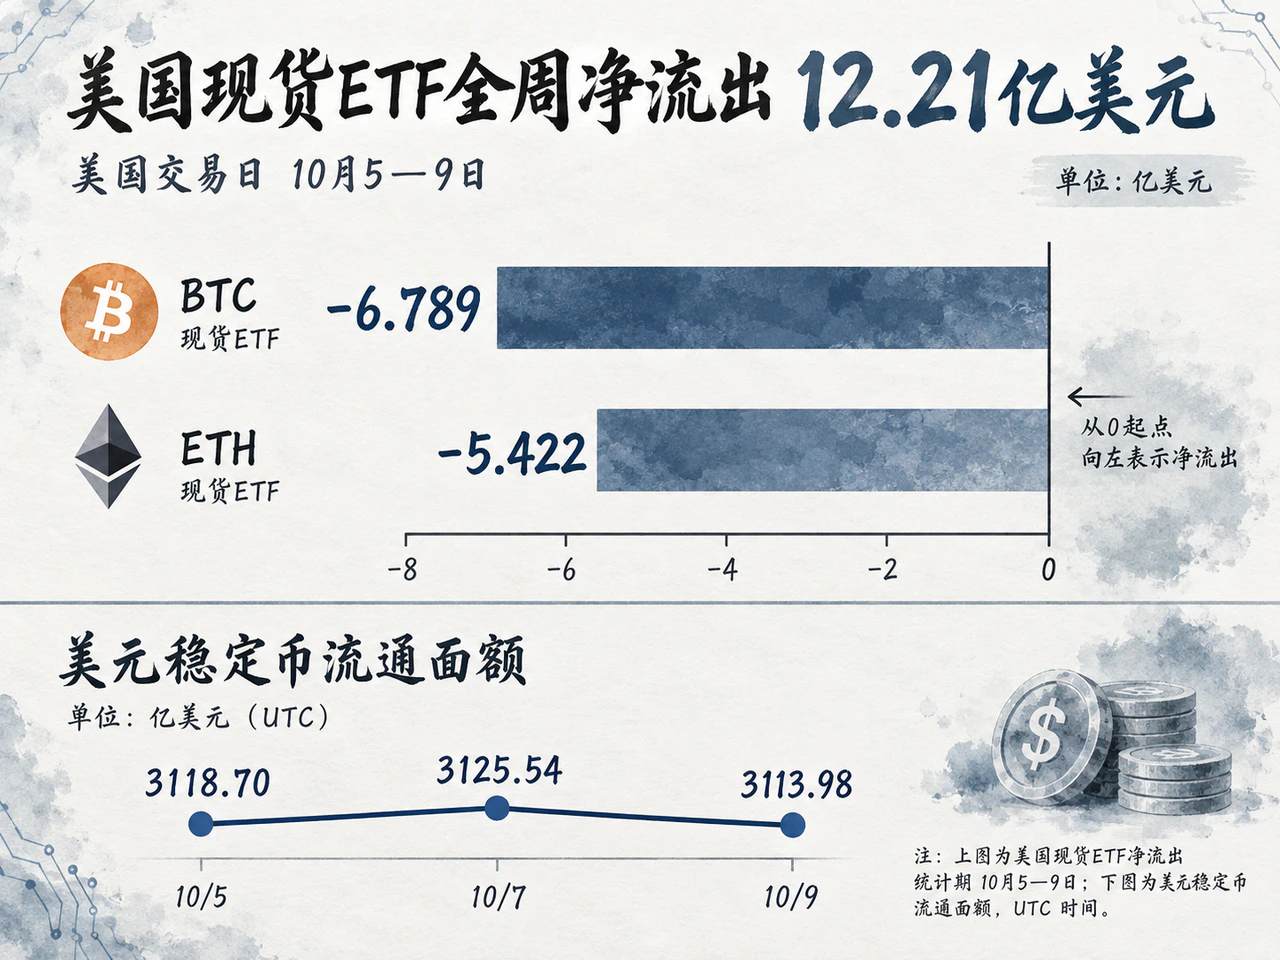
根据Farside公布的10月5日至9日美国交易日数据,比特币现货ETF全周净流出6.789亿美元,以太坊现货ETF净流出5.422亿美元。比特币ETF在周二净流入1.188亿美元、周五净流入2110万美元,但周三与周四分别出现4.849亿美元和2.441亿美元的大额赎回,两日失血量完全逆转了周内的买盘积累。
| 美国交易日 | 比特币ETF净流量(亿美元) | 以太坊ETF净流量(亿美元) |
|---|---|---|
| 10月5日 | -0.898 | -0.508 |
| 10月6日 | +1.188 | -2.019 |
| 10月7日 | -4.849 | -1.609 |
| 10月8日 | -2.441 | -0.725 |
| 10月9日 | +0.211 | -0.561 |
| 全周合计 | -6.789 | -5.422 |
产品内部的分化同样显著。比特币产品中,贝莱德IBIT全周微幅净流入约110万美元,基本持平;富达FBTC则净流出3.803亿美元。以太坊方面,贝莱德ETHA单周净流出达4.771亿美元,占同类产品整周净流出总额的约88%。赎回压力并未体现为全面的无差别抛售,而是高度集中于特定大型标的。
现货ETF净赎回减少基金的现货敞口,并经申赎机构及其对冲交易传导。尽管周五比特币ETF转为小额净流入显示底部承接尚存,但仍难抵消整周的资金缺口;以太坊五个交易日连续净流出,则反映其配置端需要更具持续性的资金回补。
与ETF资金撤离同步,链上美元流动性亦呈现边际收缩。DefiLlama历史数据显示,美元挂钩稳定币总流通量从UTC时间10月5日零时的3118.70亿美元升至10月7日的3125.54亿美元,随后回落至10月9日的3113.98亿美元,四天内流通面额净减少约4.73亿美元。ETF净流出叠加稳定币供给转弱,使二级市场承接增量卖压的可用流动性显著收窄。
逾10亿美元多头清算释放杠杆压力,期货升水与正费率显示修复仍脆弱
周初的衍生品市场已展现出多头杠杆成本高企与方向定价分歧的特征。BIT在10月5日公布的Deribit快照显示,当时比特币一个月期货年化基差为6.64%,以太坊为2.98%;而比特币一个月25Delta期权偏斜指标接近于零。这表明多头虽然维持着明显的期货升水成本,但期权端并未对上行空间给予更强的隐含波动率溢价。
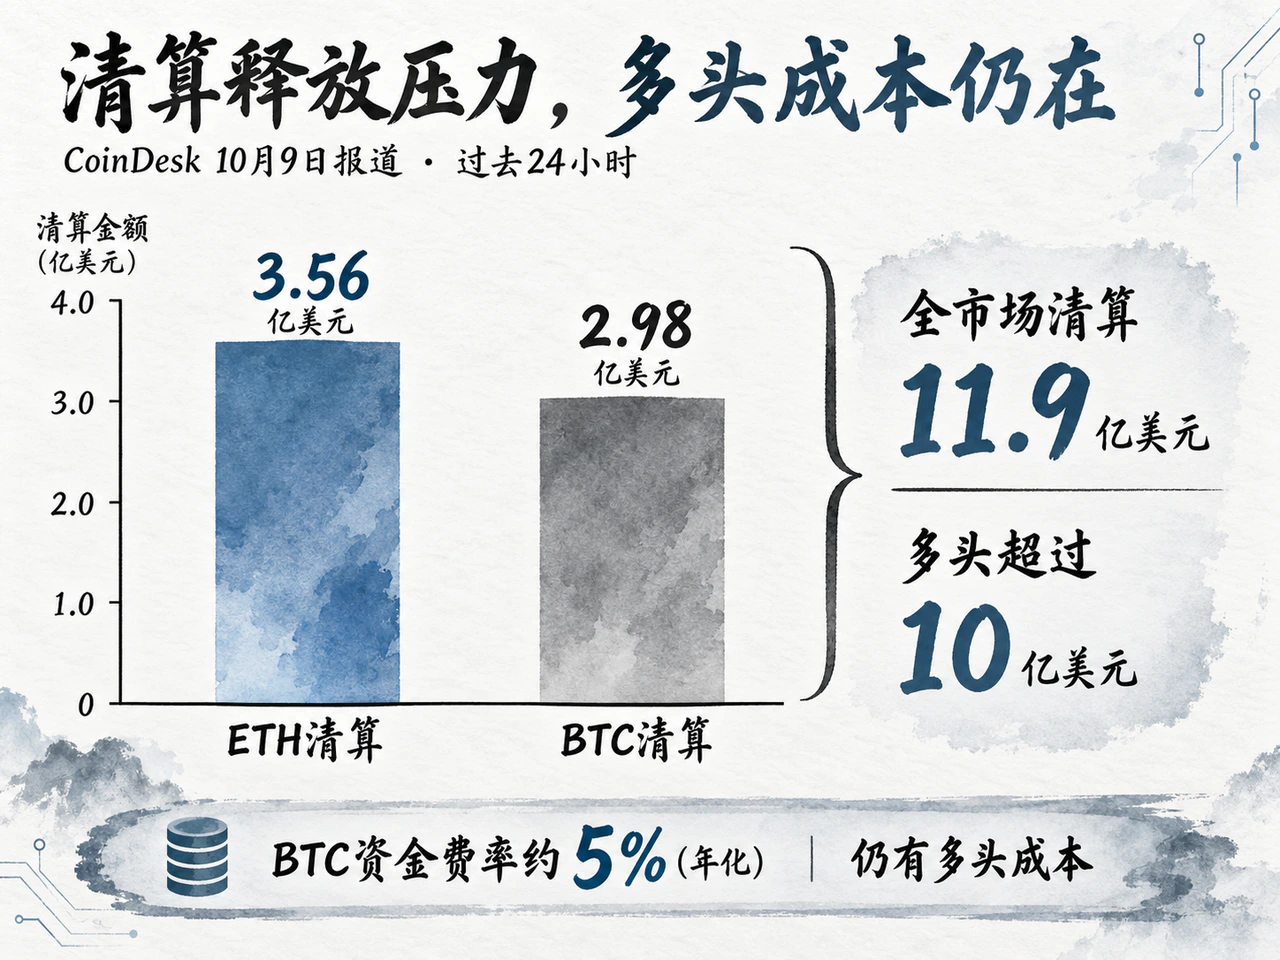
周中急跌行情触发了密集的杠杆去化。CoinDesk于10月9日报道,在此前24小时内加密市场累计清算约11.9亿美元,其中多头清算规模超过10亿美元;其中以太坊清算约3.56亿美元,高于比特币的2.98亿美元。以太坊在现货ETF持续失血的同时遭遇更深度的强制平仓,资金端压力显著放大。
剧烈出清后,脆弱仓位有所减少,但多头的杠杆需求并未退场。CoinDesk于10月9日援引Coinalyze数据显示,比特币期货未平仓量在周四清算后降至271亿美元(24小时降幅1.9%),报道时在周四清算后大致企稳;同期资金费率维持在年化约5%,Deribit 10月30日期货合约的年化基差仍处7%左右。
持仓企稳伴随价格反弹,说明后半周的价格修复并非由新一轮杠杆扩张主导;但持续的正资金费率与期货升水表明多头仍在承担持有成本。后续市场若要形成有效企稳,关键在于现货ETF申购回升与稳定币供给重回扩张轨道;若缺乏现货增量资金配合,单靠存量杠杆维系的反弹依然面临较高的波动与回撤风险。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…