
上周(UTC 10月5日至11日),链上经济呈现清晰的结构性分化:一方面,以太坊二层网络中的Base与Robinhood Chain交易笔数持续回落;另一方面,代币化资产交易与跨链支付清算通道仍在稳步拓宽。结合近30天与90天周期观察,衡量链上增长质量的核心指标,正逐步从单纯的高频交互规模,转向资金沉淀效率、用户实际付费意愿及协议的真实收入留存。
Base与Robinhood交易笔数回落逾14%,代币化资产与跨链结算逆势推进
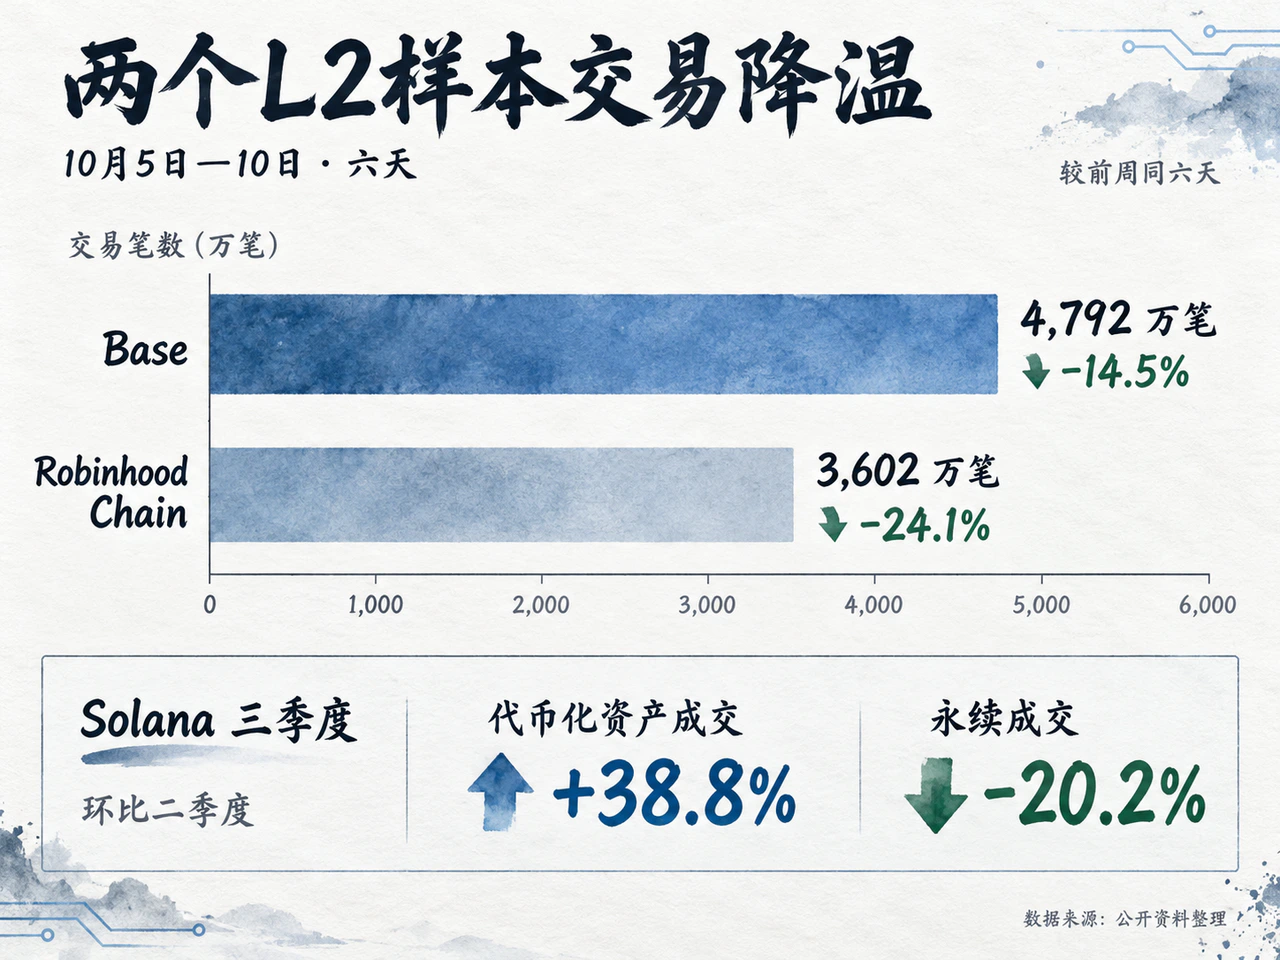
二层网络高频交易活动呈现阶段性降温。据growthepie数据,在已更新的10月5日至10日六天内,Base累计处理约4792万笔交易,较前周同期下降14.5%;Robinhood Chain处理约3602万笔,环比降幅达24.1%。拉长时间维度,截至10月10日的近30天内,两者的交易笔数较上一周期分别下滑11.8%和23.5%。其中,Base近90天交易笔数较上一周期微降3.4%,表明其近期减速比90天观察更明显。
交易频次收缩未伴随同等幅度的锁仓美元估值下降。据crypto.news于10月11日援引CoinDesk及DefiLlama数据,Robinhood Chain在10月2日至8日期间的DEX现货成交额降至74.5亿美元,环比减少21%;但同期生态锁仓价值(TVL)逆势微增约2%,升至10.4亿美元。这一分化显示生态内可能存在资产留存,但链上净流量尚不能由TVL单独识别,仅能确认高频换手带来的手续费捕获机会相应缩减;同时需注意,TVL的美元计价变动亦受币价波动影响,与实际净出入金存在统计口径差异。
Solana生态则在垂直领域展现出相异的增长曲线。SolanaFloor发布的三季度回顾显示,该网络代币化资产(RWA)交易量较二季度环比攀升38.8%;同期永续合约名义成交额则下挫20.2%至1461亿美元。此类结构性增长主要由特定业务驱动——股票及商品代币与链上资产组成的现货交易对,为去中心化交易所增加了交易活动,反映出现货衍生品与资产代币化业务在不同周期中的走势分化。
结算通道方面,支付基础设施正加速跨链网络的互联互通。钱包基础设施服务商DFNS于10月9日宣布支持Stellar网络上的Circle跨链传输协议(CCTP)。机构用户可将以太坊、Base等网络上的原生USDC调度至Stellar,直接对接本地支付渠道与出入金网络。该机制通过在源链销毁、经Circle确认后在目标链铸造原生代币,有助减少跨机构在多条链上预置资金的需要。这一接入实质性优化了资金调度与结算路径,其实际商业价值仍有赖于后续真实结算规模的沉淀。
补贴与地址噪音之下的真实留存检验
链上流量向可持续经营模式的传导,正面临更为严苛的审视。Robinhood Chain近期的运营数据凸显出费率与补贴的现实矛盾:10月2日至8日期间,该网络日均Gas费用降至约6.5万美元,环比重挫39%,降幅明显超过同期现货成交规模的降幅(21%)。目前,平台对其合格钱包内的代币兑换全额承担网络费,且该优惠已延长至年底。零费率固然有助于降低新用户的尝鲜门槛,但也掩盖了终端的真实付费意愿,其商业模式的可行性有待补贴退出后的用户留存检验。
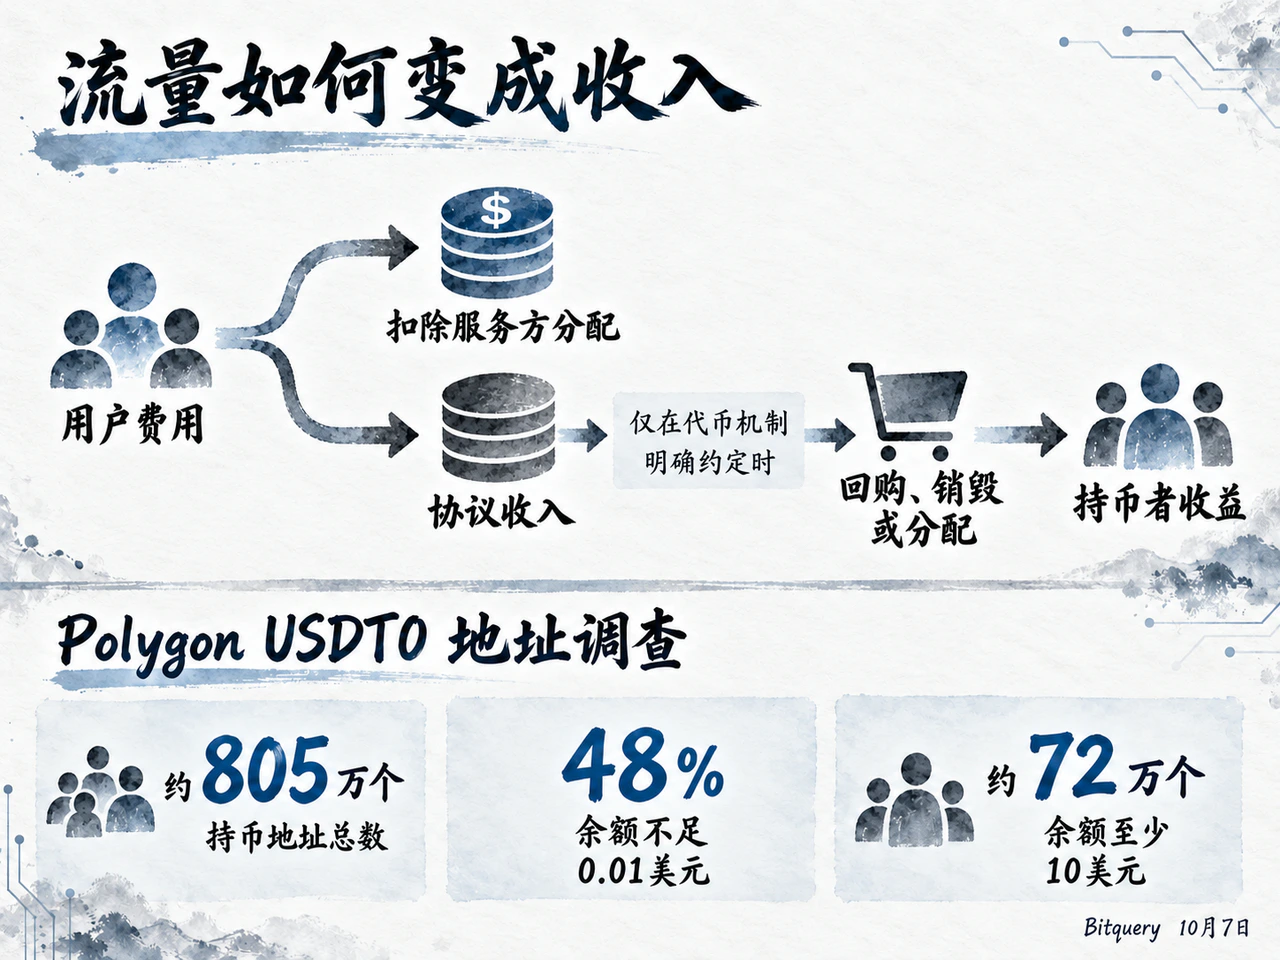
不仅费率承压,链上收益的分配机制同样决定了生态参与者的实际回报。按照DefiLlama的核算框架,终端用户支付的手续费总额在扣除向流动性提供者等服务方分配后,沉淀为协议收入;而代币持有者最终能捕获的价值,仅限于协议通过代币回购、销毁或直接分红分配的部分。现货成交额、底层网络费与应用端收益各有归属,无法直接等同于特定代币的实际盈利能力,各层级的价值留存存在显著损耗。
账户质量是衡量增长成色的另一项关键检验。链上数据分析机构Bitquery于10月7日发布的Polygon网络USDT0持币调查显示,在核验的约805万个持币地址中,高达48%的地址余额不足0.01美元,资产达到或超过10美元的地址仅约72万个。此外,基于行为模式识别与抽样筛查,约110万个地址疑似属于仿冒目标账户的“地址投毒”行为。微额残留、批量分发与自动化脚本制造的链上噪音,在很大程度上虚增了表面的持币地址规模。
最终的商业闭环取决于资金的实际用途与收费环节的建立。无论稳定币停留在借贷套利还是代币化资产在交易场所周转,业务链条越长,最终能实现稳定变现的环节越窄。Solana代币化资产的增长表明新型链上标的能够提供新交易用途,而DFNS对Stellar的接入则打通了资金到达终端的清算链路。随着高频交易的盲目扩张告一段落,未来观察链上生态健康度的核心,在于剔除自动化刷量后的真实活跃留存、补贴逐步退坡后的付费意愿,以及协议能否沉淀出持续的现金流收入。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…