
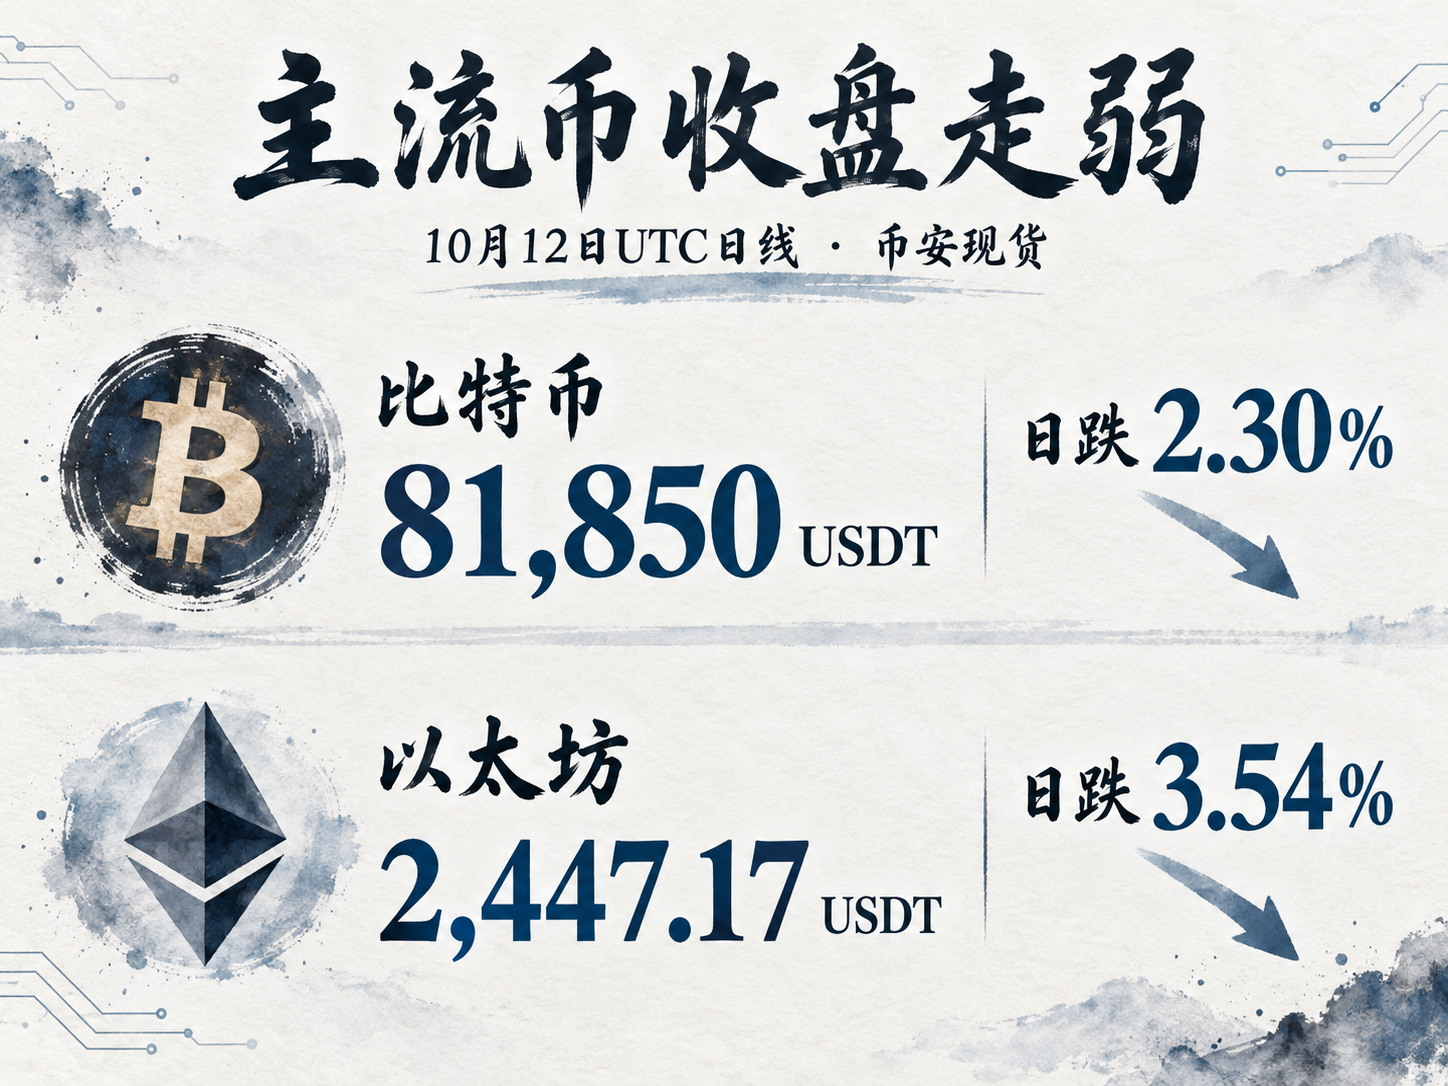
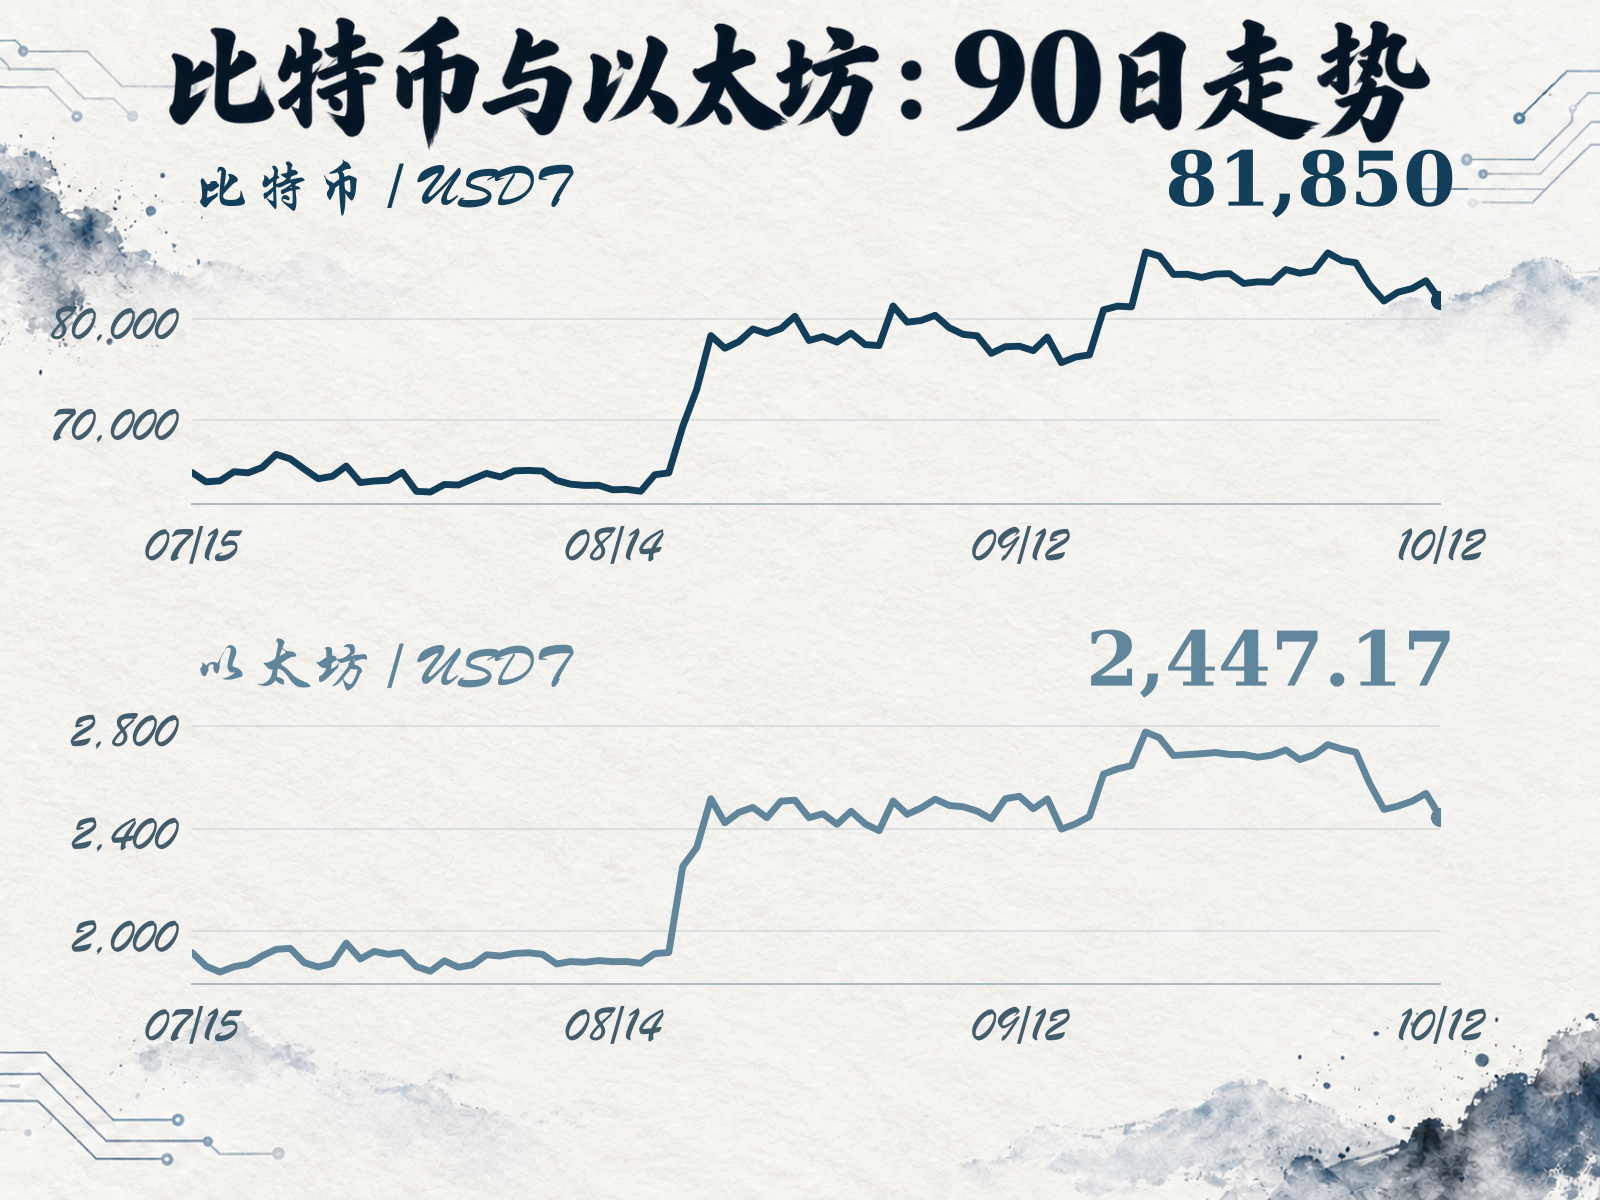
新一周首个完整交易日,比特币与以太坊双双下跌,盘中部分小币种的活跃未能带动市场企稳。按币安现货USDT报价、UTC日线口径,北京时间10月13日8时收盘,比特币报81,850 USDT,较前一日下跌2.30%;以太坊报2,447.17 USDT,下跌3.54%。机构增持消息未能抵消卖盘压力,市场关注点转向买盘能否延续,以及通胀数据公布前风险偏好能否稳定。
比特币与以太坊放量收低,早盘轮动未能延续
10月12日美东早间,轮动交易仍然活跃。CoinDesk当时报道,小市值币种指数CoinDesk 80过去24小时上涨约3%,高于大型币种指数CoinDesk 5的约1.2%。到完整UTC交易日结束,比特币和以太坊却均收在日内低位:比特币全天最高84,352 USDT、最低81,750.09 USDT,收盘仅比最低价高约100 USDT;以太坊最高2,579.88 USDT、最低2,443 USDT,收盘距最低价只有4.17 USDT。
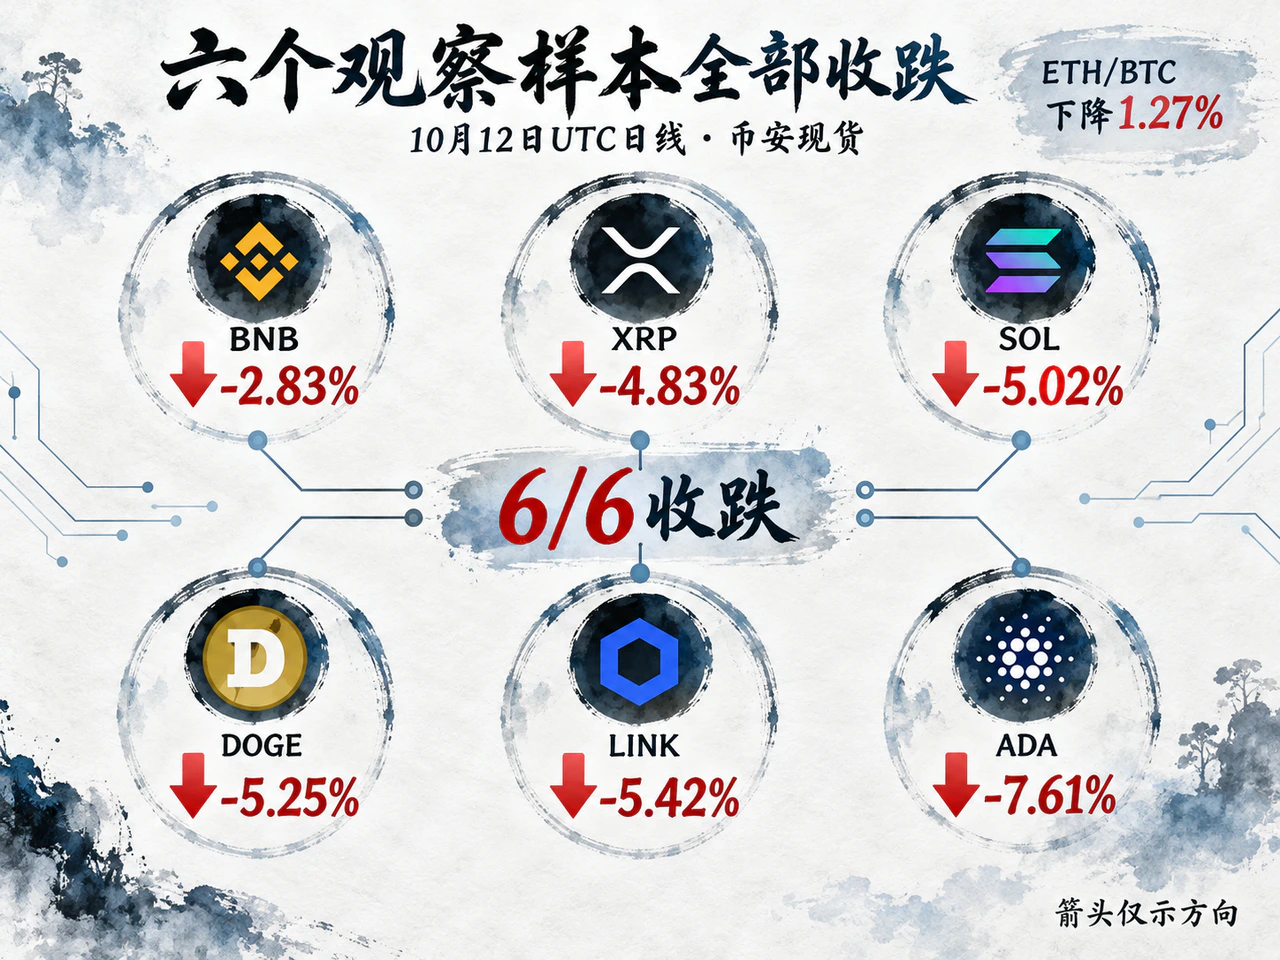
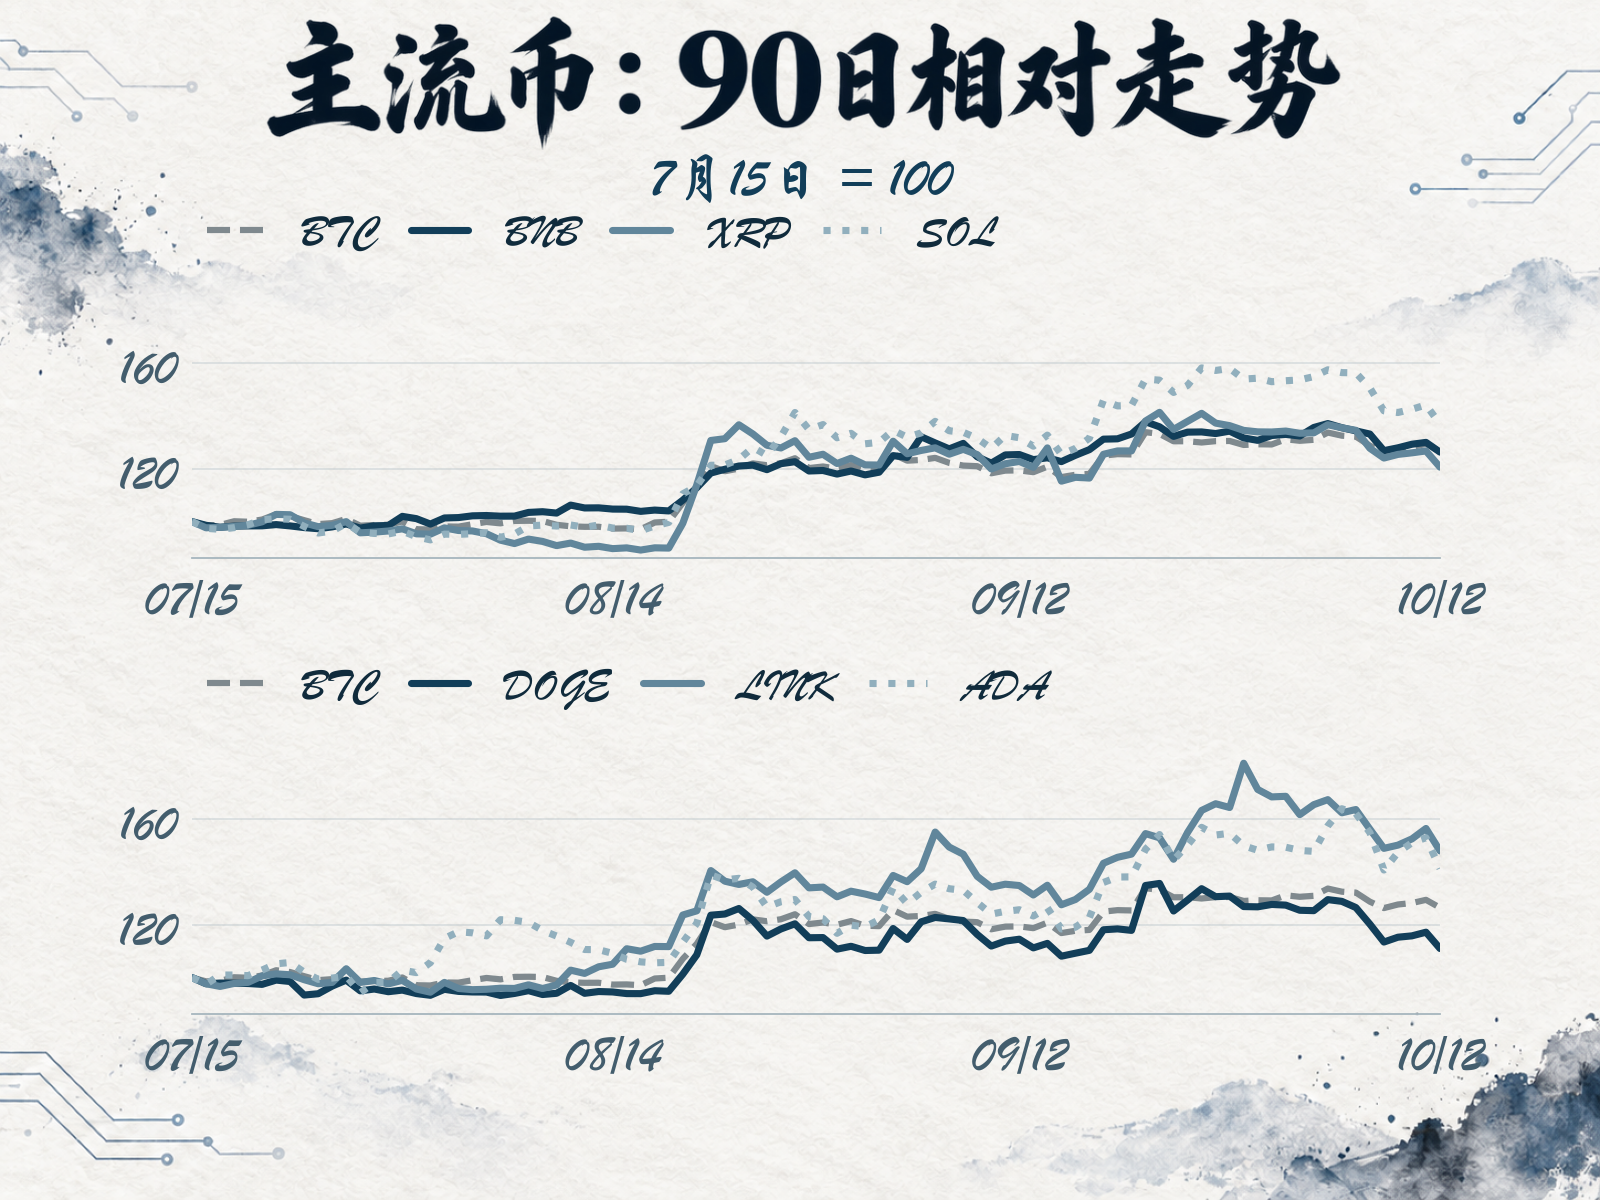
其他主流币种跌幅更大。同一交易所、同一UTC日线口径下,BNB下跌2.83%,XRP跌4.83%,SOL跌5.02%,DOGE跌5.25%,LINK跌5.42%,ADA跌7.61%,六个观察样本均弱于比特币。盘中对部分题材的追逐,最终未能扭转主流资产普遍回落的走势,承担更高波动的意愿也没有稳定延续至收盘。
成交额随之放大。币安BTC/USDT现货成交额为11.26亿USDT,较前一日增加93.89%;ETH/USDT为7.07亿USDT,增加40.28%。前一日是周日,放量包含工作日交易恢复的影响,但价格同时收于低位,仍显示卖盘压力占据上风。以太坊相对比特币继续走弱,两者USDT收盘价之比从0.03028降至0.02990,下降约1.27%。
局部活跃更多来自个别币种自身的交易因素。CoinDesk观察到,NEAR早盘上涨伴随未平仓合约增加,LayerZero的强势则更多被解释为超跌修复。该媒体引用的研究显示,2025年10月剧烈波动后,比特币和以太坊的订单簿深度已恢复至此前水平,小币种流动性却继续变薄。较薄的订单簿使有限买盘更容易推高价格,也会放大卖出时的价格冲击。局部上涨能否持续,因而更依赖后续资金接力。
Bitmine持仓接近目标,ETF资金仍在流出
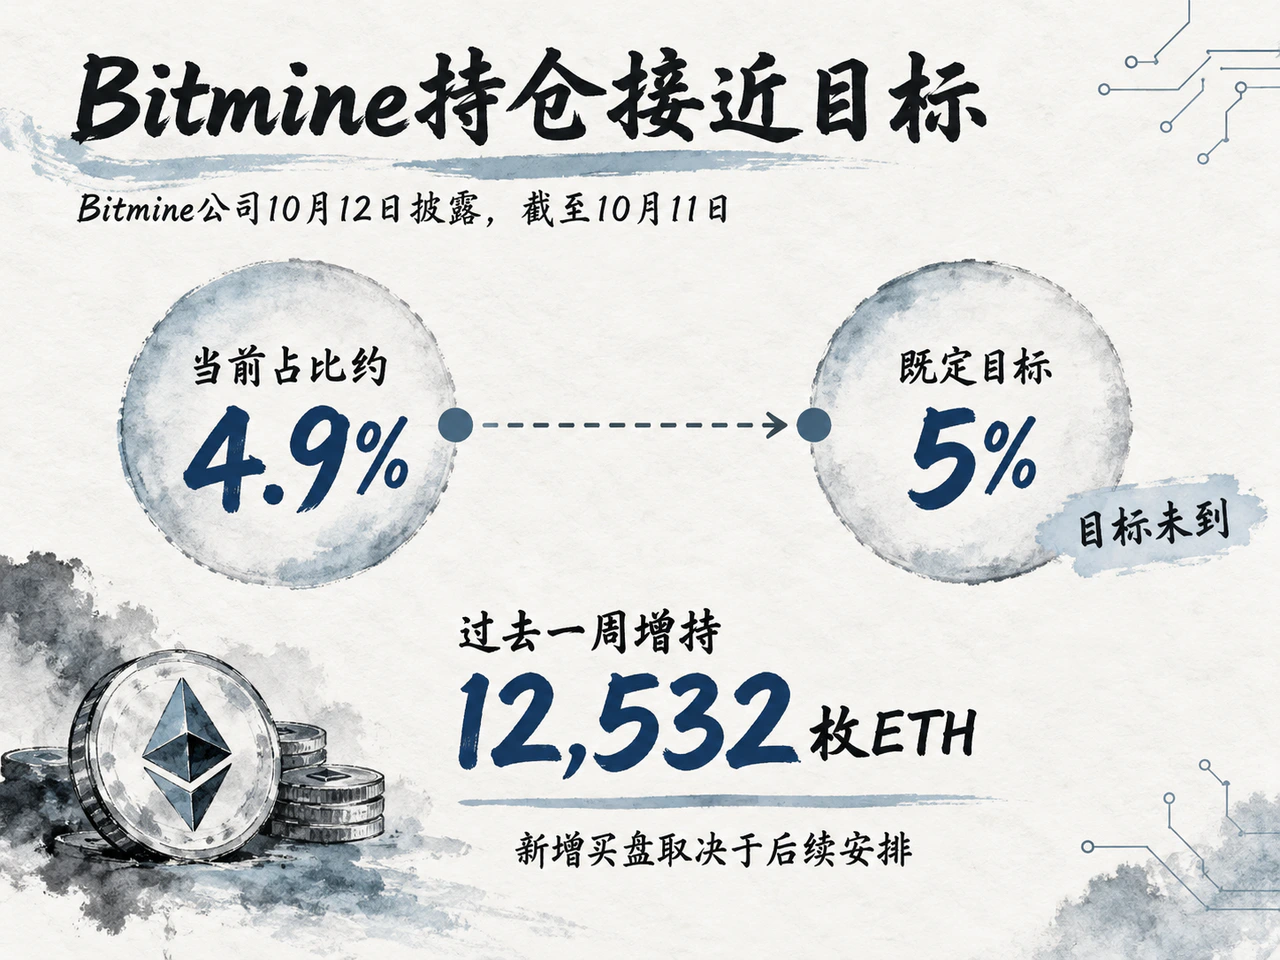
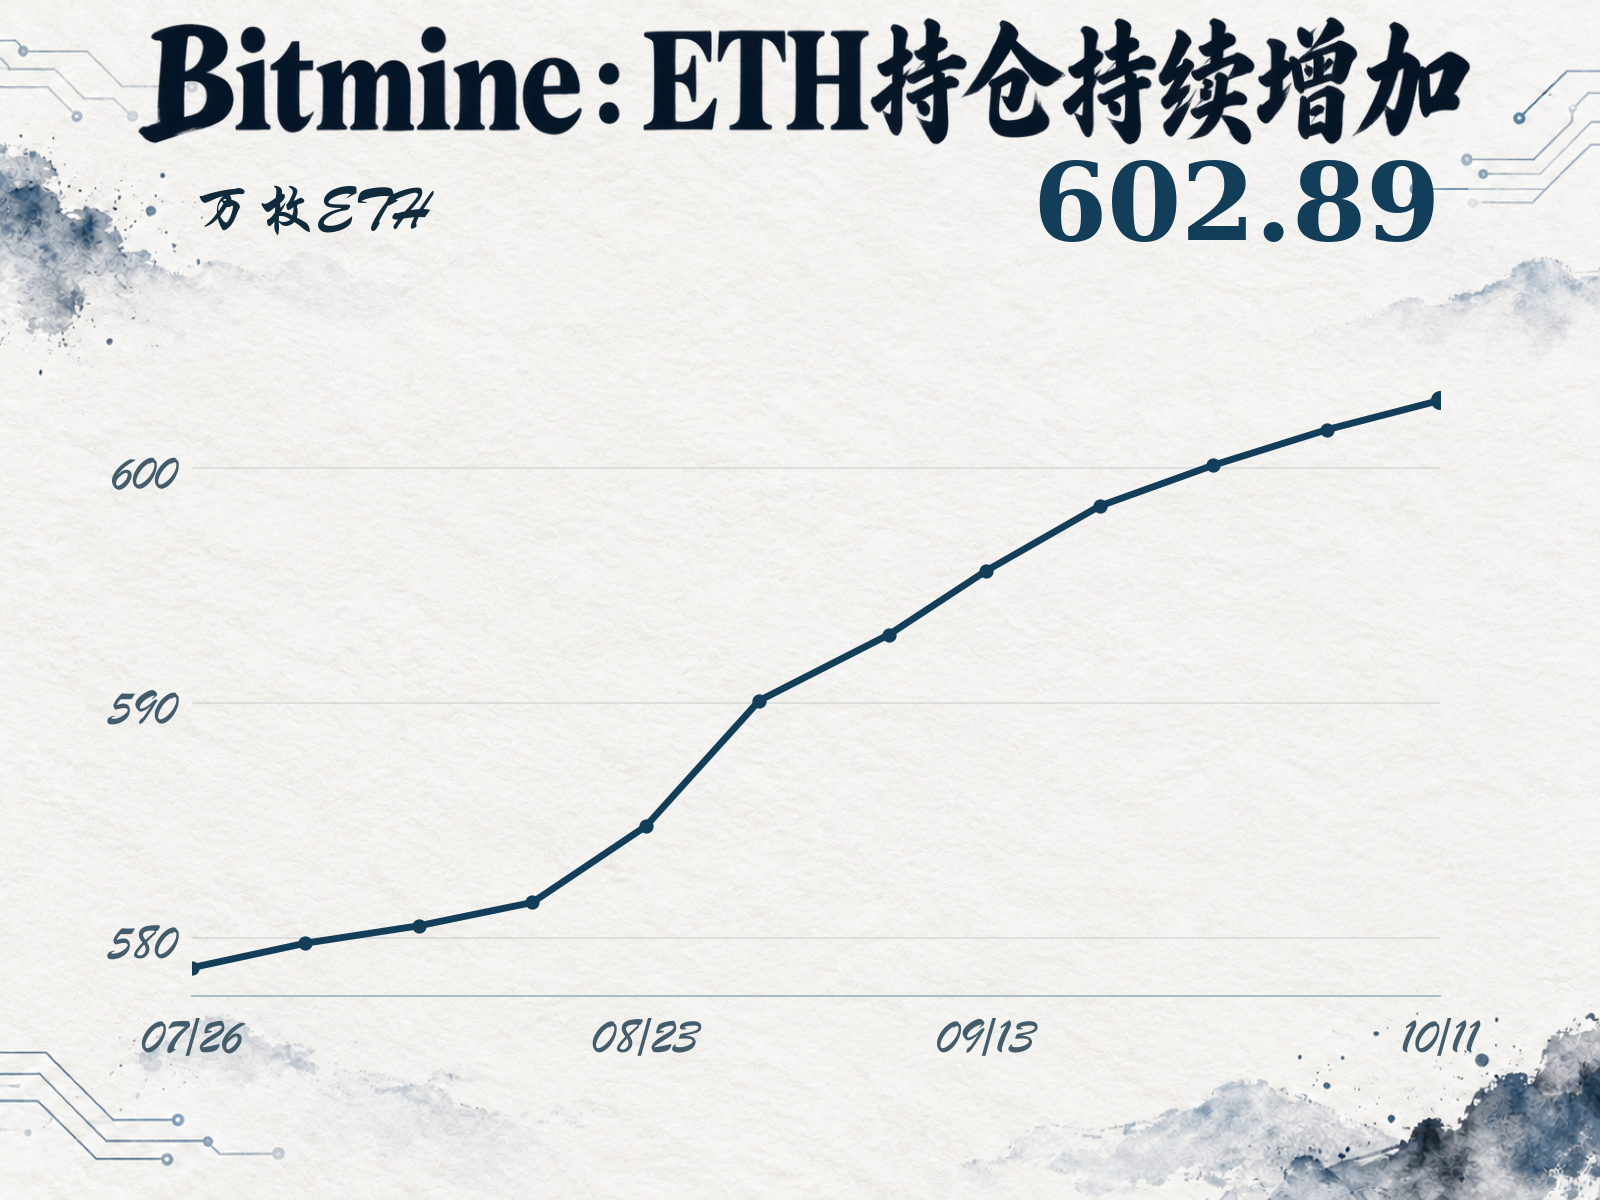
以太坊当天一项重要机构消息来自Bitmine。公司10月12日公布,截至10月11日,其持有6,028,946枚ETH,过去一周增持12,532枚,按公司采用的估值价格约合3,190万美元。管理层继续看好代币化、财富代际转移与企业持币带来的长期需求。
与此同时,Bitmine正接近既定增持目标。按公司口径,其持仓已占以太坊供应量的约4.9%,接近5%的目标。Decrypt当日报道援引董事长Tom Lee此前的说明称,公司距离目标约差10万枚ETH,达到目标后将结束这一阶段的增持。
持续买入为市场提供了可见的需求,但随着目标临近,未来买盘能否维持还要看下一阶段的融资、采购和经营安排。六百多万枚ETH的持仓会影响可流通供给,后续新增购买则直接关系到市场每天获得多少承接。增持公告发布当日,以太坊仍弱于比特币,表明机构的长期乐观尚不足以抵消当期卖盘压力。
ETF渠道也在承压。CoinDesk援引SoSoValue统计称,美国现货比特币ETF在10月5日至9日一周净流出约6.81亿美元,为6月以来最高。企业继续增持代币,ETF投资者却在撤回资金,机构需求并不一致。判断后续价格支撑,仍需观察这些渠道合计能否恢复净买入。
宏观层面的焦点是即将公布的通胀数据。美国劳工统计局日程显示,9月CPI将于10月14日发布,PPI随后于15日公布。Yahoo Finance当天援引交易机构观点,将较高的国债收益率列为加密资产的压力来源。安全资产的利息回报提高,抬升了持有无固定现金流资产的机会成本,也提高了融资交易的回报要求。
通胀若超出预期,利率维持高位的预期可能进一步压制买盘;数据降温则有助于缓解这一约束。数据公布前,市场已表现出防御倾向。后续企稳的线索,在于比特币能否摆脱接近日低的收盘状态、以太坊相对比特币的走势能否改善,以及主流币种回升能否得到配置资金的支持。买盘覆盖面与持续性改善,才有利于局部轮动发展为更广泛的市场修复。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…