
2026年10月13日,全球金融市场呈现出鲜明的风险偏好割裂。美债收益率在配置盘支撑下全线回落,长端领涨带动收益率曲线温和趋平;美股主要指数虽窄幅收跌,但行业与个股层面的调整显著加剧。跨资产交易的深层逻辑正在重构:高票息资产持续吸引避险与配置资金涌入主权债,并以极高热情追逐头部企业的优质长期信用;与此形成对照的是,股票投资者对业绩兑现、AI投资转化率以及企业消化成本的能力提出了更为严苛的审视要求。
美债长端领涨曲线趋平,百亿级配置资金涌向高票息资产
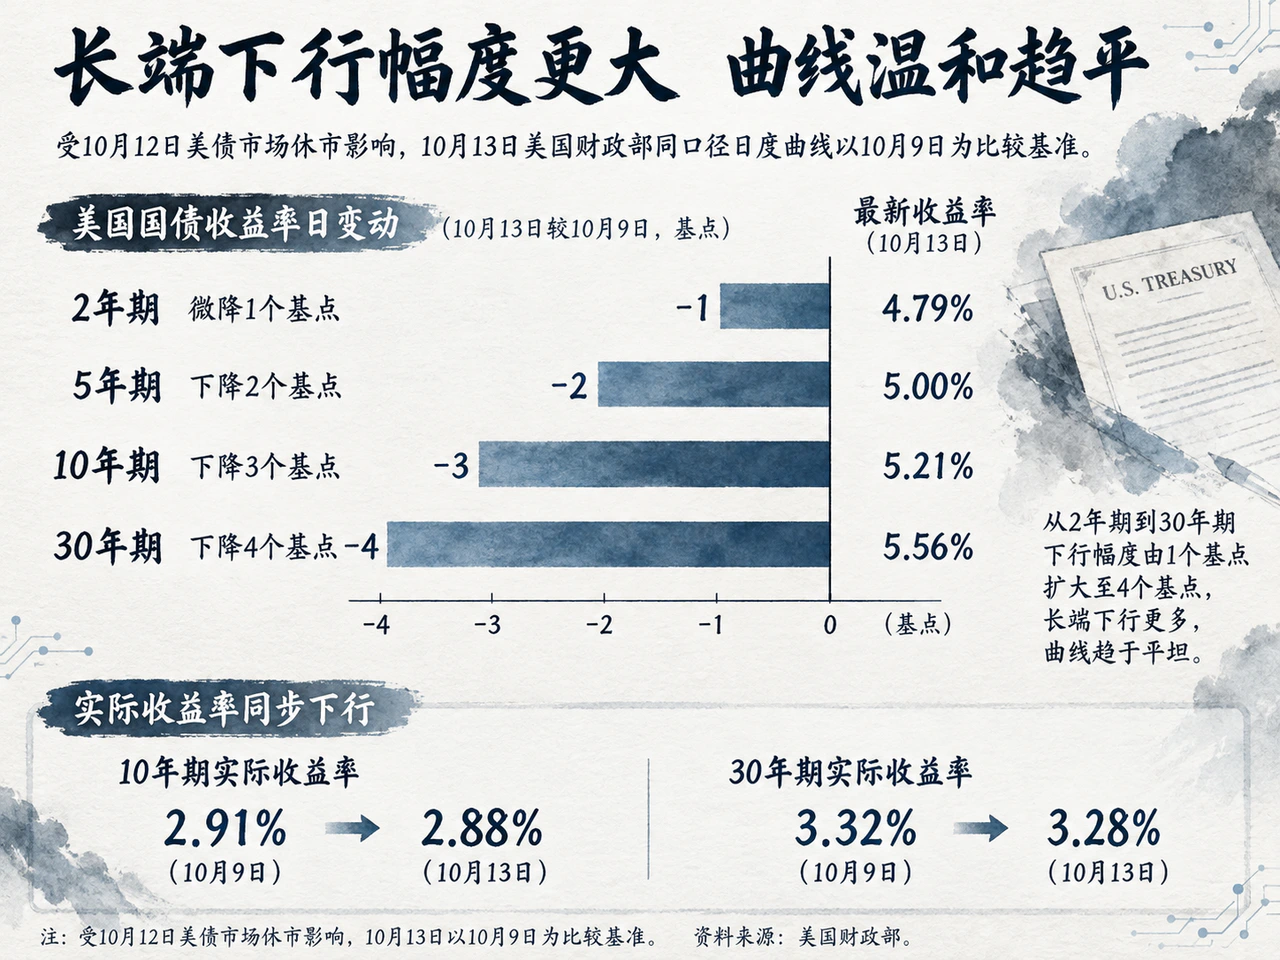
受10月12日美债市场休市影响,10月13日美国财政部同口径日度曲线以10月9日为比较基准:2年期国债收益率微降1个基点至4.79%,5年期下降2个基点至5.00%,10年期下降3个基点至5.21%,30年期下降4个基点至5.56%。10年与2年期利差由44个基点收窄至42个基点,长久期国债涨幅居前,收益率曲线呈现温和牛平走势。
长端收益率的下行完全由实际利率驱动。美国财政部10年期实际收益率由2.91%降至2.88%,30年期由3.32%降至3.28%,下行幅度与名义收益率完全吻合;以10年期名义与实际收益率之差测算的通胀补偿大体维持在2.33个百分点。通胀补偿的大体稳定,为长端债券企稳提供了基础。
充裕的配置买盘为当前高收益率水平构筑了坚实承接。英国《金融时报》援引EPFR数据测算,10月以来美国政府债券基金净流入接近140亿美元,第三季度累计净流入创下593亿美元的历史新高。在上周发行的390亿美元10年期国债拍卖中,一级交易商获配比例降至2003年以来最低,反映出最终投资者旺盛的直融需求。东方汇理(Amundi)表示正在有序提升美元组合中的美债敞口;品浩(Pimco)首席投资官Dan Ivascyn亦指出,相较高估值的股票以及风险溢价有限的信用债,主权债券的配置性价比显著凸显。
不过,短端收益率仅微降1个基点,表明货币政策约束依然偏紧。道琼斯报道显示,LSEG亚太交易时段数据显示市场对本月加息的定价概率约为19%,且未来12个月的合约定价仍计入三次加息。摩根士丹利投资管理据此更青睐10年以内的期限品种,对20年和30年超长端供需格局保持审慎。当前高票息虽强化了主权债的底仓价值,但政府发债规模、通胀粘性及长期资金供给依然制约着买盘的持续空间。
小企业扩张意愿跌至低位,成本挤压下提价预期逆势走高
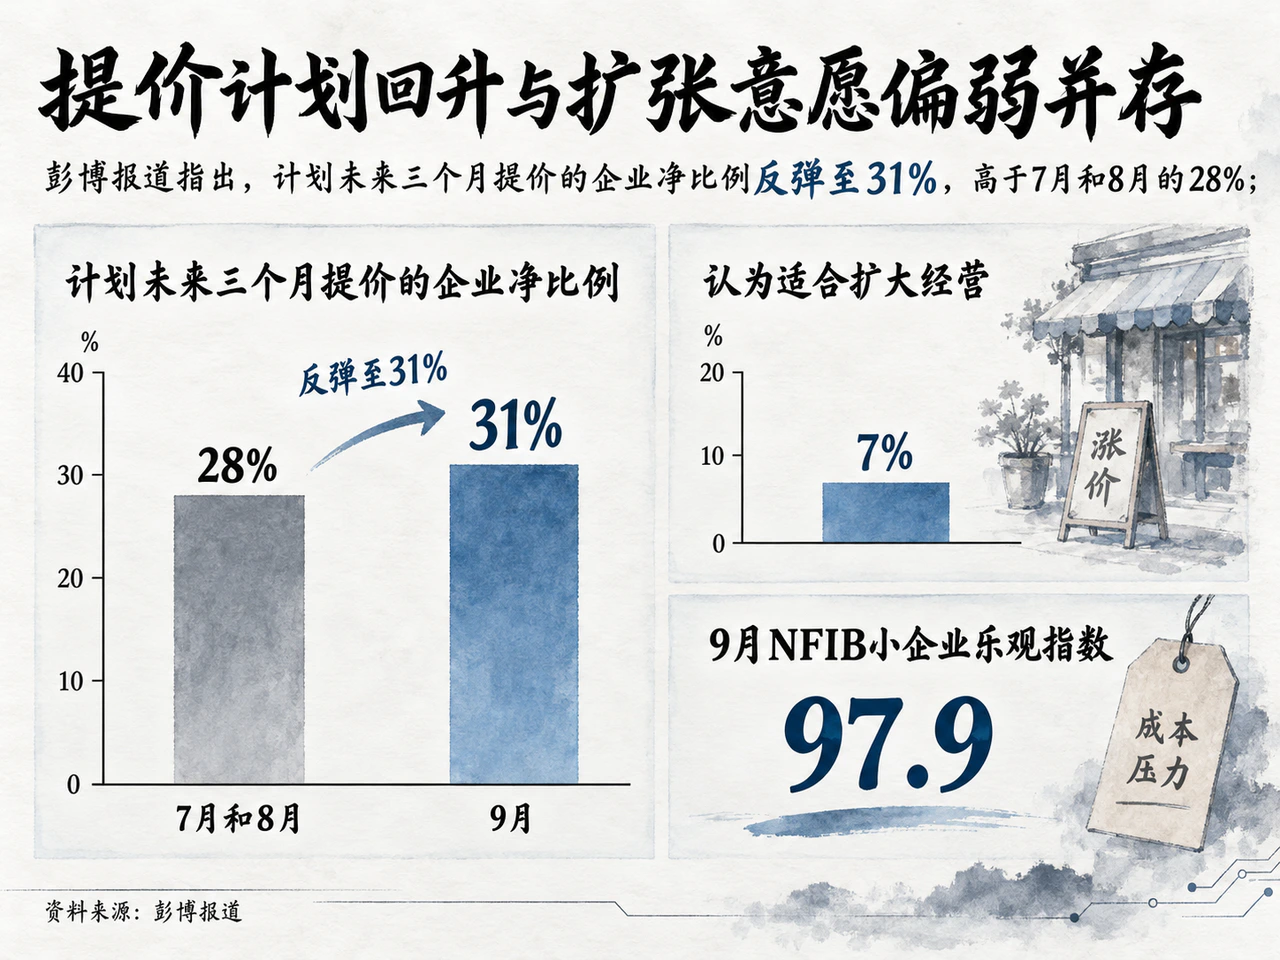
同日公布的美国9月NFIB小企业乐观指数降至97.9,较8月回落0.8点,低于98.0的市场预期及长期均值。微观主体的资本开支与扩张意愿进一步降温:预计未来半年经营环境改善的企业净比例下滑4个百分点至6%,认为当下适合扩大经营的比例下滑5个百分点至7%。
与扩张收缩并存的,是居高不下的提价冲动。彭博报道指出,计划未来三个月提价的企业净比例反弹至31%,高于7月和8月的28%;将通胀视为头号经营挑战的企业占比上升4个百分点至20%;将劳动力素质及供给不足列为首要难题的占比提升3个百分点至26%。能源、物流与劳务成本的持续侵蚀,迫使中小企业在推迟投资的同时不得不上调售价,导致经济增长趋缓与价格压力回落未能形成良性同步。
IMF在最新的《世界经济展望》中勾勒出类似的全球宏观镜像:预计2026年全球经济增长3.1%,2027年增长3.4%;总体通胀预计分别为4.7%和4.1%,核心通胀为3.9%和3.7%。AI产业链投资与外贸韧性支撑总需求,而能源成本冲击削弱居民实际购买力,两者共同对短期价格中枢构成支撑。唯有当技术投资切实转化为全要素生产率的供给改善时,增长与物价的平衡才具备持续性。
外需与内需的节奏分化同样体现在对中国经济的数据预期上。第一财经首席经济学家调研显示,市场预计中国第三季度GDP同比增长4.4%、全年增长4.6%;9月工业增加值同比预计增长5.6%,社会消费品零售总额预计增长0.7%,1至9月固定资产投资累计同比预计为负7.3%。同批预测对9月美元计价出口、进口同比增速的预期分别为25.6%和25.1%,对CPI与PPI同比的预测分别为1.0%与4.5%,均高于8月已公布的0.8%和3.8%。
前瞻预期勾勒出生产与外贸相对偏强、内需尚在筑底的宏观轮廓。若工业品价格反弹主要源自上游成本推动而非下游真实消化,终端利润空间将继续受挤压。当前市场正高度关注关键数据节点的密集发布:10月14日中美两国均将公布9月通胀数据,10月15日美国公布PPI,10月19日中国公布国民经济运行指标。工业成本是否向核心物价扩散、生产端能否有效拉动总需求,将直接决定后续金融条件与企业盈利路径。
原油供给放量与政策博弈拉扯,高利率与主权债务担忧分化黄金
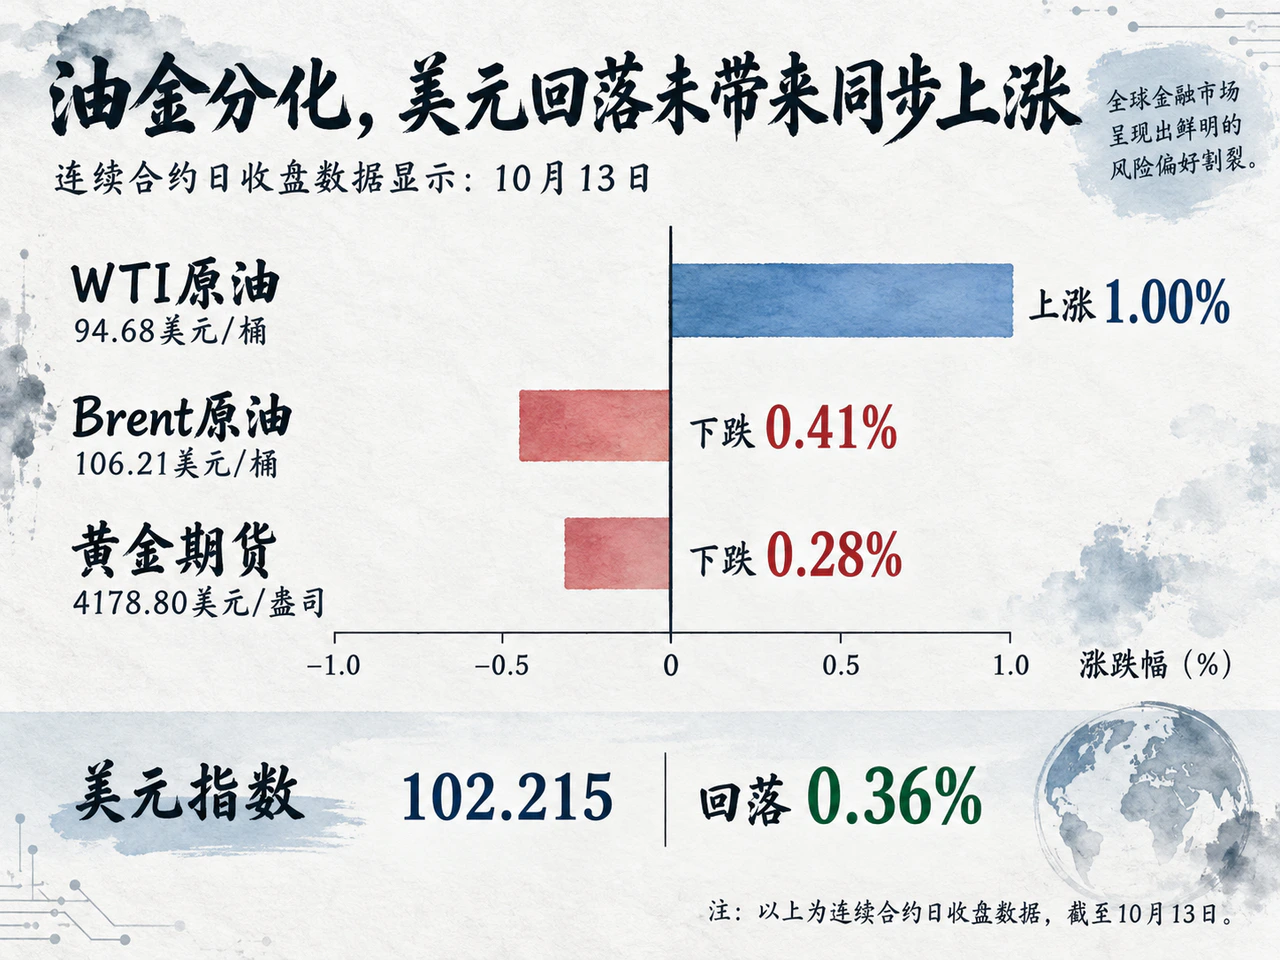
大宗商品领域,油价与金价继续围绕供需基本面与利率环境展开独立定价。连续合约日收盘数据显示,10月13日WTI原油上涨1.00%报94.68美元/桶,Brent原油下跌0.41%报106.21美元/桶;COMEX黄金期货下跌0.28%报4178.80美元/盎司。同期美元指数回落0.36%至102.215。
原油供应端迎来实质性增量释放。OPEC 10月月报显示,二手来源统计的OPEC+ 9月原油产量为3907万桶/日,环比增加约90万桶/日,沙特为主要增量来源。路透社报道,在东西管道遇袭波及红海出口后,沙特阿美迅速扩大了波斯湾码头的原油装船规模。需求端预期则形成牵制:OPEC连续第六个月下调2026年全球石油需求增量预测,最新仅为18万桶/日;其对2027年需求增量255万桶/日的预测,则包含了地缘冲突平息后补充战争消耗库存的预期。现实疲弱与远期补库预期在油价中反复拉锯。
成品油层面的政策博弈令供给前景更为错综复杂。美国财政部于10月9日签发第135号通用许可证,豁免涉俄原产柴油的销售、交付与进口交易直至2027年4月7日。10月13日,11名两党参议员联合致信白宫要求撤销该许可,理由是该措施平抑本土油价效果有限却为俄方提供资金。PVM分析师Tamas Varga进一步指出,受炼化设施现状制约,俄方年底前实现每月供应300万至350万吨柴油的难度极大。区域物流同样不均:Vortexa数据显示,截至10月5日伊朗海运出口仍处于停摆状态,但海湾地区其他产油国9月运量已恢复至冲突前的81%以上。运输瓶颈与保险条件仍限制着新增原油转化为终端口岸供应的节奏。
黄金市场则面临多空力量的激烈平衡。盘中美元指数走弱虽一度推升现货及12月黄金期货,但连续合约收盘最终小幅收跌。高企的名义及实际国债收益率显著抬高了持有无息资产的机会成本;然而德国商业银行分析师亦强调,利率维持高位将持续推升政府债务付息支出,对债务可持续性的担忧正构筑黄金的避险底色。金价后续定价权仍高度依赖通胀数据对美联储利率路径的指引。
标普平收掩盖内部深度调整,银行与消费财报兑现承压
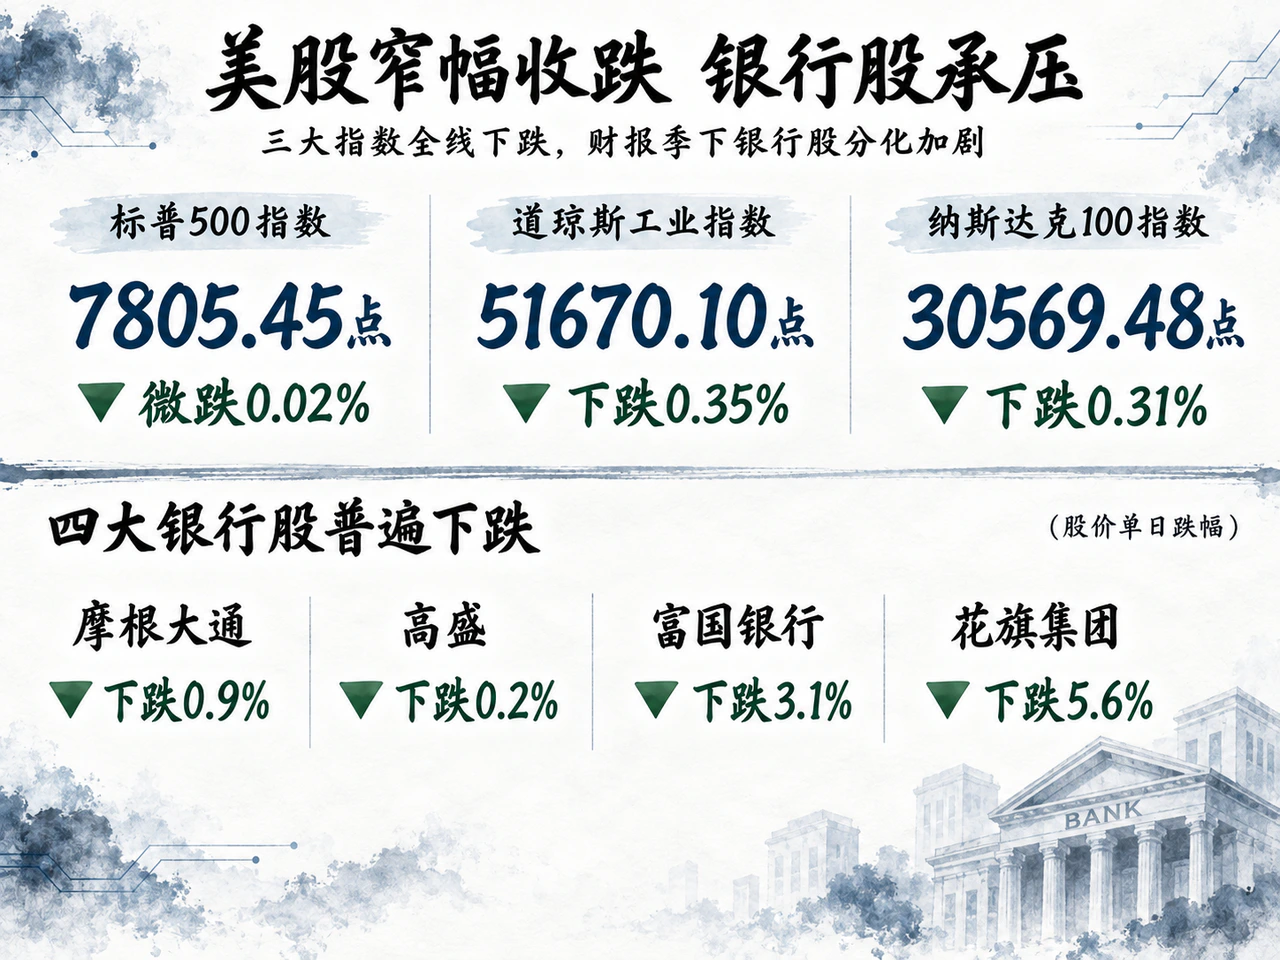
美股主要指数整体窄幅震荡,标普500指数微跌0.02%收于7805.45点,道琼斯工业指数下跌0.35%至51670.10点,纳斯达克100指数下跌0.31%至30569.48点;纳斯达克综合指数跌0.15%,罗素2000跌0.40%。恐慌指数VIX微升0.06点至15.27,表面平稳的波动率掩盖了微观个股的剧烈分化。
银行业绩披露成为打压风险偏好的主因。摩根大通虽然将2026年净利息收入指引自1055亿美元上调至1062亿美元,但单季净利润不及市场预期,股价收跌0.9%。高盛第三季度营收达186.8亿美元,显著超越LSEG预期的167.1亿美元,股价盘前大涨逾4%,但开盘后获利了结盘涌出,终盘转跌0.2%。富国银行因净利息收入未达标收跌3.1%;花旗集团即便利润超预期,股价依然大幅下挫5.6%。金融板块ETF(XLF)整体下跌0.42%。
业绩兑现压力进一步蔓延至医疗与消费。强生利润虽超预期,股价仍重挫5.7%,拖累标普医疗保健板块跌1.3%。达美乐披萨因下调全年销售展望大幅下跌4.8%:其第三季度美国同店销售仅增长0.3%,远低于上年同期的5.2%;国际同店销售剔除汇率影响后仅微增0.2%,亦明显逊于上年同期的1.7%。市场不仅要求当期业绩跑赢买方预期,更在严谨拷问终端销售与净利息收入能否支撑估值扩张。
权重科技与能源股对大盘起到托底作用。苹果微涨0.1%至341.27美元,盘中曾触及348.15美元的历史新高;博通上涨0.7%。能源板块ETF(XLE)受油价带动上涨1.80%,科技板块ETF(XLK)仅微跌0.04%。尽管标普500上涨与下跌个股比例尚为1.1比1,但纳斯达克全市场触及新高的仅47只,录得新低的个股高达408只,反映出指数表面平稳与内部个股深度承压之间的显著落差。
存储技术竞争重构盈利预期,亚太半导体链承压
半导体板块延续调整。费城半导体指数10月13日下跌0.23%,录得连续第五个交易日走低,五日累计跌幅逾8%;美光科技收跌3.6%,应用材料下跌近7%。此前推动半导体板块年内飙升逾70%的核心逻辑在于高端芯片的供应稀缺与超高毛利率,但技术竞争的最新动向动摇了这一假定。Aju Press报道,长鑫存储计划在年内推出采用新型存储单元结构的服务器DRAM,主打高密度与低制造成本。
财富俱乐部(Wealth Club)策略师Susannah Streeter指出,三星电子与SK海力士亦在加码这一技术路径的布局。博通首席执行官陈福阳此前警示部分AI投资预期过高的言论仍在发酵,引发市场对半导体巨额资本开支转化周期的严肃重估。过往积累的丰厚估值溢价,显著放大了行业对竞争加剧与回报率下滑的敏感度。
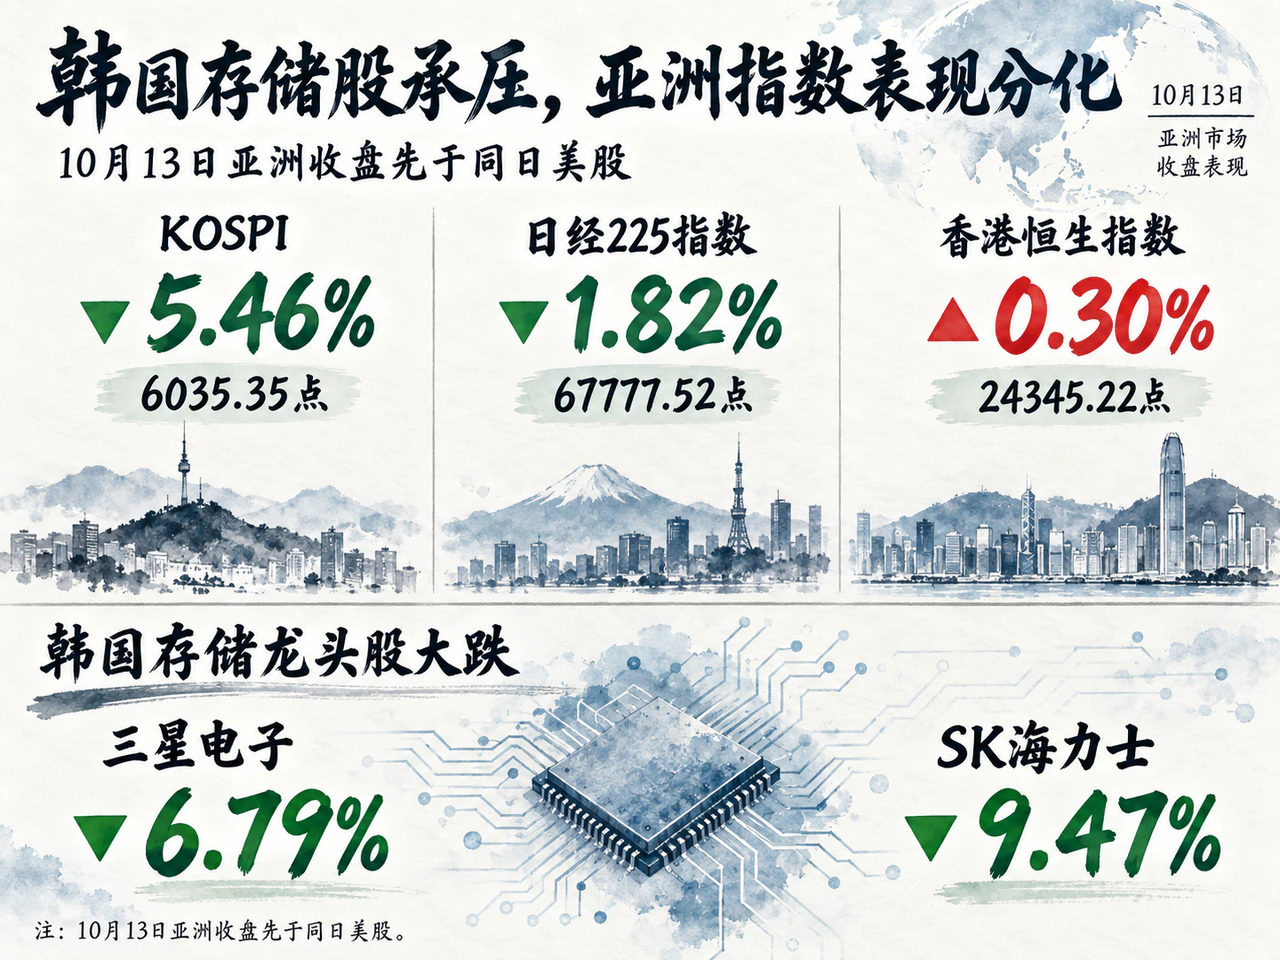
10月13日亚洲交易时段先于美股收盘,同样反映出对竞争与回报预期的变化,科技权重遭遇剧烈调整。韩国综合指数(KOSPI)单日暴跌5.46%至6035.35点,日经225指数下跌1.82%至67777.52点,香港恒生指数逆势小幅收涨0.30%至24345.22点。韩国主板中,三星电子大跌6.79%,SK海力士重挫9.47%;外资全天净卖出韩股4.53万亿韩元,其中电气电子板块占到4.26万亿韩元。日本相关代表性企业如铠侠、软银集团与东京电子同步承压。即便LG新能源因储能电池需求带动初步业绩而逆势上涨2.64%,亦难掩科技板块整体估值体系面临的压力。
腾讯百亿级订单印证优质融资,科技巨头长债供给考验市场承接力
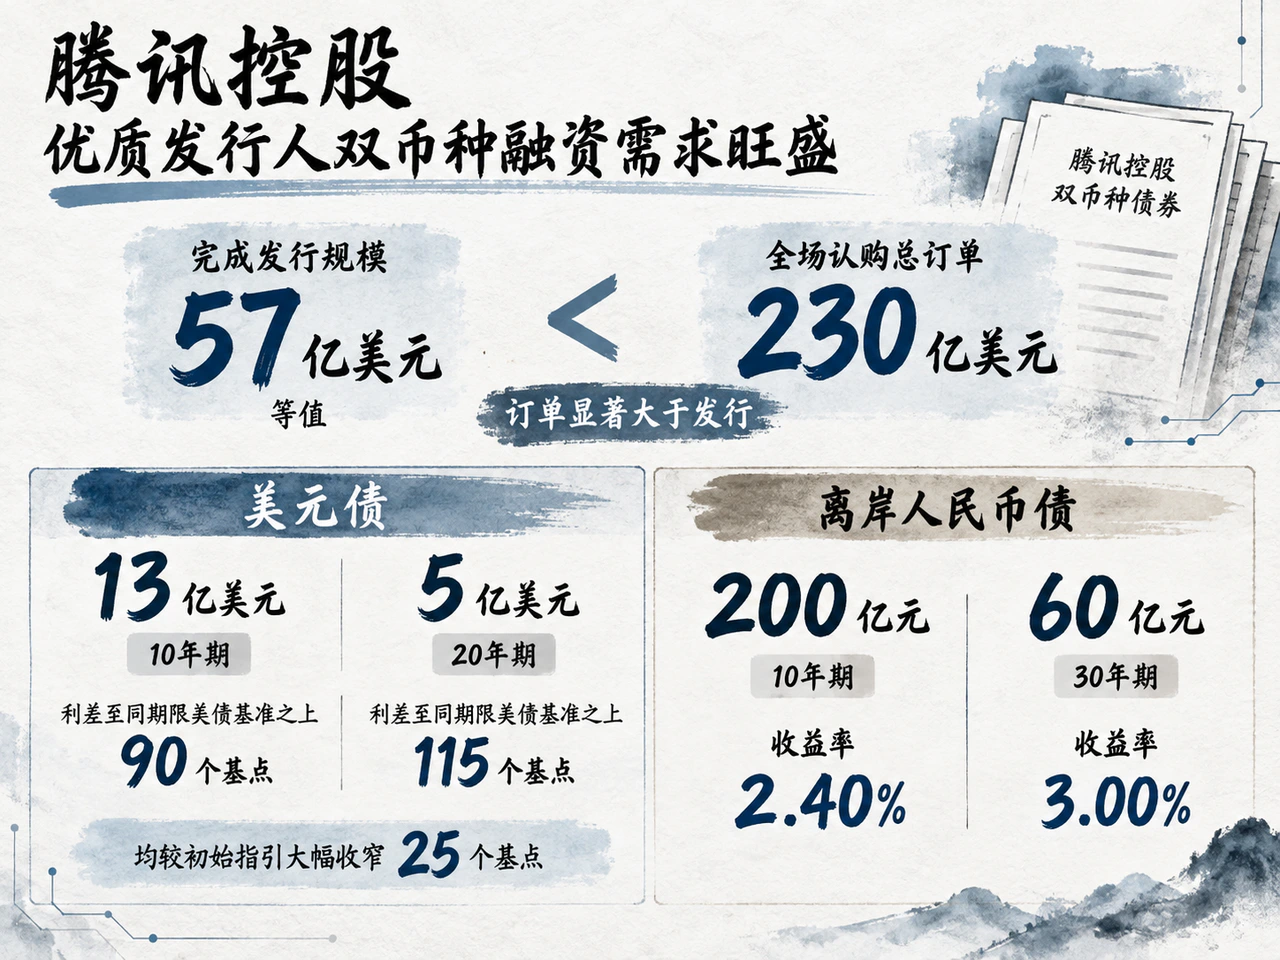
与二级市场股票承受估值压力形成鲜明对比的是,一级信用债市场对优质蓝筹展现出强劲的资产荒吸纳能力。路透社10月13日报道,腾讯控股完成了总额约57亿美元等值的双币种债券定价,全场认购总订单超过230亿美元。
本次发债呈现出清晰的久期锁定特征:美元债部分包含13亿美元10年期与5亿美元20年期债券,利差分别收窄至同期限美债基准之上90个与115个基点,均较初始指引大幅收窄25个基点;离岸人民币部分则发行了200亿元10年期(收益率2.40%)和60亿元30年期(收益率3.00%)。腾讯上半年资本开支由上年同期的459亿元激增至963亿元,资金主要投向算力、云基础设施与数据中心。凭借极高信用资质与灵活的期限架构,优质科技企业依然能够顺利获取超长久期资金,尽管绝对融资成本受制于基准利率而保持高位。
在更广泛的信用市场中,风险溢价对偿债能力的定价趋于严苛。截至10月12日,ICE美银美国高收益债期权调整利差(OAS)报311个基点,与10月9日持平;投资级债券利差截至10月8日为82个基点。由于主权债已提供高额无风险收益,投资级信用利差维持低位,意味着市场对企业自由现金流的考验容错度极低。
IMF在同日发布的《全球金融稳定报告》中发出预警:若再通胀或财政失衡推动主权收益率急剧冲高,全球金融条件将出现实质性收紧;若AI技术应用与实际盈利无法跟上融资节奏,过度拥挤的仓位与杠杆效应恐将放大资产价格下行波幅。CNBC援引统计称,超大规模科技企业占全球投资级发债的比重已由2024年的不足1%快速拉升至10%。品浩的Marc Seidner指出,科技巨头持续发售的超长久期债券规模庞大,已在流动性层面与主权债券形成直接竞争。资本市场不仅关注AI带来的需求愿景,更在要求切实的现金流与利润回报,以支撑不断累积的债务负担与估值中枢。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…