
10月13日,原油市场在供应恢复预期与中东地缘风险之间权衡,盘面呈现明显的品类与区域分化。俄罗斯柴油出口增加的预期拖累布伦特原油回落;但美国柴油期货盘中拉升约5%,支撑WTI原油收涨。截至北京时间10月14日晨,上游供给已出现改善迹象,但物流交付风险与成品油现货偏紧依然对油价形成托底。
盘面分化:俄柴油增供预期施压布油,美成品油走强支撑WTI
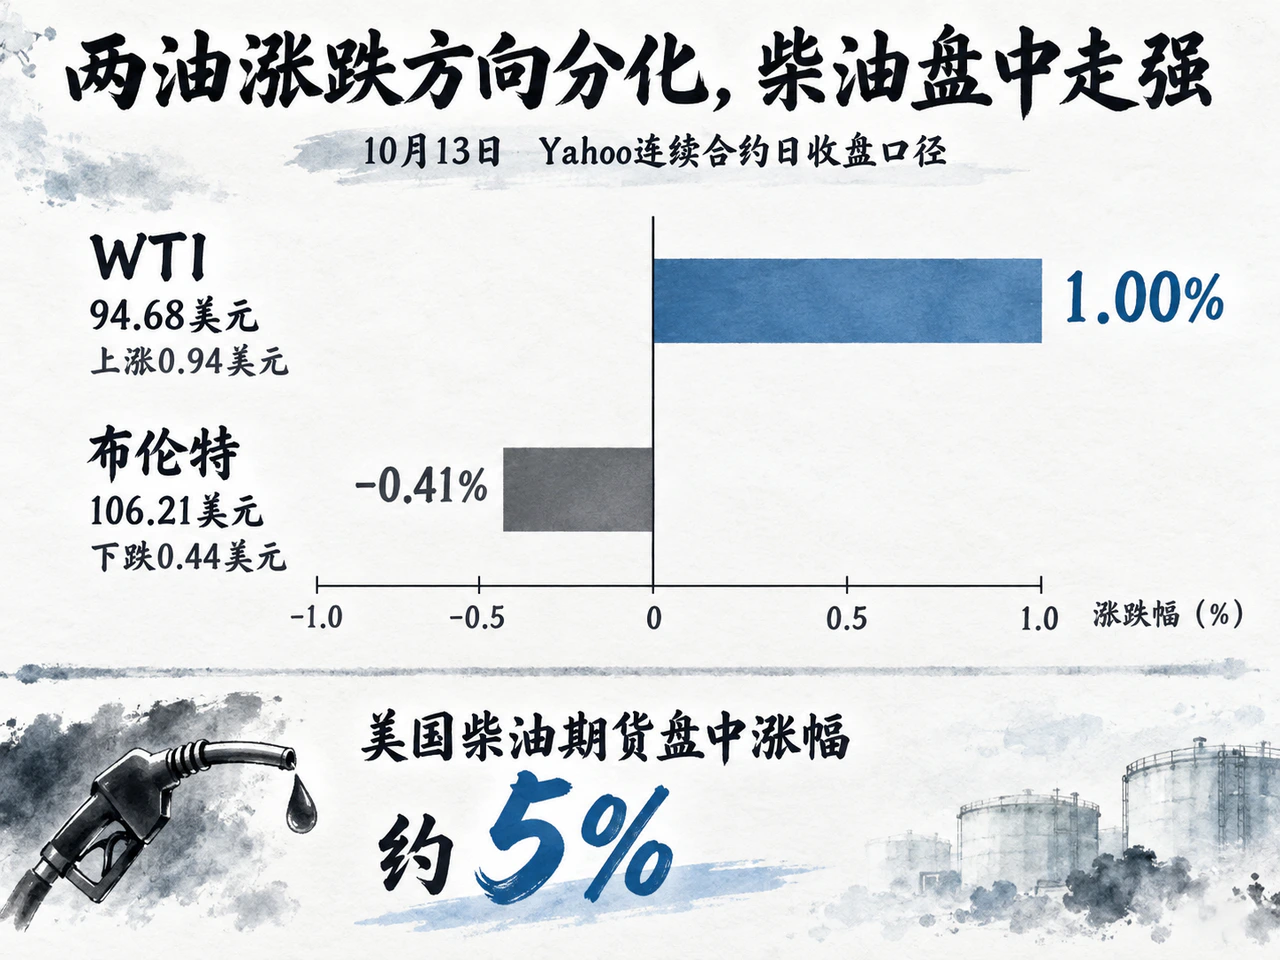
10月13日,国际基准油价走势出现分化。不同统计口径均反映了这一特征:
- Yahoo连续合约日收盘口径:WTI收于每桶94.68美元,较12日上涨0.94美元(约1.00%);布伦特收于每桶106.21美元,下跌0.44美元(约0.41%)。
- 交易所结算价报道口径:布伦特12月合约收于每桶105.69美元,下跌0.96美元(跌幅约0.9%),前一日该合约刚创9月15日以来最高结算价;WTI 11月合约收于每桶94.14美元,上涨0.40美元(涨幅约0.4%),创9月24日以来最高结算价。
俄罗斯供应预期改善是布伦特承压的主要诱因。据阿纳多卢通讯社报道,俄罗斯副总理诺瓦克12日表示,俄柴油出口至年底可能升至每月350万吨。该新增资源预期边际缓解了其他地区炼厂的柴油保供压力,削弱了市场的紧急补货溢价。
然而,成品油现货紧张尚未实质性缓解。路透社13日报道,美国柴油期货盘中涨幅仍达约5%。从出口计划制定、炼厂调度到货物实际到港存在物流时间差,短期的谈判与预期调整无法即时填补现货缺口。柴油裂解利润高企,反过来增强了炼厂加工原油的经济动力,对WTI形成支撑。
金融层面上,美元指数13日收于102.215附近,单日回落0.36%,在成本端为非美买方提供了一定支撑。但两油涨跌分化与柴油领涨的表现表明,油品裂解结构与区域供给瓶颈仍是当前行情的定价主线。
供需重构:OPEC连降今年增长预估,跨年补库与沙特增产并存
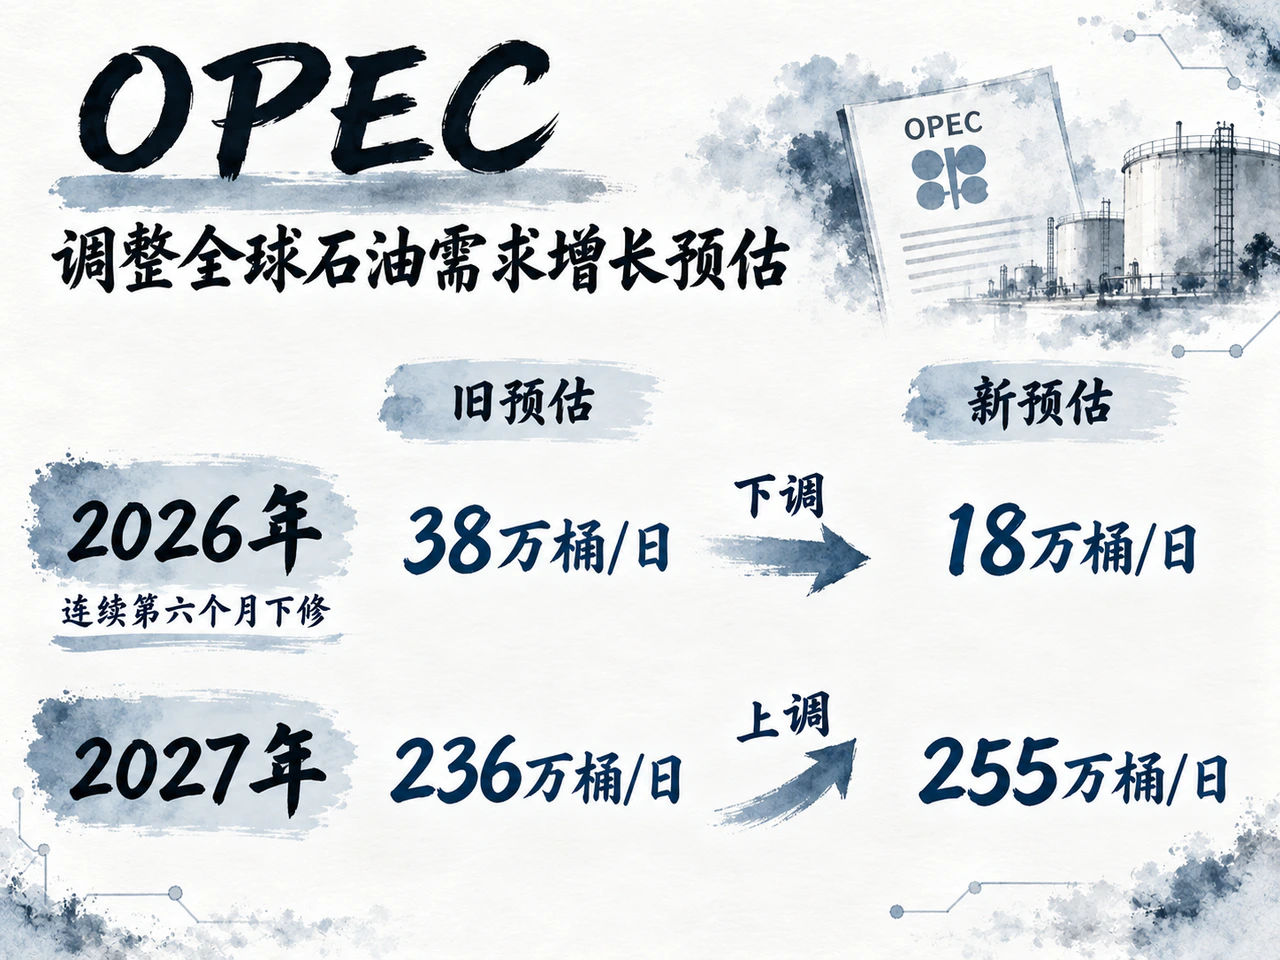
13日发布的OPEC月度市场报告对供需两侧均作出了关键修正:
- 需求端出现跨年结构调整:OPEC将2026年全球石油需求增长预估由38万桶/日下调至18万桶/日,这已是连续第六个月下修;同时将2027年需求增长预估由236万桶/日上调至255万桶/日。OPEC将明年的需求走强归因于此前受限需求的延后释放,以及战争消耗库存后的补库诉求。
- 供应端增量开始显现:《中东报》援引OPEC月报报道,OPEC成员国9月原油产量环比增加约92万桶/日,达到2509.7万桶/日,沙特是其中的核心增量来源。
政策机制方面,7个参与自愿调整的OPEC+成员国已于10月4日决定,11月继续维持9月的产量配额水平。此前受运输阻碍的供应若恢复,即便配额保持不变,也可增加实际进入市场的实货供应。后续实货到港兑现情况将比名义配额更能决定现货供应充裕度。
期限结构与风险溢价:2027年远期创纪录,运力瓶颈加剧去库压力
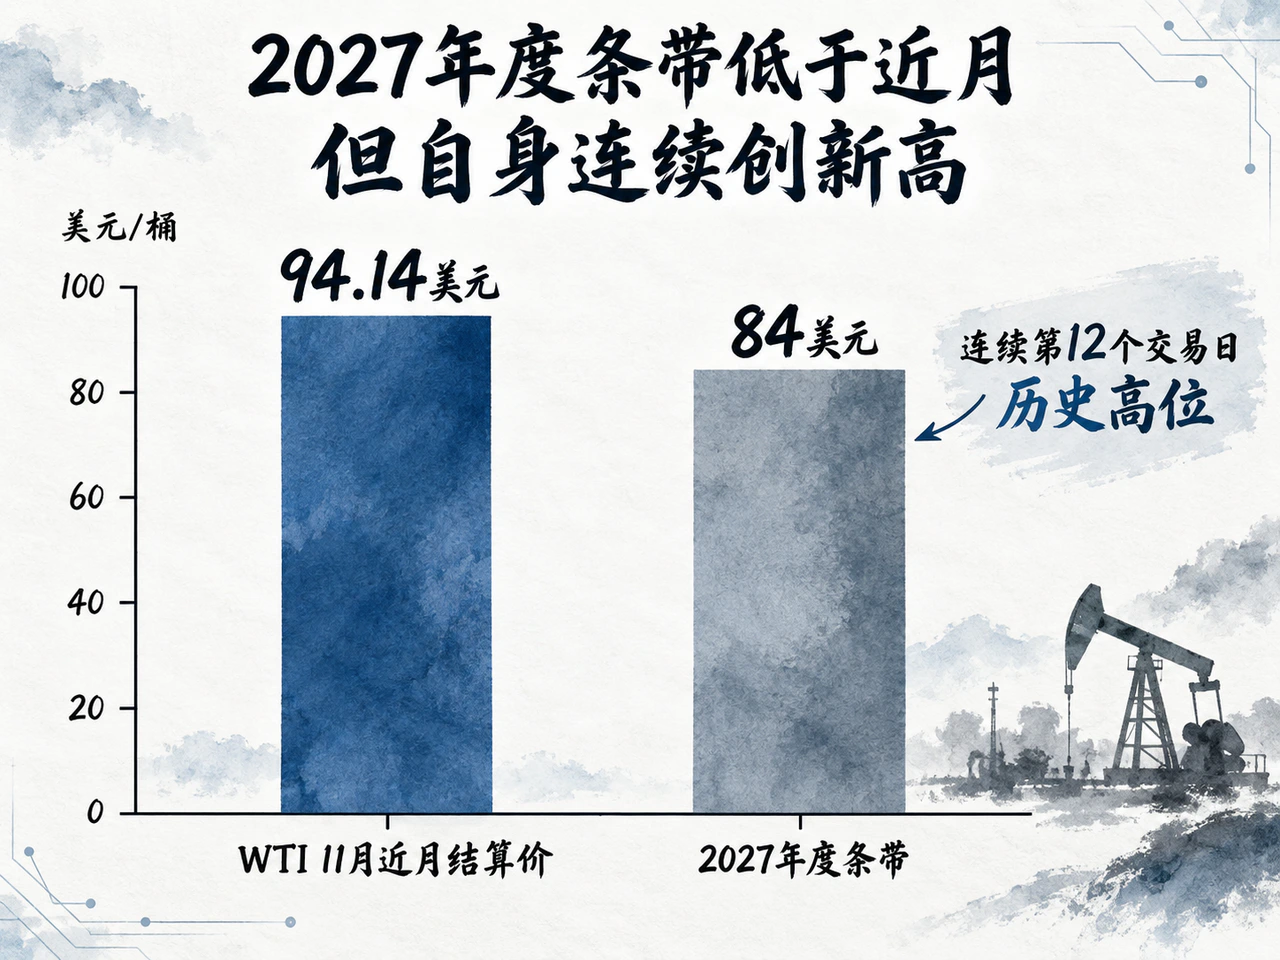
在现货博弈的同时,远期合约条带持续走高。据路透社报道,WTI 2027日历年期货价格13日升至每桶84美元,连续第12个交易日刷新该年度合约条带的历史高位。尽管2027年度条带84美元的价格仍低于WTI 11月近月结算价的每桶94.14美元,但该年度条带自身的持续上涨,反映市场正在为供应链修复的时间成本以及未来的战后补库需求重新定价。
中东地缘扰动正持续通过运费与保险成本向炼厂采购端传导。EIA在10月6日发布的短期能源展望中指出,尽管中东9月石油出口有所增加,但油轮保费飙升、航线绕行以及有效运力缩减仍在推升综合运费。EIA测算三季度全球石油库存平均每日消耗190万桶,并预计四季度将继续以每日70万桶的速度去库。此外,13日关于沙特及也门遇袭的消息,进一步强化了航运走廊与能源基础设施的风险溢价。
核心跟踪线索与节点
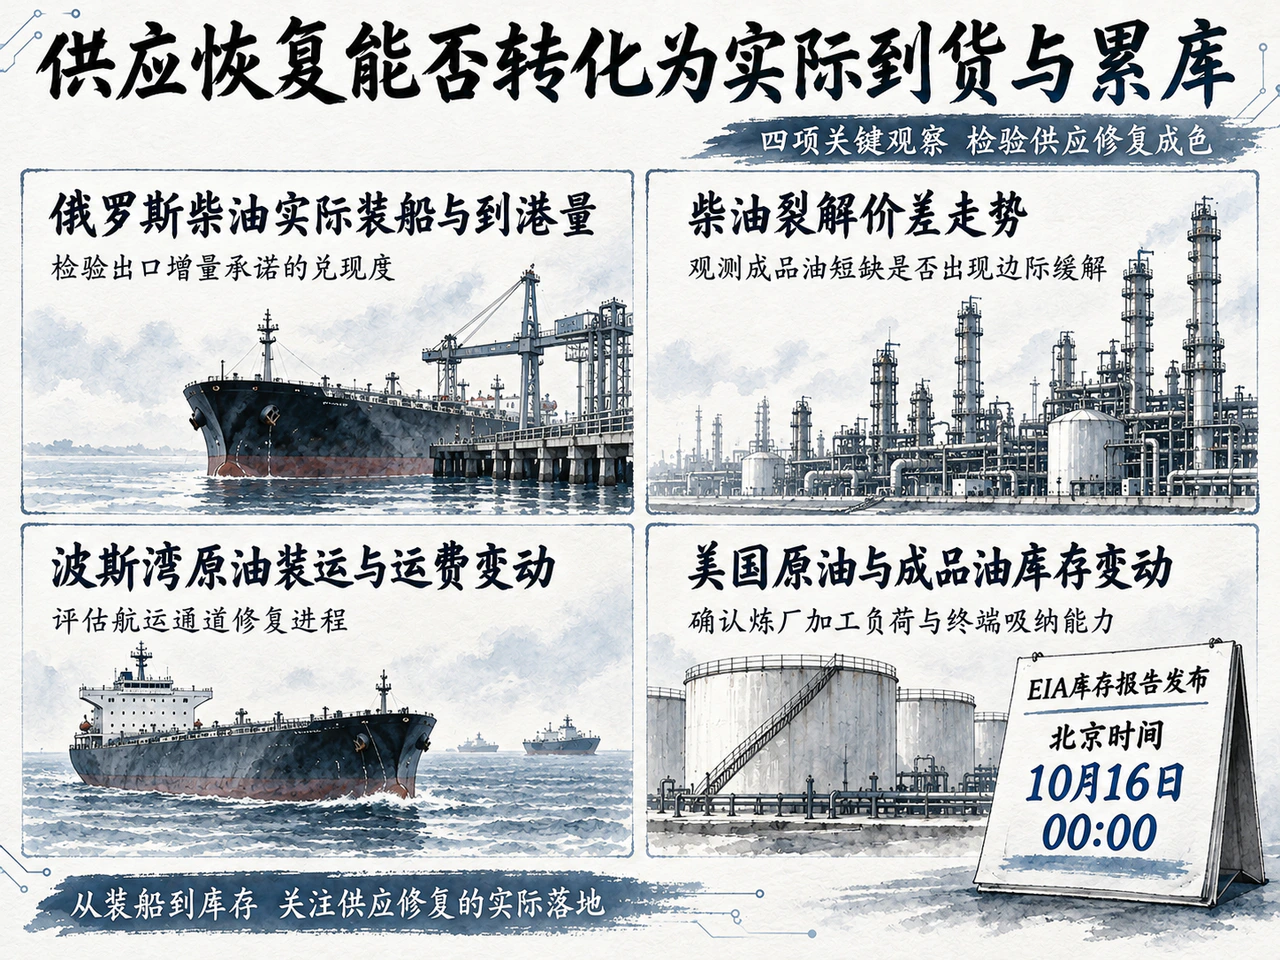
后续油价能否由震荡转向持续回落,取决于新增供应能否实质性平抑地缘中断并转化为库存累积。未来重点跟踪四个验证维度:
- 俄罗斯柴油实际装船与到港量,检验出口增量承诺的兑现度;
- 柴油裂解价差走势,观测成品油短缺是否出现边际缓解;
- 波斯湾原油装运与运费变动,评估航运通道修复进程;
- 美国原油与成品油库存变动,确认炼厂加工负荷与终端吸纳能力。
需要注意的是,受美国公共假期影响,本周EIA原油及成品油库存报告将顺延至美东时间10月15日中午(即北京时间10月16日00:00)发布。若柴油偏紧与高运费局面短期延续,即便上游原油开采回升,终端能源价格的降温节奏仍将偏慢。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…