
2026年10月8日,美股三大指数走势分化,标普500指数收跌0.47%至7765.36点,纳斯达克100指数下跌1.39%至30725.81点,道琼斯工业指数微涨0.10%至51231.64点。跨资产定价呈现出鲜明的结构分歧:长期限国债的高收益率吸引逢低配置买盘,带动长端收益率普遍下行;但在股票市场,市场对生成式AI实际创收回报与庞大融资需求的重新审视,令科技板块承受显著卖压;与此同时,能源供应突发中断推高油价,实际利率走低则提振黄金。
截至北京时间10月9日晨,行业分化进一步显现:能源板块受原油走强提振领涨,金融板块稳健收升,科技板块在估值重估中承压。尽管长端名义利率回落边际缓和了资产估值约束,但实体与科技企业的再融资成本及盈利真实变现能力,仍需结合后续现金流与债券发行实况进一步观察。
30年期美债拍卖需求旺盛推动长端收益率回落,短端受加息预期压制下行受限
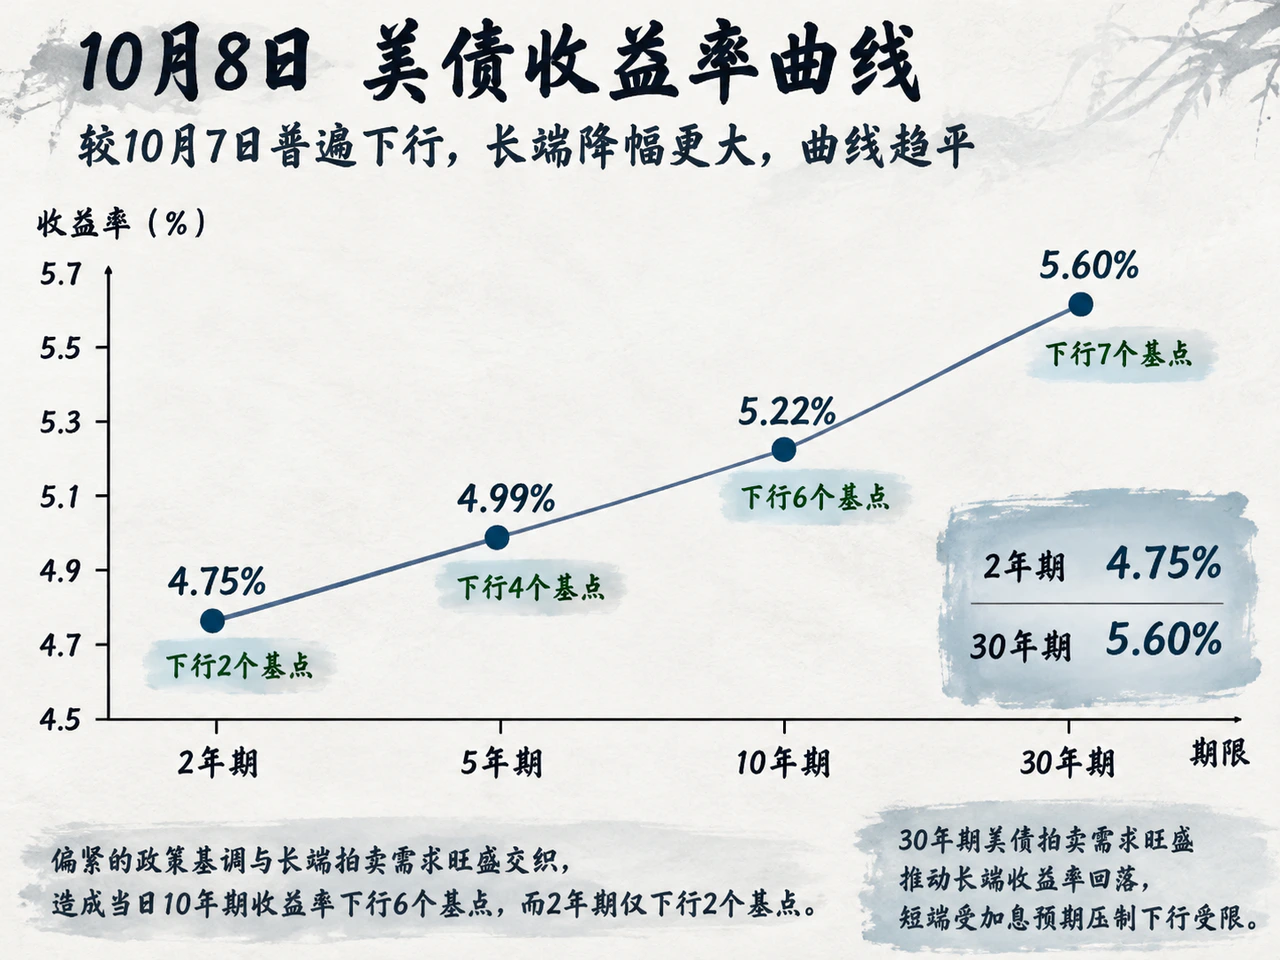
按美国财政部每日平价收益率曲线,10月8日美债各期限收益率较10月7日普遍回落,长端呈现更大幅度的收窄。
| 期限 | 10月8日收益率 | 较前一交易日变化 |
|---|---|---|
| 2年期 | 4.75% | −2个基点 |
| 5年期 | 4.99% | −4个基点 |
| 10年期 | 5.22% | −6个基点 |
| 30年期 | 5.60% | −7个基点 |
10年期与2年期利差由51个基点收窄至47个基点,收益率曲线呈现牛市平坦化走势。早盘受油价大涨引发的再通胀担忧影响,美债价格一度受挫;随后财政部发售的30年期国债拍卖需求强劲,驱动债市全面反弹。本期30年期国债拍卖中标收益率为5.618%,低于投标截止前的市场预估水平;投标倍数达2.54倍,优于此前六次均值的2.41倍;间接投标者获配比例升至72.3%,亦高于前六次平均的69.1%,凸显高票息对长期资金的配置吸引力。
相比之下,短端收益率下行空间受到货币政策预期的刚性压制。美联储理事沃勒在伊斯坦布尔经济论坛上表示,若后续宏观数据符合预期,预计基准利率仍有进一步上调的必要,但调整节奏可保持灵活,无须在连续会议上加息。路透社记录显示该表态一度推升2年期收益率。偏紧的政策基调与长端拍卖需求旺盛交织,造成当日10年期收益率下行6个基点,而2年期仅下行2个基点。
宏观基本面数据兼具韧性与冷意:劳工部公布截至10月3日当周季调初请失业金人数为19.7万,好于路透预期的20万,环比修正值减少2000人;但截至9月26日当周续请人数增加1.7万至171.6万。结合9月非农仅新增2.9万、失业率处于4.2%的既有格局,用工市场呈现“低裁员、低招聘”的黏性状态。人口普查局同日公布的8月经季调批发销售额达8175亿美元,环比增长1.8%;月末批发库存为9642亿美元,环比增0.5%(低于初值的0.7%),库销比由7月的1.19降至1.18。名义销售增速快于库存积累,反映流通渠道存货消化平稳。
针对能源跳涨对资产端的外溢效应,BMO美国利率策略负责人Ian Lyngen提示,当前市场聚焦点过度偏向物价传导,对高油价损伤终端需求的风险定价并不充分;能源成本高企既推高通胀预期,又会直接侵蚀家庭购买力与企业利润空间,两条传导机制对长端债券定价的方向并不一致。
墨西哥湾逾六成原油停产推升油价,实际利率回落助推黄金走强
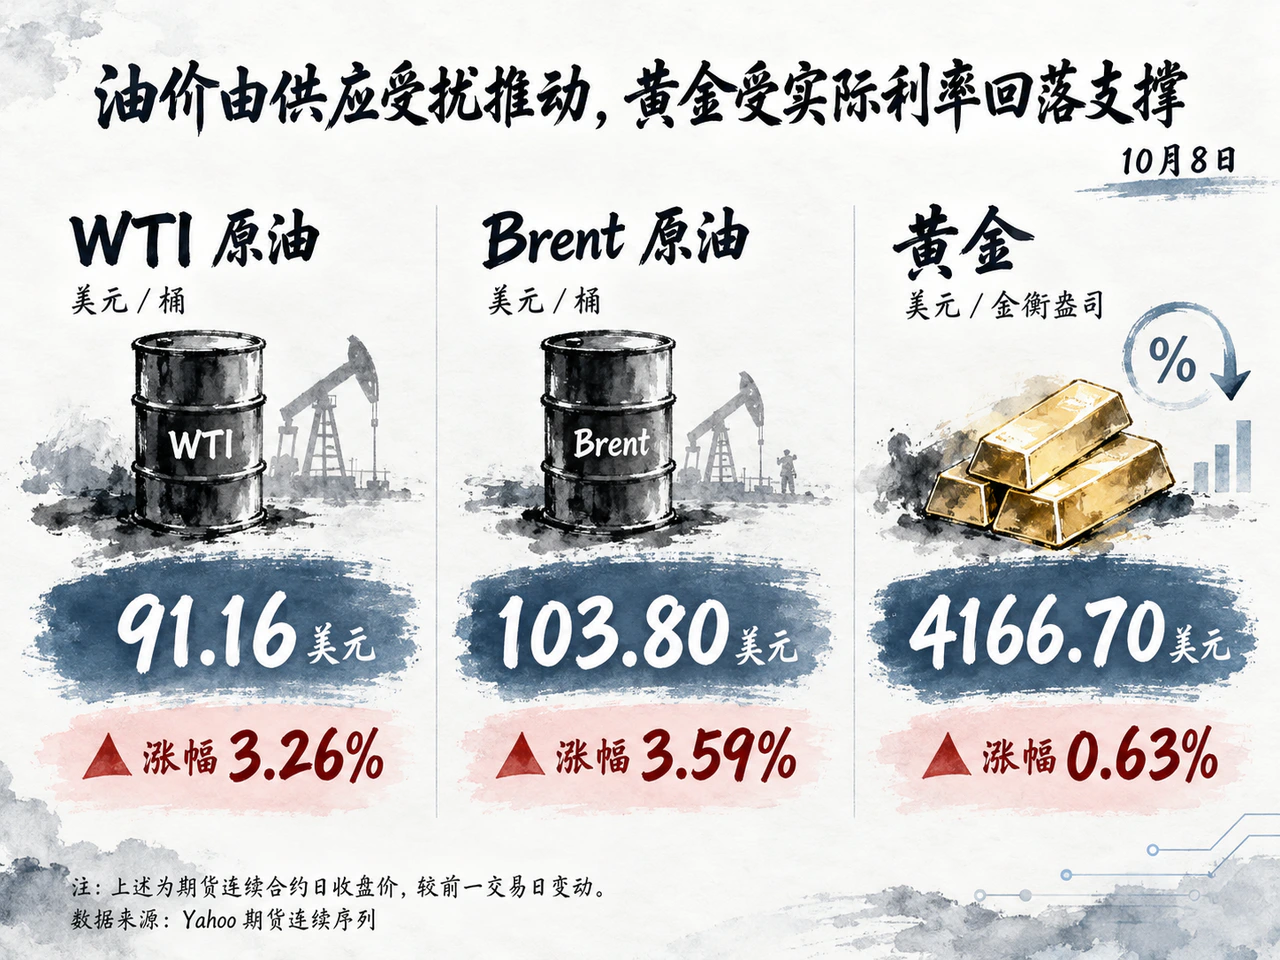
按Yahoo期货连续序列的供应商日收盘口径,10月8日WTI原油报91.16美元/桶,上涨2.88美元,涨幅3.26%;Brent原油报103.80美元/桶,上涨3.60美元,涨幅3.59%。
美国近海核心产区停摆提供了刚性支撑。根据监管机构截至美国中部夏令时间10月8日11时汇总的运营商报告,受风暴侵袭影响,墨西哥湾海上原油停产规模扩大至128.29万桶/日,占该区域当日预计产量的62.89%,较前一日的25.08%大幅跃升。未受损平台在完成安全检查后方可陆续复工。
地缘溢价方面,伊朗相关航运风险令供给忧虑居高不下,但特朗普关于11月中期选举前不对伊朗实施军事打击的表态,促使油价盘中回吐了部分涨幅。政策平抑端,国际能源署(IEA)于10月7日同意加快此前已承诺的石油储备投放并侧重保障柴油,其中约1亿桶属于3月已宣布计划的待投放余量。后续储备交付效率与近海设施复产速度将决定本轮供给紧缺的时间跨度。
贵金属同样收涨,但主要依托金融条件的边际改善。同一期货连续序列口径下,黄金上涨26美元至4166.70美元/金衡盎司,涨幅0.63%;美元指数日收盘下跌0.12%至102.115。美国财政部数据显示,10年期通胀保值国债(TIPS)实际收益率由2.92%降至2.87%。无风险实际回报率回落削减了持有无息黄金的机会成本,叠加美元微幅回调,支撑金价高位上行。油价与金价虽同日上涨,前者由供给侧直接断流主导,后者则主要受实际利率下行的金融属性驱动。
AI商业化变现与巨额融资预期受审,半导体大跌拖累纳指走弱
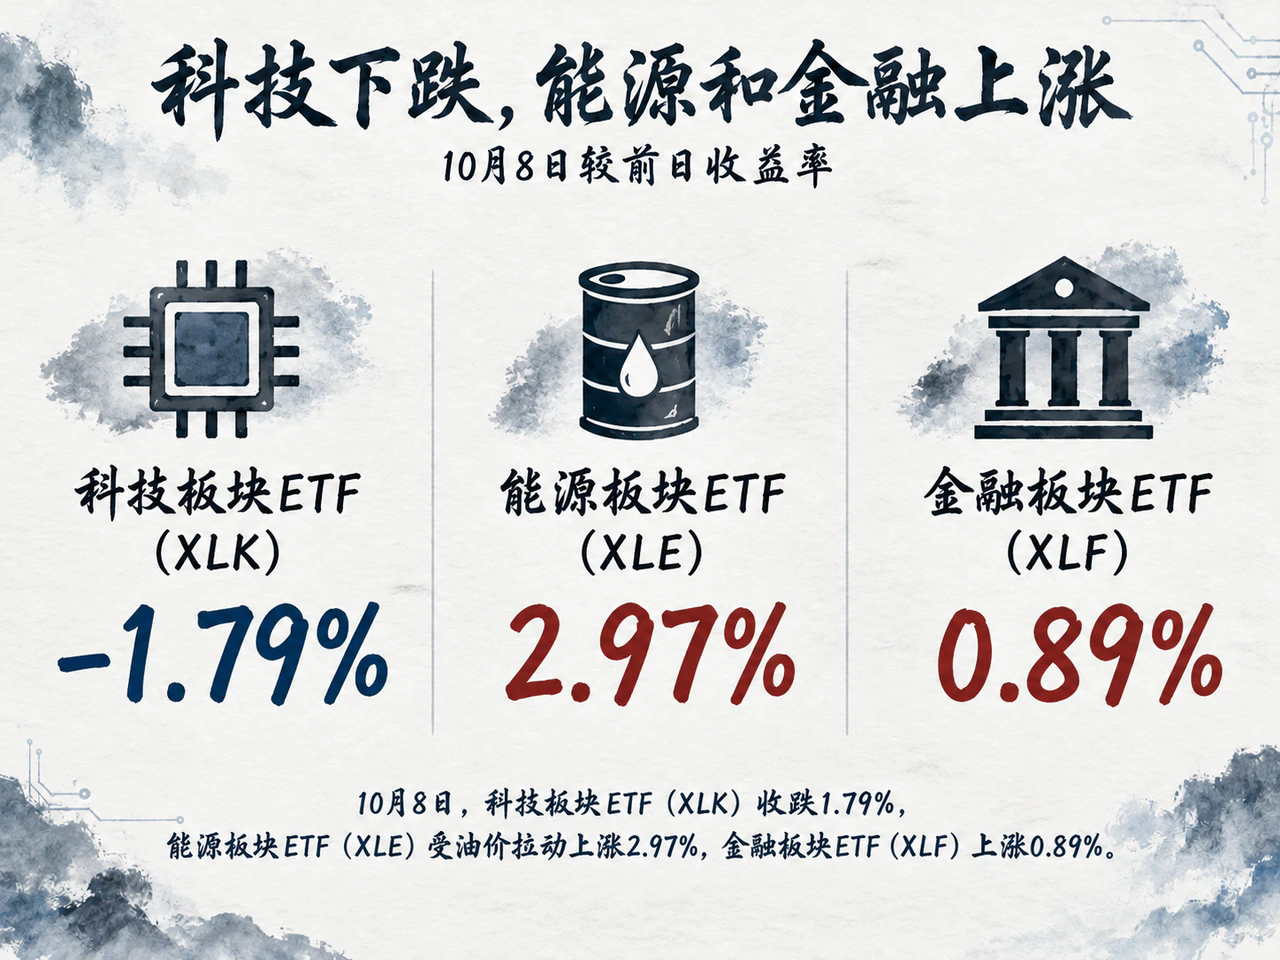
美股板块内部分化加剧。科技板块ETF(XLK)收跌1.79%,能源板块ETF(XLE)受油价拉动上涨2.97%,金融板块ETF(XLF)上涨0.89%。纽交所上涨与下跌家数比为1.28∶1,纳斯达克市场则有2050只个股上涨、2734只下跌。市场波动率指数VIX升至15.41,卖压集中释放在高估值科技及相关成长资产。
AI领域的收入预期与资金平衡表成为承压核心。路透社引述《金融时报》获取的投资者文件指出,OpenAI截至9月底的年化收入接近500亿美元,低于此前媒体流传的约700亿美元。口径差异关键在于对云合作伙伴销售收入的归集:Anthropic将其并入统计,而OpenAI的计算口径未将其包含在内。与此同时,《华尔街日报》报道博通正计划为OpenAI筹集约500亿美元外部融资,甲骨文亦在推进大规模融资安排。资本开支胃口持续膨胀与变现可见度的错配,引发市场对其客户支付意愿、项目现金流与贴现资本成本的集中重估。博通、甲骨文与美光当日分别下跌4.4%、5.5%和4.8%,费城半导体指数重挫3.4%。
个股财报表现进一步印证了预期差对股价的支配作用:
- 三星电子10月8日公布的初步指引显示,三季度营业利润预计达107.4万亿韩元,环比优于二季度的89.49万亿韩元,亦微幅超出LSEG汇总的市场预期(106.1万亿韩元),但股价仍下跌2.4%。路透援引分析师测算,其四季度利润环比增幅或大幅放缓至8.2%(远逊于三季度的近20%),盈利增长斜率放缓引发获利了结。
- 百事可乐盘前披露截至9月5日的12周营收为252.74亿美元,同比增长5.6%;核心每股收益为2.34美元,同比增长2%。尽管管理层将全年核心每股收益增速指引由此前5%—7%区间的低端下调至2.5%—3.5%,股价反而收涨3.7%。国际业务展现经营韧性、北美方便食品收入环比改善,以及进一步压缩结构性成本的举措,支撑了业绩下修后的市场信心。
中国节庆消费与政策注资提供支撑,亚太离岸美元债发行持续承压
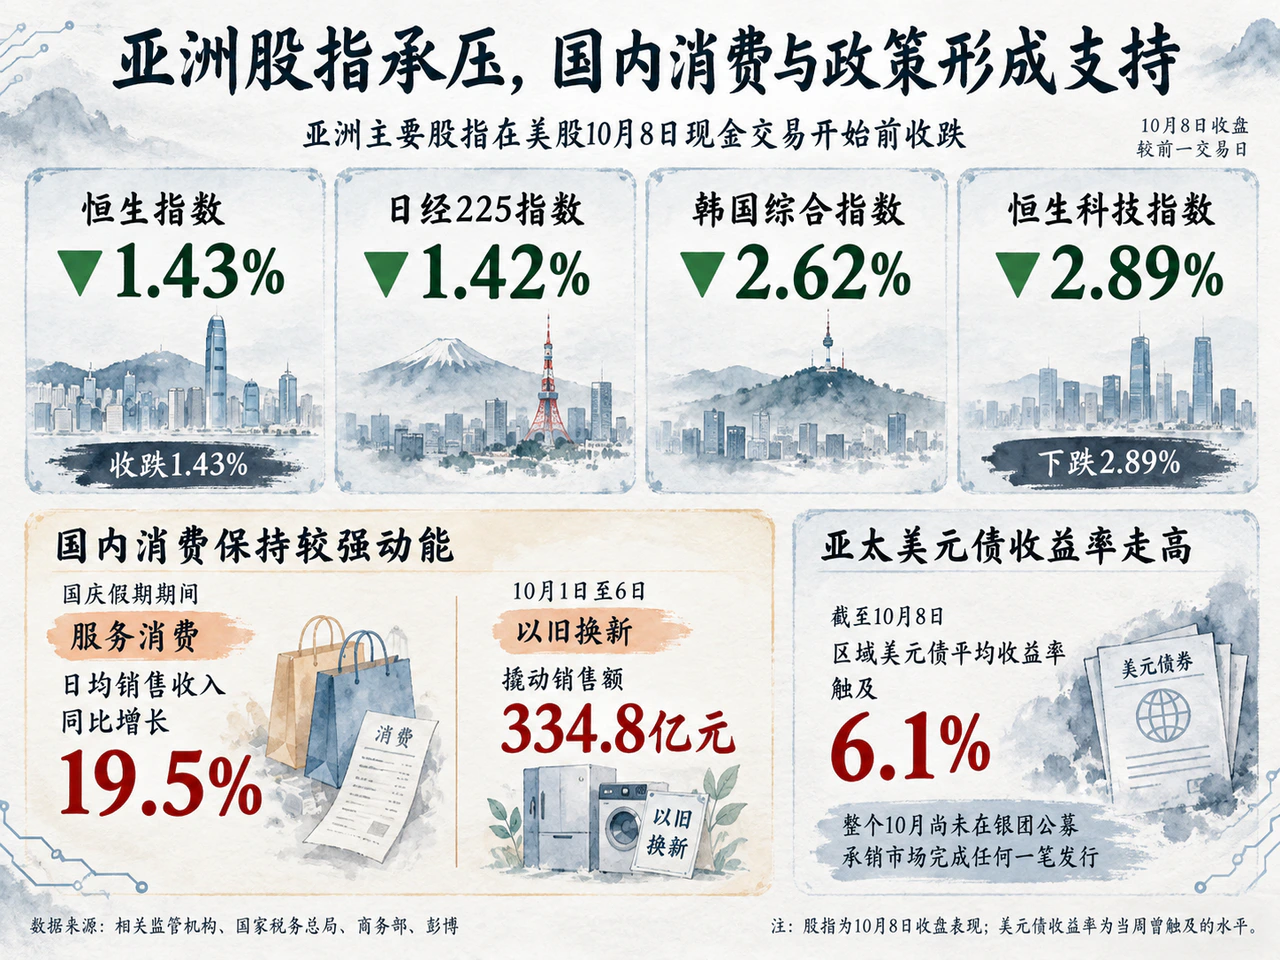
受隔夜外盘与自身情绪扰动,亚洲主要股指在美股10月8日现金交易开始前收跌:恒生指数、日经225指数与韩国综合指数分别收跌1.43%、1.42%和2.62%,恒生科技指数下跌2.89%。美股科技股的进一步下挫,令日韩半导体产业链与在港上市科技股后续估值承压。
中国国内需求端与流动性工具协同发力。国家税务总局增值税发票数据显示,国庆假期期间服务消费日均销售收入同比增长19.5%,其中旅游游览和娱乐服务增长23.6%,家用电器和音像器材销售收入在补贴激励下激增40.1%。商务部数据显示,10月1日至6日消费品以旧换新惠及639.2万人次,撬动销售额334.8亿元;重点监测的78个大型商圈营业额同比增长4.7%。
金融支持层面,央行10月8日开展3个月期(89天)买断式逆回购操作1.2万亿元,较当月到期规模净投放2000亿元;财政部同日安排1500亿元、期限5年的中央金融机构注资特别国债招标。前者定向改善银行中短期负债期限结构,后者着重夯实系统重要性金融机构核心资本,实体信贷效能的显现仍取决于企业新增贷款需求的释放进度。
离岸美元融资市场则持续处于高利率冻结状态。据彭博报道,截至10月8日,亚太发行人在整个10月尚未在银团公募承销市场完成任何一笔美元债发行,区域美元债平均收益率触及6.1%。Income Research + Management周报(数据截至10月7日)显示,投资级利差月初以来持平于80个基点,高收益利差收窄6个基点至305个基点;但其跟踪的投资级当期发行规模仅100亿美元,远落后于至少250亿美元的市场预期。高企的无风险基准利率明显抑制了发行人的净负债意愿。
特定发行人正在通过负债管理缓释流动性压力。香港新世界发展于10月6日提出现金与换债要约,拟发行2032年到期、票息7.375%的新优先有抵押票据(上限6亿美元),置换约9.91亿美元分别于2027年1月、6月及2028年2月到期的存量旧票据。此举意在拉长债务久期以化解近期偿债高峰,但其余到期敞口仍依赖后续流动性统筹。
欧洲财政纪律重构面临预算阻力,美欧贸易协调引发外需变数
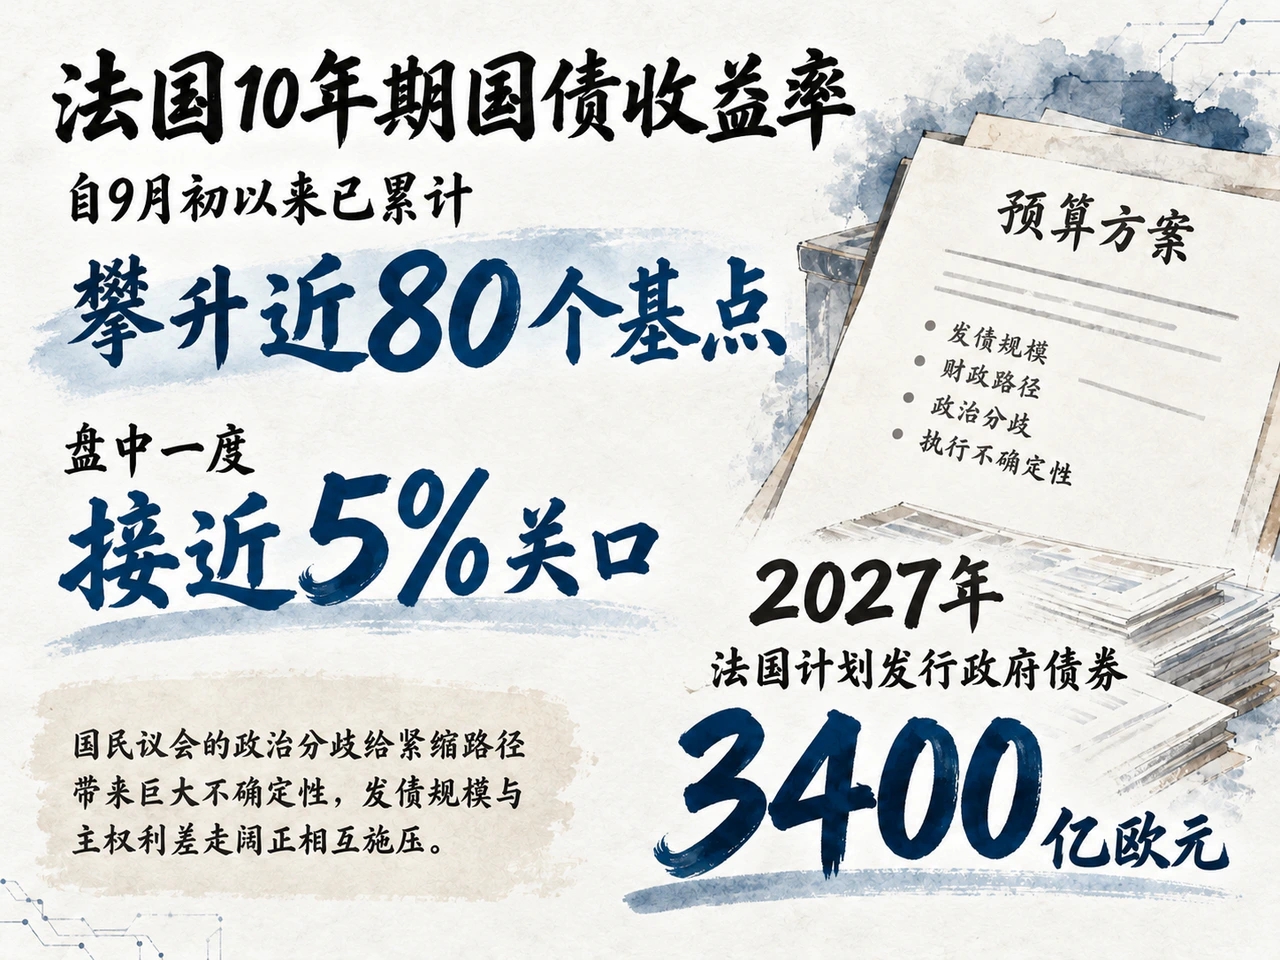
财政预算执行力是当前欧洲主权债市场的关键焦点。路透社报道,欧元区财长会议与欧洲央行10月8日集体敦促法国确保2027年财政预算平稳通过。法国10年期国债收益率自9月初以来已累计攀升近80个基点,盘中一度接近5%关口;法国计划在2027年创纪录发行3400亿欧元政府债券,国民议会的政治分歧给紧缩路径带来巨大不确定性,发债规模与主权利差走阔正相互施压。
财政支持空间亦受到顶层规则限制。同日,欧盟委员会正式驳回了意大利和希腊关于扩大能源补贴财政灵活性的申请,现行赤字纪律限制了成员国直接利用赤字分担能源价格波动的空间。
外部贸易规则预期进一步推升出口链顾虑。美国贸易代表格里尔接受采访时表示,美方已与欧盟、日本等贸易伙伴同意共享信息以协调应对工业产能过剩,但具体措施尚未确定;美方同时关注经由越南等第三国进行简单加工转口进入美国的商品,并正评估潜在的后续行动。一旦后续形成更为严格的原产地追溯规则或救济税率,亚洲出口制造企业的跨境供应链布局与资本开支将面临调整压力。
SpaceX收购800MHz频谱冲击传统电信,美财年联邦赤字逼近2万亿美元
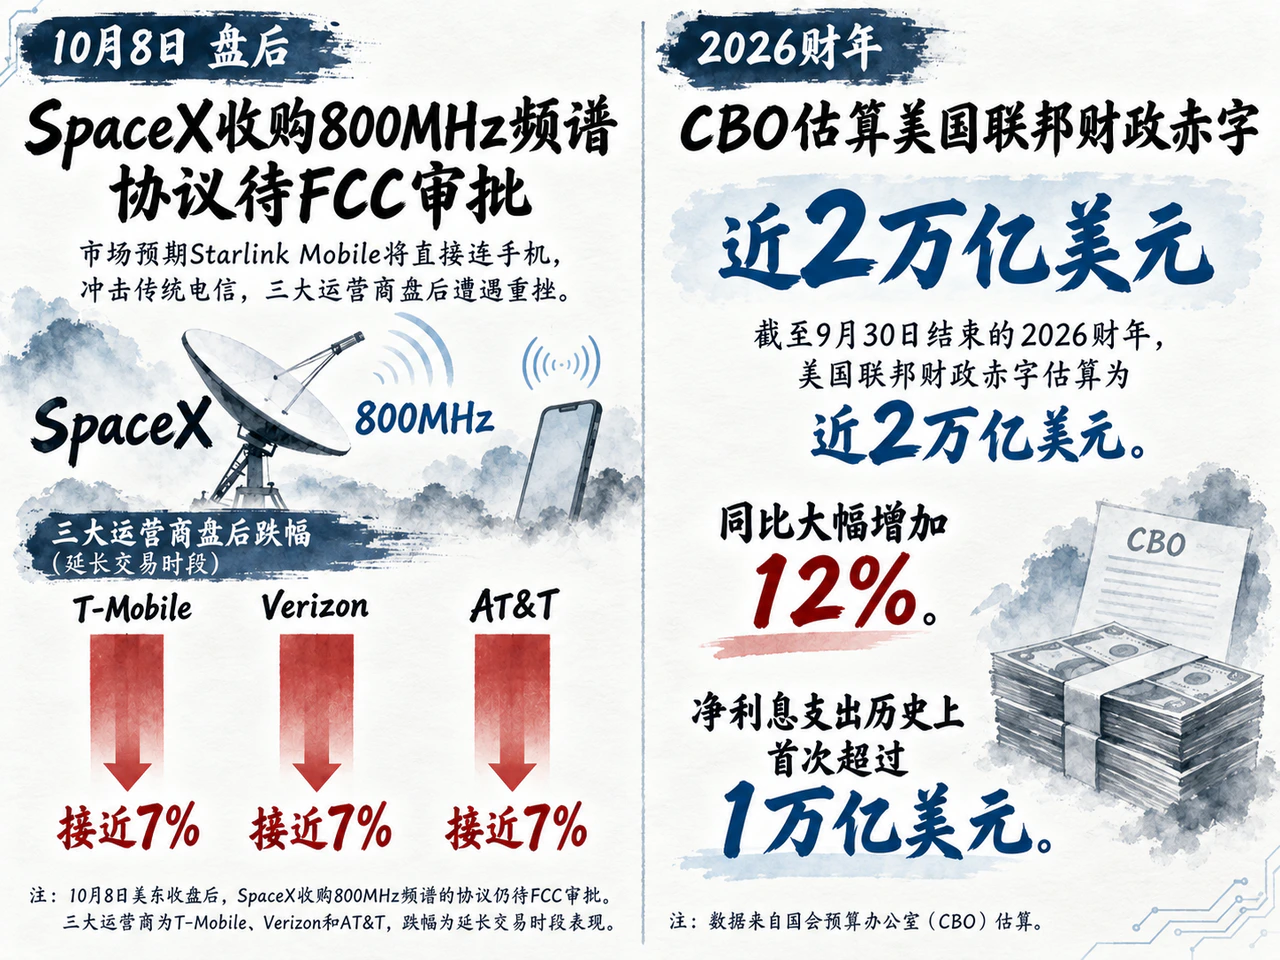
盘后多起突发事件加剧了跨市场波动:
- 美东时间10月8日16时17分,Grain Management宣布已达成确定性协议,将其持有的美国全境800MHz频谱组合整体出售予SpaceX(交易尚待美国联邦通信委员会FCC审批)。由于低频段具备优良的物理穿透与大范围网络覆盖特性,市场对Starlink Mobile直接连手机业务的竞争预期急剧升温,传统电信巨头盘后遭遇重挫,T-Mobile、Verizon与AT&T延长交易时段跌幅均接近7%。
- 美东收盘后,国会预算办公室(CBO)估算数据显示,截至9月30日结束的2026财年,美国联邦财政赤字攀升至近2万亿美元,同比大幅增加2180亿美元,增幅达12%;净利息支出历史上首次突破1万亿美元关口,同比激增11%。这组年度财政收支恶化数据,解释了为何单次30年期国债拍卖回暖尚难以从根本上化解市场对中长期美债供给洪峰与主权偿付成本的深层担忧。
- 地缘政治方面,法新社于美东时间16时24分报道,美乌两国高级代表定于10月9日在迈阿密就停火新框架展开为期两天的闭门会谈,并已邀请欧洲方面派员参加,议题覆盖安全保障与战后经济安排。会谈能否达成具有约束力的停火机制或能源设施保护共识,将是决定欧洲能源溢价与地缘风险敞口后续走向的直接变量。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…