
美联储9月16日加息25个基点至3.75%—4.00%后,地方联储官员对后续紧缩路径给出了最新阐述。克利夫兰联储主席贝丝·哈马克在10月12日的演讲及路透采访中明确表示,美国经济仍需更多限制性措施以遏制广泛的通胀压力。不过,对于是否在10月FOMC会议上连续加息,她仍保持开放态度。
8月核心PCE升至3.0%,AI投资与消费扩张推高需求端压力
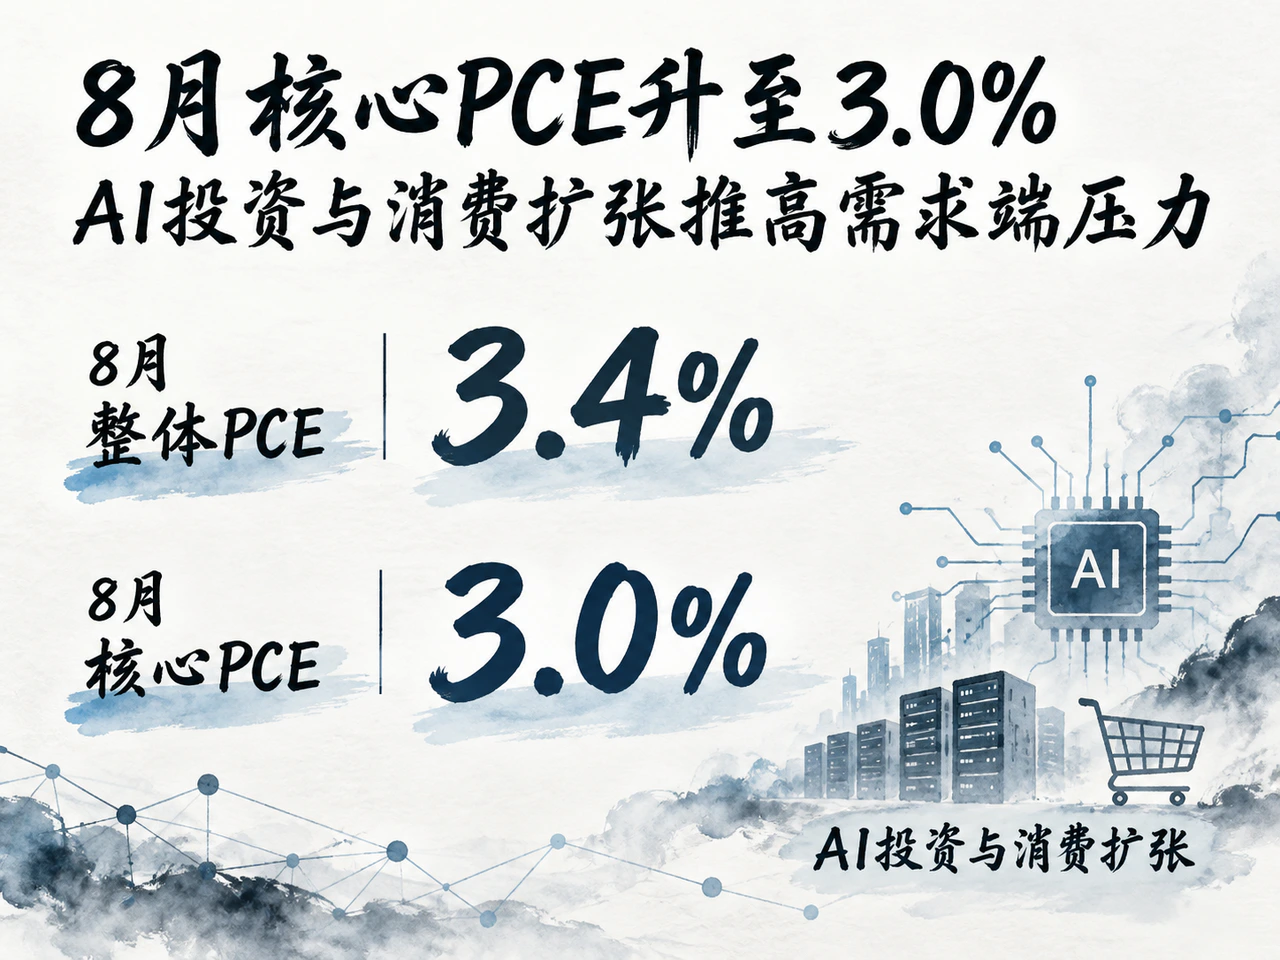
美东时间10月12日,哈马克在克利夫兰举行的全美商业经济协会年会上梳理了其紧缩立场背后的逻辑。物价数据显示,8月美国整体PCE同比上升至3.4%,核心PCE达到3.0%,均高于一年前水平。除了能源价格扰动与多轮关税调整直接推高投入成本外,本轮通胀压力正逐步从早期的供应冲击转向需求扩张。
哈马克指出,当前AI领域的密集投资对计算机、电子及高科技零部件形成持续拉动,并显著向电力、建筑工程和航空等相关领域传导。在随后的路透采访中,她进一步将资本开支与高收入群体的财富效应列为支撑总需求的关键动能。即使能源价格下行有助于平抑名义通胀,但投资扩张带来的持续需求仍须由限制性政策予以约束;与此同时,未直接暴露于关税和能源波动的非住房核心服务业也已显现出明显的价格粘性。哈马克警示,若需求持续高位运行,企业可能为对冲未来潜在成本而预先提价,这将严重增加锚定通胀预期的难度。
劳动力市场则为延续紧缩提供了基本面支撑。目前美国失业率维持在4.2%的充分就业区间,招聘和裁员整体平稳,部分专业建筑岗位依然面临技能用工缺口。哈马克评估目前的金融条件整体处于中性水平,尚未对实体需求产生有效抑制,劳动力韧性允许央行继续推进政策限制。
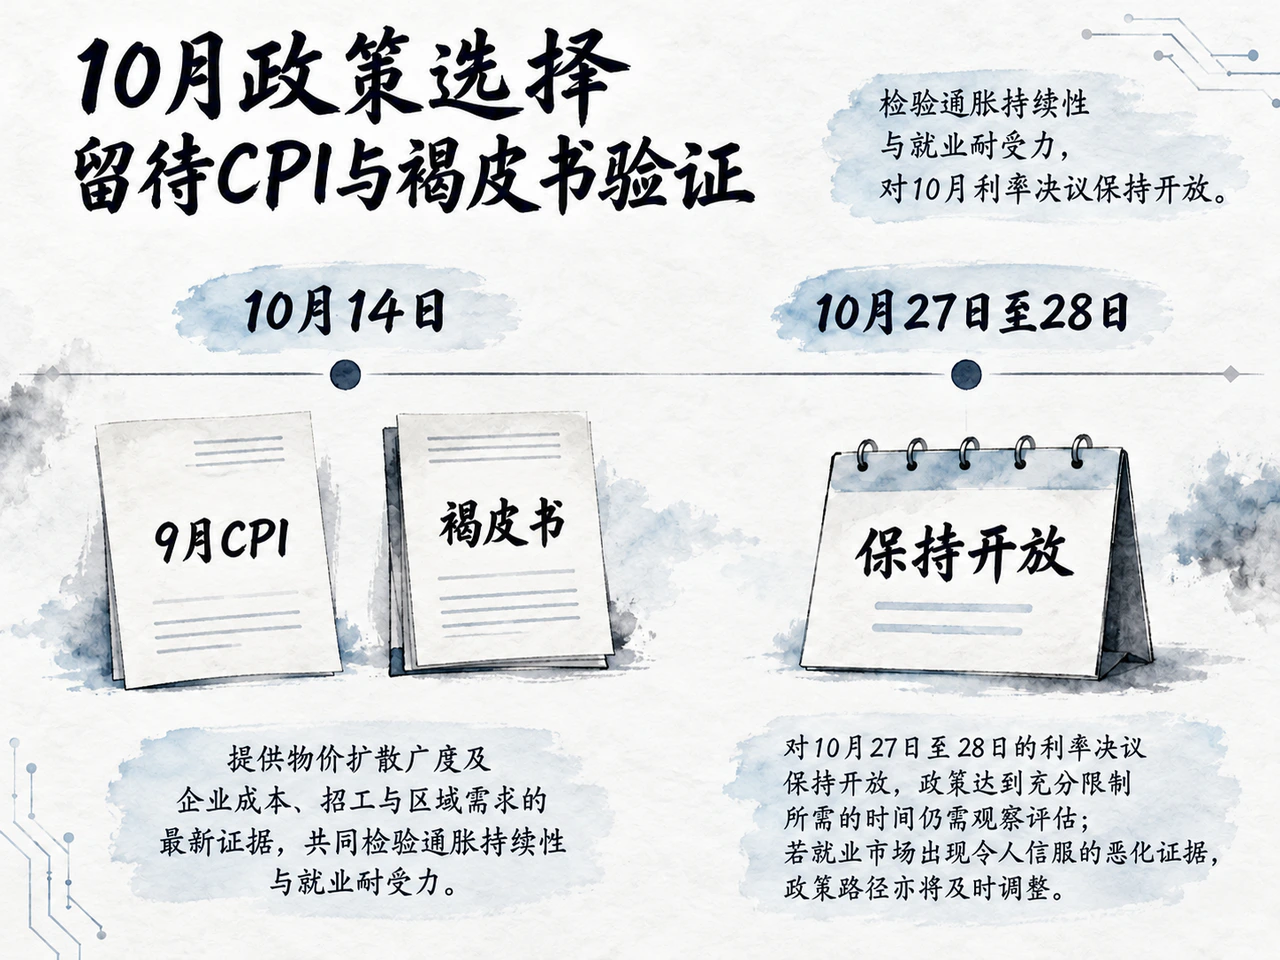
倾向小幅较快调整,10月政策选择留待CPI与褐皮书验证
在政策操作节奏上,哈马克倾向于采取较快且幅度较小的调整方式,以避免前期行动迟缓导致后期被迫大幅纠偏。其目标在于通过温和压制投资与消费扩张斜率来缓和通胀,同时尽量避免对就业造成非必要冲击。
尽管收紧方向明确,哈马克并未对短期会议路径作出确定性承诺。她强调,对10月27日至28日的利率决议保持开放,政策达到充分限制所需的时间仍需观察评估;如果就业市场出现令人信服的恶化证据,政策路径亦将及时调整。据路透当日报道,投资者主流预期仍倾向于美联储在10月按兵不动。
后续政策判断的核心验证窗口已临近。美东时间10月14日上午公布的9月CPI数据,以及当日下午美联储发布的褐皮书报告,将提供物价扩散广度以及微观层面企业成本、招工与区域需求的最新证据,共同检验通胀持续性与就业耐受力。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…