
10月16日至17日披露的监管动态与机构案例显示,美国稳定币监管正从立法框架走向实施细则,日本与香港的银行及支付机构则重点测试跨境企业结算与商户收单流程。数字资产能否进入主流资金往来,不仅取决于监管如何界定发行与储备边界,也取决于合规产品能否无缝嵌入现有的账户与结算体系。
OCC预计10月底出台稳定币终规,与FDIC协同划定业务边界
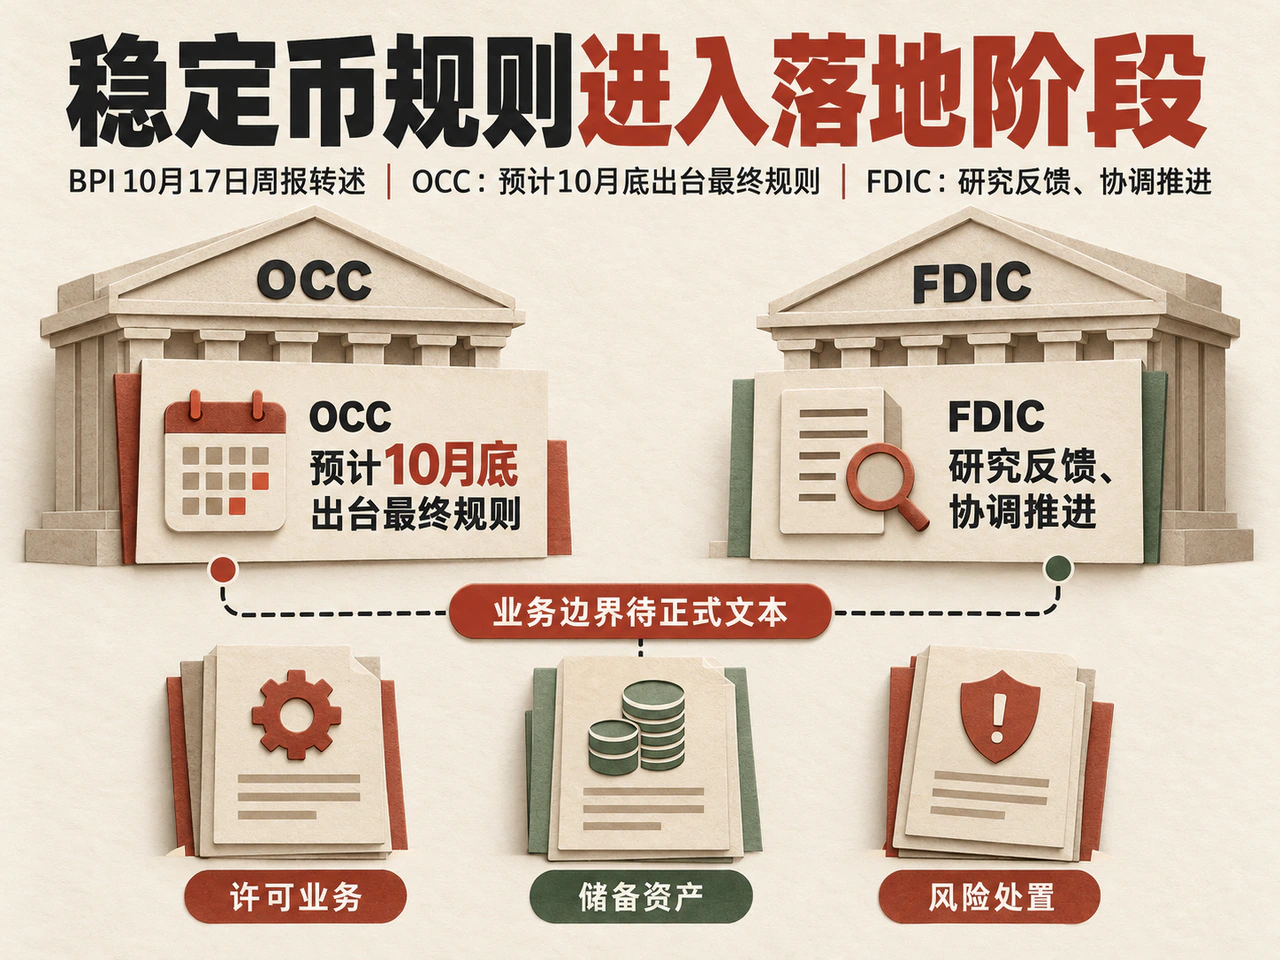
据美国银行政策研究所(BPI)10月17日发布的周报,联邦存款保险公司(FDIC)主席Travis Hill在DC Fintech Week上表示,FDIC正围绕稳定币发行人的许可业务范围、储备资产要求、风险处置安排以及代币化存款等议题研究公众反馈,推进《GENIUS法案》最终实施规则的制定。BPI同时转述美国货币监理署(OCC)署长Jonathan Gould当周的表态称,OCC预计在10月底前出台相关最终规则。Hill指出,FDIC正与OCC保持密切协调,并行推进多项规则制定。
上述细则直接关系稳定币发行人的商业模式与合规成本:储备资产要求决定资金配置空间与流动性管理方式;许可业务范围界定稳定币发行能否与其他银行业务结合;处置安排则明确发行人陷入经营困境时持有人的资金受偿路径。对准备展业的银行和支付机构而言,若跨部门规则在发行、托管、储备管理与支付接入等环节形成一致标准,将更便于各方划分权责与设计产品;相关业务的实际操作边界,仍有待正式规则文本公布后确认。
日本三大行完成跨境结算试验,香港落地HKDAP商户支付
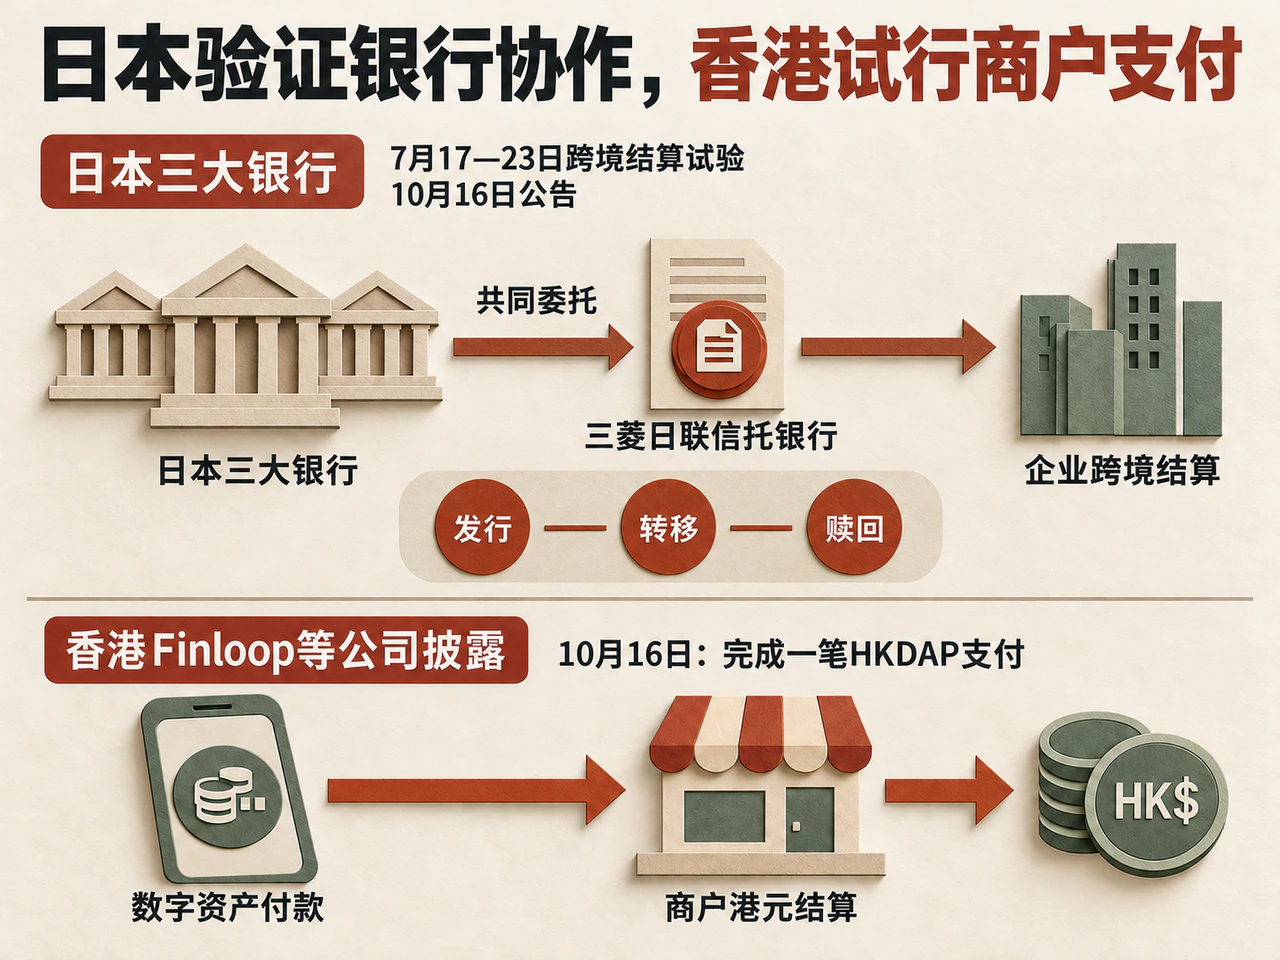
在操作层面,日本银行业率先对跨行发行与企业跨境结算进行了全流程测试。据行业媒体10月17日跟进报道及合作方10月16日发布的原公告,三菱日联银行、瑞穗银行与三井住友银行已于7月17日至23日完成联合稳定币试验,测试场景为三菱商事日本总部与海外据点之间的跨境内部结算。
公告显示,该方案采用信托结构,由三家银行共同委托、三菱日联信托银行担任受托人,信托资产以银行存款形式存放与管理,流通对象限定为已完成银行身份核验(KYC)的用户。试验验证了稳定币发行、链上转移和赎回的完整闭环,并检验了多银行共同参与下的业务分工、反洗钱合规及系统衔接。联合发行模式有助于打通不同银行的客户网络,但也要求参与行在后台操作与责任划分上达成统一标准。目前各参与方仍在评估商业化落地条件,并按此前计划研究在2026财年启动实际交易。
香港市场则出现了面向终端商户的支付案例。星路金融科技10月16日公告称,旗下Finloop Finance已联合持牌稳定币发行人Anchorpoint及移动支付服务商QFPay HK,完成一笔使用港元稳定币HKDAP的支付交易。根据披露,该方案支持消费者使用HKDAP及其他合规数字资产付款,同时为商户保留原有的港元结算流程。
由支付与技术服务商在后台承担兑换及流动性衔接,使商户无需改变既有的港元收款与对账习惯,降低了接纳新型支付工具的操作门槛。不过,单笔交易跑通只是起点,此类方案能否转化为可持续的商业模式,仍取决于后续的复购频次、商户覆盖面以及实际结算成本。
从美国推进《GENIUS法案》配套细则,到日本验证跨行跨境结算、香港测试商户收单,稳定币行业的核心课题正转向发行、合规、兑换与法币结算的端到端贯通。监管规则的落地精度与支付结算的运行效率,将共同决定稳定币在企业现金管理与日常商业支付中的实际渗透率。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…